
 研报速递
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
研报解读|AI影视爆发:红果DAU 1.68亿,超50%用AI
AI影视进入快速爆发期
该纪要指出,人工智能产业的核心方向是AI应用,其中AI影视与Agent是逻辑最顺畅、商业化进展较快的领域,正处于快速爆发期。
以红果为例,其日活用户在2026年7-8月已达1.68亿,用户时长持续增长,可能是过去三年增长最快的APP之一。中国AI影视发展迅速,核心在于拥有完整且已实现商业闭环的短剧产业链作为基础。
按其判断,预计2026年上半年,超过50%甚至70%的短剧已采用AI制作;海外市场缺乏类似产业基础,追赶难度较大。
商业化重心转向AI中长剧与AI电影
未来商业化机会主要在AI中长剧、AI电影、互动剧及动漫,而非依赖广告、门槛较低的短剧。随着C-dance的3.0版本及后续版本、快手可灵、MiniMax H3等工具升级,制作质量有望接近好莱坞大片水准;字节跳动在平遥电影节宣布为AI电影提供算力补贴,显示行业巨头的推动意愿。
AI技术大幅降低制作成本,尤其过高的演员成本与服化道费用,改善影视公司现金流差、盈利难困境。例如博纳影业的《三星堆》项目成本非常低:过去动辄数亿投资、周期漫长的电影,未来可能只需一两千万即可制作多部,并通过「边播边审」加速现金回流、降低投资风险。
使用虚拟形象可规避真人演员的负面新闻风险;未来真人与AI结合的模式(类似《指环王》)或成过渡阶段主流。
Agent与具体应用场景深度结合
报告认为,Agent是另一个方向:近期Meta的Muse实现显著股价涨幅,微软等巨头也在积极布局。Agent的发展并非由少数互联网或大模型公司垄断,而是与具体应用场景深度结合。
目前来看,电商、邮件处理、办公是较好的应用领域,未来各行各业都可能推出自己的Agent应用,例如携程的机票比价、券商的AI下单交易、企业的报销税务处理等,这对电商代运营公司以及Meta、谷歌广告合作商等营销企业也构成直接拉动。
AI影视产业链结构与出海机会
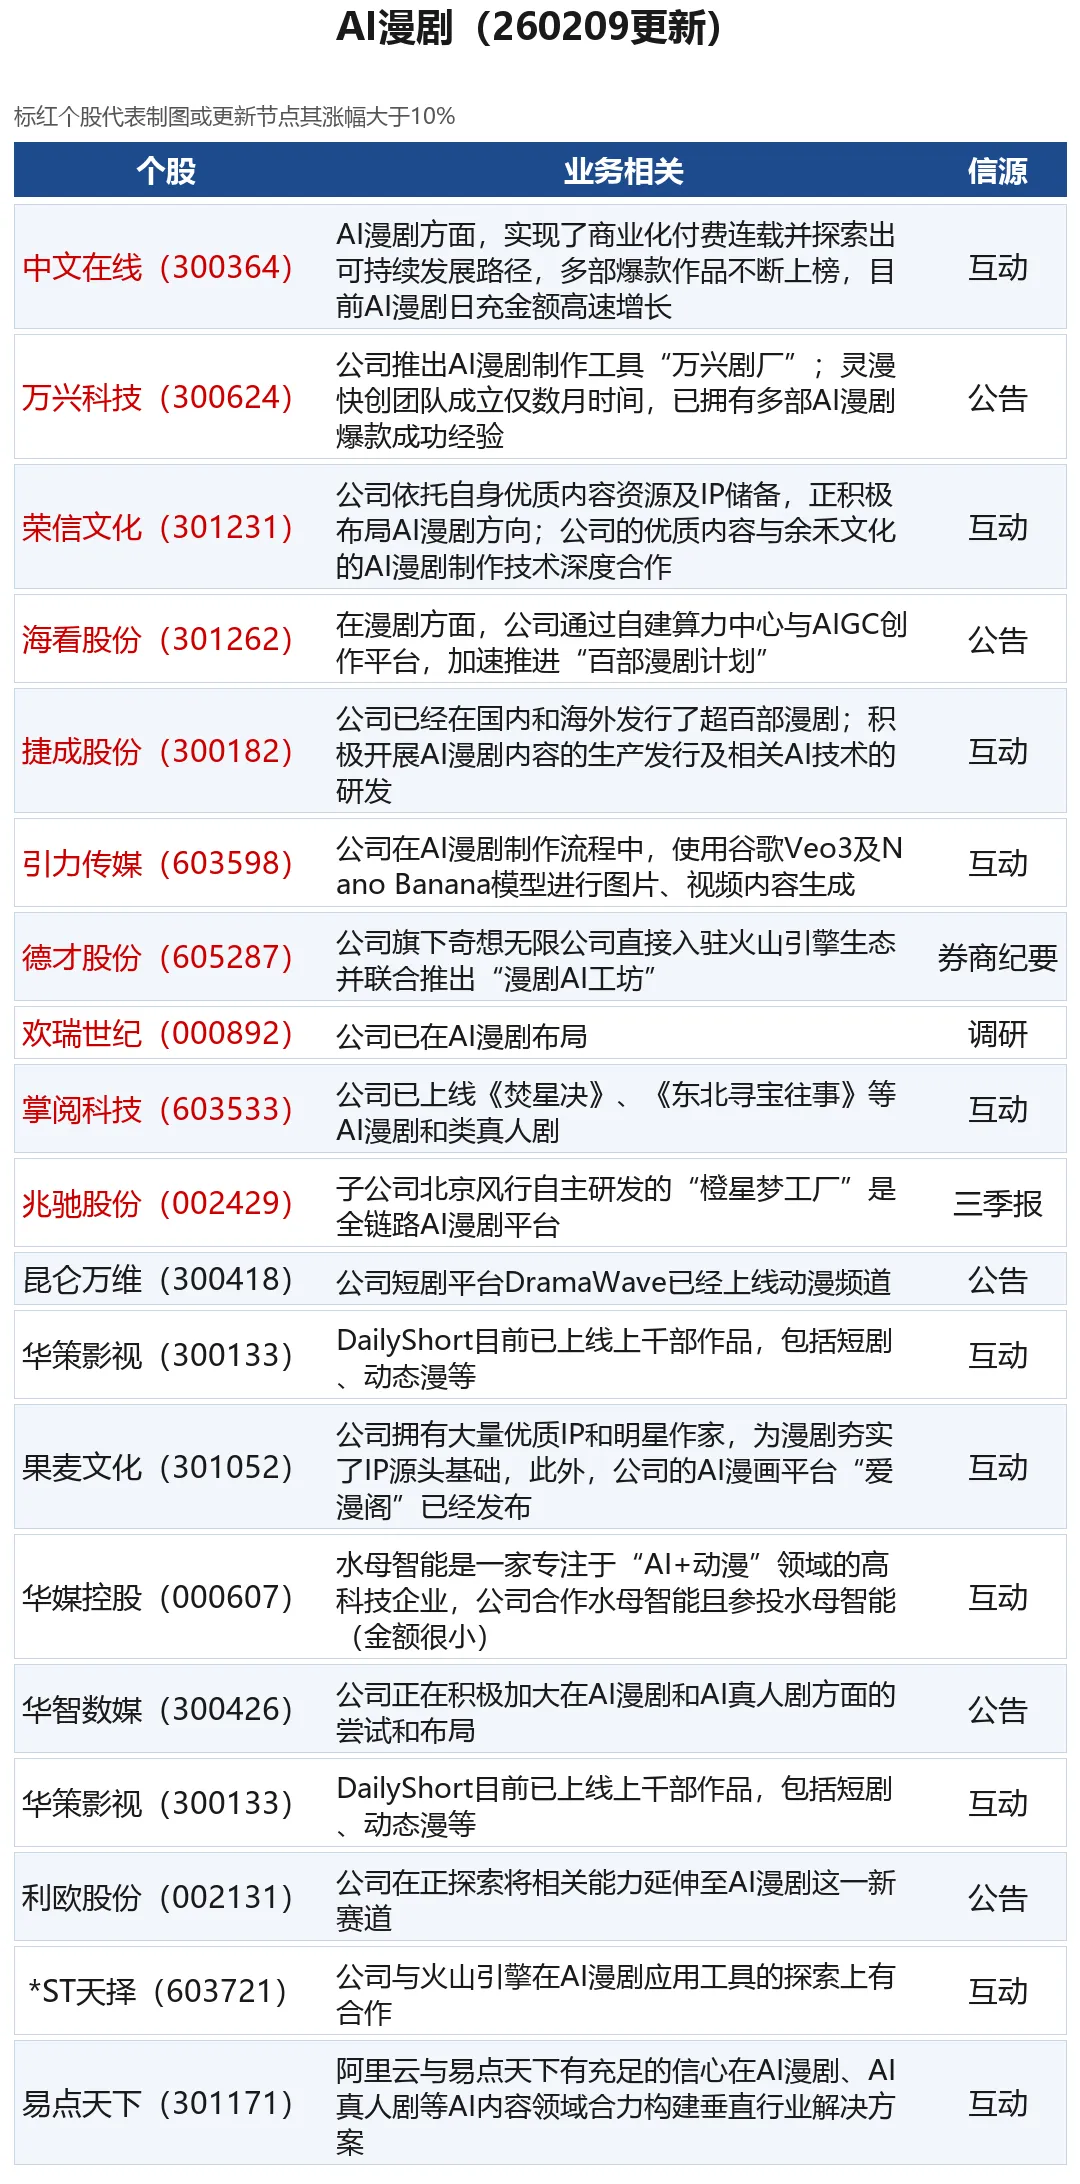
AI影视产业链上游是工具开发环节,如字节跳动的C-dance、快手的可灵与MiniMax。平台渠道方面,除已有的红果外,预计芒果TV、各家卫视、爱奇艺、腾讯视频等也会扶持AI中长剧内容。
IP持有方如上海电影、阅文集团、掌阅科技、中文在线等,内容库价值有望重估;内容制作环节包括昆仑万维、慈文传媒、华策影视、博纳影业等,后期分发与营销平台亦然。
在人工智能商业化进展整体缓慢的背景下,AI影视与Agent已初步走通商业化路径,其成功将正向反馈至算力等基础设施,形成良性循环。相关发展也有望推动文化出海,提升中国影视内容在欧美市场的影响力。
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。
一手调研资源 行业研究报告
如体验卡过期,请移步最新文章
关注点火调研⬆️⬆️⬆️获取一手资讯

发表评论
发表评论: