
 研报速递
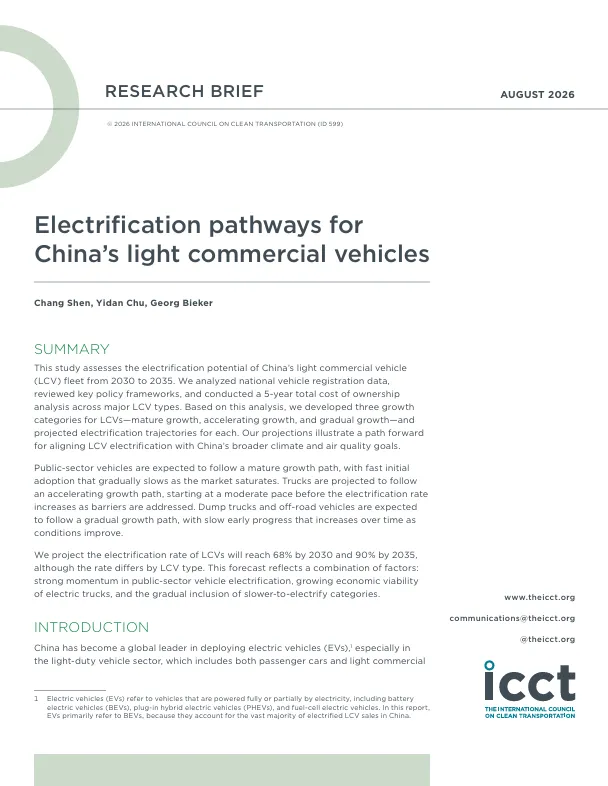
报告名称:《国际清洁交通委员会(ICCT):2026中国轻型商用车电动化路径研究报告》
报告解码:三个皮匠报告
乘用车市场卷卷卷,小米、小鹏等品牌在智驾、三电上反复迭代,家用新能源车渗透率早已过半,消费者选车,电动选项几乎是必看项。
轻型商用车转型却慢慢慢,数据显示,国内轻型商用车电动化率从2019年1%攀升至2024年22%。城市物流车电动化率已经达到57%,但贡献大部分销量的轻卡、皮卡,电动化仅个位数。
同样身处电动化大浪潮之下,差距怎么这么大?
01
不同车型,
走出三条截然不同的路径
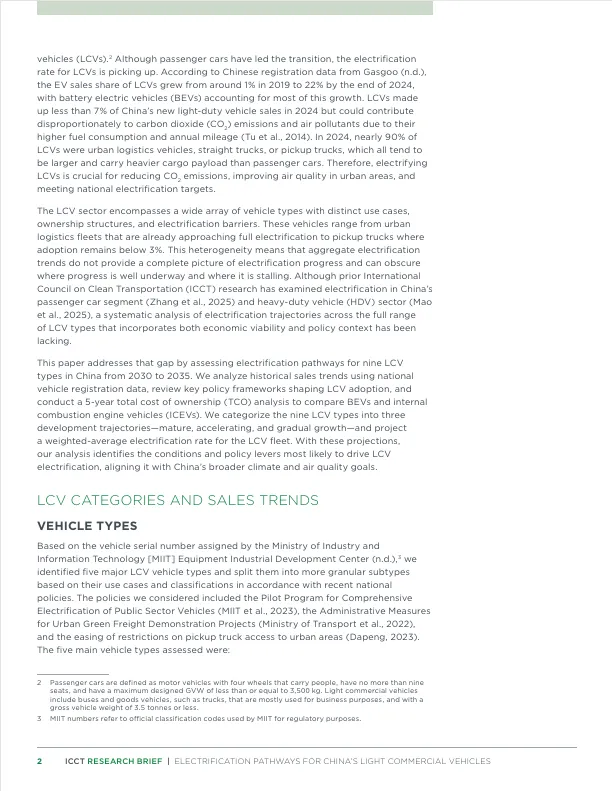
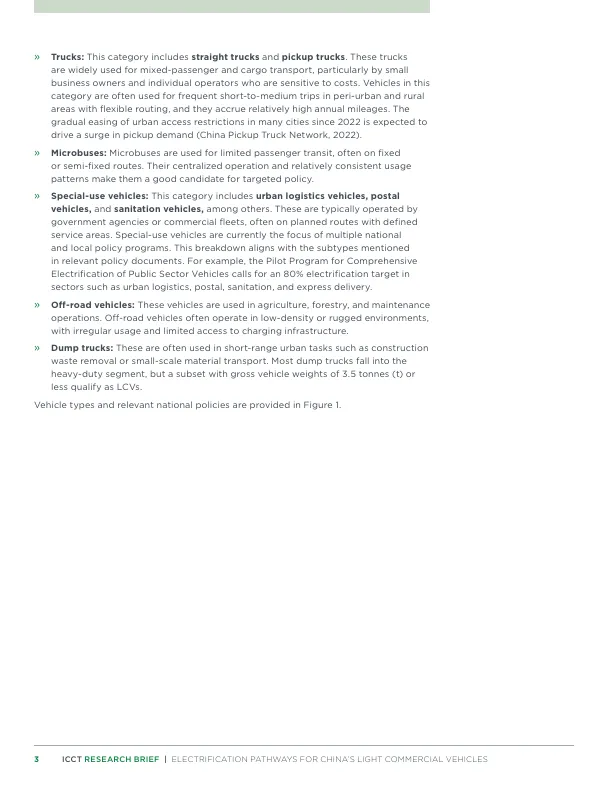
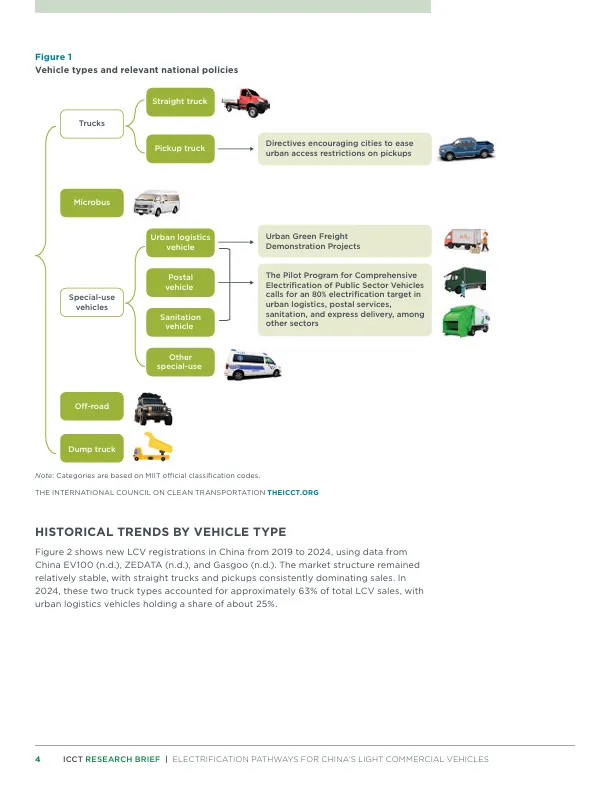
国内轻型商用车(LCV)并非同质化品类,内部包含城市物流车、微客、邮政车、环卫车、直卡车、皮卡、自卸车、越野车以及其他专用车多个细分。
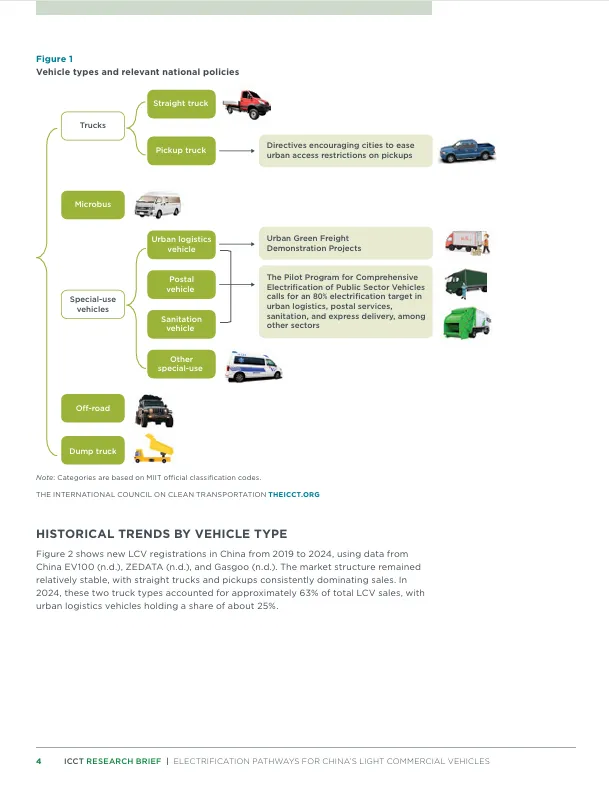
图:LCV车型分类及相关政策
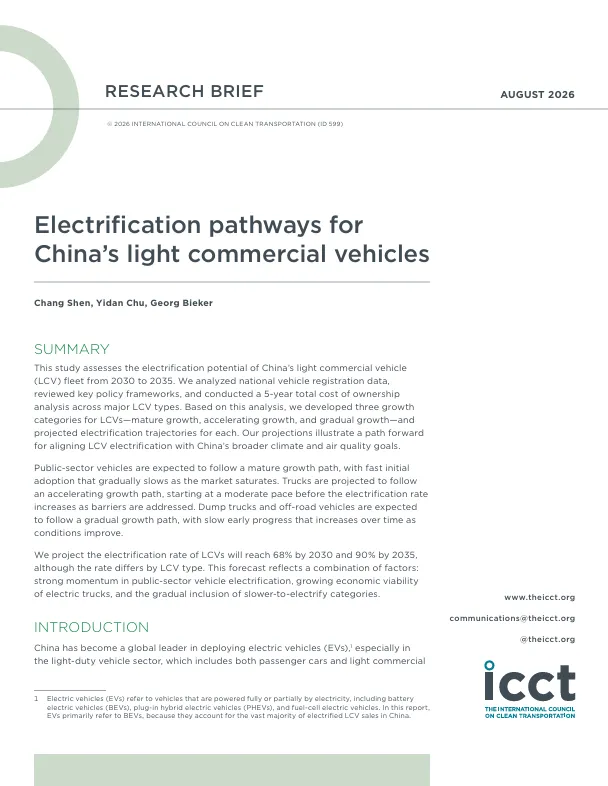
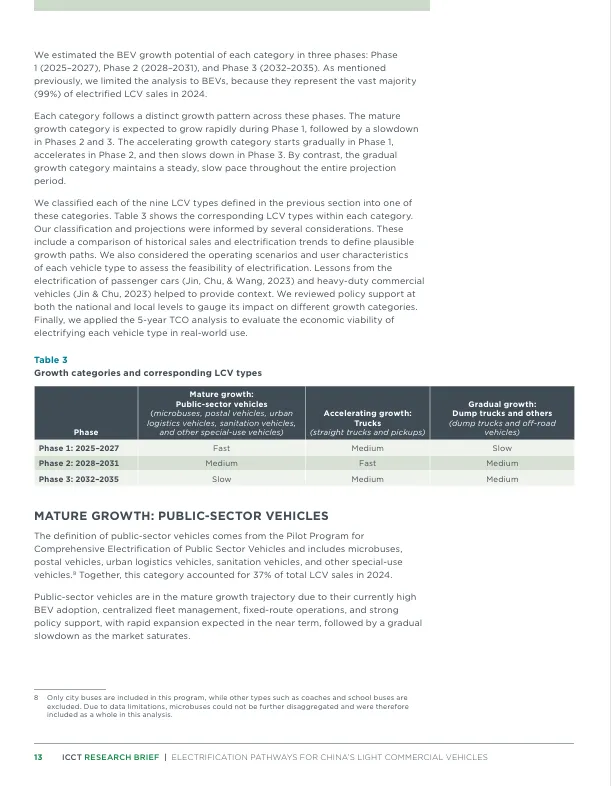
ICCT把九类车型归纳成三条发展路径。
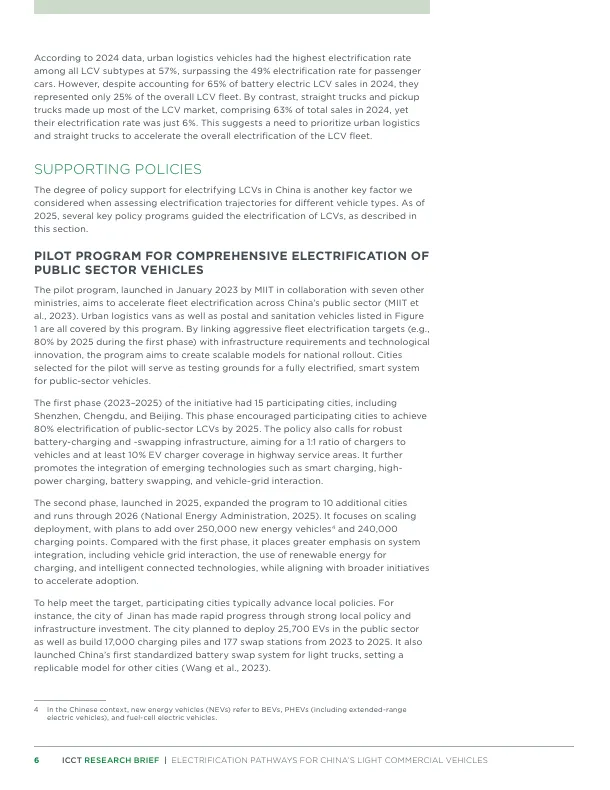
成熟增长代表公共领域车辆,具备集中化管理、固定运营路线,政策支持力度充足。
加速增长以直卡车、皮卡为代表,市场体量最大,但当前电动化基础薄弱。
渐进增长对应自卸车与越野车,多在工地、乡村等复杂场景使用,充电条件受限,推进节奏偏慢。
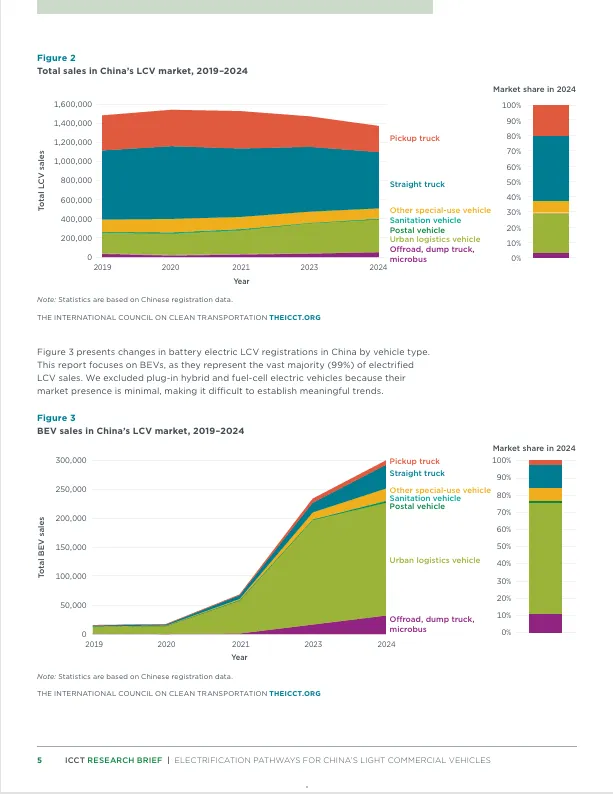
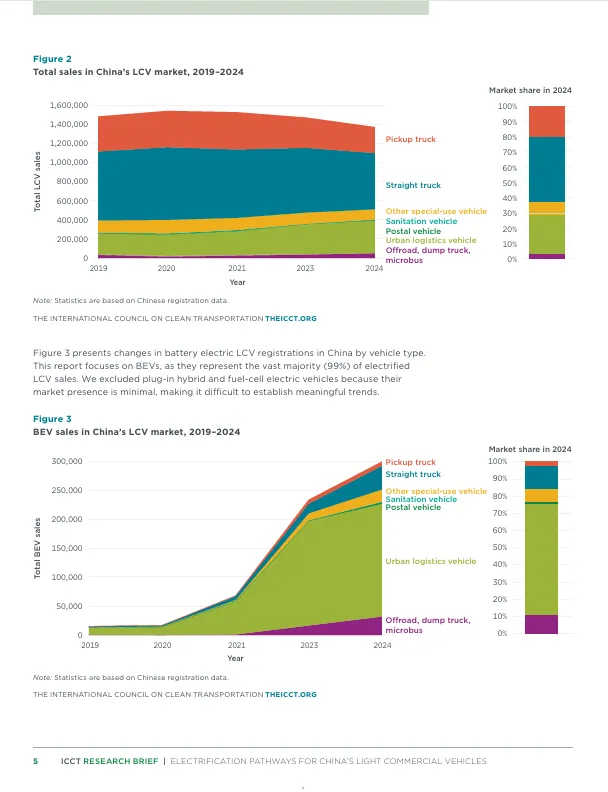
图:中国LCV市场总销量+BEV销量(2019-2024)
2024年轻型商用车整体电动化率为22%。但这个整体数字,很大程度被城市物流车拉高。城市物流车仅占市场25%,却贡献了72%的电动LCV销量。
直卡车占整体市场43%,电动化率7%;皮卡占20%,电动化率3%。两者合计,只贡献16%的电动车型销量。
城市物流车赛道已经跑通,卡车板块的进展却显著滞后。
02
城市物流车,
账算通带来的爆发
城市物流车电动化快速渗透,政策起到助推作用,但底层驱动力来自实打实的全生命周期成本优势。
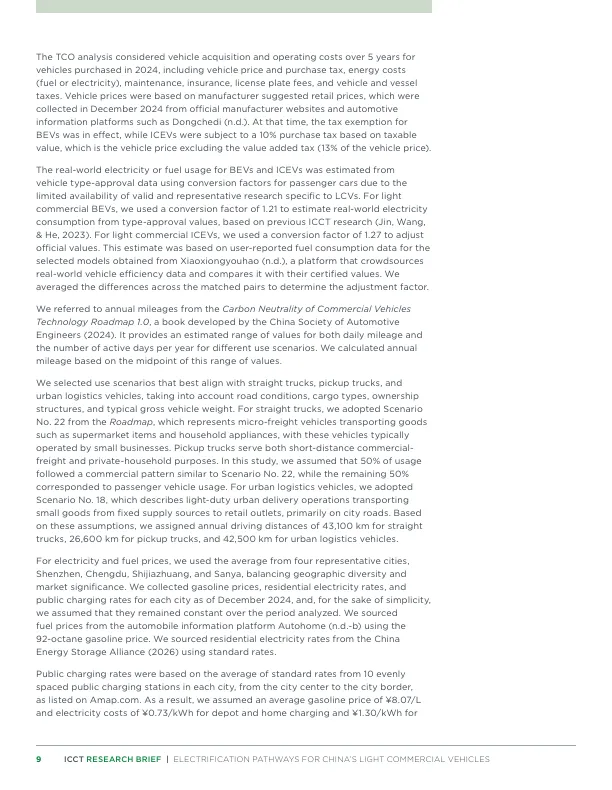
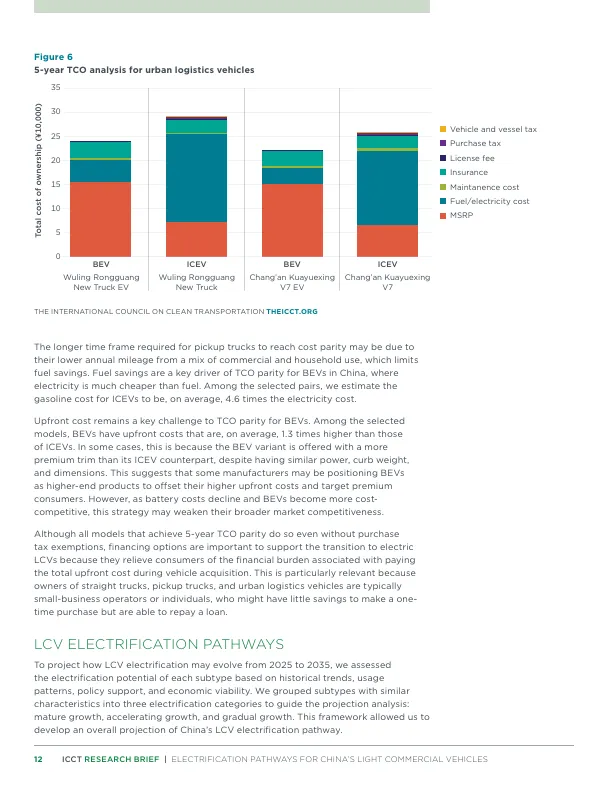
报告选取的对标车型可以直观体现差距。五菱荣光新卡EV五年总拥有成本23.9万,同款燃油版29.1万;长安跨越星V7 EV为21.9万,燃油版25.8万。电车相比油车,五年总成本可以低25%-28%。
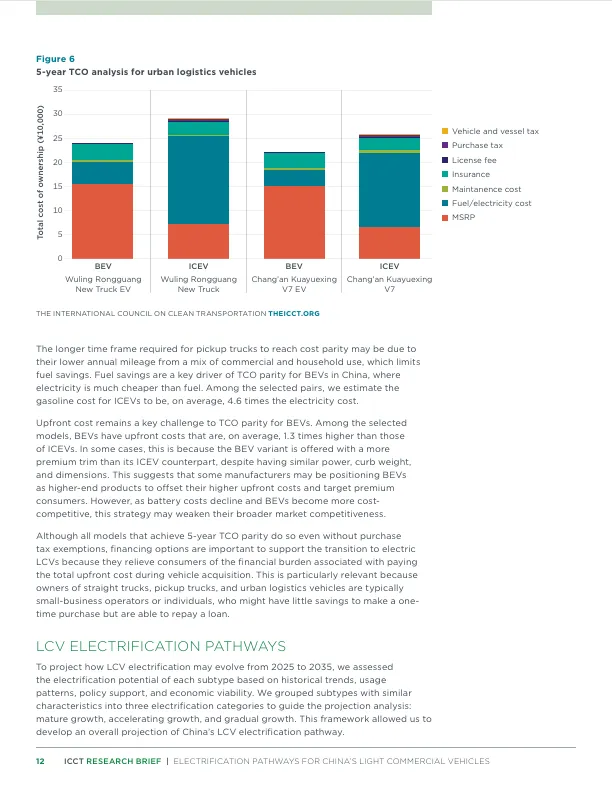
图:城市物流车5年TCO分析
核心差距来自能源成本。同等条件下,燃油轻型商用车的油费,达到纯电版本电费的4.6倍。城市物流车年均行驶4.25万公里,高强度的运营里程,让五年内省下的能源开销,可以覆盖电动车更高的购车投入。
即便是剥离购置税减免政策,这批车型依旧可以实现五年成本打平。
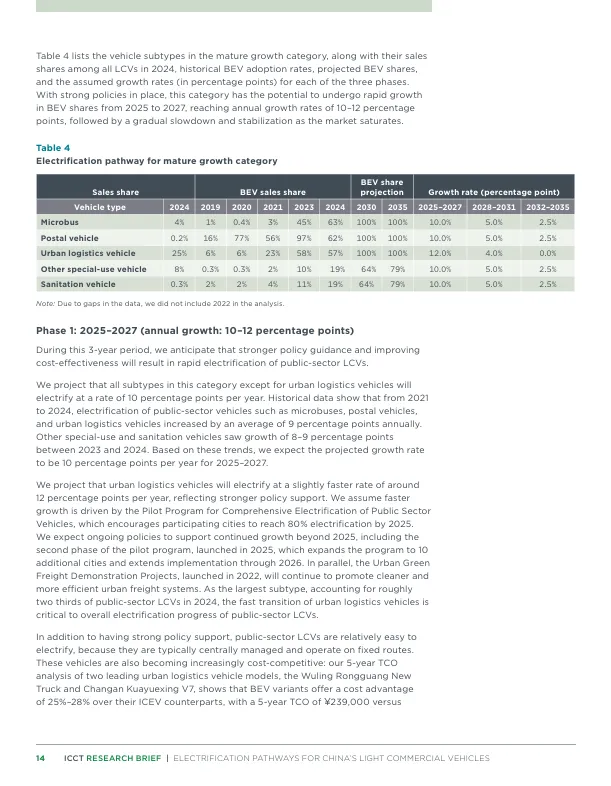
按照预测,城市物流车、微客、邮政车,有望在2030年实现接近100%电动化。
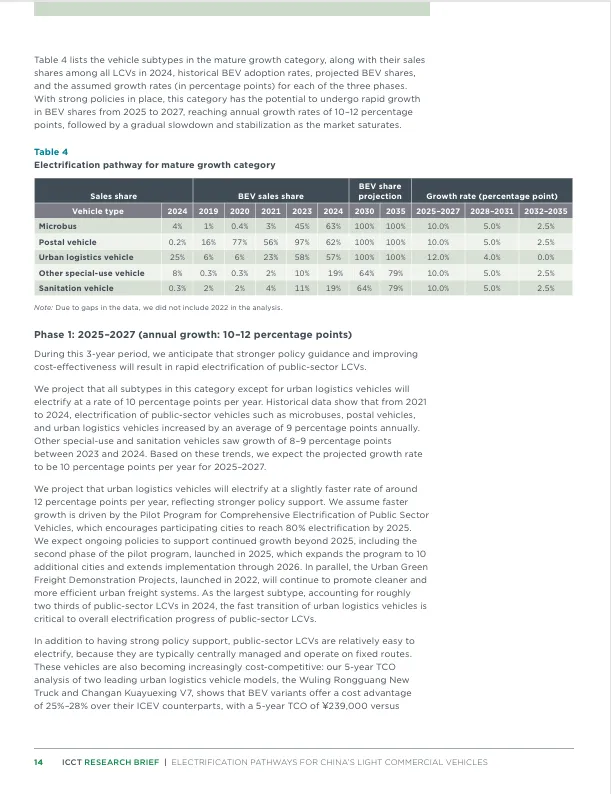
图:成熟增长类车型的电动化路径
这一部分赛道,电动化的窗口期基本已经走完。
城市物流车跑通,说明电动化在经济上完全成立。但直卡车的情况,说明光靠经济性不够。
03
直卡车:
总账已经划算,却卡在首期门槛
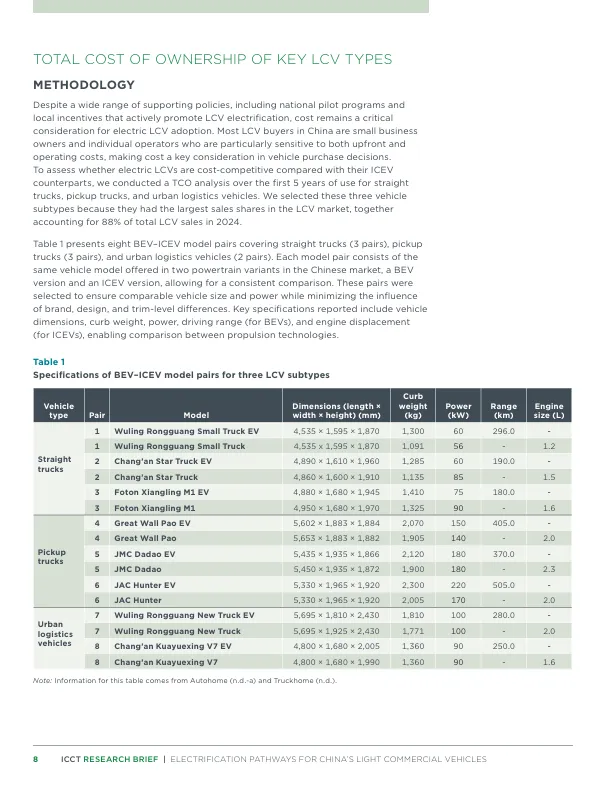
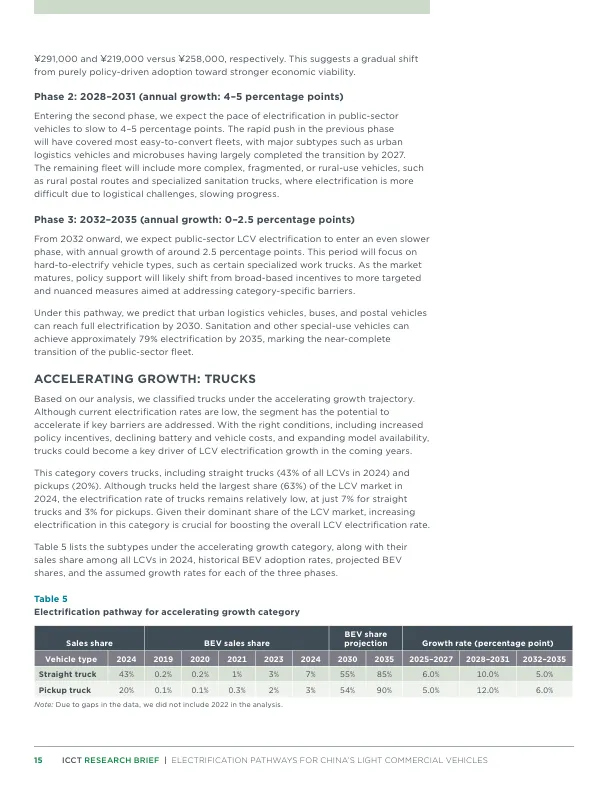
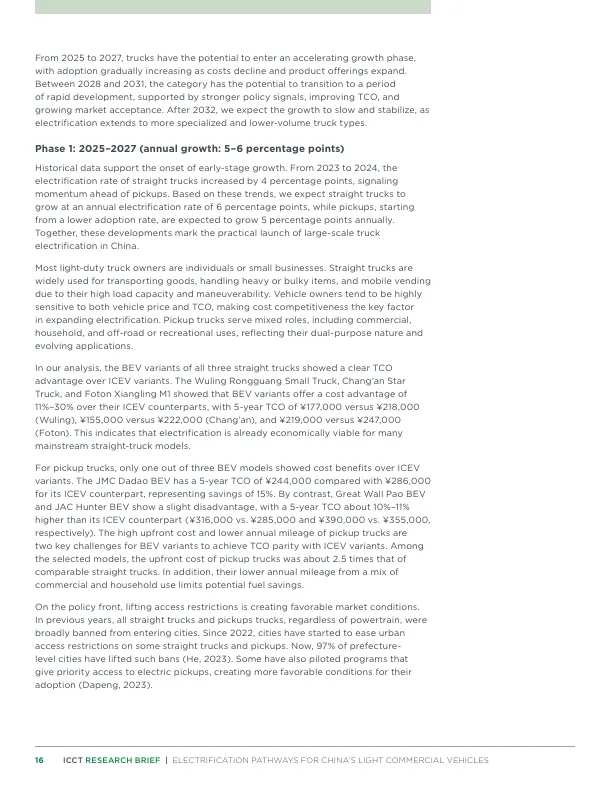
直卡车是轻型商用车里面体量最大的单一品类,占整体市场43%,2024年电动化率仅有7%。
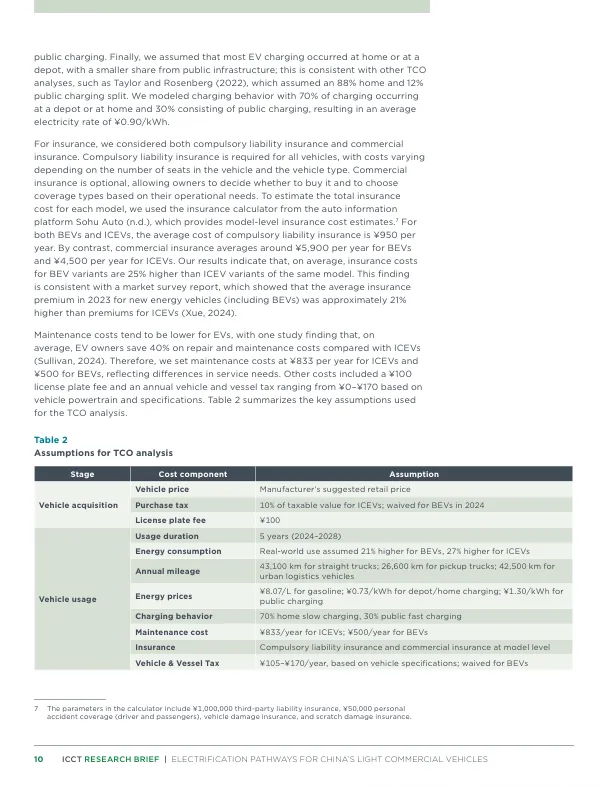
从五年全生命周期算账,主流产品已经实现成本平价。五菱荣光小卡EV相比燃油版总成本低19%,长安星卡EV低30%,福田祥菱M1 EV低11%。
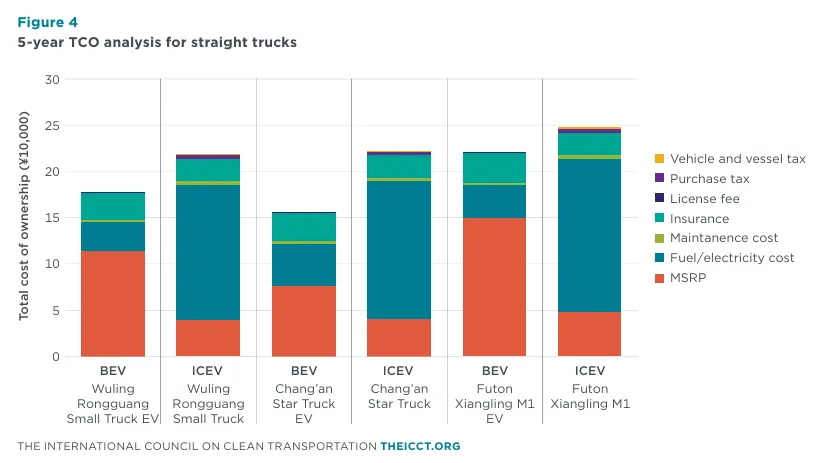
图:直卡车5年TCO分析
总账算得过来,市场转化却并不理想。
直卡车的主要买家是个体户、小生意人,现金流对他们格外重要。虽然五年周期能够省下一笔钱,但纯电车型的初始购车成本平均要高出燃油版1.3倍。一辆燃油版直卡车售价8万左右,纯电版就要10万出头,多掏两三万。对小本经营的个体户来说,这相当于三四个月的净利润。五年后算总账是省的,但第一笔钱就得先多掏出来。
再加上可选车型少,城郊和农村的充电桩覆盖率低,很多地方压根没有公共充电站。技术层面已经跑通成本平衡,但落地瓶颈属于金融与基础设施范畴。
直卡车不缺经济账,缺的是让个体户能借到钱、充上电的那套配套。
04
皮卡:
全周期的账尚且算不平
皮卡占市场20%,电动化率仅3%,表现比直卡车还要偏弱。
核心原因在于,多数皮卡车型五年的全生命周期账还没有算通。
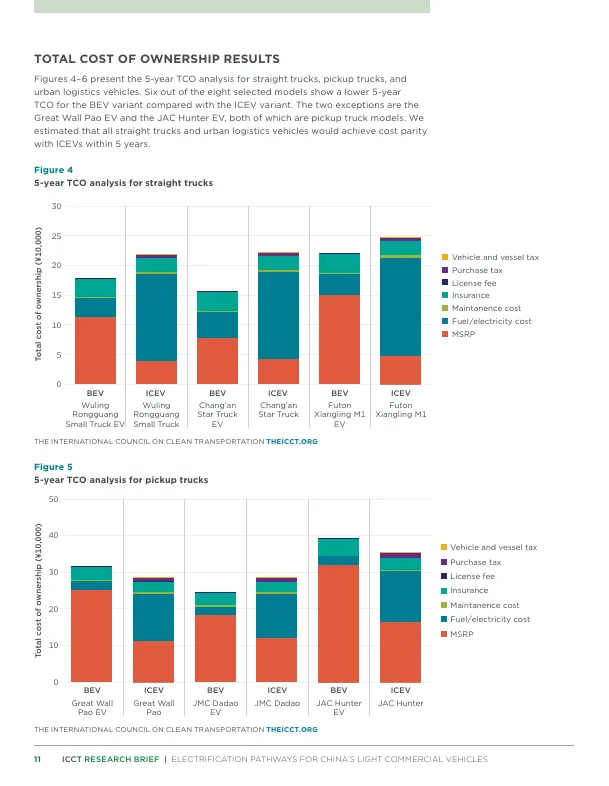
报告对比三款主流皮卡,只有江铃大道EV,相比燃油版可以实现15%的成本节约。长城炮EV、江淮悍途EV的五年总成本,反而高出燃油版本10%-11%。
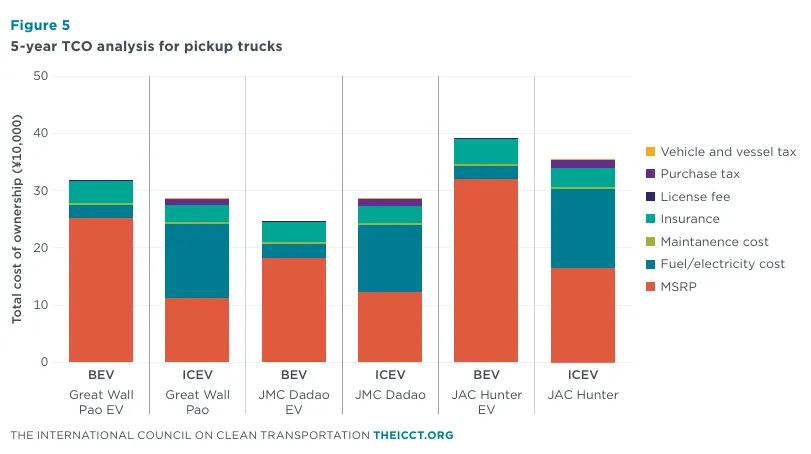
图:皮卡5年TCO分析
背后有两层现实约束。
第一,皮卡纯电版本的初始购置成本很高,约为直卡车电动版的2.5倍。
第二,皮卡属于商用+家用两用,年均行驶里程仅2.66万公里,相比直卡车少1.65万公里。假设每公里省0.3元油钱,一年省8000块,五年省4万。但购车时多掏的钱可能超过4万。省下来的,不够填上去的。
每年跑的里程少,能源节约的总额有限,很难填平购车环节的价差。
并不是车辆硬件续航参数不足,而是用户实际使用场景,压缩了电车的成本优势。
皮卡想要扩大电动化规模,要么压缩购车端价差,要么提升实际运营里程,单纯依靠省油回本的逻辑,现阶段很难成立。
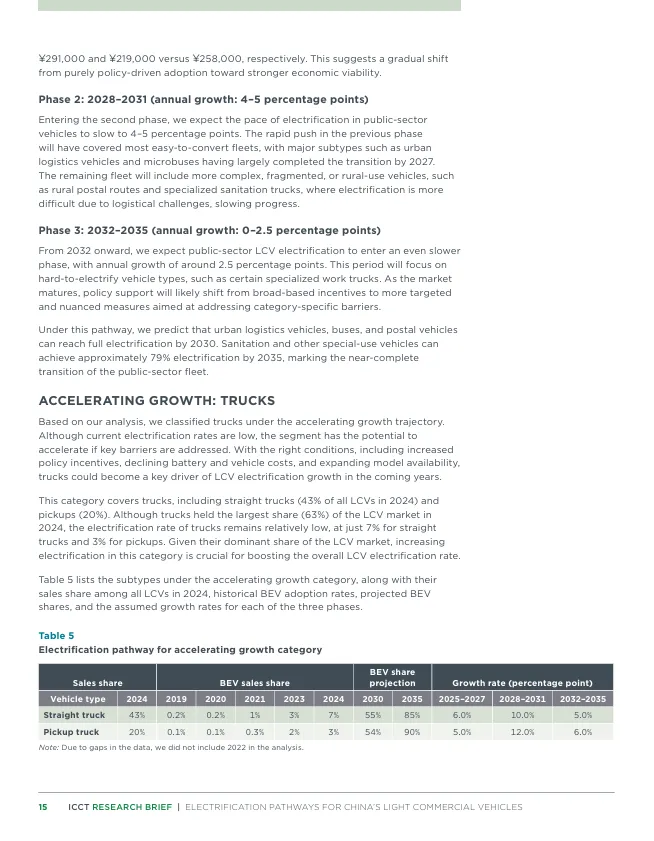
图:加速增长类车型的电动化路径
05
自卸车、越野车:
账和场景,都还没到
自卸车与越野车合计仅占LCV市场0.12%,2024年电动化率处于2%-3%的低位。
和皮卡不同,这两类车的问题不只是账算不过来,更是物理场景不成熟。它们多用于工地作业、乡村复杂路况,作业地点分散,缺少集中车队管理,临时工地充电条件很难保障。没有固定路线,没有集中停车点,连充电桩往哪儿装都是个问题。
按照报告判断,2028年之后这类车型才会迎来实质性增长,2035年电动化率预计仅在50%上下。
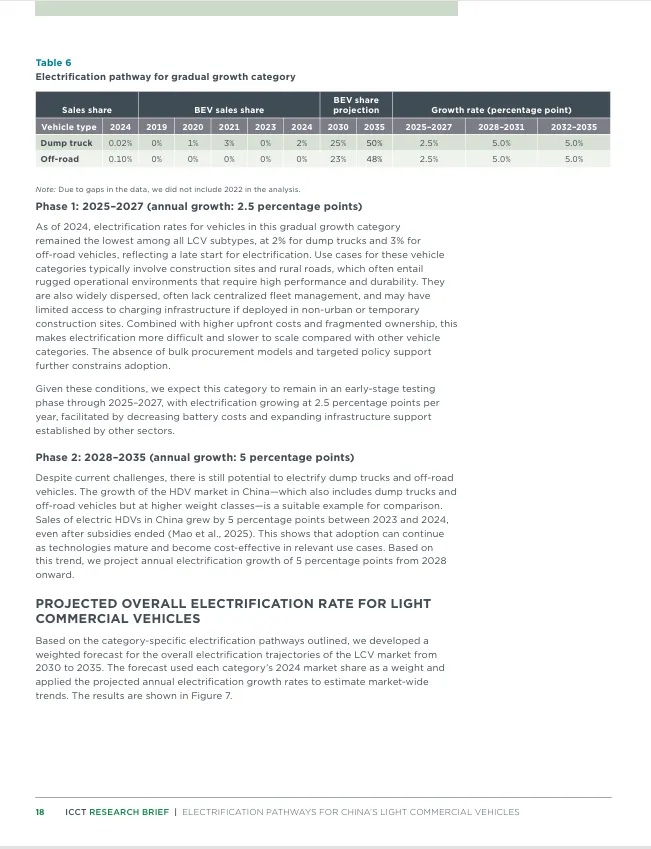
图:渐进增长类车型的电动化路径
大规模普及并不现实,短期更适合工业园区、封闭作业区先行试点,依靠共享充电、移动充电方案小规模落地。
06
政策工具,
需要适配个体户用户
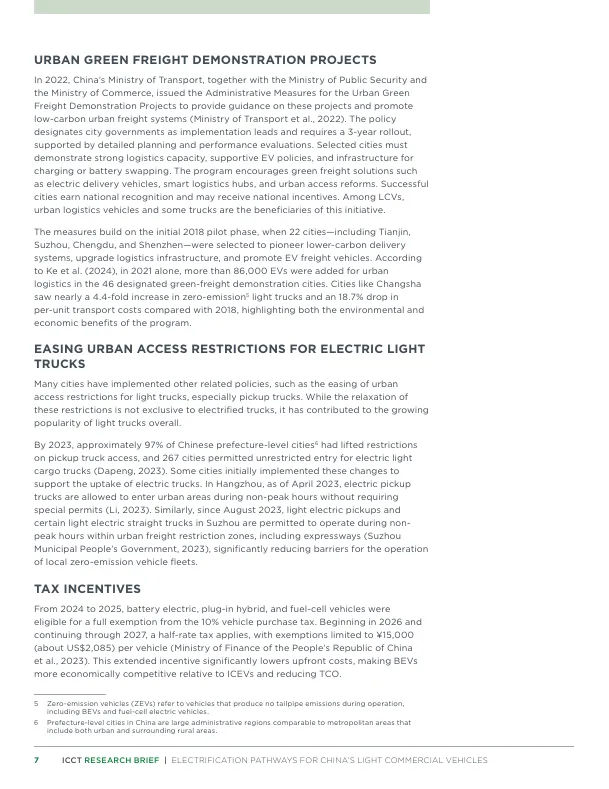
城市物流车的成功,依托试点城市、固定线路运营、集中采购、配套充电网络这套成熟打法。但这套模式并不适配卡车市场。
直卡、皮卡的购买主体是分散的个体户、小微企业,痛点集中在前期资金压力。
报告提出多套适配的政策工具:报废更新补贴、低息贷款、租赁方案、小额信贷;推动需求聚合,让中小经营者联合采购,提升议价能力。
其中电池即服务(BaaS)模式值得展开看。用户采购不带电池的换电车型,按次支付换电费用,把大额一次性资本支出,转变成持续性运营开销。这套模式在重卡上已经跑通,但LCV能不能复制,取决于两个条件:一是换电站密度,至少要做到城配物流车和轻卡常用路线沿途覆盖,否则换电比充电还麻烦;二是电池标准化,不同车企用不同规格的电池包,换电站就没法通用。这两个条件目前都还在早期。
07
写在最后
乘用车本质属于消费品,用户愿意为智驾、驾乘体验支付溢价。轻型商用车则是实打实的谋生工具,个体车主购车,算的就是一笔运营盈亏账。正因为是谋生工具,他们需要的不是更炫的技术,而是更低的月供、更近的充电桩、更透明的账本。
城配物流已经跑通电动化收益模型,但占据销量大头的轻卡、皮卡,购买主力是对购车成本高度敏感的散户。ICCT给出的2035年90%电动化,只是情景推演,并非必然会实现的结局。如果皮卡的账一直算不过来,如果个体户的贷款问题不解决,这个90%就要打折扣。
乘用车市场的成功经验,不能简单复制到轻型商用车领域。成本、基建配套,加上千千万万货运车主手里的账本,才是轻型商用车转型的关键。
报告节选
报告下载
全文查阅



发表评论
发表评论: