
 研报速递
QUOTE
它涨得猛,是因为它跌起来也猛,风险和价值同在。
本文看点
01
优势七条
02
争议点七条
03
弹性从哪来
先说结论:可以在17.0至18.5元区间分批建仓,同时观察2026年三、四季度财报。
第一层:逻辑支撑(生意本质 + 行业逻辑)
生意本质:低毛利、重资产、规模驱动的苦生意,护城河中等。行业逻辑:「反内卷」政策驱动价格战终结,行业从「以价换量」转向「量价齐升」,头部企业份额和利润双升。逻辑支撑:成立,且是最核心的支撑。
第二层:业绩支撑(未来确定性)
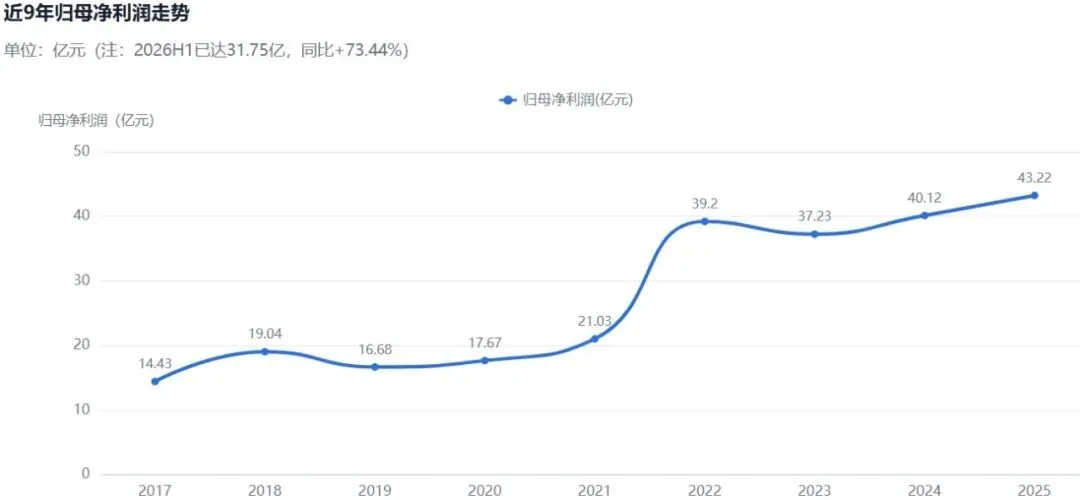
2026H1归母净利+73.44%;单票毛利+57.11%;件量增速+12.93%远超行业+4.6%;机构预期2026全年净利+46.96%。业绩改善是已发生的事实而非预期,确定性较强。业绩支撑:成立。
第三层:技术支撑(位置与成交量)
现价18.03元,处1年区间42.2%分位,缩量整理,站上多条均线,多头排列初期。 技术支撑:成立且安全边际尚可。
01
ADVANTAGES
优势
优势一:业绩弹性是全行业最大的一档。2026年上半年归母净利润31.75亿元,同比大增73.44%,增速在通达系中位居前列。
优势二:成本管控扎实,这是当下最实质的竞争差异。单票运输成本和单票中转操作成本同比各降1分钱,一年几十亿票的量算下来,是实打实的利润。
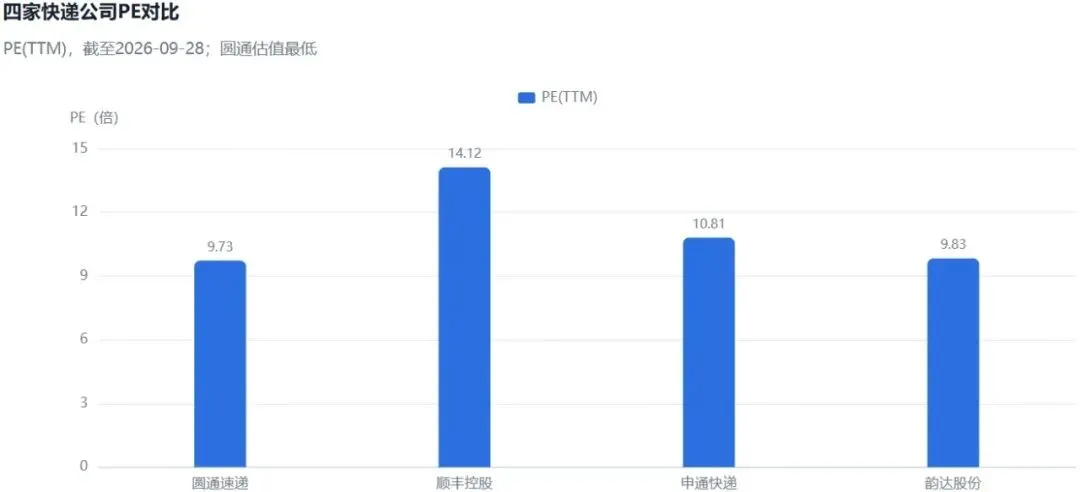
优势三:估值便宜,是四家主要快递公司里最便宜的。滚动市盈率(PE,就是股价除以每股赚的钱)只有9.73倍,低于顺丰的14.12倍、申通的10.81倍。
优势四:筹码是四家里最集中的。股东户数只有28430户,明显少于申通的38569户和韵达的74072户。股东户数少,说明浮动筹码少,这是很重要的加分项。
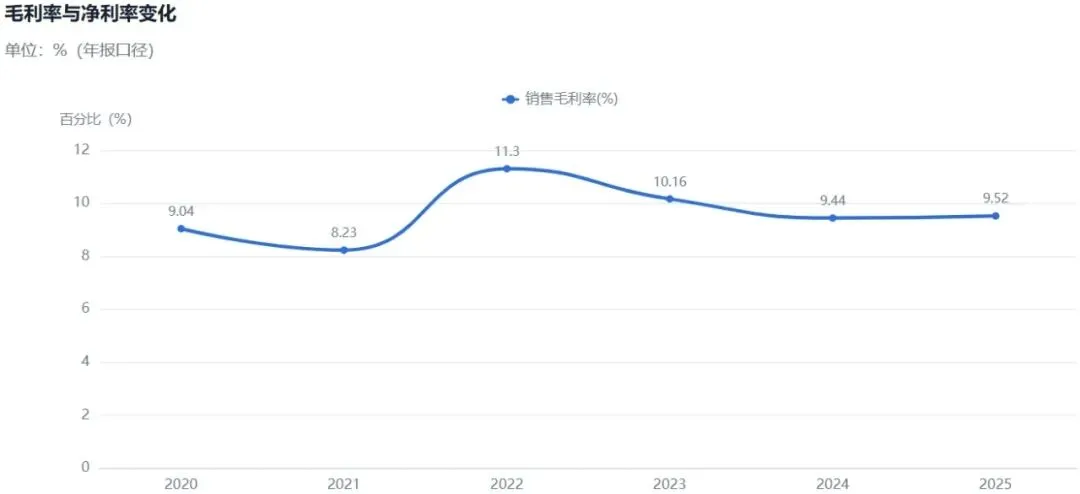
优势五:这是一门重资产、低毛利的苦生意,但它活得比别人久。快递的毛利率长期只有9%到11%,净利率5%到7%,一旦价格战起来全行业亏损也是常态,符合不死鸟的特点。
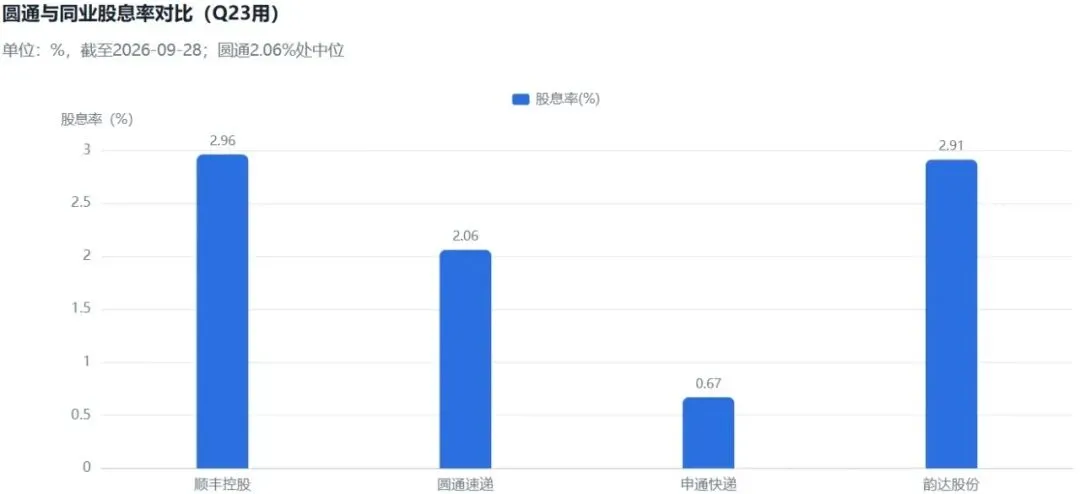
优势六:分红能力在增强,家底也比较厚。2026年上半年利润大涨,经营现金流也覆盖得住利润,没分掉的利润累积到226.16亿元。分红是实实在在从利润里面拿出来分的,前提是得先有利润。
优势七:筹码在从短钱换成长钱。2026年中报显示,北向资金增持6802.65万股,社保基金增持169.75万股,养老金增持112.49万股。最保守的长钱进来,是很有参考价值的信号。
02
CONCERNS
争议点
争议点一:护城河不够深,它有的是规模,不是别人抢不走的东西。全国转运中心网络和网点密度是重资产沉淀,新进入者很难快速复制;但它是“规模 + 网络 + 成本”的规模壁垒,不是品牌壁垒。
对争议点一的一点看法:虽然无法判断它的规模优势以后还能不能保持,但我看到这家公司正在走AI降本增效这条路,靠算法去优化分单和运输路线。这符合当前整个社会往数字化要效率的大趋势。
争议点二:高毛利市场它基本没份,因为这不是它的战场。时效件、商务件、国际件这些赚钱的领域弱于顺丰,但圆通本来就是靠"多、便宜、覆盖广"吃饭的加盟制生意。真正的风险是:老路到顶、新路没通。
对争议点二的一点看法:圆通现在两头都不轻松,但能看到新路不是一张空头支票——自有货运航空、东方天地港、多式联运,2026年9月还连签了9单。老路增速往下掉,是因为行业从抢份额转成了守份额,这对活下来的头部反而是好事。 目前更需要盯它新路的收入什么时候能盖住投入。
争议点三:阿里已经卖掉它6%的股份,而且明说还要继续卖。杭州灏月先后三轮大宗减持,最近一轮减了2%、套现约11.13亿元。但这是集团战略收缩,不是圆通做错了什么。
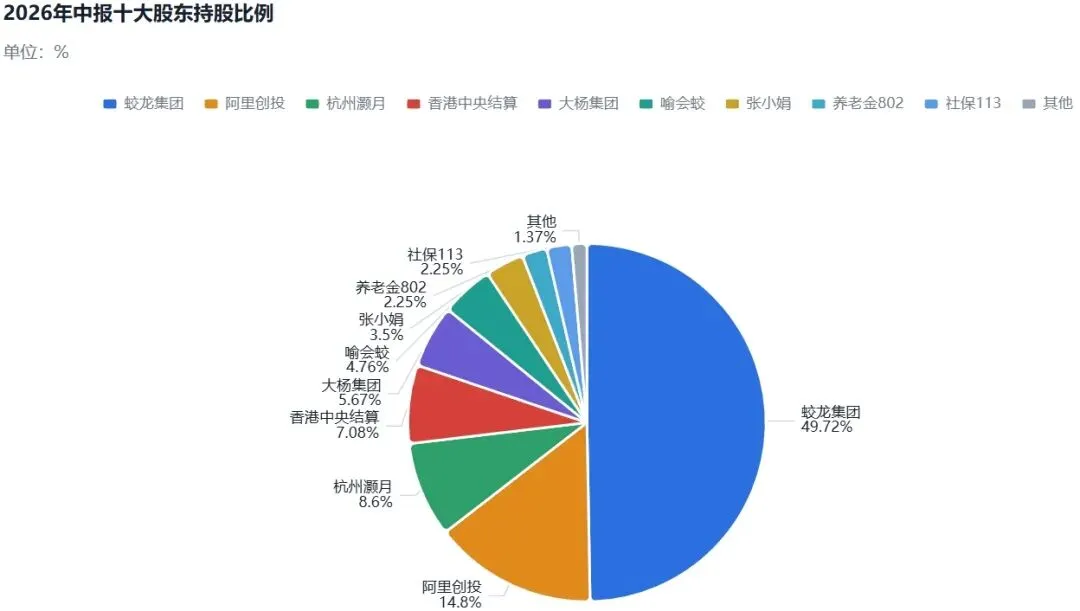
对争议点三的一点看法:我们要去看它为什么减——2023年组织变革后,阿里的重心移到了“电商和 AI + 云”上,物流能力不再需要靠持股锁定。被减的不只圆通:百世已清仓,韵达减到跌出前十大股东,中通9月也折价减持了5亿美元。接盘的则是北向资金、社保基金和养老金。
争议点四:分红比例这几年不升反降。股利支付率(赚的钱里拿出来分的比例)从2023年的32.14%降到2025年的19.8%。金额在涨是因为利润在涨,比例在降才说明问题。
对争议点四的一点看法:虽然支付率在往下走,但我注意到公司2026年做了两件过去没做过的事:首次实施中期分红,以及从7月到9月连续公告回购进展。比例是结果,分红的意愿才是关键。
争议点五:现在有100多家机构盯着它,这是把双刃剑。2026年8月一次调研就有100余家机构参与,机构一致预期2026年净利润增长46.96%。预期越满,落空时估值修正得越快。
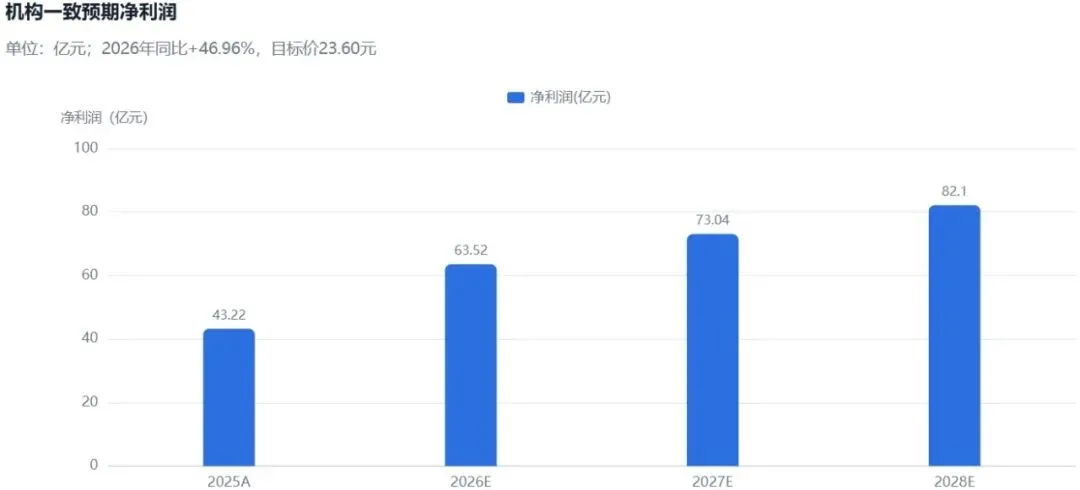
对争议点五的一点看法:虽然预期确实饱满,但机构给出的2026年净利增速46.96%,对应的业绩改善在上半年已经发生了73.44%,不是凭空画的饼。真正的风险在三、四季度能不能接得上。
争议点六:加盟制的末端,它管不住。2026年9月出现“寄100部手机只收到65部”的负面事件,属个案,但反映出总部对加盟网点的服务质量控制力有限。
对争议点六的一点看法:我说不好这种事会不会再出现,但加盟制的末端管控是全行业的通病,不是圆通独有的病。判断标准应该是它有没有变得更频繁,目前看还是个案。
争议点七:新业务还在投入期,短期是拖累。东方天地港、国际供应链这些新方向尚在烧钱阶段,2026年上半年投资收益为-6.99亿元,战略正确 ≠ 短期能赚钱。
对争议点七的一点看法:虽然新业务短期不赚钱,但重资产行业本来就是这样——钱先花出去,收入后进来。我更愿意看它资本开支的高峰是不是已经过去。
03
ELASTICITY
为什么说它是弹性型标的
先说「弹性」来自哪里
快递是一门单票收入两块钱左右、单票净利只有一毛钱上下的生意,利润薄得像一层纸。薄是它的软肋,也是它的放大器——运费涨一毛钱,对两块钱的收费来说只涨了5%,不起眼;但对一毛钱的利润来说,那是翻倍。收入端一个小变化,传到利润端就被放大好几倍,这就是上半年利润能涨73%的原因。
「所以它涨得猛,是因为它跌起来也猛,风险和价值并存。」
再说「底」来自哪里
2026年中报显示,北向资金增持6802.65万股,社保基金和养老金也在增持;同时阿里还在减持。这是一场筹码的换手——最保守的长钱在往下走的位置接货,而急着卖的是有自己用钱计划的产业资本。社保和养老金不炒短线,买的价位通常是算过账的,它们在这个价位买入,等于告诉你这里往下跌的空间大概有限。但要注意——它们说的是「不会亏太多」,不是「会涨很多」。
两件事合起来,就是一笔「跌得有限、涨得可观」的生意。但那个「底」是有条件的:它依赖反内卷政策继续执行。
政策一旦松、价格战重启,利润的放大器会反向工作,往下也是成倍放大。所以它的安全垫是政策给的,不是生意本身给的。
∞
THE END
最后总结
最后总结:圆通速递是一只「周期修复 + 低估值」的弹性型标的——下有社保和养老金垫着的底,上有单票价格修复带来的利润放大器;可以买,但买的是周期修复这一段,不是它的长期生意。
本文是个人学习笔记,不构成投资建议。请用输得起的资金投资,绝不使用杠杆。自己拿主意,才能拿得住。
利用AI查遍数据,只为看清最真实的行情。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。

发表评论
发表评论: