
 研报速递
最近又有人翻出证监会的一份处罚决定:某券商保荐业务部门的负责人,因为提前知道了某公司重大资产重组的消息,买入1141.22万元股票。
结果呢?亏了532.59万元,另被罚款460万元,十年市场禁入。
他违法,这点没有任何争议。但这个案子有个特别值得琢磨的地方:一个掌握“重组”内幕消息的人,为什么还会亏钱呢?
小学生以前做证券律师,参与过多个重组项目,今天通过这篇文章来说明:重组为什么不必然是利好。
一、重组的本质:一手交股份,一手交资产,按公允价
很多人一听“重组”,脑子里的画面是:有人把优质资产“塞进”上市公司,上市公司白捡一块肉。
事实真是这样吗?
A股语境下的重大资产重组,最常见的形式是上市公司发行股份购买资产:上市公司新发行一批股票,交给标的公司的股东;标的公司的资产,过户给上市公司。
关键在于:这批股票是有价格的,资产也是有价格的,两边要按评估出的公允价值对等交换。上市公司并没有占便宜——它买资产付的对价,就是那些新发行的股份,原有股东的持股比例会被摊薄。
所以“注入资产”四个字,本身不创造价值。它只是把别人的资产,换成了上市公司的股份。这笔交换划不划算,取决于两件事:买贵没有,买回来的资产能否实现预期收益。
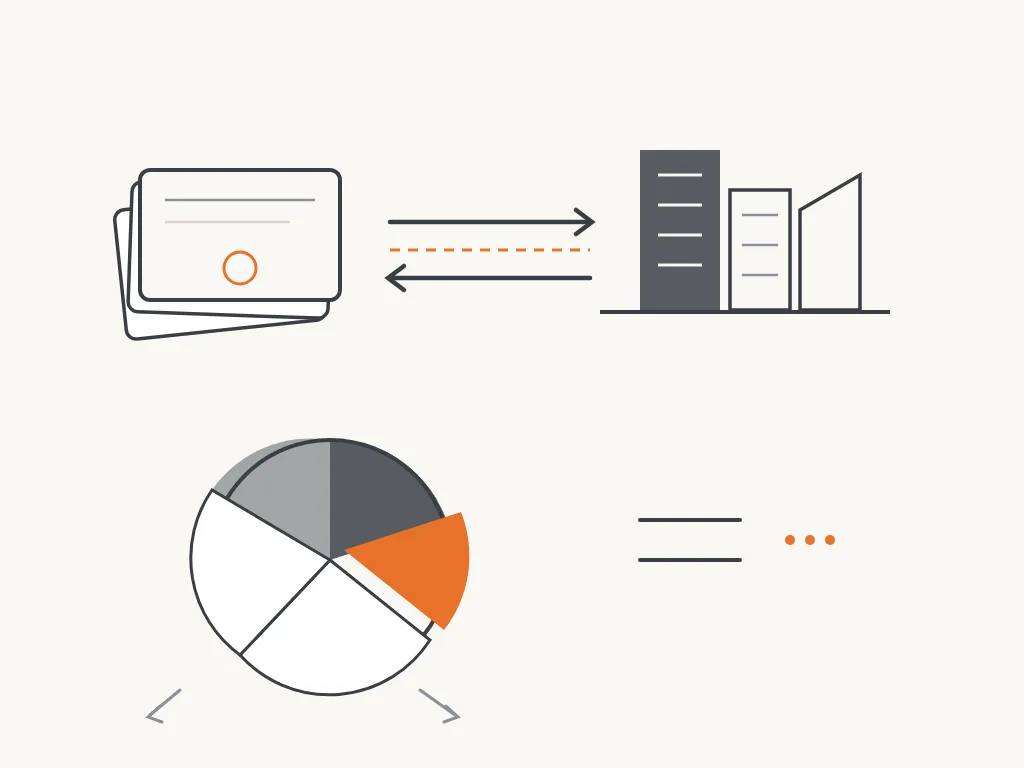
▲ 股份换资产,按公允价值对等交换;橙色新股份插进饼图,老股东的份额被摊薄
二、股价上涨:是情绪,不是价值
那为什么公告一出,股价经常大涨?
因为市场买的是“想象空间”:注入的是热门赛道、故事里要“强强联合”、要“打通上下游”、要“打造第二增长曲线”。
这些词都对,但都指向未来。而未来的事情,天然带有不确定性。
小学生以前做证券律师时,亲手办过好几个重组项目。说句行业里的实话:真正达到重组预期效果的项目,少之又少。
更常见的剧本是:标的公司业绩不达标,三年对赌(业绩承诺补偿协议)失败,标的股东在重组中所取得的上市公司股票全部赔光,最后商誉减值爆雷,一地鸡毛。
对,连帮上市公司做交易的证券服务机构,都见过这么多失败的;站在场外看公告的投资者,凭什么判断重组必然成功?凭什么判断股票“必涨”呢?
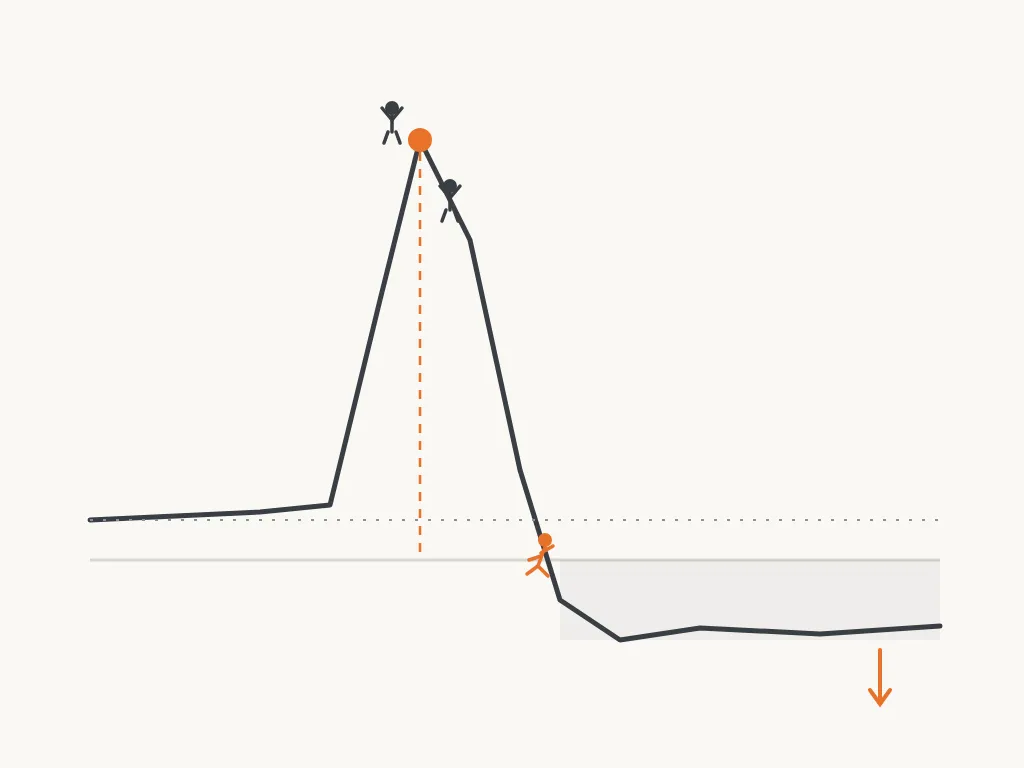
▲ 公告驱动的行情:情绪把股价抬上尖峰,退潮后常常比起点更低
三、“重组必涨”和“打新必涨”,是同一个逻辑错误
认定重组公告一出股价必涨,这个思路和“A股新股申购必涨”是同构的:用过去的市场惯性,替代对资产本身价值的判断。
这正是市场不成熟的表现。
在成熟的资本市场里,重组公告当天股价下跌是常态——市场会立刻算账:发行股份摊薄了多少?支付的估值溢价多少?标的资产的盈利预测可信吗?算完账觉得不划算,就用脚投票。
我们这边,公告的“性质”本身就成了利好标签,估值那笔账没人算。标签驱动买入,情绪退潮卖出,接力的游戏里最后接的是谁,不言自明。
顺带说回开头那个案子:连内幕信息知情人都买在了高点、扛不住割肉,说明“知道重组”和“重组能涨”之间,隔着一整条街。信息优势救不了估值泡沫。
四、对普通人的三条纪律
1. 不把“重组预期”当作买入理由——你在小道消息上听到的“重组”,永远轮不到你;
2. 看到重组公告先算两笔账:摊薄多少、估值贵不贵,算不清就不参与;
3. 已经持有的,别用“利好兑现”当止盈止损的唯一依据,回到公司本身值多少钱。
▲ 对赌失败的常见终局:楼塌了,只剩一地鸡毛
小结
· 重组=发行股份按公允价买资产,上市公司不占便宜,老股东还被摊薄;· 公告后的上涨多是情绪驱动,成败要看未来——从业见闻里,对赌失败、一地鸡毛才是大概率;· “重组必涨”与“打新必涨”同源,都是市场不成熟的惯性思维。
了解这个逻辑后,就能理解掌握内幕信息券商保荐代表人为什么也会亏损了吧?
股指期货、期权投资实用工具,欢迎体验小程序“财商工具箱”。
—— 期权小学生 | 每天一篇,把一个衍生品知识点讲透
风险提示:本文为市场机制科普与个人从业观察,不构成投资建议。不推荐任何个股,不预测任何价格走势;历史案例不代表未来结果,参与任何公司行为前请以公告原文与自身独立判断为准。

发表评论
2026-09-29 02:45:21 回复该评论
发表评论: