
 研报速递
来源:锋行链盟
锋行链盟
研究院聚焦未来产业赛道,面向政府、企业及投资机构,提供产业研究、产业规划、高端会员资源对接等咨询服务。 客服微信:fengxingkonggu
以下是内容详情
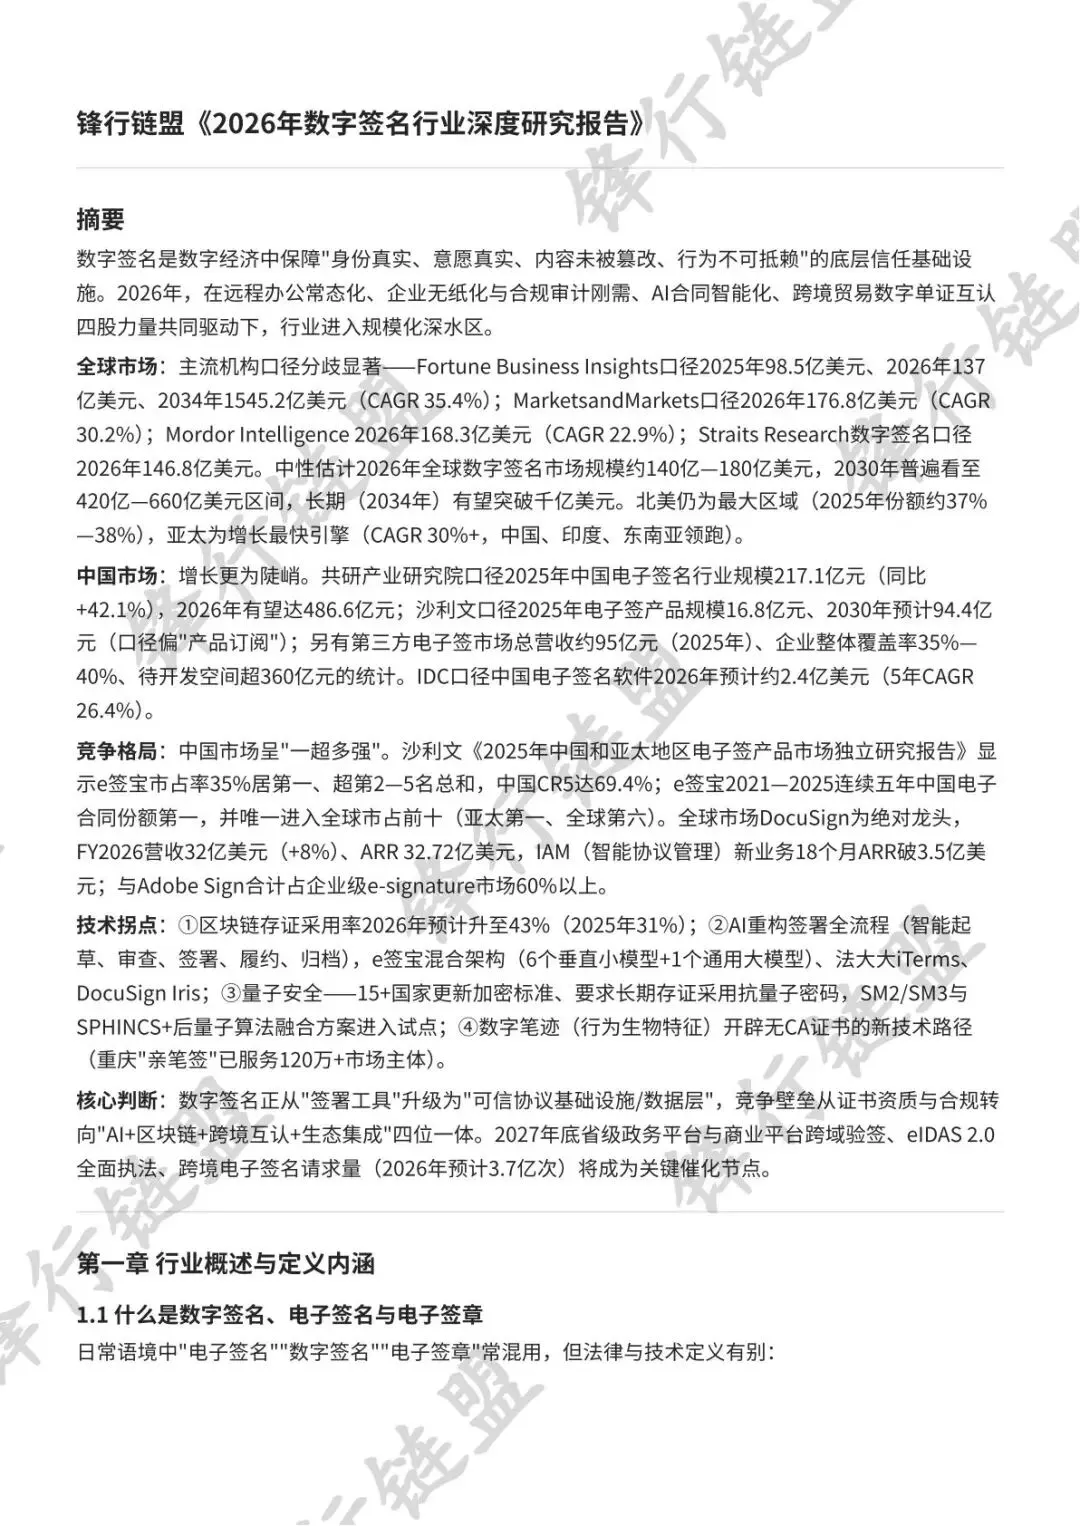
摘要
数字签名是数字经济中保障"身份真实、意愿真实、内容未被篡改、行为不可抵赖"的底层信任基础设施。2026年,在远程办公常态化、企业无纸化与合规审计刚需、AI合同智能化、跨境贸易数字单证互认四股力量共同驱动下,行业进入规模化深水区。
全球市场:主流机构口径分歧显著——Fortune Business Insights口径2025年98.5亿美元、2026年137亿美元、2034年1545.2亿美元(CAGR 35.4%);MarketsandMarkets口径2026年176.8亿美元(CAGR 30.2%);Mordor Intelligence 2026年168.3亿美元(CAGR 22.9%);Straits Research数字签名口径2026年146.8亿美元。中性估计2026年全球数字签名市场规模约140亿—180亿美元,2030年普遍看至420亿—660亿美元区间,长期(2034年)有望突破千亿美元。北美仍为最大区域(2025年份额约37%—38%),亚太为增长最快引擎(CAGR 30%+,中国、印度、东南亚领跑)。
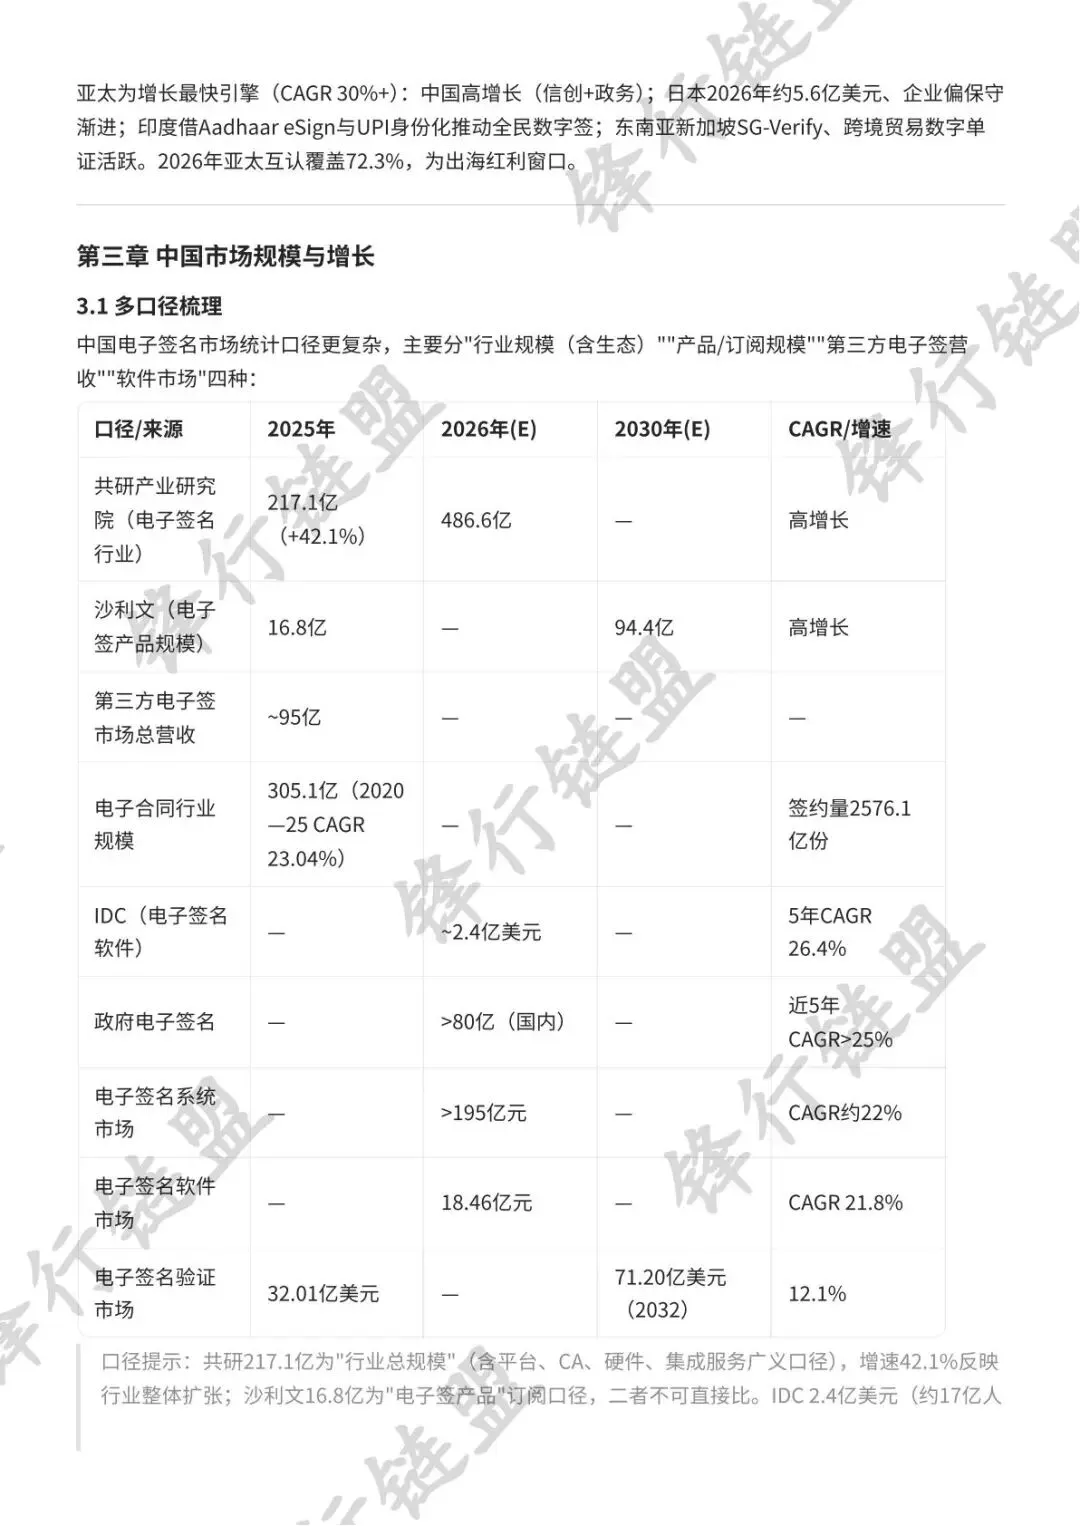
中国市场:增长更为陡峭。共研产业研究院口径2025年中国电子签名行业规模217.1亿元(同比+42.1%),2026年有望达486.6亿元;沙利文口径2025年电子签产品规模16.8亿元、2030年预计94.4亿元(口径偏"产品订阅");另有第三方电子签市场总营收约95亿元(2025年)、企业整体覆盖率35%—40%、待开发空间超360亿元的统计。IDC口径中国电子签名软件2026年预计约2.4亿美元(5年CAGR 26.4%)。
竞争格局:中国市场呈"一超多强"。沙利文《2025年中国和亚太地区电子签产品市场独立研究报告》显示e签宝市占率35%居第一、超第2—5名总和,中国CR5达69.4%;e签宝2021—2025连续五年中国电子合同份额第一,并唯一进入全球市占前十(亚太第一、全球第六)。全球市场DocuSign为绝对龙头,FY2026营收32亿美元(+8%)、ARR 32.72亿美元,IAM(智能协议管理)新业务18个月ARR破3.5亿美元;与Adobe Sign合计占企业级e-signature市场60%以上。
技术拐点:
①区块链存证采用率2026年预计升至43%(2025年31%);
②AI重构签署全流程(智能起草、审查、签署、履约、归档),e签宝混合架构(6个垂直小模型+1个通用大模型)、法大大iTerms、DocuSign Iris;
③量子安全——15+国家更新加密标准、要求长期存证采用抗量子密码,SM2/SM3与SPHINCS+后量子算法融合方案进入试点;
④数字笔迹(行为生物特征)开辟无CA证书的新技术路径(重庆"亲笔签"已服务120万+市场主体)。
核心判断:数字签名正从"签署工具"升级为"可信协议基础设施/数据层",竞争壁垒从证书资质与合规转向"AI+区块链+跨境互认+生态集成"四位一体。2027年底省级政务平台与商业平台跨域验签、eIDAS 2.0全面执法、跨境电子签名请求量(2026年预计3.7亿次)将成为关键催化节点。
第一章 行业概述与定义内涵
1.1 什么是数字签名、电子签名与电子签章
日常语境中"电子签名""数字签名""电子签章"常混用,但法律与技术定义有别:
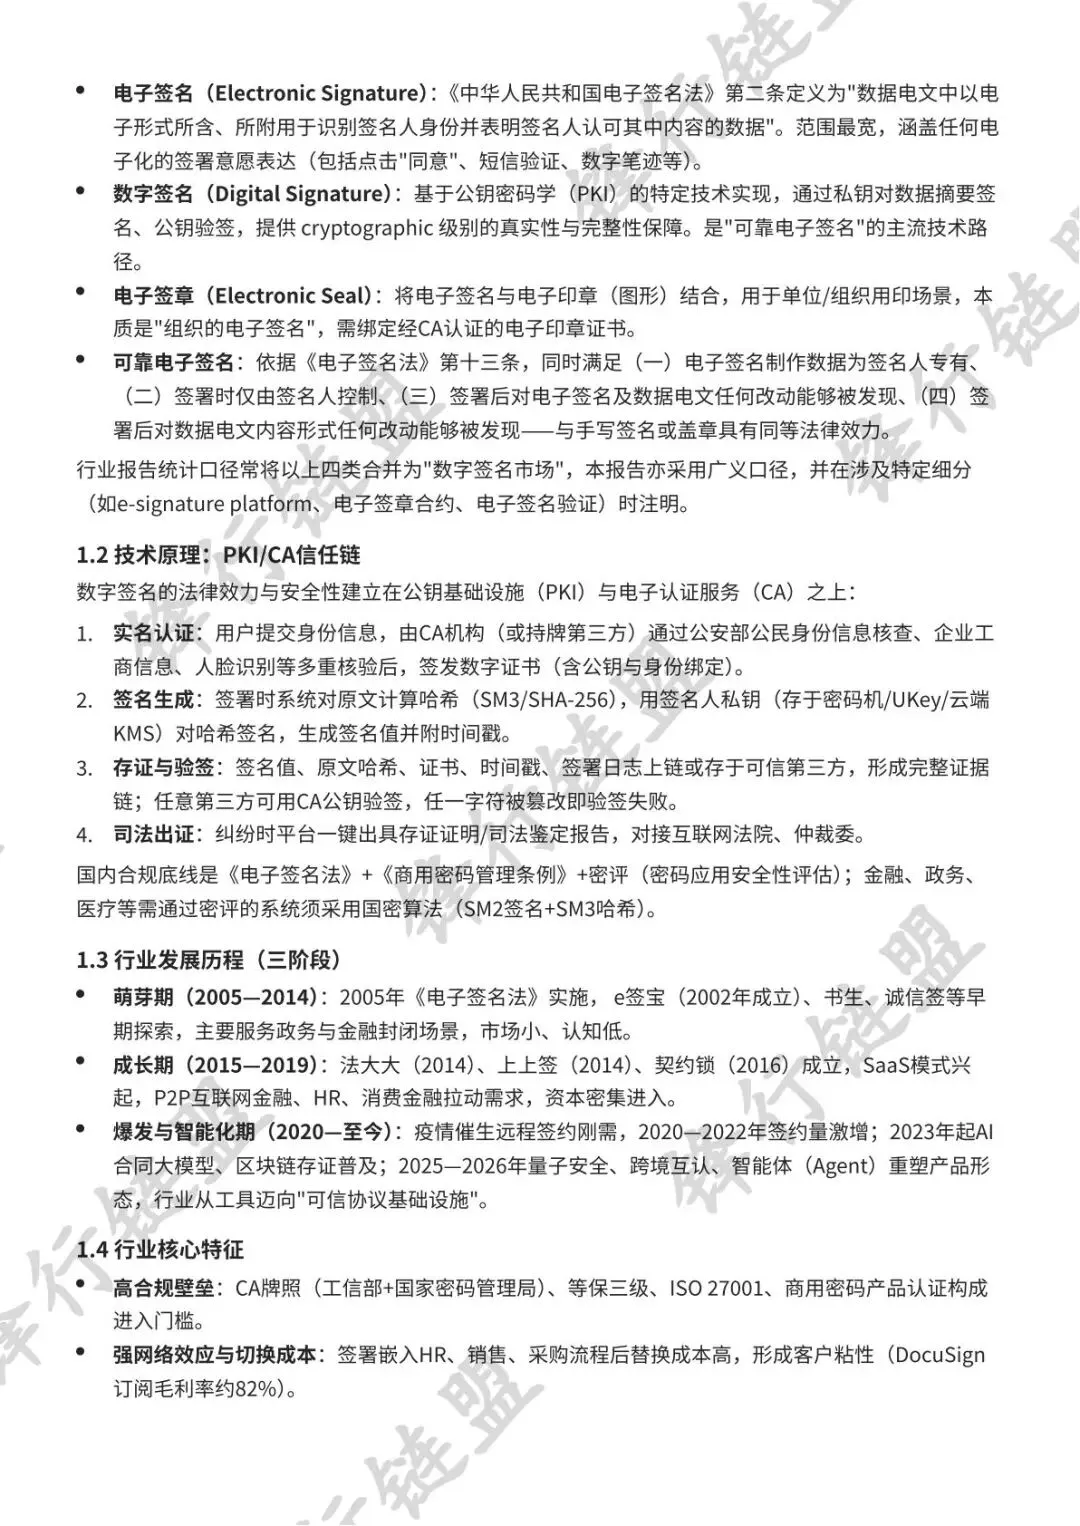
- 电子签名(Electronic Signature)
:《中华人民共和国电子签名法》第二条定义为"数据电文中以电子形式所含、所附用于识别签名人身份并表明签名人认可其中内容的数据"。范围最宽,涵盖任何电子化的签署意愿表达(包括点击"同意"、短信验证、数字笔迹等)。 - 数字签名(Digital Signature)
:基于公钥密码学(PKI)的特定技术实现,通过私钥对数据摘要签名、公钥验签,提供 cryptographic 级别的真实性与完整性保障。是"可靠电子签名"的主流技术路径。 - 电子签章(Electronic Seal)
:将电子签名与电子印章(图形)结合,用于单位/组织用印场景,本质是"组织的电子签名",需绑定经CA认证的电子印章证书。 - 可靠电子签名
:依据《电子签名法》第十三条,同时满足(一)电子签名制作数据为签名人专有、(二)签署时仅由签名人控制、(三)签署后对电子签名及数据电文任何改动能够被发现、(四)签署后对数据电文内容形式任何改动能够被发现——与手写签名或盖章具有同等法律效力。
行业报告统计口径常将以上四类合并为"数字签名市场",本报告亦采用广义口径,并在涉及特定细分(如e-signature platform、电子签章合约、电子签名验证)时注明。
1.2 技术原理:PKI/CA信任链
数字签名的法律效力与安全性建立在公钥基础设施(PKI)与电子认证服务(CA)之上:
- 实名认证
:用户提交身份信息,由CA机构(或持牌第三方)通过公安部公民身份信息核查、企业工商信息、人脸识别等多重核验后,签发数字证书(含公钥与身份绑定)。 - 签名生成
:签署时系统对原文计算哈希(SM3/SHA-256),用签名人私钥(存于密码机/UKey/云端KMS)对哈希签名,生成签名值并附时间戳。 - 存证与验签
:签名值、原文哈希、证书、时间戳、签署日志上链或存于可信第三方,形成完整证据链;任意第三方可用CA公钥验签,任一字符被篡改即验签失败。 - 司法出证
:纠纷时平台一键出具存证证明/司法鉴定报告,对接互联网法院、仲裁委。
国内合规底线是《电子签名法》+《商用密码管理条例》+密评(密码应用安全性评估);金融、政务、医疗等需通过密评的系统须采用国密算法(SM2签名+SM3哈希)。
1.3 行业发展历程(三阶段)
- 萌芽期(2005—2014)
:2005年《电子签名法》实施, e签宝(2002年成立)、书生、诚信签等早期探索,主要服务政务与金融封闭场景,市场小、认知低。 - 成长期(2015—2019)
:法大大(2014)、上上签(2014)、契约锁(2016)成立,SaaS模式兴起,P2P互联网金融、HR、消费金融拉动需求,资本密集进入。 - 爆发与智能化期(2020—至今)
:疫情催生远程签约刚需,2020—2022年签约量激增;2023年起AI合同大模型、区块链存证普及;2025—2026年量子安全、跨境互认、智能体(Agent)重塑产品形态,行业从工具迈向"可信协议基础设施"。
1.4 行业核心特征
- 高合规壁垒
:CA牌照(工信部+国家密码管理局)、等保三级、ISO 27001、商用密码产品认证构成进入门槛。 - 强网络效应与切换成本
:签署嵌入HR、销售、采购流程后替换成本高,形成客户粘性(DocuSign订阅毛利率约82%)。 - 双边/多边市场
:签署方越多平台价值越高,头部厂商通过"被动签署免费"降低推广阻力(法大大对供应链上下游被动签署方免费)。 - 从工具到数据层
:合同数据从"文档"变为"可提取、可治理、可行动的业务数据",构成AI时代差异化。
1.5 行业价值与经济社会效益
- 降本
:单份合同打印/快递/仓储成本数元—数十元,规模化后年省百万—千万级(顺丰同城单份约100元→3—5元)。 - 增效
:签署周期天级→分钟级,业务流转加速,资金与交付回款提速。 - 合规
:不可抵赖+司法闭环,纠纷举证从"找纸质原件"变为"一键出证",举证成本骤降。 - 绿色
:无纸化纳入ESG披露(法大大累计减214万吨CO2e,国际快递每文件减2—4kg CO2e)。 - 普惠
:中小企业低门槛上线,缩小大企业与小微的数字信任鸿沟。
1.6 与相关概念边界
- 电子合同
=业务法律文本+电子签名;电子单证=贸易物流凭证(十部门《电子单证应用规定》);电子印章=组织用印图形+数字签名;可信时间戳=时间固化;CA=信任第三方。数字签名是贯穿以上各方的密码学内核,离开它均不可宣称"可靠"。
第二章 全球市场规模与增长
2.1 主流机构口径对比
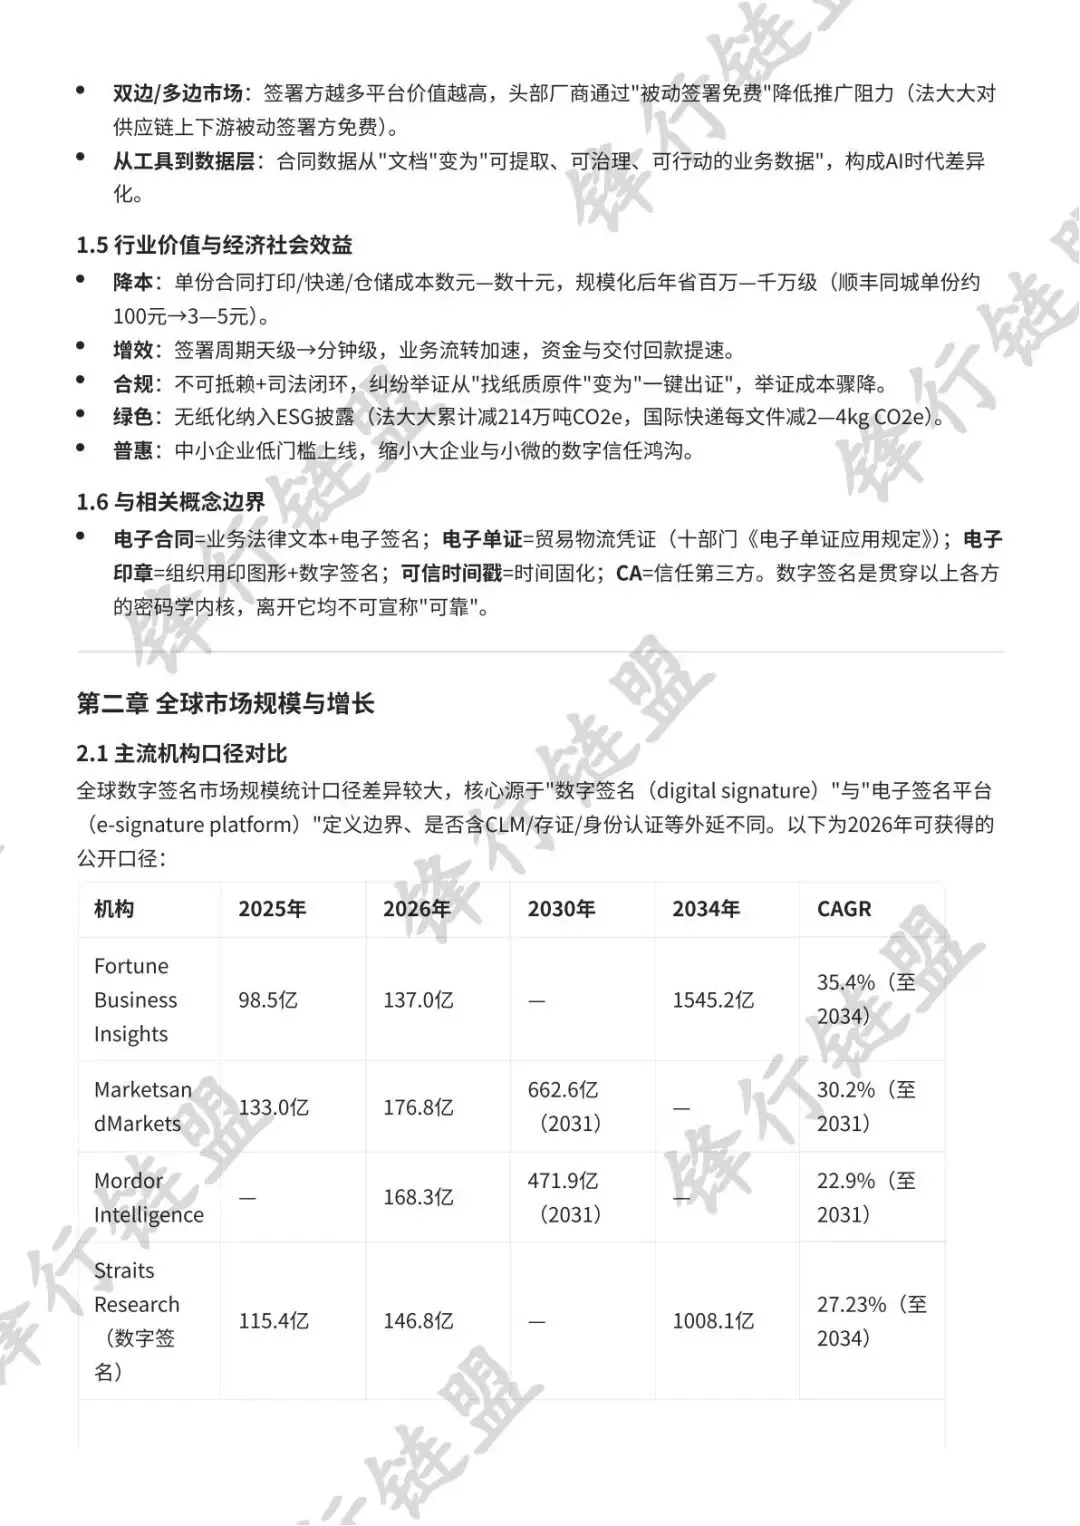
全球数字签名市场规模统计口径差异较大,核心源于"数字签名(digital signature)"与"电子签名平台(e-signature platform)"定义边界、是否含CLM/存证/身份认证等外延不同。以下为2026年可获得的公开口径:
机构 | 2025年 | 2026年 | 2030年 | 2034年 | CAGR |
Fortune Business Insights | 98.5亿 | 137.0亿 | — | 1545.2亿 | 35.4%(至2034) |
MarketsandMarkets | 133.0亿 | 176.8亿 | 662.6亿(2031) | — | 30.2%(至2031) |
Mordor Intelligence | — | 168.3亿 | 471.9亿(2031) | — | 22.9%(至2031) |
Straits Research(数字签名) | 115.4亿 | 146.8亿 | — | 1008.1亿 | 27.23%(至2034) |
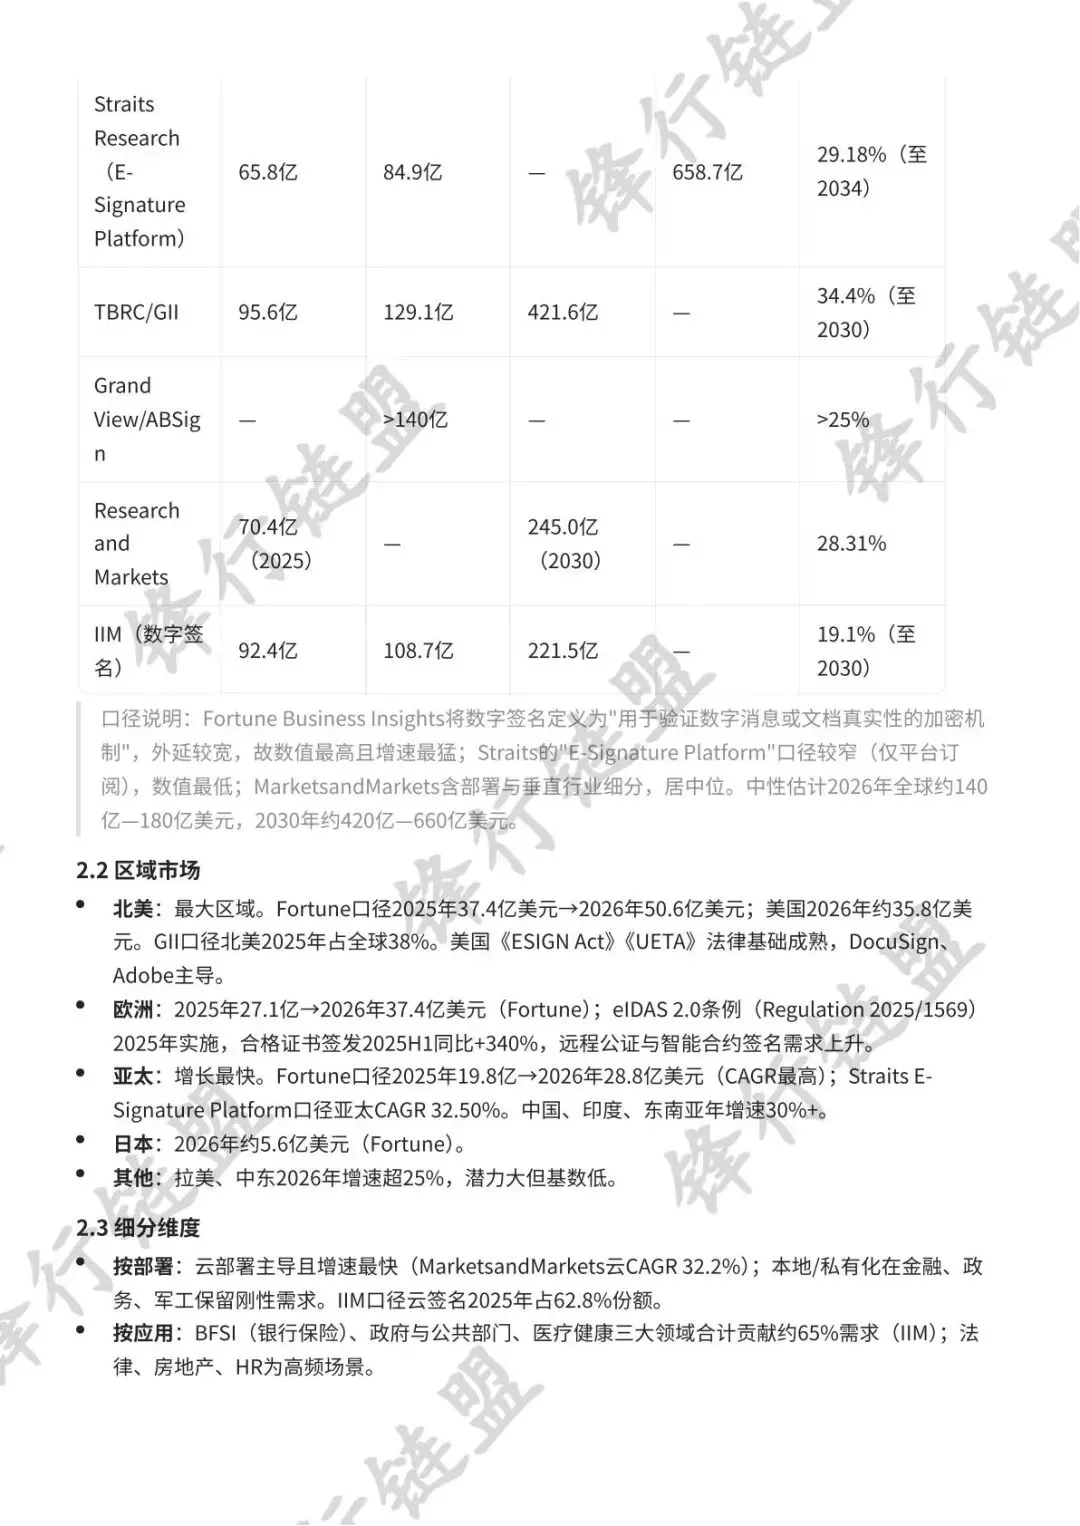
Straits Research(E-Signature Platform) | 65.8亿 | 84.9亿 | — | 658.7亿 | 29.18%(至2034) |
TBRC/GII | 95.6亿 | 129.1亿 | 421.6亿 | — | 34.4%(至2030) |
Grand View/ABSign | — | >140亿 | — | — | >25% |
Research and Markets | 70.4亿(2025) | — | 245.0亿(2030) | — | 28.31% |
IIM(数字签名) | 92.4亿 | 108.7亿 | 221.5亿 | — | 19.1%(至2030) |
口径说明:Fortune Business Insights将数字签名定义为"用于验证数字消息或文档真实性的加密机制",外延较宽,故数值最高且增速最猛;Straits的"E-Signature Platform"口径较窄(仅平台订阅),数值最低;MarketsandMarkets含部署与垂直行业细分,居中位。中性估计2026年全球约140亿—180亿美元,2030年约420亿—660亿美元。
2.2 区域市场
- 北美
:最大区域。Fortune口径2025年37.4亿美元→2026年50.6亿美元;美国2026年约35.8亿美元。GII口径北美2025年占全球38%。美国《ESIGN Act》《UETA》法律基础成熟,DocuSign、Adobe主导。 - 欧洲
:2025年27.1亿→2026年37.4亿美元(Fortune);eIDAS 2.0条例(Regulation 2025/1569)2025年实施,合格证书签发2025H1同比+340%,远程公证与智能合约签名需求上升。 - 亚太
:增长最快。Fortune口径2025年19.8亿→2026年28.8亿美元(CAGR最高);Straits E-Signature Platform口径亚太CAGR 32.50%。中国、印度、东南亚年增速30%+。 - 日本
:2026年约5.6亿美元(Fortune)。 - 其他
:拉美、中东2026年增速超25%,潜力大但基数低。
2.3 细分维度
- 按部署
:云部署主导且增速最快(MarketsandMarkets云CAGR 32.2%);本地/私有化在金融、政务、军工保留刚性需求。IIM口径云签名2025年占62.8%份额。 - 按应用
:BFSI(银行保险)、政府与公共部门、医疗健康三大领域合计贡献约65%需求(IIM);法律、房地产、HR为高频场景。 - 按类型
:基于区块链的签名方案以约23%年复合增速成为增长最快细分(IIM);合格电子签名(QES)在欧盟与大企业占比提升。 - 按组织规模
:大企业占合格电子签名市场约71.4%(Dataintelo),中小企业以15%+ CAGR快速渗透。
2.4 增长驱动与约束
驱动:①远程/混合办公常态化(全远程团队数字化文档流概率是传统办公2.5倍);②ESG与无纸化(财富500强年均纸质/打印/快递成本1.5万—2.5万美元,电子签直接消除);③合规审计与不可抵赖刚需;④AI与跨境贸易数字单证。
约束:①部分行业(建筑、房地产某些市场)仍依赖wet signature;②跨境法律互认不齐;③网络安全攻击面扩大。
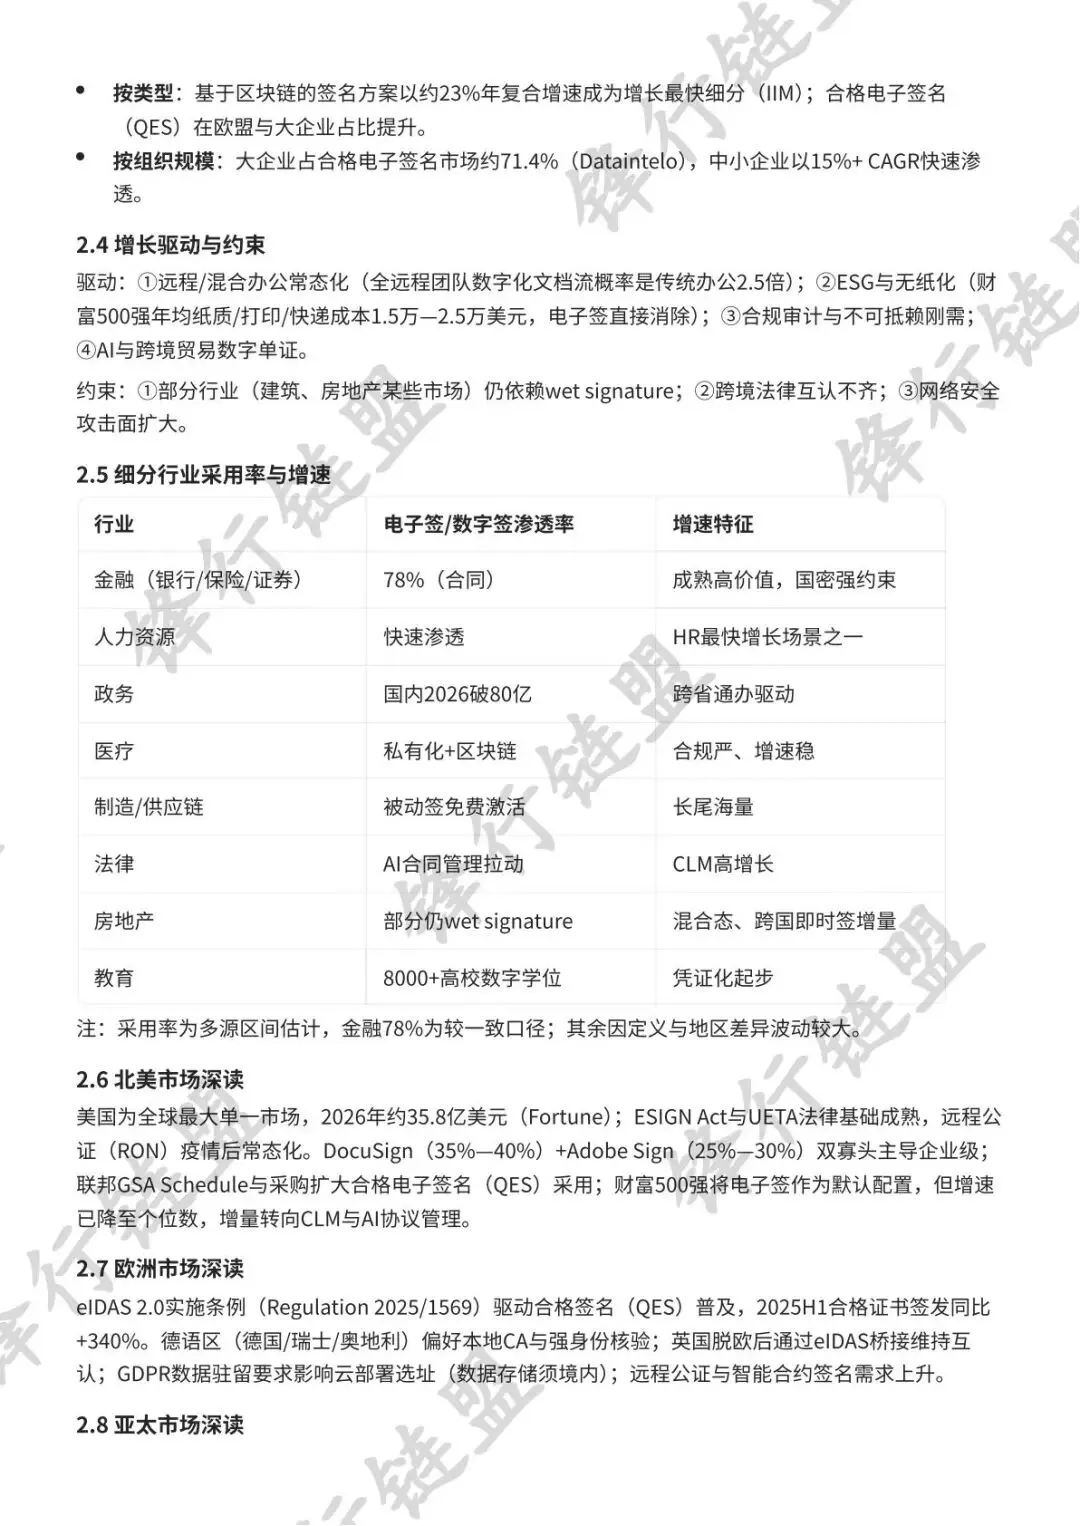
2.5 细分行业采用率与增速
行业 | 电子签/数字签渗透率 | 增速特征 |
金融(银行/保险/证券) | 78%(合同) | 成熟高价值,国密强约束 |
人力资源 | 快速渗透 | HR最快增长场景之一 |
政务 | 国内2026破80亿 | 跨省通办驱动 |
医疗 | 私有化+区块链 | 合规严、增速稳 |
制造/供应链 | 被动签免费激活 | 长尾海量 |
法律 | AI合同管理拉动 | CLM高增长 |
房地产 | 部分仍wet signature | 混合态、跨国即时签增量 |
教育 | 8000+高校数字学位 | 凭证化起步 |
注:采用率为多源区间估计,金融78%为较一致口径;其余因定义与地区差异波动较大。
2.6 北美市场深读
美国为全球最大单一市场,2026年约35.8亿美元(Fortune);ESIGN Act与UETA法律基础成熟,远程公证(RON)疫情后常态化。DocuSign(35%—40%)+Adobe Sign(25%—30%)双寡头主导企业级;联邦GSA Schedule与采购扩大合格电子签名(QES)采用;财富500强将电子签作为默认配置,但增速已降至个位数,增量转向CLM与AI协议管理。
2.7 欧洲市场深读
eIDAS 2.0实施条例(Regulation 2025/1569)驱动合格签名(QES)普及,2025H1合格证书签发同比+340%。德语区(德国/瑞士/奥地利)偏好本地CA与强身份核验;英国脱欧后通过eIDAS桥接维持互认;GDPR数据驻留要求影响云部署选址(数据存储须境内);远程公证与智能合约签名需求上升。
2.8 亚太市场深读
亚太为增长最快引擎(CAGR 30%+):中国高增长(信创+政务);日本2026年约5.6亿美元、企业偏保守渐进;印度借Aadhaar eSign与UPI身份化推动全民数字签;东南亚新加坡SG-Verify、跨境贸易数字单证活跃。2026年亚太互认覆盖72.3%,为出海红利窗口。


发表评论
2026-09-28 23:44:59 回复该评论
发表评论: