
 研报速递
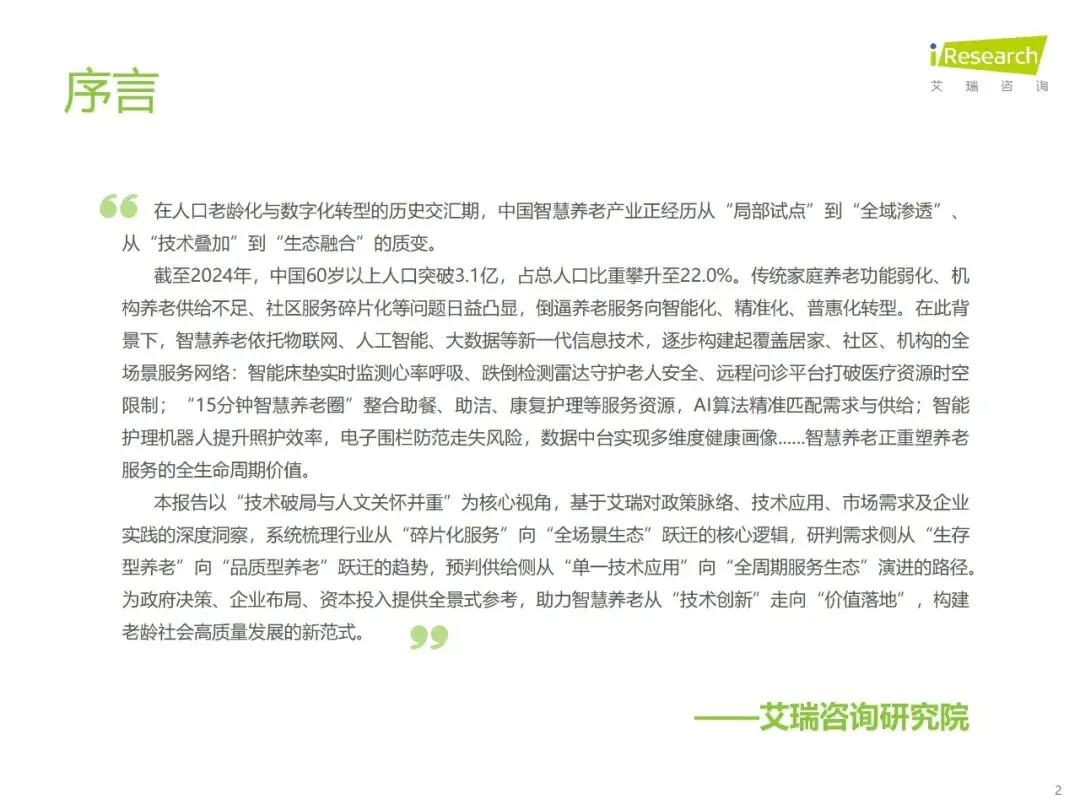
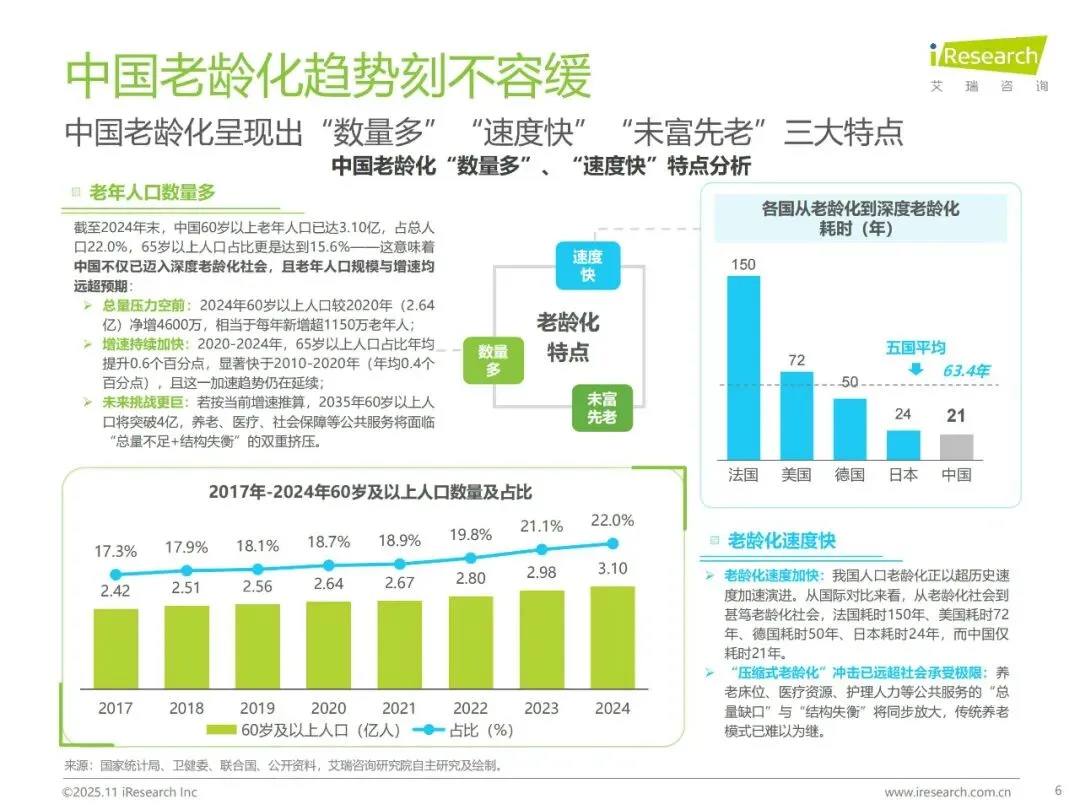
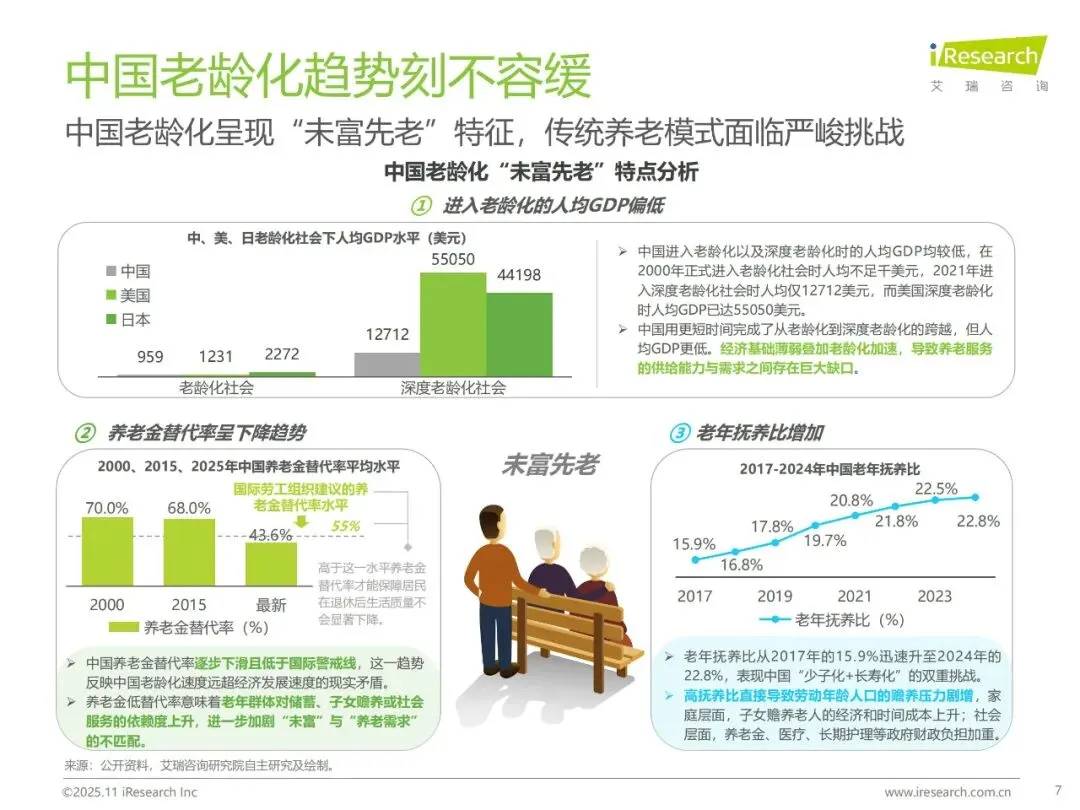
这份研究报告指出,中国智慧养老产业正从"局部试点"迈向"全域渗透"的关键阶段。截至2024年,60岁以上人口已达3.1亿(占比22%),老龄化呈现"数量多、速度快、未富先老"三大特征,传统养老模式难以为继,倒逼养老服务向智能化转型。
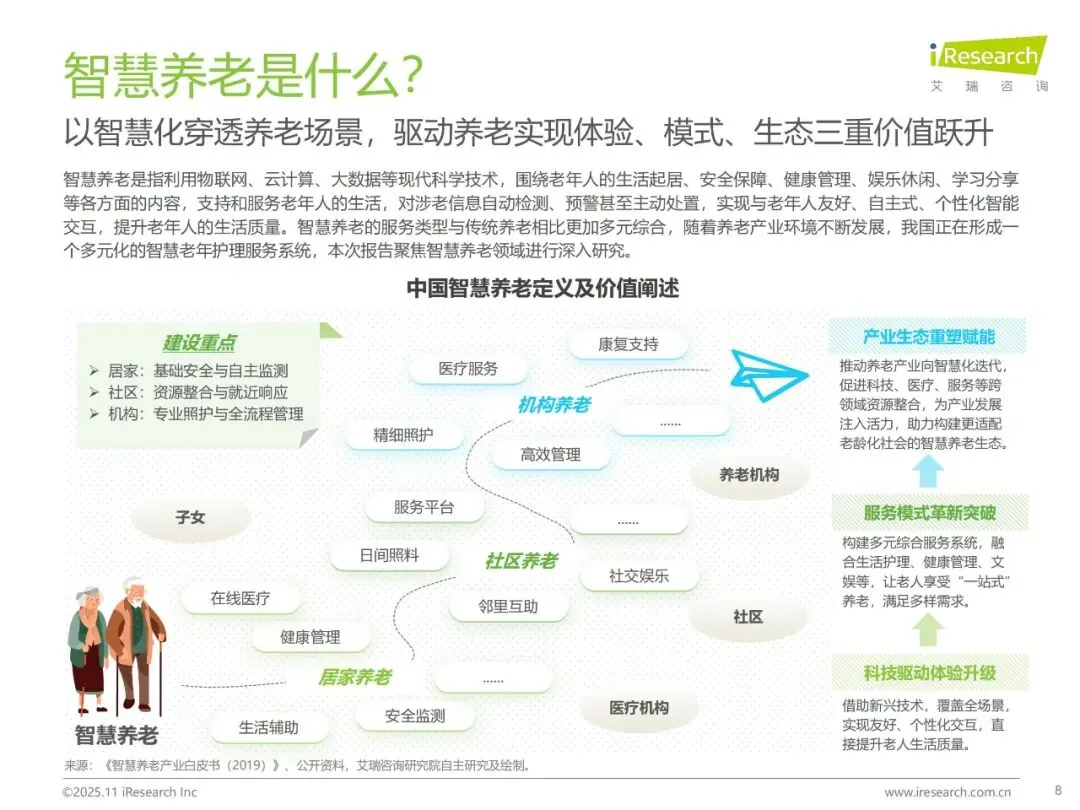
智慧养老依托物联网、AI、大数据等技术,构建覆盖居家、社区、机构的全场景服务网络,实现从"被动响应"到"主动预防"的价值跃升。
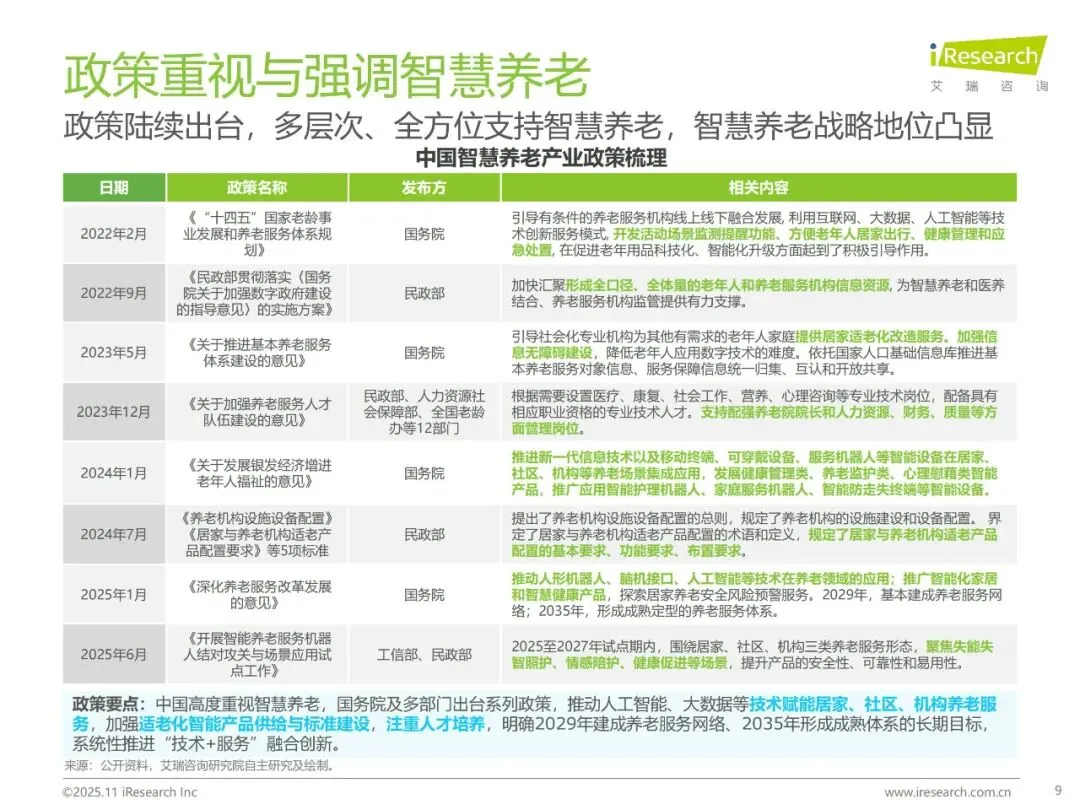
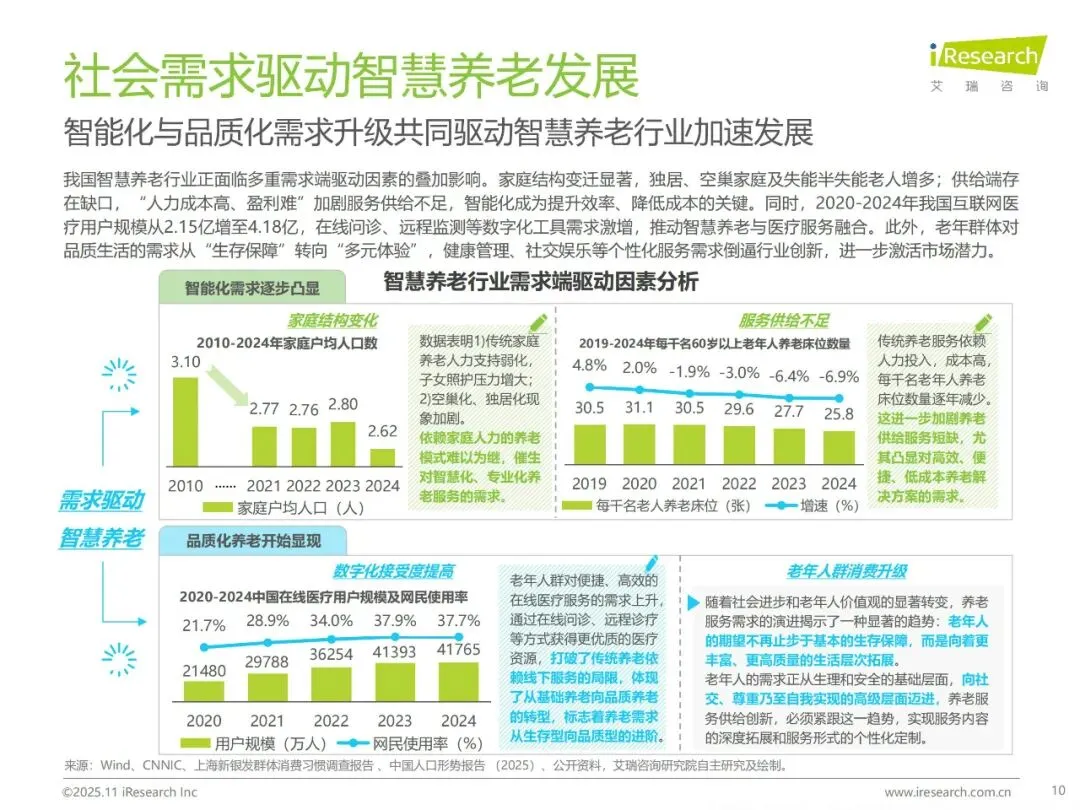
产业发展受三重驱动:政策层面持续加码,2025年《"深化养老服务改革发展的意见》明确推动人形机器人、脑机接口等技术应用;需求层面,家庭结构变迁、人力成本上升及老年群体消费升级推动智能化需求凸显;技术层面,AI、物联网等技术融合重塑服务生态。
当前市场形成三类主体格局:综合解决方案提供商(如东软集团)主导生态闭环;垂直技术企业专注细分技术突破;传统养老企业依托线下资源数字化转型。
区域呈现"东强西弱"格局,东部构建全链条生态,中部聚焦场景整合,西部发展地域特色康养。
行业面临五大痛点:数据孤岛阻碍精准服务、产业协同不足导致链条断裂、技术适老化设计欠缺、商业模式盈利困难、标准监管体系滞后。
未来三大趋势明确:需求分层化推动服务从"生存保障"向"价值实现"进阶;供给规模化通过技术标准化、资源整合集约化、场景覆盖全域化实现跨越;生态协同化构建"政府筑基-企业交付-家庭反馈"的核心闭环与"外围产业扩容-核心服务提质"的双向循环。
以东软"盛情康养"平台为例,政企合作模式已整合千家服务商,验证规模化路径可行性。产业亟需破解数据互通、可持续盈利等瓶颈,方能实现从"技术创新"到"价值落地"的质变。
报告内容节选:
免责声明:以上分享报告为公开合法渠道获得,内容大部分来源于网络,版权归原作者所有,如有侵权,请及时与我们联系,我们将第一时间保障您的权益。推荐内容仅供参考学习,不构成投资建议。

发表评论
发表评论: