
 研报速递
2026新中式茶饮行业研究报告节选
(附完整报告下载)
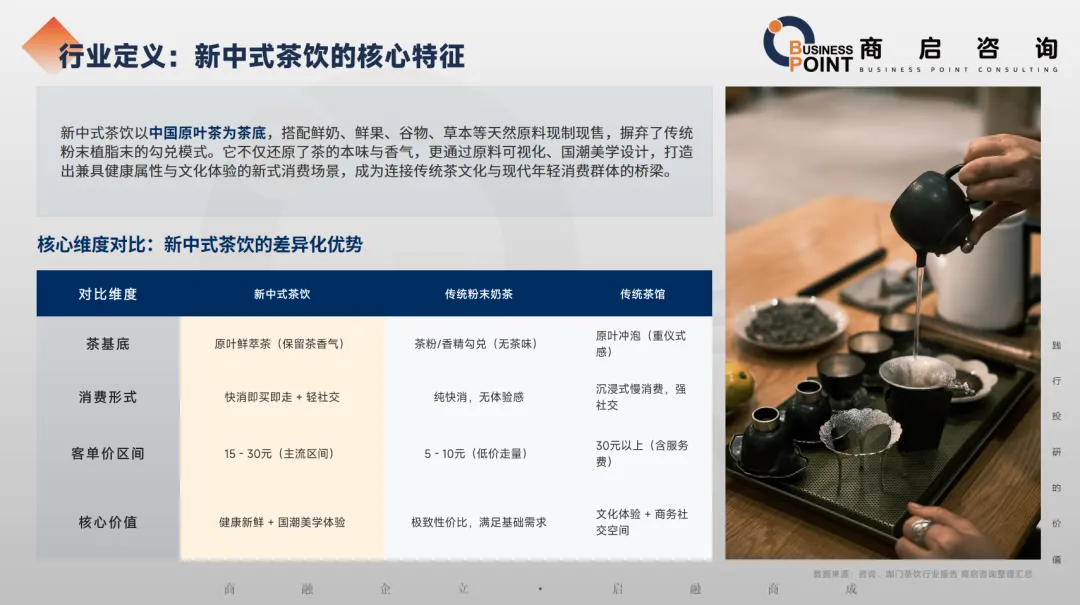
行业定义:新中式茶饮的核心特征
新中式茶饮以中国原叶茶为茶底,搭配鲜奶、鲜果、谷物、草本等天然原料现制现售,摒弃了传统粉末植脂末的勾兑模式。它不仅还原了茶的本味与香气,更通过原料可视化、国潮美学设计,打造出兼具健康属性与文化体验的新式消费场景,成为连接传统茶文化与现代年轻消费群体的桥梁。
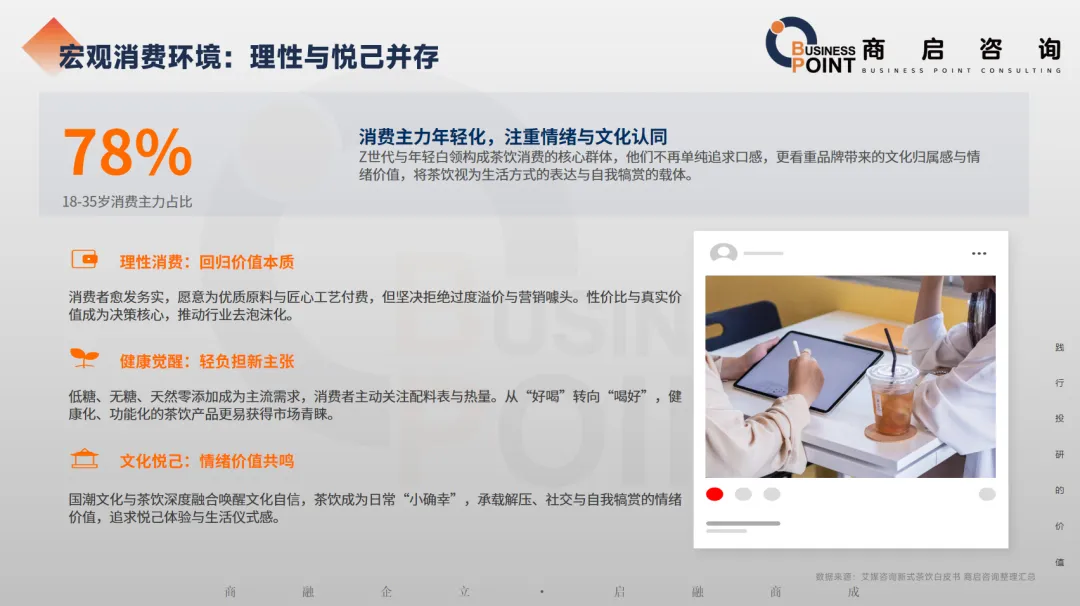
宏观消费环境:理性与悦己并存
消费主力年轻化,注重情绪与文化认同
Z世代与年轻白领构成茶饮消费的核心群体,他们不再单纯追求口感,更看重品牌带来的文化归属感与情绪价值,将茶饮视为生活方式的表达与自我犒赏的载体。
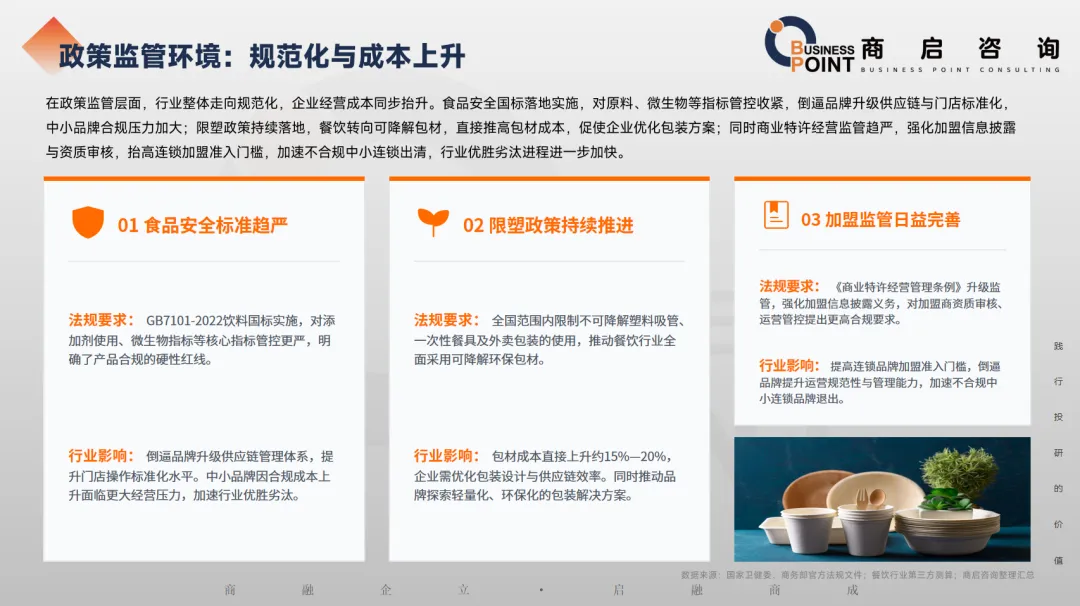
政策监管环境:规范化与成本上升
在政策监管层面,行业整体走向规范化,企业经营成本同步抬升。食品安全国标落地实施,对原料、微生物等指标管控收紧,倒逼品牌升级供应链与门店标准化,中小品牌合规压力加大;限塑政策持续落地,餐饮转向可降解包材,直接推高包材成本,促使企业优化包装方案;同时商业特许经营监管趋严,强化加盟信息披露与资质审核,抬高连锁加盟准入门槛,加速不合规中小连锁出清,行业优胜劣汰进程进一步加快。
门店分布:下沉市场成为新的增长引擎
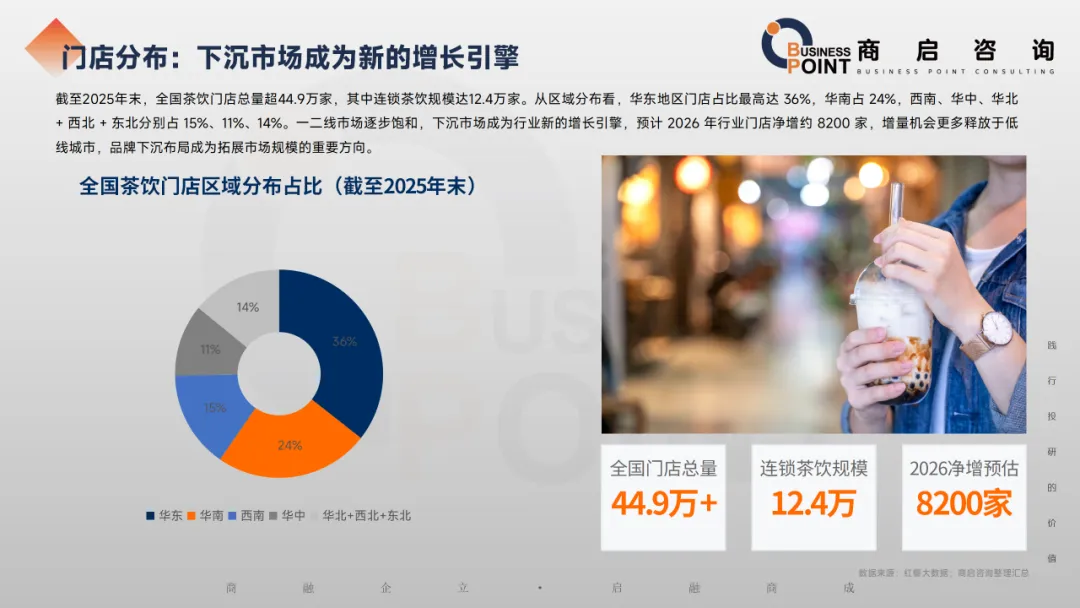
截至2025年末,全国茶饮门店总量超44.9万家,其中连锁茶饮规模达12.4万家。从区域分布看,华东地区门店占比最高达36%,华南占24%,西南、华中、华北 + 西北 + 东北分别占15%、11%、14%。一二线市场逐步饱和,下沉市场成为行业新的增长引擎,预计2026年行业门店净增约8200家,增量机会更多释放于低线城市,品牌下沉布局成为拓展市场规模的重要方向。
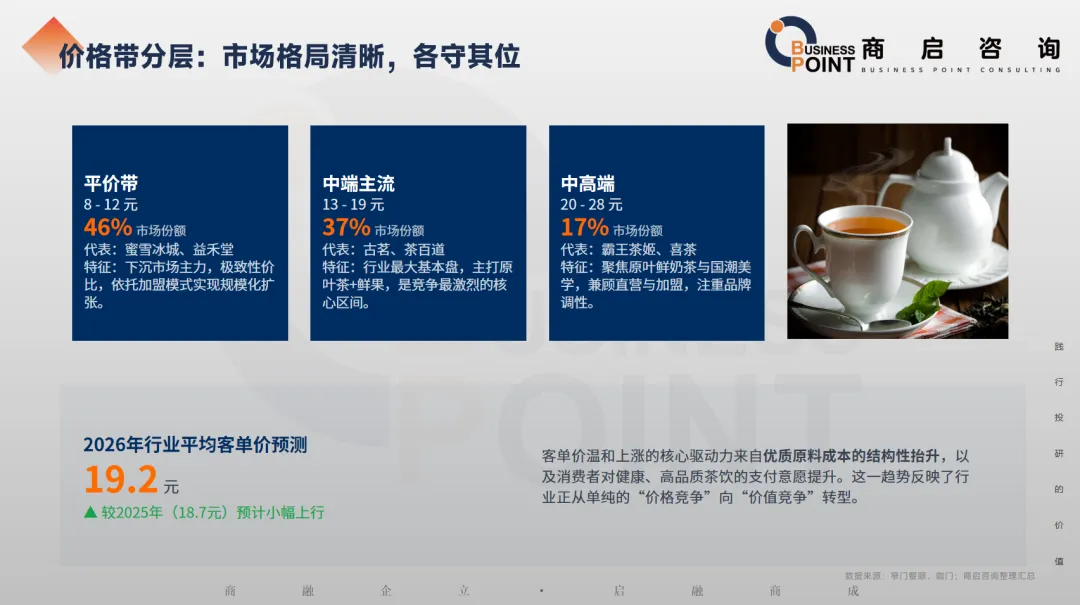
价格带分层:市场格局清晰,各守其位
客单价温和上涨的核心驱动力来自优质原料成本的结构性抬升,以及消费者对健康、高品质茶饮的支付意愿提升。这一趋势反映了行业正从单纯的“价格竞争”向“价值竞争”转型。
中国新中式茶饮市场规模预测
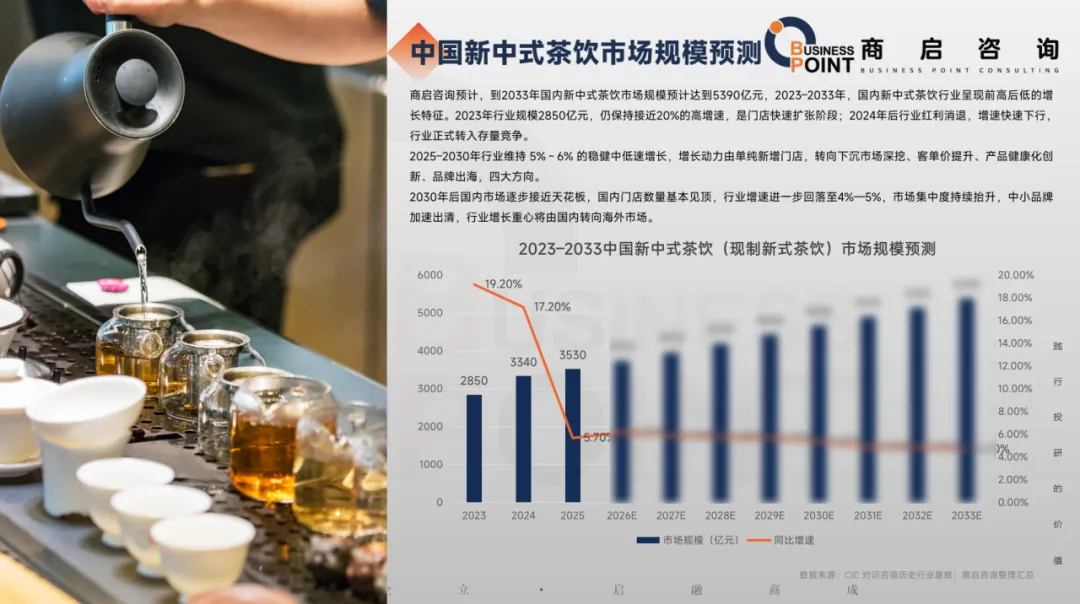
商启咨询预计,到2033年国内新中式茶饮市场规模预计达到5390亿元,2023–2033年,国内新中式茶饮行业呈现前高后低的增长特征。2023年行业规模2850亿元,仍保持接近20%的高增速,是门店快速扩张阶段;2024年后行业红利消退,增速快速下行,行业正式转入存量竞争。
2025–2030年行业维持5%–6%的稳健中低速增长,增长动力由单纯新增门店,转向下沉市场深挖、客单价提升、产品健康化创新、品牌出海,四大方向。
2030年后国内市场逐步接近天花板,国内门店数量基本见顶,行业增速进一步回落至4%—5%,市场集中度持续抬升,中小品牌加速出清,行业增长重心将由国内转向海外市场。
行业增长驱动因素
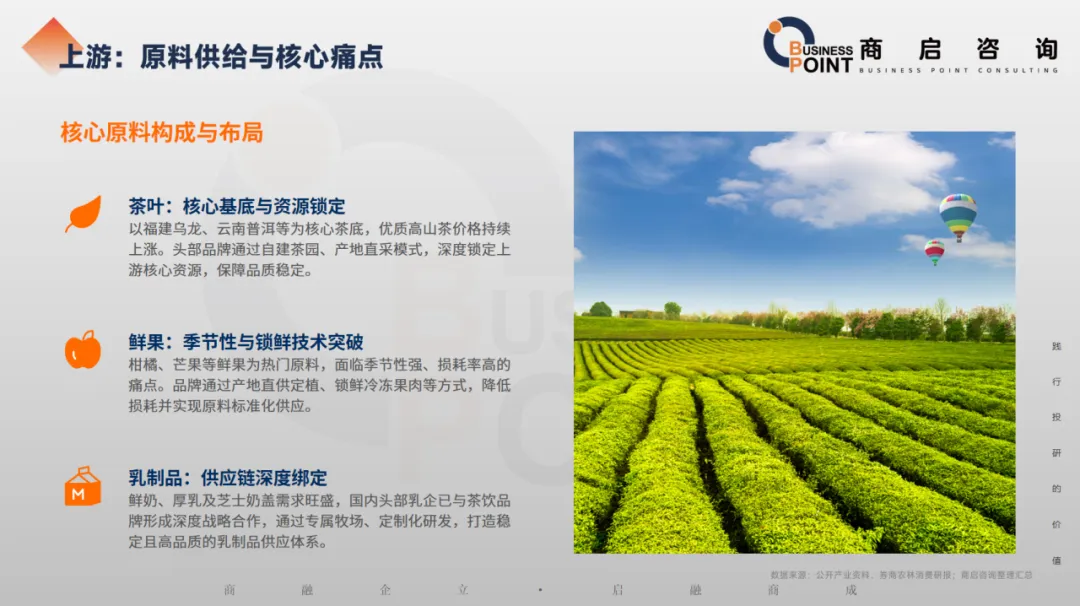
上游:原料供给与核心痛点
茶叶:核心基底与资源锁定
以福建乌龙、云南普洱等为核心茶底,优质高山茶价格持续上涨。头部品牌通过自建茶园、产地直采模式,深度锁定上游核心资源,保障品质稳定。
鲜果:季节性与锁鲜技术突破
柑橘、芒果等鲜果为热门原料,面临季节性强、损耗率高的痛点。品牌通过产地直供定植、锁鲜冷冻果肉等方式,降低损耗并实现原料标准化供应。
乳制品:供应链深度绑定
鲜奶、厚乳及芝士奶盖需求旺盛,国内头部乳企已与茶饮品牌形成深度战略合作,通过专属牧场、定制化研发,打造稳定且高品质的乳制品供应体系。
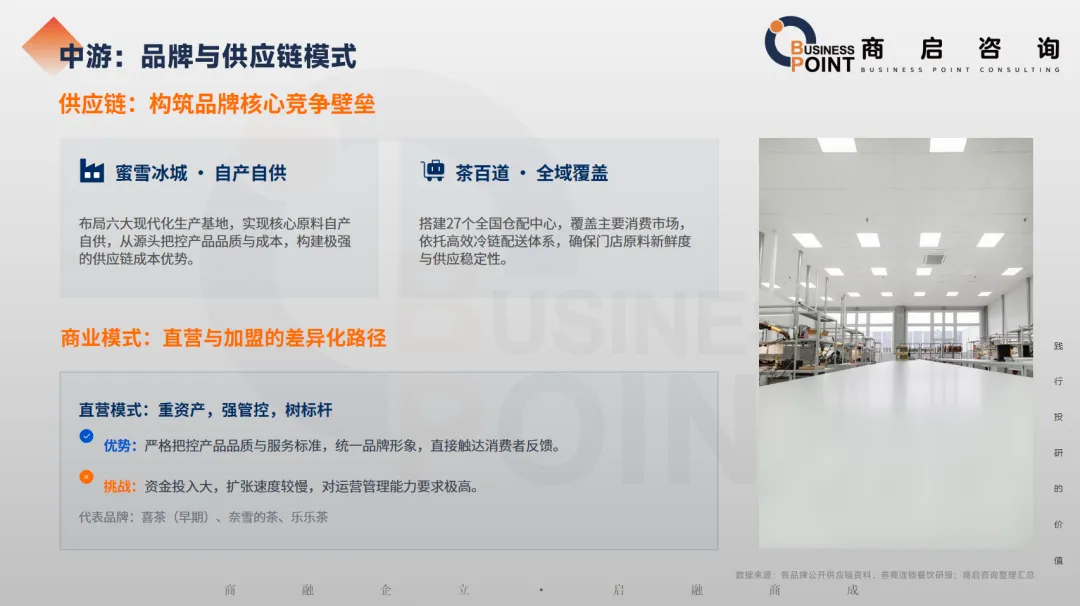
中游:品牌与供应链模式
蜜雪冰城 · 自产自供
布局六大现代化生产基地,实现核心原料自产自供,从源头把控产品品质与成本,构建极强的供应链成本优势。
茶百道 · 全域覆盖
搭建27个全国仓配中心,覆盖主要消费市场,依托高效冷链配送体系,确保门店原料新鲜度与供应稳定性。
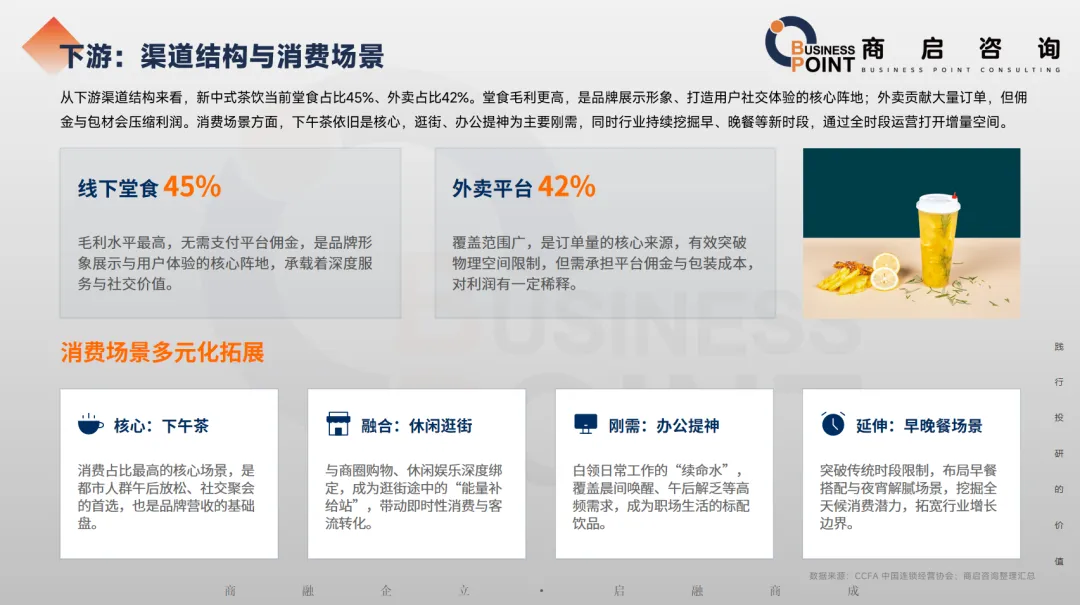
下游:渠道结构与消费场景
从下游渠道结构来看,新中式茶饮当前堂食占比45%、外卖占比42%。堂食毛利更高,是品牌展示形象、打造用户社交体验的核心阵地;外卖贡献大量订单,但佣金与包材会压缩利润。消费场景方面,下午茶依旧是核心,逛街、办公提神为主要刚需,同时行业持续挖掘早、晚餐等新时段,通过全时段运营打开增量空间。
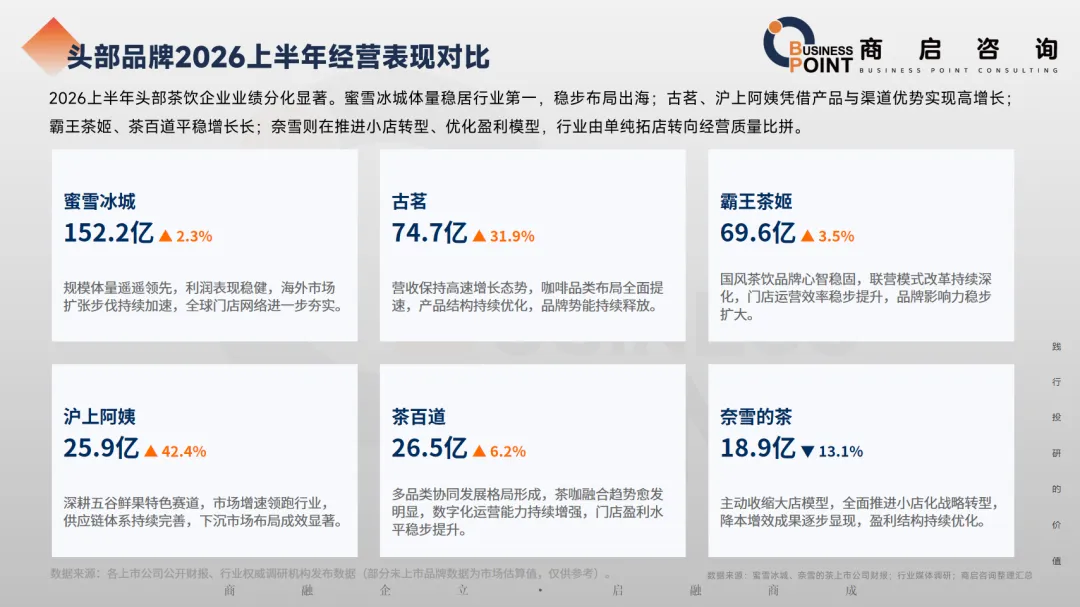
头部品牌2026上半年经营表现对比
2026上半年头部茶饮企业业绩分化显著。蜜雪冰城体量稳居行业第一,稳步布局出海;古茗、沪上阿姨凭借产品与渠道优势实现高增长;霸王茶姬、茶百道平稳增长;奈雪则在推进小店转型、优化盈利模型,行业由单纯拓店转向经营质量比拼。
消费行为洞察:高频、场景化、重体验
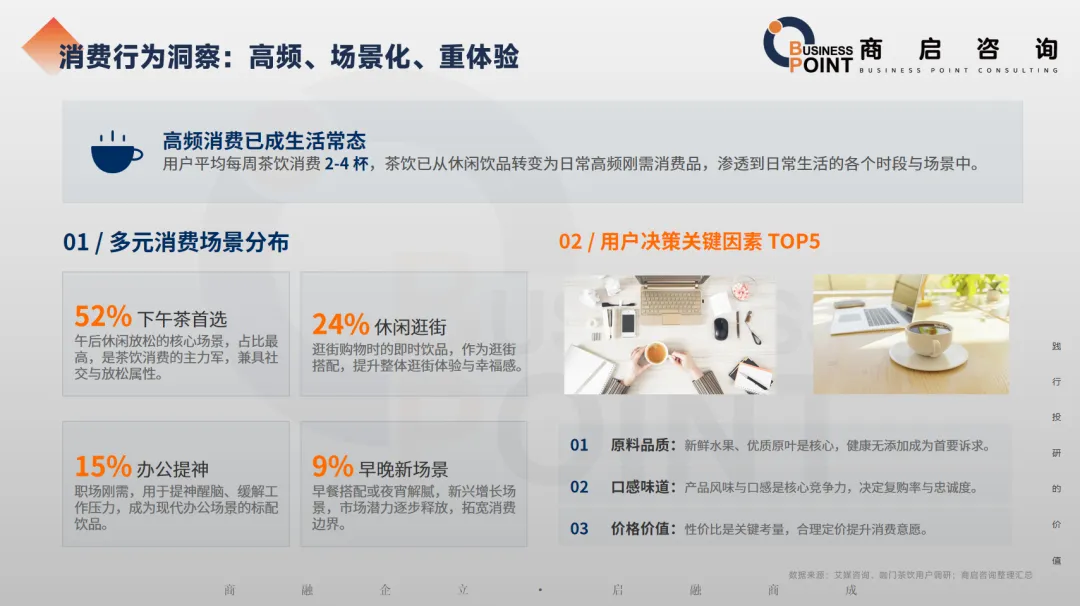
高频消费已成生活常态
用户平均每周茶饮消费2-4杯,茶饮已从休闲饮品转变为日常高频刚需消费品,渗透到日常生活的各个时段与场景中。
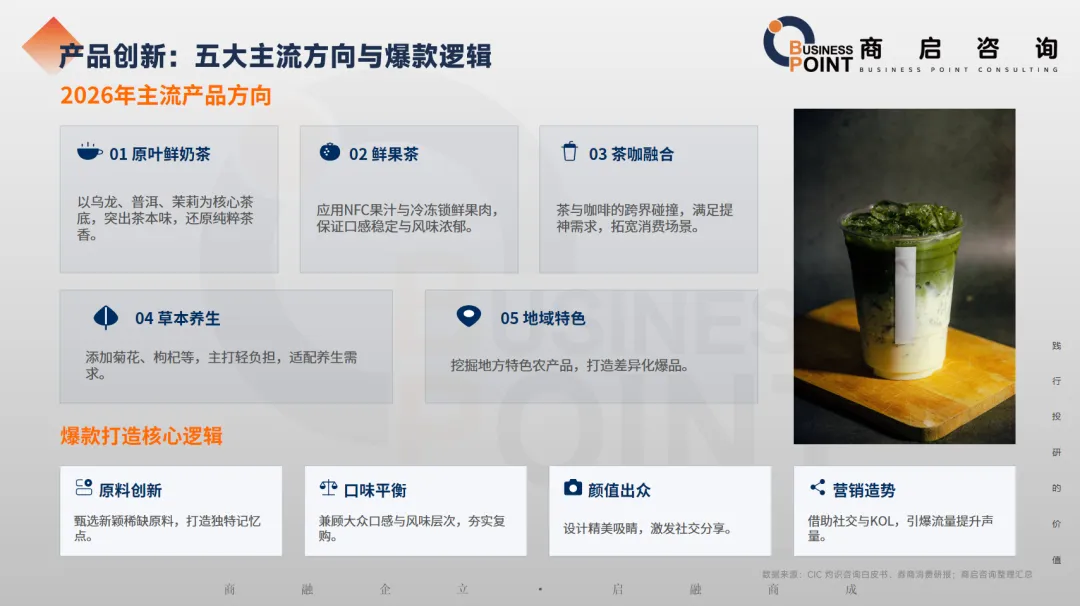
产品创新:五大主流方向与爆款逻辑
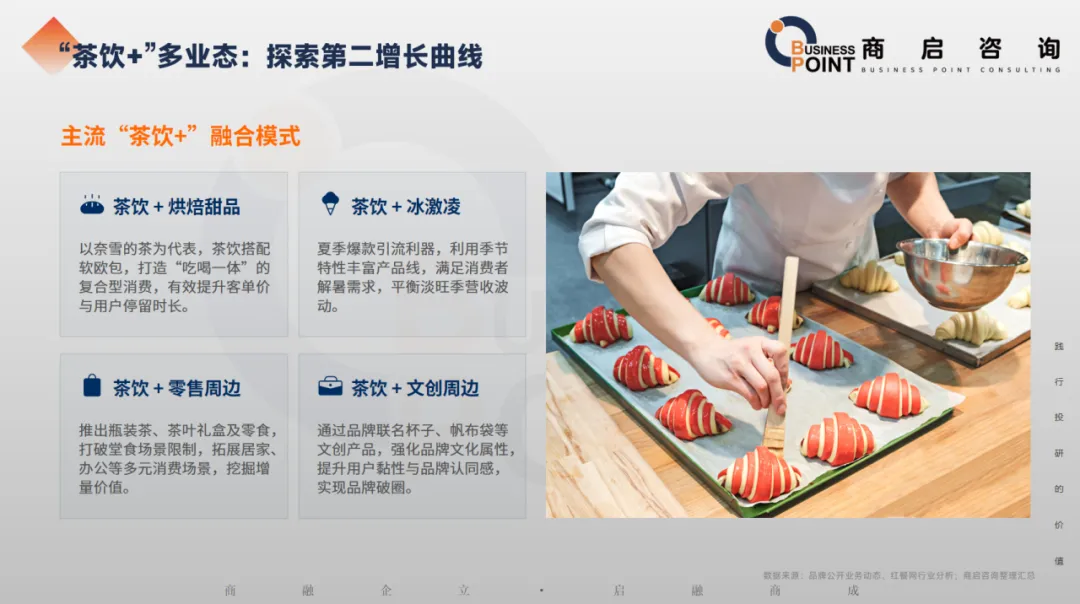
“茶饮+”多业态:探索第二增长曲线
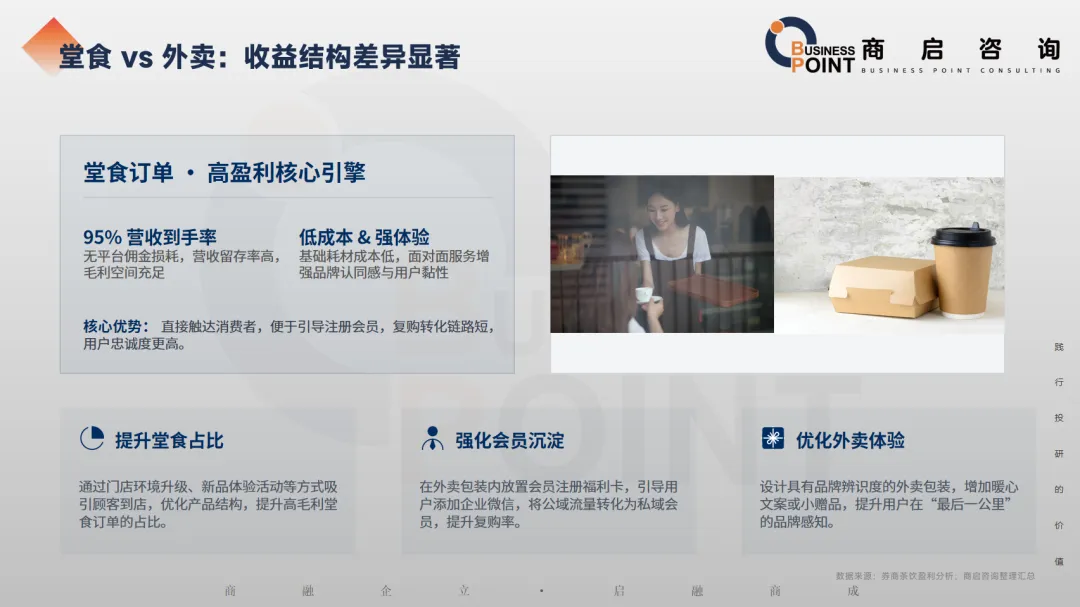
堂食 vs 外卖:收益结构差异显著
提升堂食占比
通过门店环境升级、新品体验活动等方式吸引顾客到店,优化产品结构,提升高毛利堂食订单的占比。
强化会员沉淀
在外卖包装内放置会员注册福利卡,引导用户添加企业微信,将公域流量转化为私域会员,提升复购率。
优化外卖体验
设计具有品牌辨识度的外卖包装,增加暖心文案或小赠品,提升用户在“最后一公里”的品牌感知。
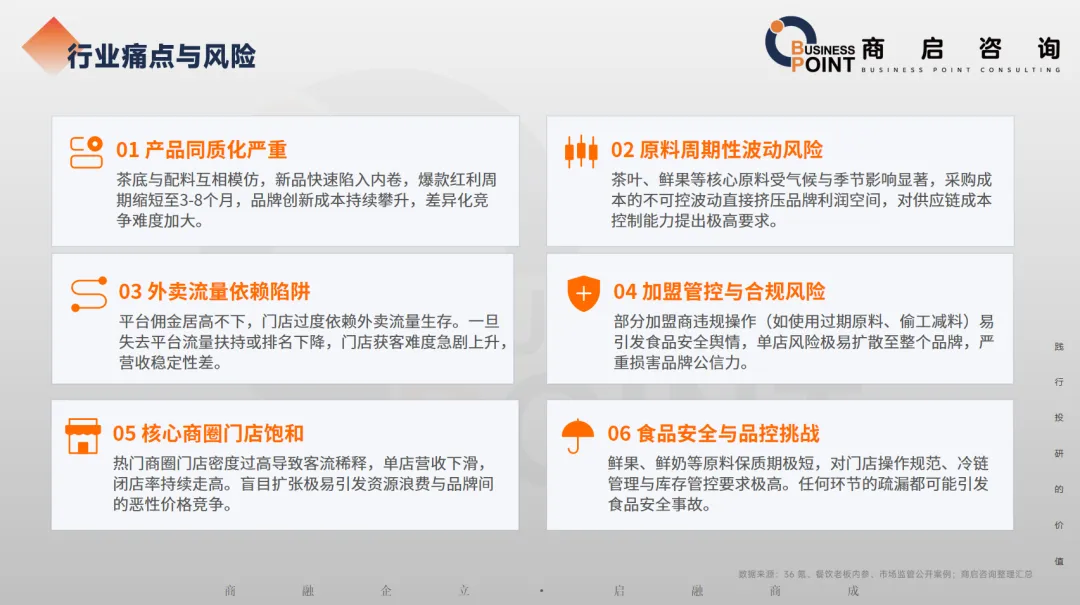
行业痛点与风险
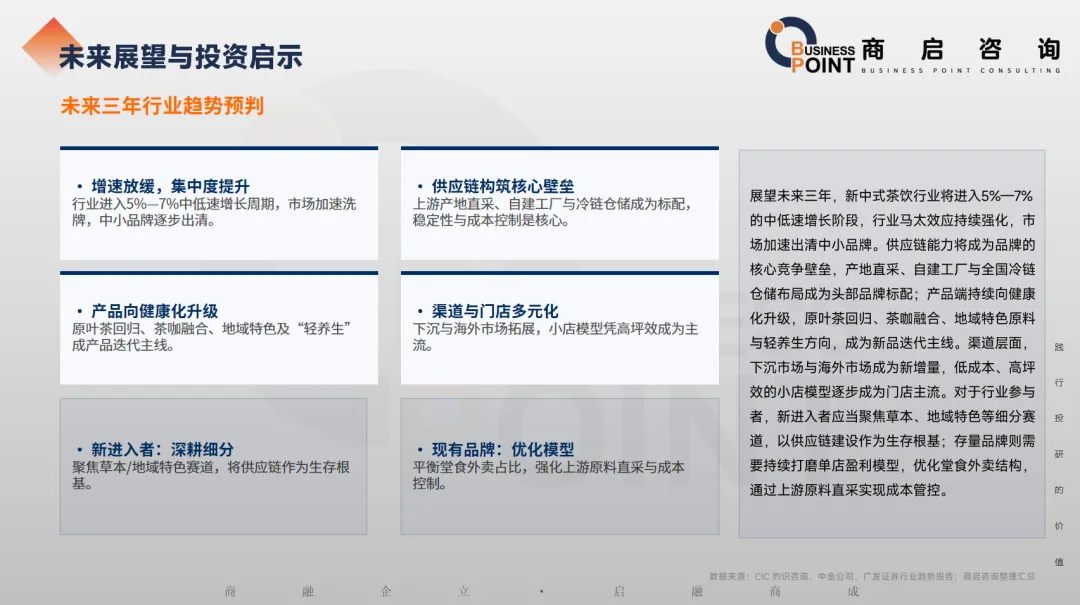
未来展望与投资启示
展望未来三年,新中式茶饮行业将进入5%—7%的中低速增长阶段,行业马太效应持续强化,市场加速出清中小品牌。供应链能力将成为品牌的核心竞争壁垒,产地直采、自建工厂与全国冷链仓储布局成为头部品牌标配;产品端持续向健康化升级,原叶茶回归、茶咖融合、地域特色原料与轻养生方向,成为新品迭代主线。渠道层面,下沉市场与海外市场成为新增量,低成本、高坪效的小店模型逐步成为门店主流。对于行业参与者,新进入者应当聚焦草本、地域特色等细分赛道,以供应链建设作为生存根基;存量品牌则需要持续打磨单店盈利模型,优化堂食外卖结构,通过上游原料直采实现成本管控。
Q&A
Q1:2026年新中式茶饮处在什么阶段?
A:进入成熟存量竞争期。2015–2018 初代崛起 → 2019–2023 万店/加盟狂奔 → 2024–2025 饱和洗牌 → 2026 以后比拼单店盈利、产品差异化和品牌文化。行业从“扩店就赚钱”变成“运营定生死”。
Q2:市场规模和增速怎么看?
A:2023 年约 2850 亿(近 20% 高增),2025–2030 年稳在 5%–6% 中低速,2030 后回落到 4%–5%,2033 年预计 5390 亿。国内门店见顶,后续增量靠下沉、客单价、健康化、出海四件事。
Q3:价格带和玩家格局是什么样?
A:三档分明——平价 8–12 元(46%):蜜雪、益禾堂,走加盟 + 下沉。中端 13–19 元(37%):古茗、茶百道,原叶 + 鲜果,竞争激烈。中高端 20–28 元(17%):霸王茶姬、喜茶,国潮 + 品牌调性。2026 平均客单价预计 19.2 元(2025 为 18.7),从“价格战”转“价值战”。
Q4:增长靠什么驱动?
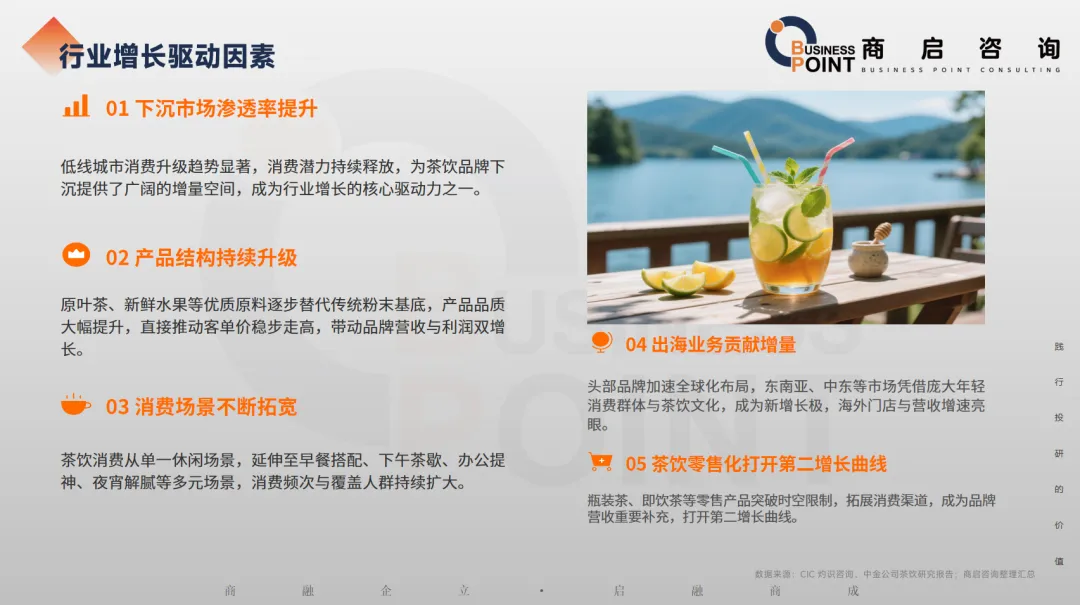
A:五大驱动:①下沉市场渗透 ②产品升级(原叶/鲜果替代粉末)③场景拓宽(早餐/办公/夜宵)④出海(东南亚、中东)⑤零售化(瓶装茶、即饮、周边)。第二曲线靠“茶饮+烘焙/冰淇淋/文创/零售”。
Q5:单店赚钱难在哪?成本怎么拆?
A:典型成本:原料 35%–40%、房租 12%–18%、人力 15%–20%、包材 4%–7%、平台佣金 5%–9%、品牌管理费 3%–5%,净利率一般 8%–15%,大量店低于 8%。堂食到手率约 95%、毛利高;外卖有单量但被佣金+包材吃掉利润,所以头部都在做“提堂食、做私域、控外卖”。
Q6:行业最大痛点和投资启示是什么?
A:痛点:产品同质化(爆款周期 3–8 个月)、原料周期波动、外卖流量依赖、加盟食安风险、商圈饱和。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。
发表评论
发表评论: