
 研报速递
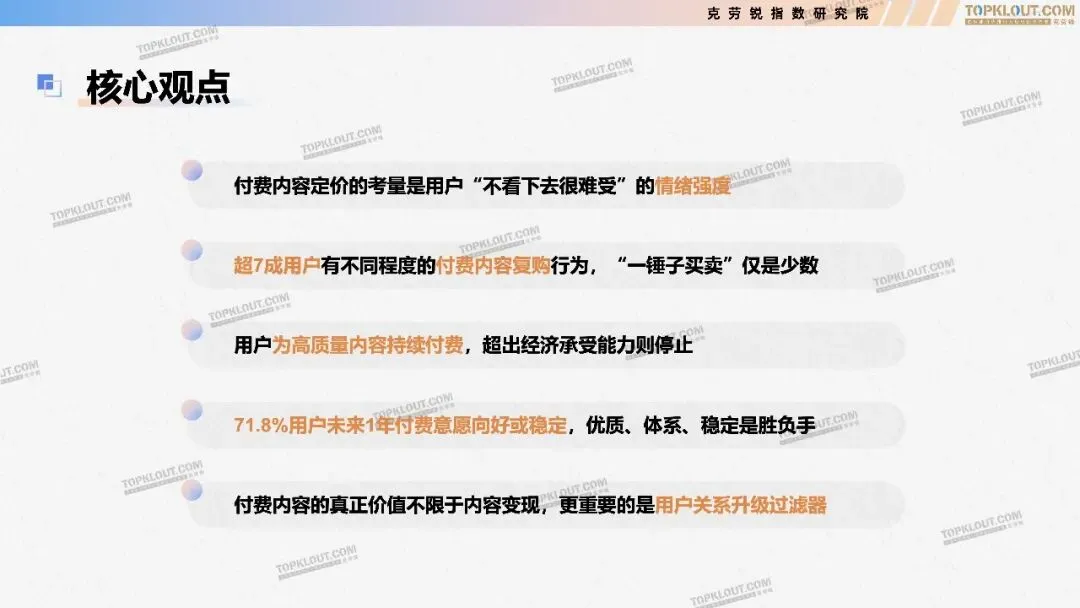
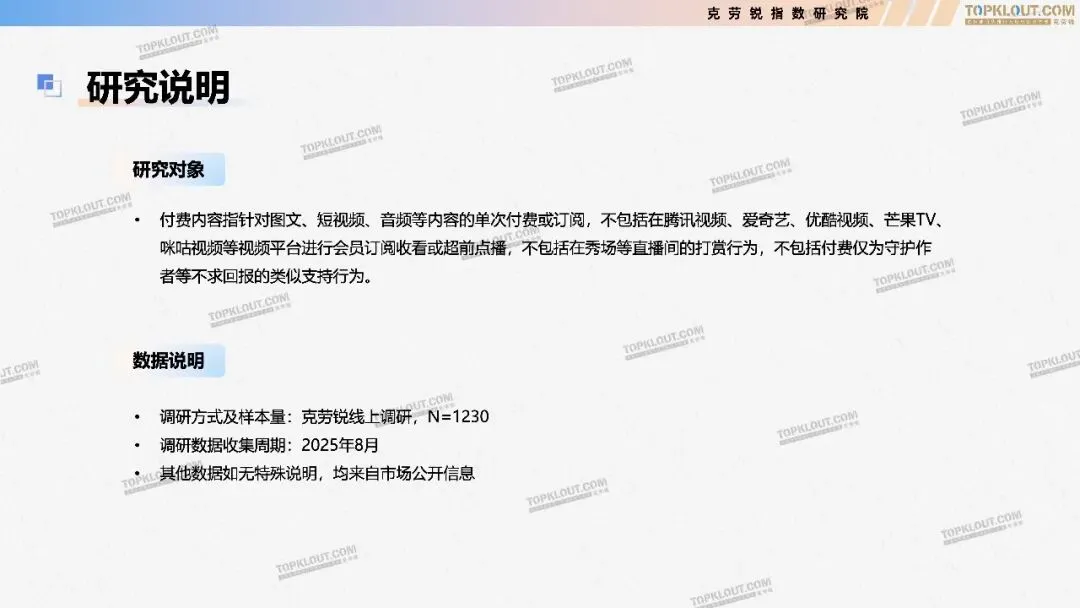
明确倾向付费看内容的用户占 30.2%,视内容情况再决定的摇摆用户占 24.4%。这两组相加过半,但真正明确的只有三成。与之并存的另一组数字看起来乐观得多:75.7% 的用户有不同程度的付费内容复购行为,71.8% 的用户表示未来一年愿意增加投入或保持现有消费水平。《2026 付费内容及用户消费趋势研究报告》的调研样本为 1230 份,采集于 2025 年 8 月。
 一个很难涨价的市场
免费与付费的消费结构透露出用户的真实状态。44.1% 的用户表示两者比例差不多,29.6% 主要看免费内容、偶尔付费,16.5% 主要浏览付费内容,只有 9.8% 几乎只看付费内容。免费内容仍是这个市场的地基,付费内容对多数人是一个补充选项,还没有变成从免费到付费的必然升级路径。
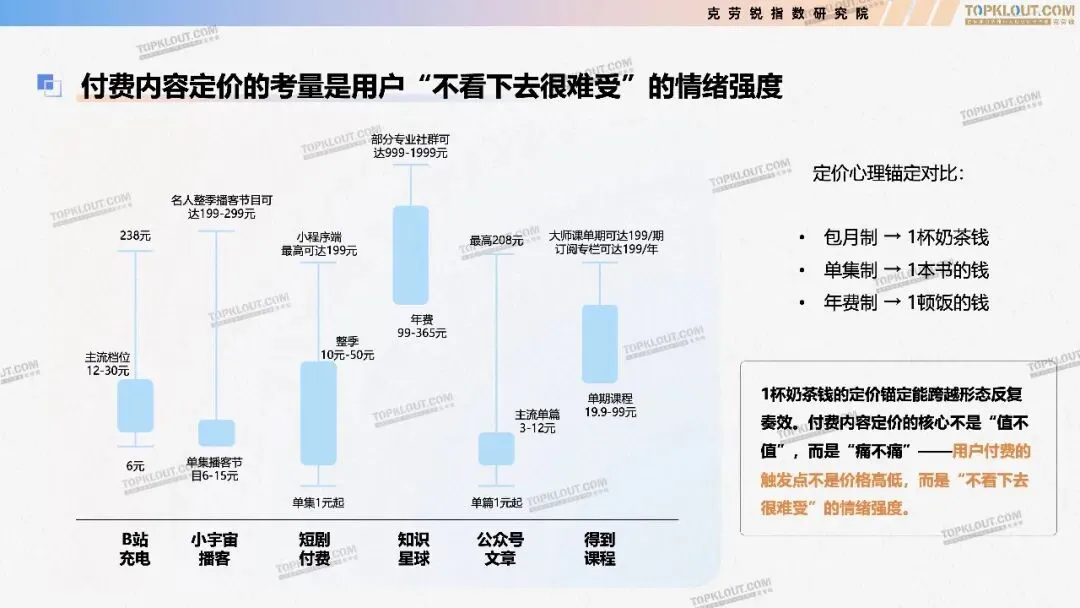
付费金额的分布集中在小额区间。月均付费内容花费集中在 50 元到 100 元档位,购买频率以每月 2 到 3 次为主,单次付费的心理上限集中在 31 元到 50 元区间。三条数字相互对齐:单次上限 31 到 50 元,一个月买 2 到 3 次,月支出落在 50 到 100 元,恰好就是实际分布最密集的档位。
不同定价形态的接受度差异很明显。6 元一篇的公众号付费阅读接受度 55.9%,9.9 元一期 58.0%,10 元一整季 56.3%,19.9 元一期 55.2%,49.9 元一期降到 45.9%,199 元一整季 45.6%,299 元一年的社群会员只有 34.8%。价格从 10 元档升到 50 元档,接受度掉约 10 个百分点;从 50 元档升到 200 元档,再掉不到 1 个百分点;从 200 元档升到 299 元的年费档,掉约 11 个百分点。小额高价之间的断层出现两次,一次在 20 元附近,一次在 200 元到 300 元之间。
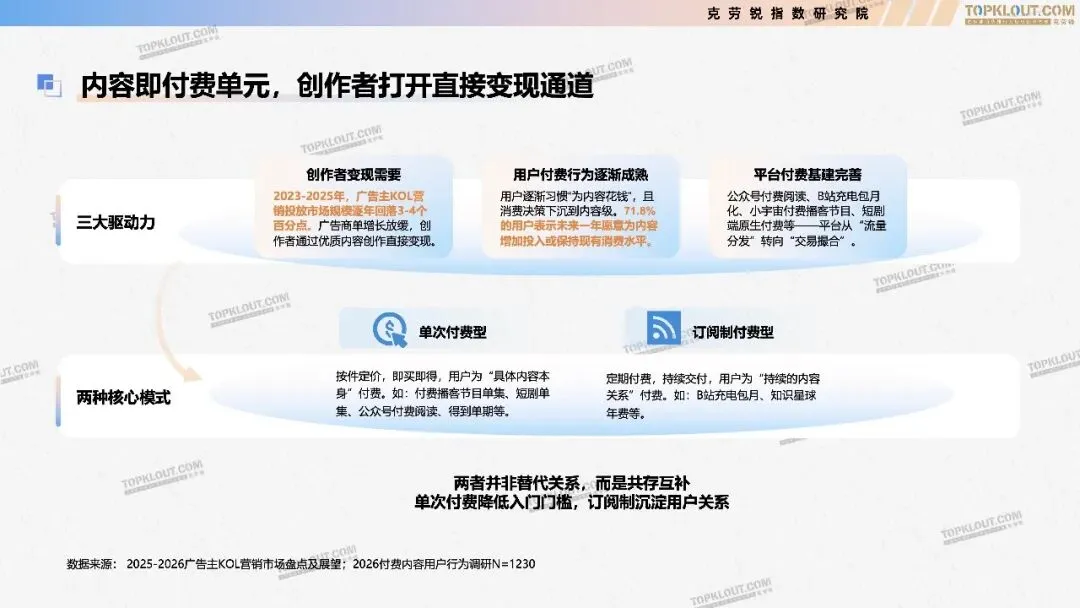
付费的广度也有限。约四成用户单次付费与订阅模式都在用,付费行为集中在 2 到 3 个平台。这个数字说明用户给每个垂直领域的付费预算是有配额的,进入用户清单的窗口很窄。价格变动后的行为进一步印证了弹性,面对涨价,26.4% 的用户选择降低频率,19.9% 继续购买,17.9% 保持观望,直接放弃的只有 10.6%。放弃的人不多,但降低频率的人最多,涨价换来的是频次下降而不是用户流失。
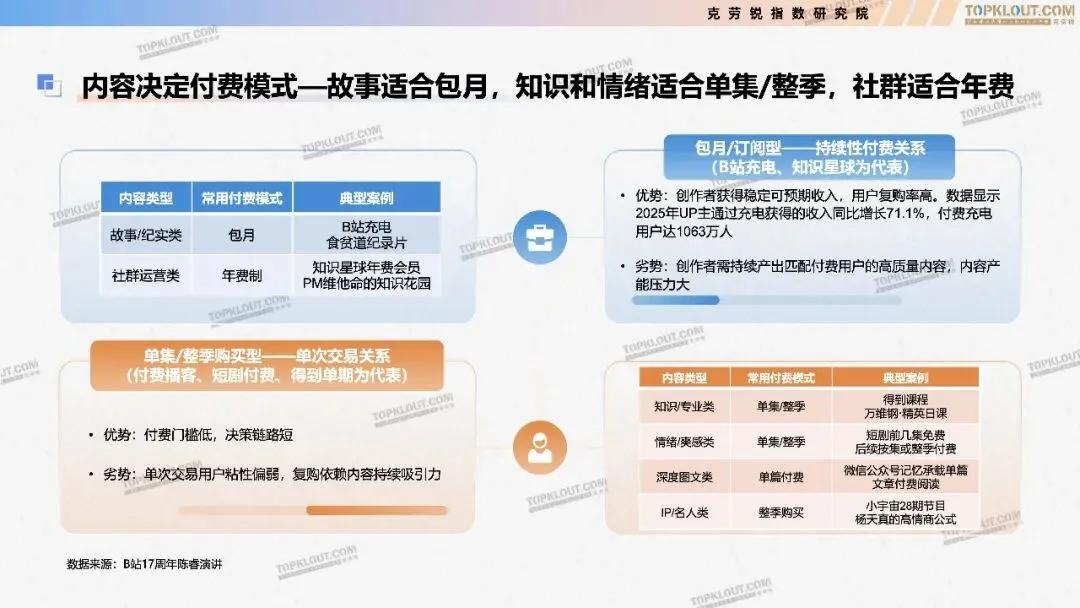
品类结构缺少可比的拆分数据。材料没有给出图文、短视频、音频、课程各自在付费大盘中的占比与增速,只给出一条定性判断:故事型内容的付费转化强于知识型内容。这条判断与定价接受度的数据能对上——用户愿意为情绪回报支付小额费用,也愿意为持续陪伴支付订阅费用,而面对纯粹的实用技能时,价格敏感度会明显上升。
 停付的原因是钱,不是质量
停止付费的核心原因是经济考量,而非内容质量下降。这与用户付费的根本动机一致。报告给出的付费冲动来源包括内容钩子、社会证明、情感关系、实用动机、信号触发与价格刺激六类,其中被反复强调的一条是,付费的触发点在于内容让人产生不看下去很难受的情绪强度。定价的核心问题不在值与不值,而在痛与不痛。
用户在定价上更依赖主观感受。定价参考因素里,同类内容市场价格、内容专业深度、创作者个人价值都在清单上,但报告的结论是,感觉值这一项的权重高于创作者声量、内容专业度、同等内容价格水平等客观标准。付费之前,用户的行为路径也偏谨慎,先看该创作者的免费内容、搜索其他用户的评价、试听或试看免费部分、问朋友或在社群里征求意见、看付费内容的简介大纲目录,五步走完才决定。持续付费的原因则集中在四处:与创作者建立情感连接、内容更新频率稳定、创作者与付费用户有互动、内容质量保持高水平或相对免费内容有增量。
人群结构给出了更细的分层。中长视频充电的用户里,25 岁以下群体的偏好指数为 117;播客付费中 25 岁以下为 118;短剧付费里月收入 2 万元以上为 109、26 岁到 30 岁为 115、50 岁以上为 113;课程付费里 26 岁到 30 岁为 113、50 岁以上为 104。年轻群体集中在视频与音频,中年群体集中在短剧与课程,付费意愿在年龄轴上呈双峰分布。
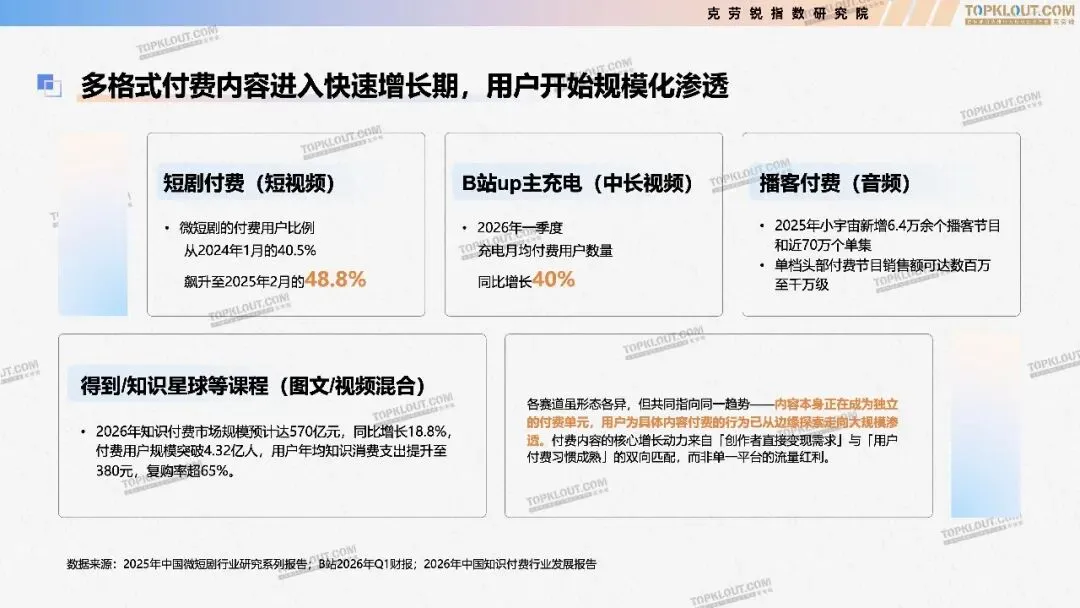
平台侧的增长数据支撑了这条赛道的容量。2025 年,视频平台创作者的充电收入同比增长 71.1%,中长视频充电占比从 2024 年 1 月的 40.5% 升到 2025 年 2 月的 48.8%。音频平台 2025 年新增 6.4 万余个播客节目,单档头部付费节目的销售额可以达到数百万。知识付费整体市场规模 2026 年预计 570 亿元,同比增长 18.8%,付费用户规模突破 4.32 亿人,用户年均知识消费支出提升到 380 元,复购率超过 65%。
供给侧的约束比需求侧更硬。瓶颈落在产能、价格、利润这三个变量的相互锁定上:用户的心理价位把提价空间压住,平台与渠道的分成再截走一块,留给内容生产的份额有限。提升单用户收入的办法因此转向分层,用用户分层、场景分层、权益分层去替代直接提价。材料对这一点的表述是,好内容并不稀缺,稀缺的是持续输出好内容的能力。
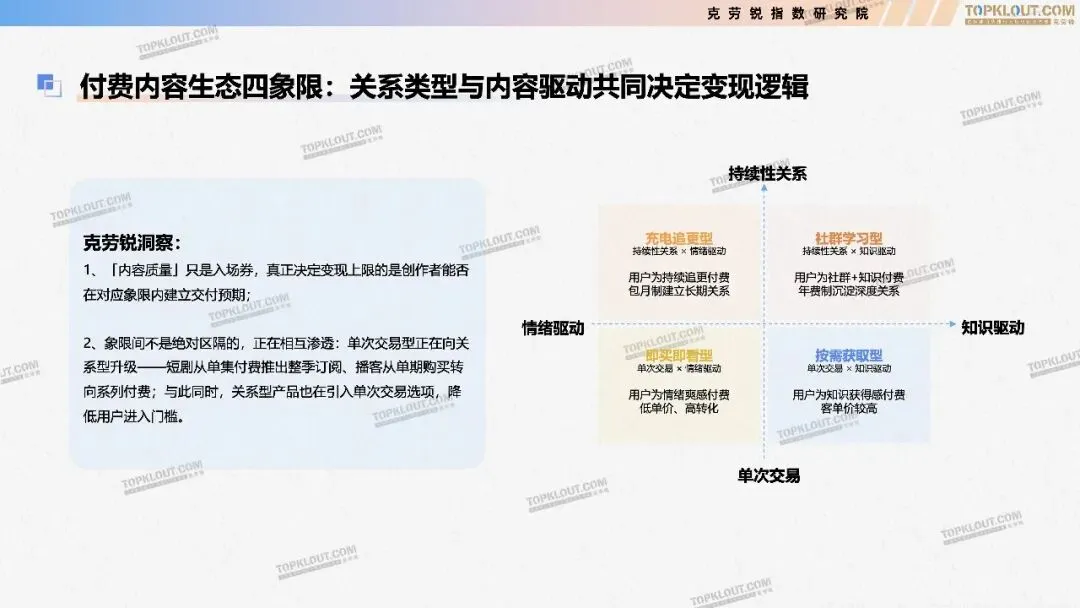
商业模式上分成两类。一类是按件定价、即买即得,用户为具体内容付费,比如付费播客单集、短剧单集、公众号付费阅读、课程单期;另一类是定期付费、持续交付,用户为持续的内容关系付费,比如包月充电、付费社群年费。两类不是替代关系,单次交易型的产品正在引入整季订阅,关系型的产品也在加入单次购买入口。真正决定创作者变现效率的往往是平台机制的设计,单篇低价、单期高价、小金额包月这三种形态,在同一批用户身上的转化率差别很大。
单次心理上限 31 元到 50 元,月均支出集中在 50 元到 100 元,购买频率每月 2 到 3 次,这三项互为约束:想把客单价从 50 元档推到 200 元档,要么拆成四次 50 元的单次购买,要么接受接受度从 55% 掉到 46%;想把年费定到 299 元,接受度只有 34.8%,比 199 元一整季低 11 个百分点。34.8% 这个数字对应的正是愿意为持续关系付费的那部分人,而 30.2% 这个数字对应的才是明确愿意为内容本身付费的人。两组人重叠度不高,两个数字之间的距离,就是内容付费市场里最难跨越的那一段。
关注公众号,后台回复【报告】获取完整报告 PDF
文章数据来源:《2026 付费内容及用户消费趋势研究报告》

发表评论
发表评论: