
 研报速递
很多企业项目遇到过一件费解事:辛辛苦苦编制的可行性研究报告(简称“可研报告”或“可研”),顺利通过了发改委备案,本以为项目手续万事俱备,拿去银行申请固定资产贷款,却被银行退回要求修改。
同样是审核可研报告,为什么发改委认可的材料,到了银行却不符合要求?
我在重庆中宏商务信息咨询有限公司多年的工程咨询服务中,接触过大量这类案例。我认为,其实核心答案很简单:发改委与银行的审核标准、评判逻辑、关注重点完全不同,看似审的是同一份报告,实则是两套完全独立的评审体系。
一、发改委审核:看项目的合规性,能不能建
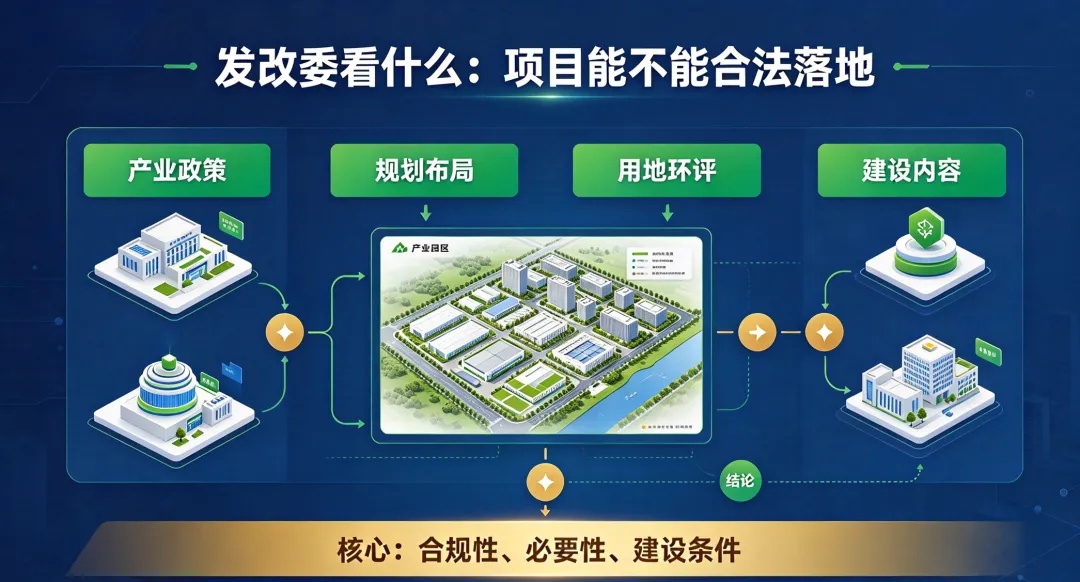
发改委对可研报告的评审,核心聚焦项目是否合法合规,属于行政准入层面的审核。
依据《重庆市企业投资项目核准和备案管理办法(修订)》相关规定,发改部门在开展项目核准、备案工作时,不会干预企业的市场化投资决策。项目的市场前景、盈利水平、资金筹措方式、技术方案优劣等内容,均由企业自主判断、自行承担风险。
简单来说,发改部门全程只关注四大核心合规维度:
项目是否契合国家及地方产业政策,不属于限制、淘汰类范畴;
是否纳入区域产业发展规划,符合当地产业布局要求;
用地、环评、规划选址等前置配套手续是否具备落地条件;
实际建设内容、建设规模是否与申报备案范围保持一致。
发改审核的最终目的,是确认项目具备合法建设资格,可以合规落地,而非判定项目能否盈利、能否持续经营。
这也是为什么多数适配发改备案的可研报告,政策依据、建设方案、工程规划板块内容详实、逻辑严谨,但财务测算部分相对简略、宽松,仅需做到数据大致合理即可。
二、银行审核:紧盯项目偿债能力,能不能按时还款
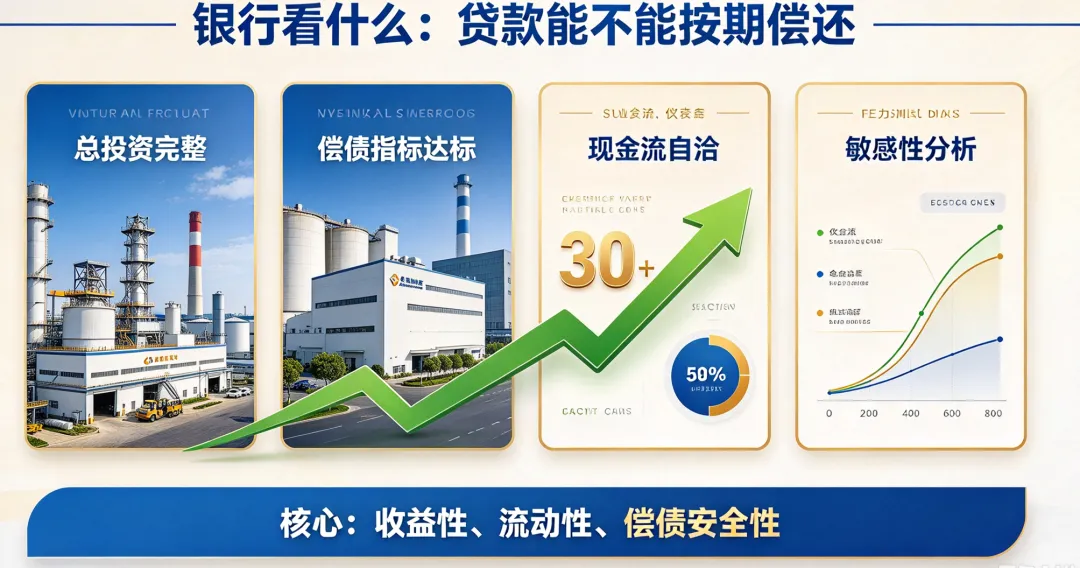
和发改的合规审核逻辑截然不同,银行审核可研报告,核心围绕金融风险防控展开,一切评判服务于贷款安全。
根据国家金融监督管理总局2024年第1号令《固定资产贷款管理办法》明确要求:固定资产贷款的还款来源,主要依托项目自身产生的营收、补贴等收益,无其他兜底还款渠道。银行开展项目风险评估,必须以偿债能力分析为核心,综合核查项目合规性、技术可行性、市场稳定性、财务合理性,同时充分预判政策变动、市场波动等不确定风险,审慎测算项目未来现金流与收益水平。
银行从不纠结项目能不能获批建设、是否符合政策要求,重点只关注一个核心:项目后续产生的收益,能否足额覆盖贷款本金、利息,确保按时还款。
不同于发改的宽松审核,银行风控秉持审慎保守原则,不参考市场最优盈利状态,重点评估行业下行、成本上涨、营收波动等极端场景下,项目的抗风险能力与偿债稳定性。
这也是大量“发改版”可研报告无法通过银行审核的根本原因:报告编制逻辑贴合行政备案要求,完全不符合金融授信的风控标准。
三、银行退稿重灾区:财务测算的深度差距
两份报告的最大差异,集中体现在财务测算板块,这也是银行审核的核心分水岭,绝大多数退稿、整改问题都出在这里。
发改委备案对财务内容要求极低,仅需投资估算大体合理、资金来源清晰明确,即可满足备案要求,测算数据具备参考性即可。但银行风控会逐一对标、逐项核验,容错率极低:
1、总投资核算必须完整无遗漏
很多适配发改的报告,普遍存在漏算铺底流动资金、建设期利息等问题,导致整体投资额测算偏低,与项目实际资金需求存在偏差。银行一旦核查出资金缺口,会直接判定项目筹资方案不合理,否决授信初审。
2、核心偿债指标必须达标
利息备付率、偿债备付率是银行授信的两大硬性指标,直接反映项目年度收益能否覆盖当期本息。若指标不达标、测算逻辑模糊、数据无法溯源,项目会直接卡在风控审核环节。
3、现金流测算逻辑必须自洽
营收预估、成本核算、税费计提、回款周期等核心数据必须相互匹配。部分报告为美化数据,营收按最优行情预估,成本按最低标准核算,这种不合理的测算偏差,在专业银行风控眼中属于重大风险隐患。
4、必须具备完善的压力测试分析
银行要求可研报告必须完成敏感性分析,模拟营收下滑、原材料涨价、政策调整等不利场景下的项目运营状态。无风险压力测试的财务模型,会被认定为评估不完整、风险不可控,无法通过授信审核。
四、避开重复改稿!可研报告编制要兼顾双审核逻辑
多数项目方的误区在于:编制可研报告时只聚焦发改备案需求,完全忽略银行授信标准。等到备案完成、申请贷款被拒后再返工修改,不仅耗费大量时间、沟通成本,核心财务假设、数据模型还需要整体调整,极易牵一发而动全身,延误项目推进进度。
最务实高效的解决方式,是在可研报告编制初期,同步对接银行授信审核口径。
不同银行、不同贷款产品(项目固贷、专项配套融资、设备更新贷款等)的审核标准、指标门槛、数据深度要求各不相同,资信等级适配标准也存在差异。提前对接经办银行,明确财务模型深度、硬性指标要求、风险分析场景,能大幅提升报告一次性通过率。
我在重庆中宏商务信息咨询有限公司任职,深耕工程咨询与项目申报多年,经手大量“发改过审、银行卡审”的整改案例。如果你有困惑,欢迎咨询,为你的报告编制献言献策。
写在最后
一句话厘清核心差异:发改委审核,看的是项目「合规落地的资格」;银行审核,看的是项目「持续偿债的能力」。
两份审核逻辑、两套评价体系,不存在通用模板。只做单一适配的可研报告,注定只能打通一扇门,想要项目备案、融资双向通关,必须兼顾双重审核标准。

发表评论
发表评论: