
 研报速递
一、核心摘要
1、基本面数据验证韧性:2026上半年国内核心港口集装箱、散货吞吐量普遍实现正增长;中俄、中非、中拉贸易高速扩容,成为港口增量的现实来源证券日报。
2、估值处于历史低位:申万港口指数 PETTM12.8 倍,历史分位仅21.99%;PB0.93倍,历史分位19.02%,显著低于自身十年中枢,板块安全边际充足,高股息(板块中枢3—4%)提供底仓收益保护。
3、地缘带来价值重估期权:霍尔木兹海峡扰动、“全球南方” 贸易扩容、海外枢纽港口战略地位抬升,不再仅仅是简单装卸资产,部分标的具备供应链战略溢价;其中招商港口是A股唯一海内外码头一体化平台,重估弹性最大中国新闻网。
4、公司分化明显:上港集团、宁波舟山港是国内集装箱基本盘;唐山港、天津港受益大宗能源转运;招商港口独享海外资产期权。
二、行业底层逻辑与最新数据论证
2.1 2026上半年吞吐量:集装箱稳健、大宗分化,贸易结构发生实质变化
1)集装箱(外贸核心)
上港集团:2026上半年母港集装箱2873.7万TEU,同比+ 6.2%;货物吞吐量3.05 亿吨,+2.7%,全球集装箱龙头基本盘稳固。
宁波舟山港:上半年集装箱2769.1万TEU,同比+ 8.7%;货物吞吐量6.07亿吨,+1.1%,集装箱增速显著高于行业平均,油品、矿石中转规模国内第一。
招商港口(合并海内外):累计集装箱10678.7万TEU,同比+ 5.5%;国内码头 8470.5万TEU,同比+7.0%,国内业务稳健增长,海外业务贡献增量期权。
天津港:集装箱 1121.36 万 TEU,同比 + 5.75%,创 2020 年以来同期新高,受益中俄贸易带动北方外贸箱量提升证券日报。
2)大宗散货(矿石、煤炭、原油)
唐山港:上半年货物吞吐量 12560 万吨,同比 + 5.19%,环渤海矿石、煤炭转运核心,深度服务华北钢铁产业,原油、铁矿石接卸是核心收入来源。
天津港:货物吞吐量 2.34 亿吨,同比 + 2.18%;兼顾集装箱与油品、矿石,京津冀能源物资进出口门户证券日报。
2.2 地缘与贸易重构,三大可量化催化
催化1:中俄贸易高增,直接利好北方港口(天津港为主)
2026 上半年中俄贸易总额1341.75亿美元,同比+ 25.6%;对俄出口605.97亿美元(+28.4%),自俄进口735.78 亿美元(+23.3%),北方口岸集装箱、成品油、化肥、矿产货量持续上行,天津港作为北方综合枢纽直接受益该增量。
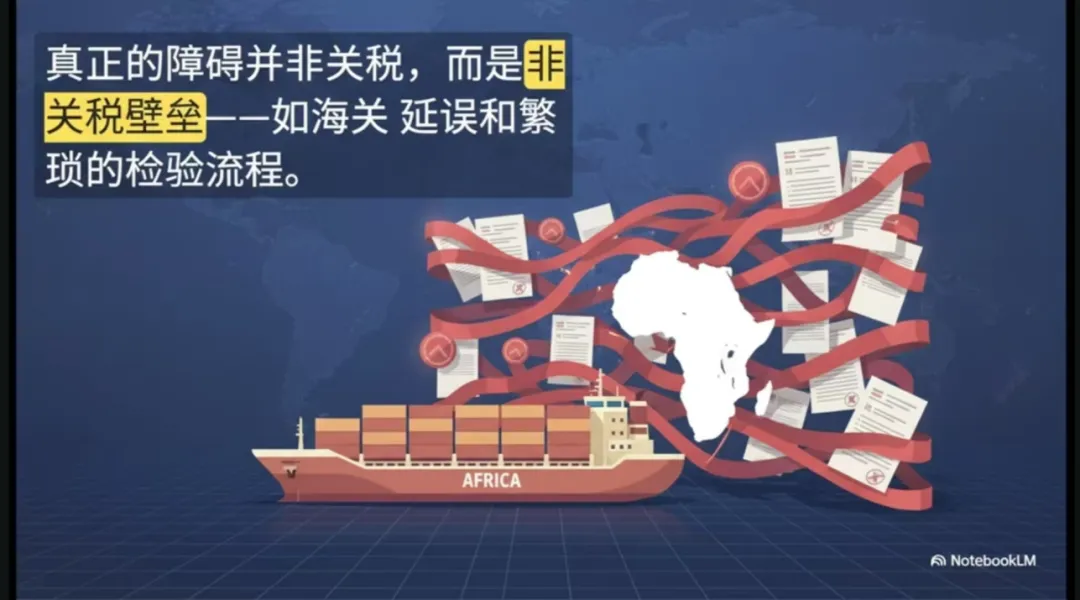
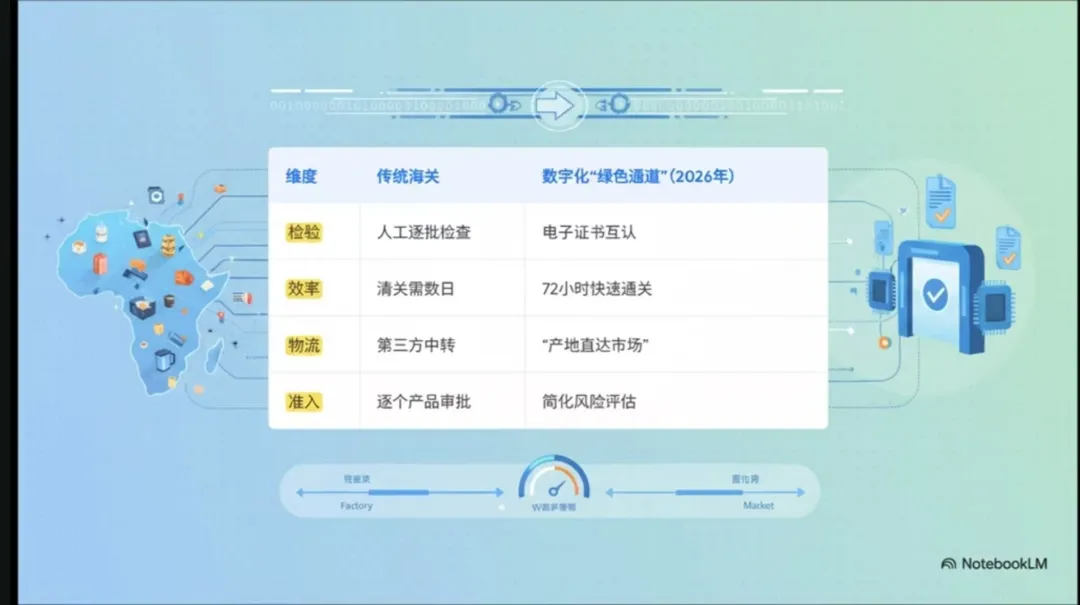
催化2:53个非洲建交国零关税落地,中非贸易提速,利好全国枢纽港
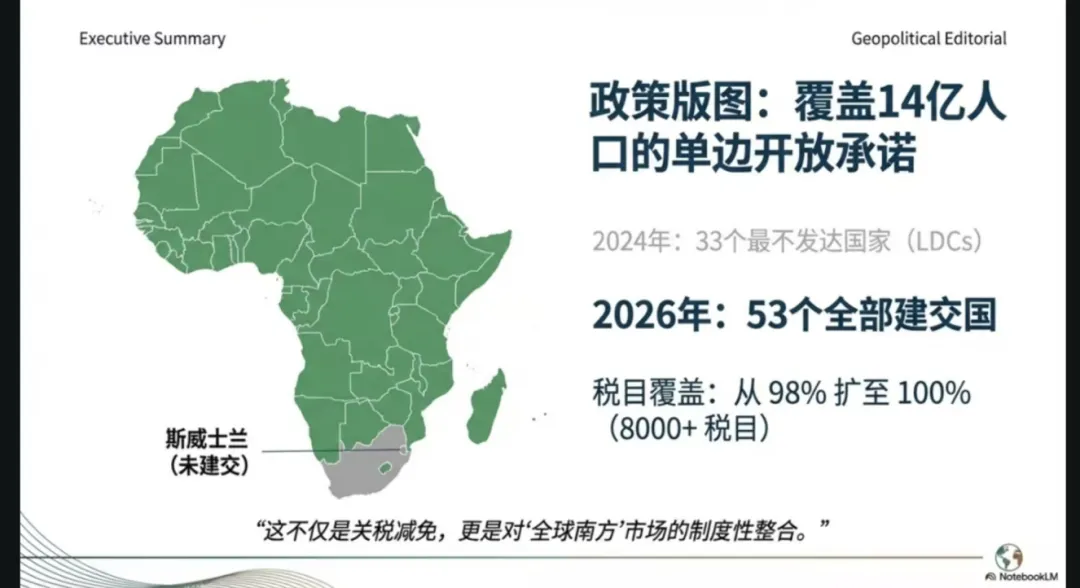
2026—05—01政策生效,5—6月我国自非洲进口合计近2000亿元,同比+ 23.5%;农产品、矿产、资源品进口量大幅提升,带动国内主要港口散杂货、集装箱业务增量,宁波舟山港、招商港口、上港集团承接中非航线增量货流。
催化3:中拉贸易爆发,海外港口战略价值抬升(招商港口核心逻辑)
2026前7月中秘双边贸易396.5亿美元,同比大幅增长;钱凯港上半年集装箱20万TEU,同比+70.94%,滚装货+340%;中国至拉美海运时间缩短、物流成本下降超20%。
现实启示:海外码头不再仅仅是经营性资产,是中国对接拉美供应链的物理支点,地缘环境复杂化背景下,海外优质码头具备战略重估期权,A 股仅招商港口大规模布局海内外码头资产中国新闻网。
催化4:霍尔木兹海峡局势扰动,能源贸易路线重构
霍尔木兹承担全球约20%海运石油,冲突期间通航量大幅收缩,部分原油贸易航线运距拉长;国内原油进口量价波动,带动国内北方、华东港口原油接卸、仓储周转需求提升;唐山港、天津港、宁波舟山港油品板块间接受益转运与补库需求;注意:该催化更多是阶段性脉冲,并非长期持续增量新华网。
2.3 行业估值历史分位对比(数据论证当前性价比)
申万港口指数(884153)截至2026—8—24:
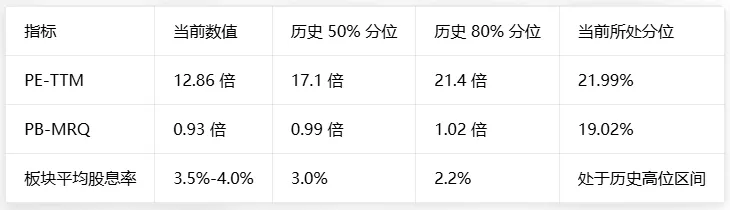 数据来源:理杏仁、华创交运研报
解读:
1)PE、PB均处于历史20%分位附近,属于历史偏低区间;
2)股息率反而处于历史高位,形成“低估值+高股息”的红利资产特征;
3)上一轮板块估值中枢抬升出现在2020—2021外贸超级景气周期,PE最高到22—24倍;当前距离历史景气估值仍有较大修复空间。
风险:如果外贸持续低迷,估值会长期维持在历史低位,主要赚取分红收益。
三、重点标的深度对比(招商港口、上港集团、宁波舟山港、天津港、唐山港)
汇总2026上半年吞吐量、TTM 估值、股息率、核心催化、风险:
对比维度 | 招商港口 (001872) | 上港集团 (600018) | 宁波舟山港 (601018) | 天津港 (600717) | 唐山港 (601000) |
核心定位 | 海内外综合码头运营商,A 股唯一大规模布局海外港口央企 | 全球第一大集装箱母港,长三角核心枢纽 | 全国货物吞吐量第一,集装箱第二,货种均衡 | 京津冀海上门户,北方综合性港口 | 环渤海大宗散货强港,矿石煤炭为主 |
2026H核心吞吐量 | 合计集装箱 10678.7万TEU,国内 + 7.0% | 集装箱 2873.7万 TEU,+6.2% | 集装箱 2769.1 万 TEU,+8.7%;货量 6.07 亿吨 | 集装箱 1121.36万 TEU,+5.75%;货量2.34亿吨 | 货物吞吐量 12560万吨,+5.19% |
PE‑TTM | 11.55 | 8.93 | 12.55 | 14.2 | 10.7 |
PB‑MRQ | 0.82 | 0.84 | 0.79 | 1.01 | 0.91 |
TTM 股息率 | 3.69% | 4.10% | 3.60% | 2.70% | 4.25% |
核心货种 | 集装箱为主,海内外多元化资产 | 集装箱占绝对大头 | 集装箱+原油+铁矿石,货种均衡 | 集装箱、油品、矿石、煤炭 | 铁矿石、煤炭大宗,集装箱占比很低 |
核心催化 | 钱凯港等海外码头放量;中拉、中非贸易;全球供应链重构带来战略资产重估 | 长三角外贸出口景气;洋山自动化码头效率提升 | 外贸集装箱高增速;油品、矿石中转量提升;浙江省港口一体化红利 | 中俄贸易增量;京津冀产业复苏;北方能源转运 | 铁矿石、煤炭进口;霍尔木兹扰动带来能源转运脉冲;高股息防御属性 |
主要风险 | 海外项目地缘、劳工、政策风险;海外投资回报周期长 | 周边港口集装箱分流;人力土地成本高企 | 长三角港口之间集装箱分流;持续资本开支压制自由现金流 | 历史资产包袱;整体吞吐量增速弱于南方大港 | 业务结构单一,高度绑定钢铁煤炭周期;集装箱短板明显 |
数据来源:公司公告、半年报、券商红利报告证券日报
各公司深度分析
1、招商港口(001872):稀缺海内外双布局,拥有地缘重估期权
基本面:2025年归母净利润46.11亿元,经营现金流81.74亿元,现金流扎实,分红比例稳定在43%左右,股息率3.69%。
国内码头分布珠三角、长三角,集装箱业务稳健;海外资产覆盖拉美、东南亚、非洲,钱凯港吞吐量同比70.94% 高速增长,验证海外业务成长性中国新闻网。
核心差异化逻辑:其他四家公司均只有国内码头;招商港口是A股唯一同时持有大量国内+海外控股/参股码头的上市平台。在地缘局势复杂化的背景下,海外码头不再仅仅看ROE,还具备供应链支点的战略价值,带来独有的估值重估期权。
短板:海外项目资本开支大,部分海外码头回报周期长,短期会压制整体利润水平。
2、上港集团(600018):集装箱龙头,板块高股息标杆
基本面:洋山港全球第一大集装箱港,2026上半年集装箱 2873.7万TEU,同比+6.2%,业务高度聚焦外贸集装箱,现金流极其优异,股息率板块最高一档(4.10%),机构红利底仓配置标的。
逻辑:赚长三角外贸景气的钱,折旧完成后自由现金流充沛。
短板:上海土地、人力成本偏高;面临宁波舟山港、江苏沿江港口集装箱分流;几乎无海外码头资产,缺少战略重估的期权。
3、宁波舟山港(601018):货种最均衡,抗周期能力强
基本面:2026上半年集装箱增速8.7%,为头部大港中增速最高;货物吞吐量全国第一;集装箱、铁矿石、原油多线发力,业务结构均衡,单一货种下行对整体业绩冲击有限。
浙江省港口一体化完成,省内恶性竞争减弱,董事长提议2026中期分红不低于半年度可分配利润30%,分红机制持续优化证券时报。
短板:与上海港存在集装箱分流竞争,持续码头扩建带来资本开支压力。
4、天津港(600717):北方综合枢纽,中俄贸易核心受益标的
基本面:2026上半年归母净利润6.77亿元,同比+34.54%;集装箱吞吐量创近年新高,直接承接中俄贸易爆发的货流,集装箱、油品、矿石多货种布局证券日报。
短板:历史遗留资产包袱,整体资本开支压力偏大,股息率在五家标的里面偏低。
5、唐山港(601000):大宗散货龙头,高股息周期品种
基本面:以铁矿石、煤炭为主,服务华北钢铁产业;吞吐量稳健,现金流优秀,股息率4.25%,板块第一梯队。
逻辑:受益国内钢铁开工、能源进口;霍尔木兹海峡扰动带来原油转运的脉冲式机会。
短板:业务结构单一,集装箱占比很低;业绩高度绑定钢铁、煤炭周期;一旦国内钢铁需求下行,吞吐量将直接承压。
四、板块三种情景推演(结合估值与基本面)
1)谨慎情景(基准防御情景):全球外需持续疲软,外贸集装箱低速增长;地缘事件仅带来短暂脉冲,没有长期贸易重构。
板块维持红利属性,估值维持历史低位区间,PE10—12倍;主要收益来3.5—4% 股息分红;
选股思路:优先上港集团、唐山港,高股息现金流确定性最强。
2)中性情景(基准假设):中非、中拉、中俄贸易维持高景气;海外码头战略价值逐步被市场计价;国内外贸温和修复。
估值修复向历史中枢靠拢,PE抬升至14—16倍;
选股思路:
博弈地缘重估:招商港口(独享海外资产期权);
赚外贸修复:上港集团、宁波舟山港;
博弈大宗转运:唐山港、天津港。
3)乐观情景:全球供应链加速重构,海外枢纽业务大规模放量;制造业订单回流国内,集装箱吞吐量大幅上行。
估值向景气周期估值靠拢,PE达到18—20倍;业绩+估值双击;
弹性最大标的:招商港口,其次宁波舟山港、上港集团。
五、跟踪核心指标清单(可高频跟踪验证逻辑)
高频数据:八大枢纽港口外贸集装箱吞吐量月度同比;唐山港、宁波舟山港原油、铁矿石接卸量;
贸易数据:中俄、中非、中拉双边进出口总额(海关总署);
招商港口重点跟踪:钱凯港吞吐量公告、海外项目资本开支与分红;
财务维度:各公司资本开支计划、分红比例、经营现金流净额;
外部变量:霍尔木兹海峡通航状态,全球主要航线运费指数。
六、风险提示
外贸下行风险:全球总需求衰退,集装箱吞吐量不及预期,压制码头装卸费收入;
海外码头风险:海外港口面临当地政策、劳工、选举、地缘风险,项目回报不及预期;
大宗周期下行风险:国内钢铁、基建需求走弱,直接压制唐山港、天津港散货业务;
资本开支侵蚀分红风险:码头持续扩建,资本开支加大,会压缩自由现金流,降低分红水平;
区域港口竞争风险:同区域港口价格战,压低装卸费率,毛利率下行。
七、报告总结
从数据上看:2026上半年国内核心港口吞吐量保持正增长,中俄、中非、中拉贸易实实在在带来增量;从估值上看,当前港口板块PE、PB 处于历史20%分位附近,同时股息率维持高位,具备红利底仓价值。
板块已经不再是简单国内周期资产:地缘冲突推动全球供应链重构,海外港口资产获得战略重估的期权价值。
追求稳定高股息,优先选择上港集团、唐山港;
追求货种均衡、抗周期,优选宁波舟山港;
博弈北方中俄贸易增量,看天津港;
博弈全球供应链重构、海外资产重估,招商港口是 A 股独一无二的核心标的。
风险提示:本报告基于2026半年报、港口吞吐量、海关公开贸易数据整理,仅作为投研参考,不构成任何投资建议;全球贸易波动、地缘局势变化、海外项目经营、资本开支均存在不确定性。
【更多精彩内容扫码👇加入知识星球】
点击关注和“在看”,并把我的文章转发出去就是最高的赞赏!爱你哟~
延伸阅读:

发表评论
发表评论: