
 研报速递
黑海袭击事件令谷物贸易备受关注
鉴于黑海谷物运输基本停滞,且乌克兰谷物出口旺季(第四季度至次年第一季度)临近,此时分析谷物贸易的行情正合时宜。
国际谷物理事会(IGC)的最新预测显示,2026/27年度(7月至次年6月)全球谷物贸易量将进一步增长。
若预测成真,全球谷物贸易量较上年将增加560万吨,达到2.085亿吨。但随着军事袭击加剧,黑海谷物运输受到严重冲击,全球谷物海运贸易将因此面临什么?
在2022-23年联合国斡旋的黑海谷物倡议达成之前,乌克兰利用多瑙河作为黑海航线的替代航线。即便如此,第三季度的炎热干燥天气导致水位下降,内河运输能力也在被削弱。
改变出口路线也会大幅增加成本。据美国农业部(USDA)2023年6月的分析显示,将乌克兰谷物转运至罗马尼亚黑海港口康斯坦察(Constanta)出口,每吨成本增加约30欧元。经陆路运往波兰通过波罗的海出口,每吨成本增加42欧元;运往德国则增加55欧元。当然,这些成本反映的是当时的燃油价格。在油价更高及因水位低导致无法满载运输的情况下,运抵港口的成本将会更高。
据国际谷物理事会称,乌克兰谷物出口量从7月的130万吨骤降至8月的仅30万吨,约为该月平均水平的一半。国际谷物理事会表示,恢复多瑙河沿线的供应链能力尚需时日。即便2026年底水位恢复正常,要达到2022-23年度的运输能力也要等到2027年中期。
俄罗斯的谷物出口量相对较小,为340万吨,这些出口货物可改道至波罗的海港口(该区域预计年吞吐能力为700万吨)。
夏季热浪导致欧盟大部分地区的谷物出口供应减少,不过保加利亚和罗马尼亚受到的影响较小,这缓解了来自黑海地区供应减少的压力。
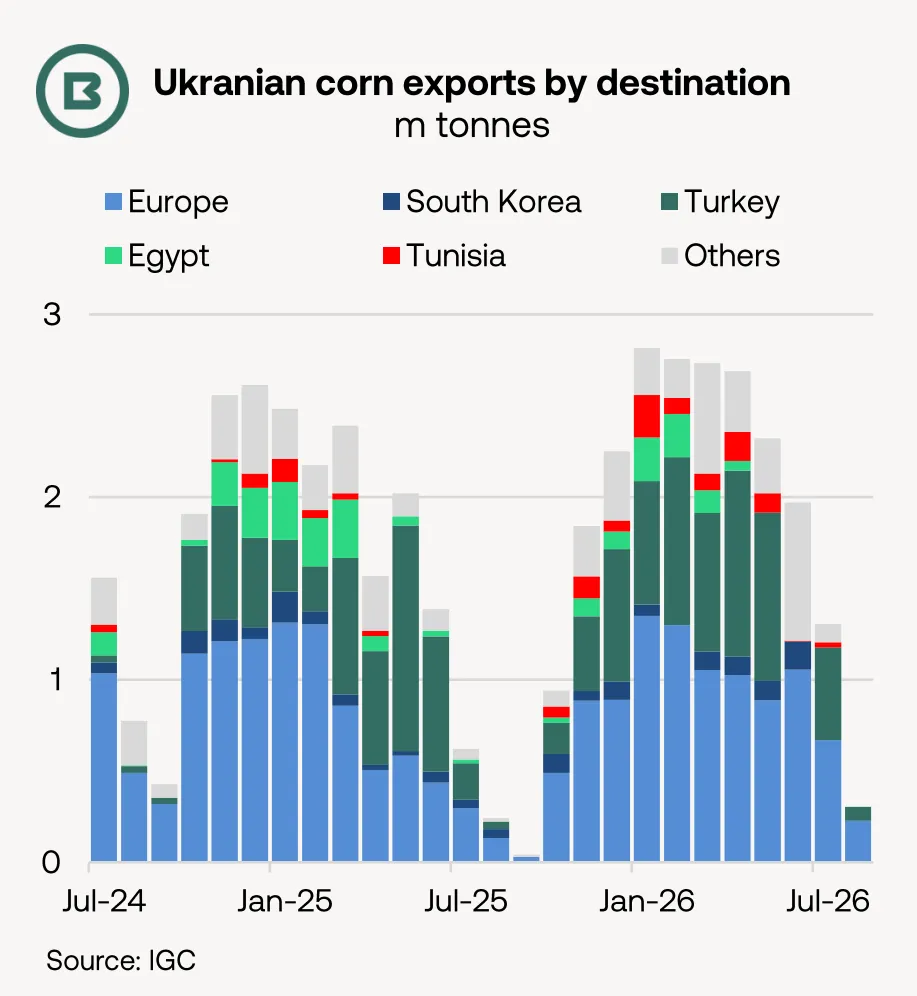
因此,预计欧盟将增加谷物进口(同比增加17%,达到2,350万吨)。迄今为止,欧盟的谷物采购主要来自巴西和美国。随着出口旺季的到来,乌克兰谷物市场份额本应上涨,但今年是否上涨将取决于物流障碍和价格因素。
在欧洲以外,阿根廷谷物产量创下新纪录,正以价格优势抢占市场,并在北非扩大市场份额。
鉴于此,国际谷物理事会大幅上调了阿根廷2026/27年度的谷物出口量预测,调增280万吨,升至4,400万吨。这将使阿根廷成为2026/27年度全球第二大谷物出口国,仅次于美国(8,200万吨)。而巴西的谷物出口量预测则被下调340万吨,降至3,950万吨。
总体而言,国际谷物理事会对2026/27年度全球谷物贸易量的预测较上月上调了70万吨。主要进口变化是肯尼亚的进口量预测翻倍至150万吨。
如果有足够的美洲谷物进入地中海,将有利于提振吨海里的运输需求。
电话: +86 21 6321 2233 |邮箱: snp.cn@braemar.com
声明:本报告中的信息基于撰写时的市场情况,虽已尽合理审慎义务,但 Braemar Plc 及其关联公司对其中任何错误或基于事实的观点不承担责任。部分航运数据可能有限或需估算,分析结果仅供参考。市场分析无法保证准确性,航运属于高风险行业,未来走势可能受不可控因素影响。本报告仅供指定收件人使用,未经 Braemar Plc 书面许可,不得传阅、引用或提供给第三方。如获授权,必须披露完整报告及免责声明,避免断章取义。Braemar Plc 对因使用本报告信息或数据而产生的任何后果不承担法律责任。
发表评论
发表评论: