
 研报速递
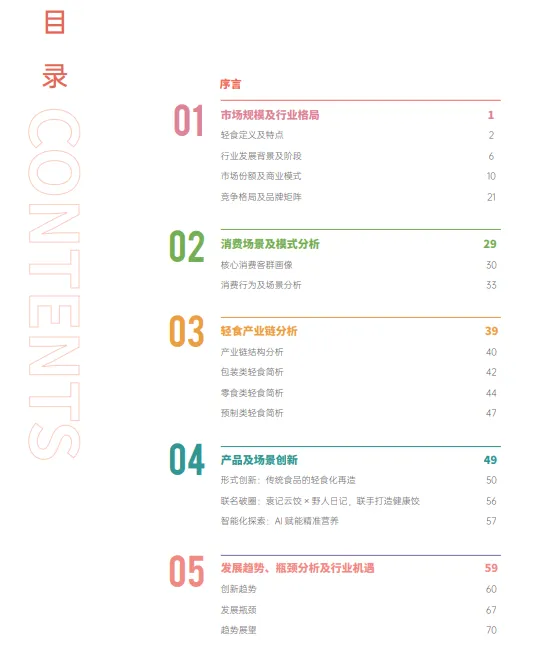
市场规模及行业格局
轻食定义与特点
概念演变:2010年前后西式沙拉进入中国→2017年本土品牌涌现→2022年至今新中式轻食成熟,“热食轻食”成主流
传统特征:“三低两高”(低热量、低脂肪、低盐、高蛋白、高膳食纤维)
消费新定义四关键词:健康、均衡、适量、简单
消费者诉求三层分化:食品安全(明厨亮灶)→膳食结构搭配→精准营养管理(蛋白质/碳水/脂肪精确配比)
品类划分:按营养需求(低脂/低糖/低盐/高纤维)、食材构成(蔬果/谷物/肉类/海鲜等)、产品形态(主食/餐饮热食/外卖/零食/代餐/饮品/乳品/烘焙)
市场规模
截至2026年3月,现存轻食相关企业1.5万家
2024年轻食沙拉市场141.8亿元(NCBD),但中式热食轻食未计入
区域分布
一线城市为核心;新一线/二线(成都、杭州、武汉、南京)增速最快
下沉市场潜力大(超六成用户每周点外卖3次以上)
地域特色崛起:河南蒸菜、云南食材、东北杂粮、蘸酱菜
香港Keeta平台2025年Q2健康轻食订单环比增超50%,晚餐为高峰时段
价格带与商业模式
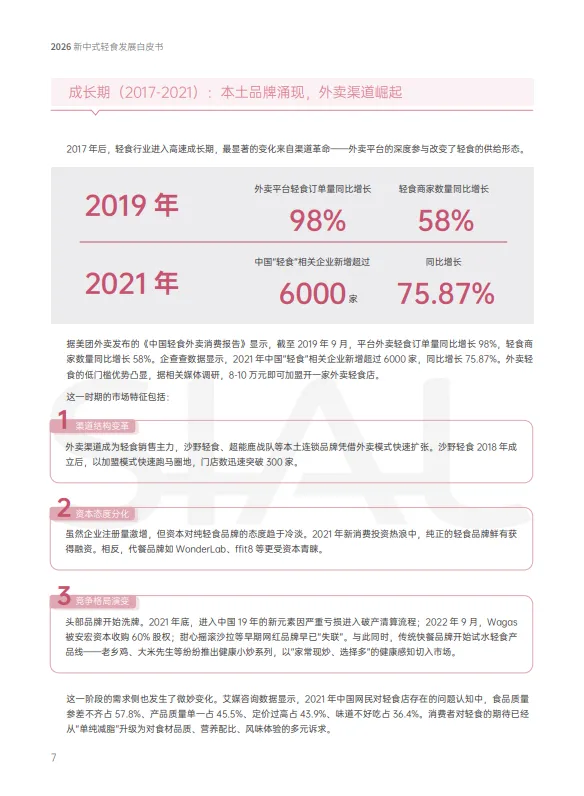
主力价格带:20-30元(46.9%)、30-40元(37.17%),合计超84%
矛盾:72.57%消费者认为轻食“价格过高”;76.99%认为“伪轻食”泛滥
挤压效应:超意兴(10-20元)、南城香(20-25元)等平价快餐“减油减盐”分流需求
新势力:“小餐漂亮饭”30-70元价格带(椿芽、米仓食堂、黑手制面),以极致空间设计和体验取胜
渠道:线上占比超60%;健康轻食订单占外卖比例从2020年12%升至2025年25%
门店形态:纯外卖(8-10万元可加盟)、堂食+外卖复合、精品店、社区店、场景体验型
运营创新:透明厨房直播、食材溯源(43.36%消费者愿为此提高购买)、C2M柔性供应链、极致人效、校园渠道、次卡策略、便利店联名、订阅制(复购率提升2.7倍)、内容电商
竞争格局及品牌矩阵
餐饮类品牌(六大类型)
品类定义型:超级碗Foodbowl(自选热碗,复购率超60%,100余家直营店)、油梨树、米仓食堂(金枪鱼牛油果拌饭年销80万份)、Green Option
巨头跨界型:KPRO肯律轻食(肯德基旗下,193家门店,30-40元)、米村拌饭(轻食拌饭20.9-33.9元)、奈雪green(19-29元,超30家)、Tims能量碗
数据驱动型:维小饭、麦田归来(每餐精确营养标注)
效率改良型:老乡鸡、大米先生(家常现炒、明厨亮灶)
生活方式型:Wagas、gaga、THE WOODS Café、RE而意
场景体验型:椿芽(35元鲜牛肉拌川,一店一景)、黑手制面(电影感空间)
食品类品牌(四大类型)
新中式正餐替代:薄荷健康、Keep食品、鲨鱼菲特(即食鸡胸肉)、咚吃(21天周期餐)
代餐与便捷营养:WonderLab、Smeal、ffit8
健康零食:食验室(0油薯片)、野人日记(魔芋饺子年销3亿元)
传统食品创新:加点滋味(26大卡味噌汤底)、妙可蓝多(138kcal云朵芝士)、喜纯(玉灵膏年销5亿元,增400%)
跨界融合
供应链共享(百胜中国模式)
品牌联名(KPRO×特步迎新跑、U点轻食×洽洽)
渠道互补(星巴克咖啡+烘焙坪效高17%;谷雨轻食双店型)
报告:2026新中式轻食发展白皮书
格式:电子版PDF
页数:76
发布时间:2026.9
发布机构:西雅展

发表评论
发表评论: