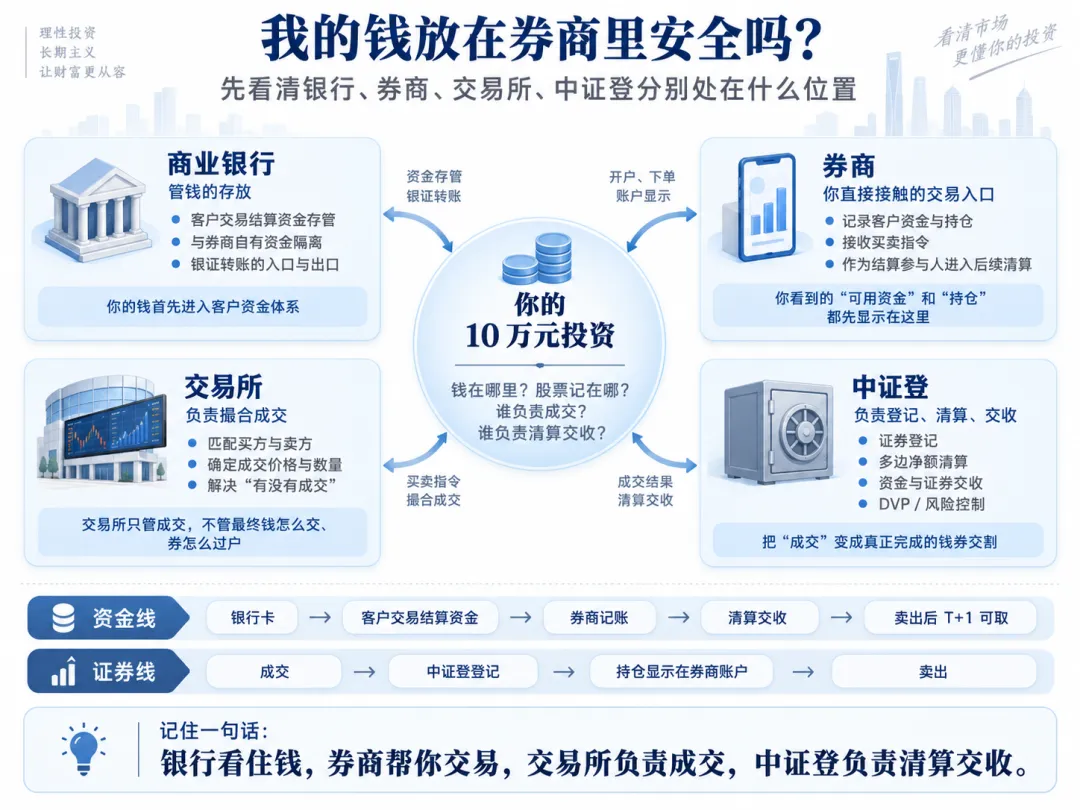
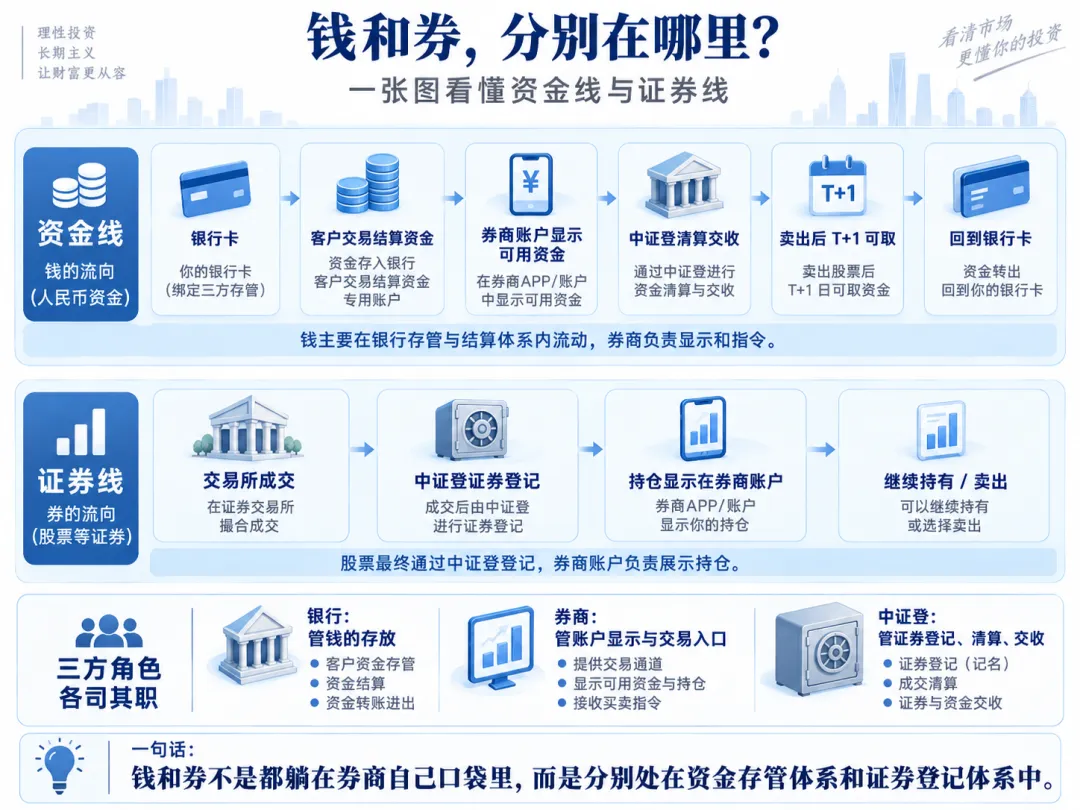
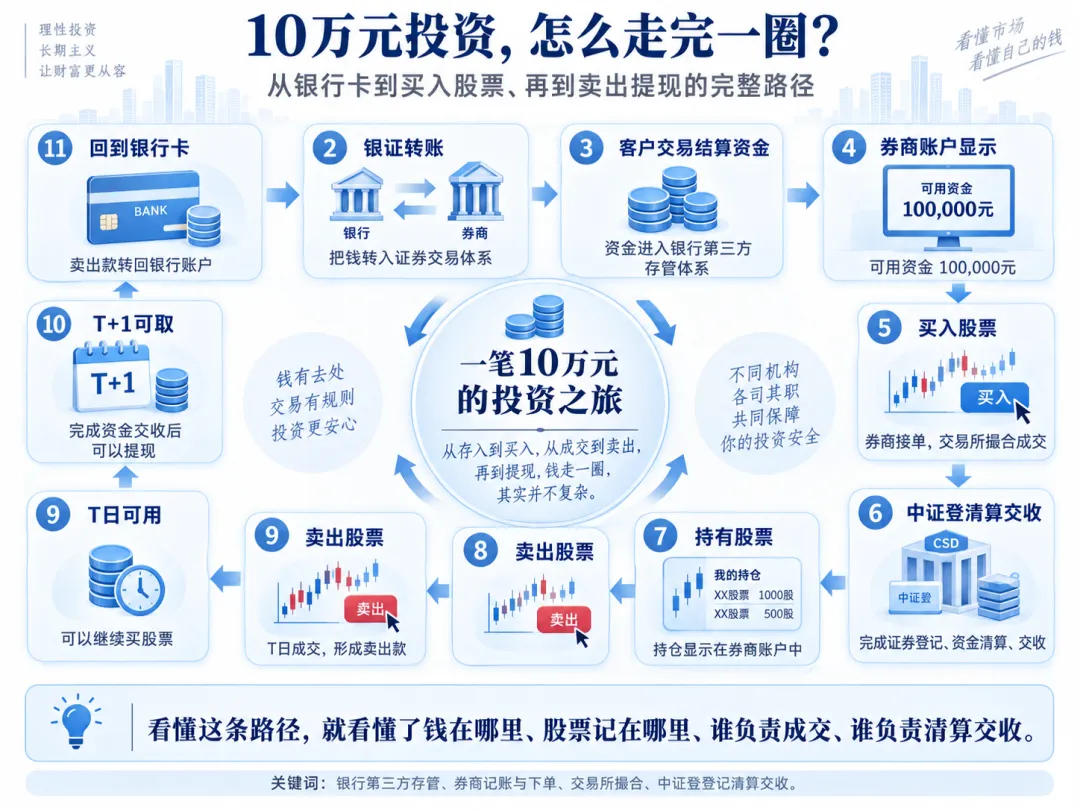
我的钱放在券商里安全吗?跟着10万元走一遍,就明白这套系统怎么保护你的钱很多人把10万元从银行卡转进证券账户后,都会产生一个很自然的疑问:为什么股票卖出当天,资金可以继续买股票,却通常要到第二个交易日才能转回银行卡?要回答这些问题,最简单的方法,是跟着一笔真实的10万元,从银行卡出发,完整走一遍:银行卡 → 银证转账 → 买入股票 → 持有股票 → 卖出股票 → T+1资金交收 → 提现回银行卡。但是背后实际的流程远比这个复杂,为了更加方便的介绍,这里先再先看一个总览图:让券商可以帮你交易,却尽可能不让券商自由支配你的钱和股票。
第一站:10万元从银行卡转进证券账户,钱去了哪里?
银证转账银行转证券100,000元
可用资金:100,000元
你的资金进入的是客户交易结算资金体系,由商业银行第三方存管;券商同时在自己的客户资金账簿中记录你有10万元可用资金。券商帮我交易,它能不能顺手把我的钱拿去做自己的生意?
制度设计给出的答案是,客户交易结算资金要与券商自有资金隔离。
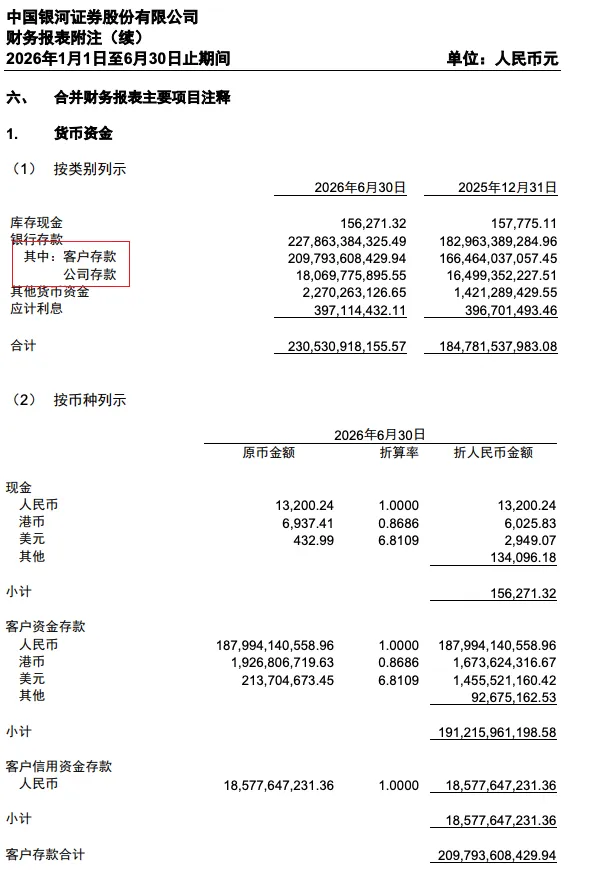
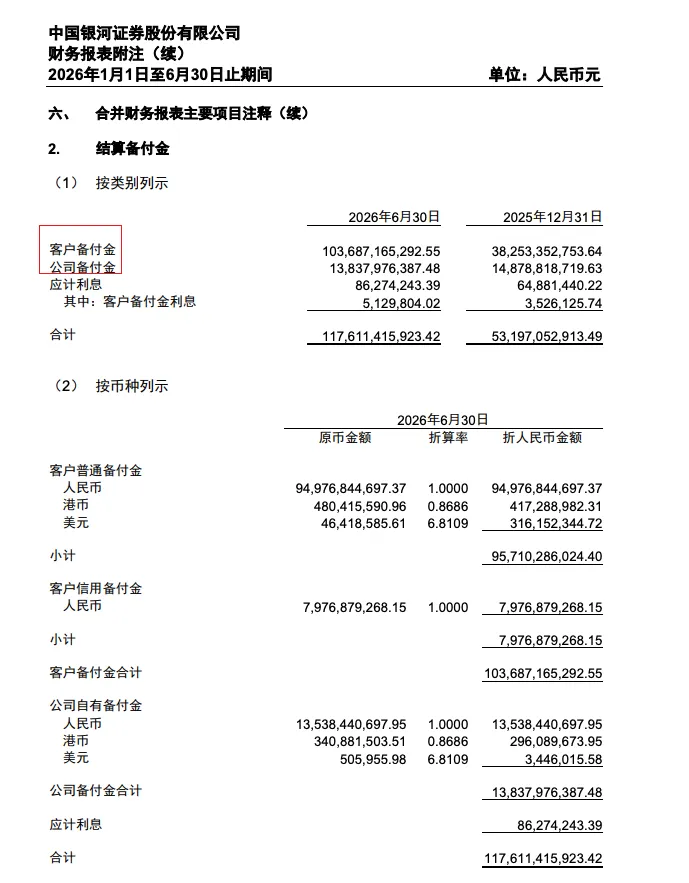
银河证券的财报里,客户的钱和券商自己的钱是分开列的
前面说到第三方存管和客户资金隔离,很多人可能还是会有一个疑问:钱转进证券账户以后,券商到底有没有把客户的钱和自己的钱混在一起?这个问题其实不用靠概念解释,直接翻券商自己的财报就能看到答案。在财务报表附注“货币资金”这一项里,银河证券把银行存款进一步拆成了“客户存款”和“公司存款”。也就是说,单看银行这一端,财报就已经把客户的钱和证券公司自己的钱分别列了出来。客户存款:209,793,608,429.94 元公司存款:18,069,775,895.55 元
客户的钱约 2097.94 亿元,公司自己的钱约 180.70 亿元。资金进入证券结算体系以后,银河证券在“结算备付金”里依然继续把客户资金和公司资金分开列示。这意味着从银行端到结算端,都能看到同样的账户区分。甚至在结算备付金这一项里,银河证券还进一步把客户备付金拆成了“客户普通备付金”和“客户信用备付金”,公司这一侧则单独列出了“公司自有备付金”。这两张财报截图其实很好地解释了一个普通投资者最关心的问题:你把钱通过银证转账转进证券账户以后,这笔钱依然保留着客户资金的属性。它在银行端有客户存款的单独列示,进入结算环节以后,又有客户备付金的单独列示。证券公司自己的资金,则另外记录为公司存款和公司备付金。所以,当券商 APP 里显示“可用资金 10 万元”时,可以把它理解为券商在客户账户体系里记录了你拥有这 10 万元的交易资金。背后的真实资金体系,还会继续区分客户资金和公司自有资金。这也是为什么证券公司的财报里,单纯看到“货币资金几千亿元”并不能说明券商自己有几千亿元现金。以银河证券这份半年报为例,银行端的客户存款超过 2000 亿元,结算端的客户备付金也超过 1000 亿元。客户的钱有客户的钱的账,公司自己的钱有公司的账。资金进入证券结算环节以后,这种区分依然继续存在。
第二站:你点击“买入”,10万元发生了什么?
想买10万元股票 先检查:有没有10万元可用资金?有 ↓ 允许交易没有 ↓ 无法正常完成普通现金买入
也就是说,在你通过证券下单之前,它会强制校验是否全额存入交易资金。所以普通现金账户的风险控制其实从你下单之前就已经开始了。这大幅减少了“成交以后突然发现买方没钱或者卖方没券”的情况。
第三站:股票成交了,你的10万元不会直接打给卖家
你买10,000股 ↓ 交易所撮合成交 ↓ 另外一个投资者卖10,000股
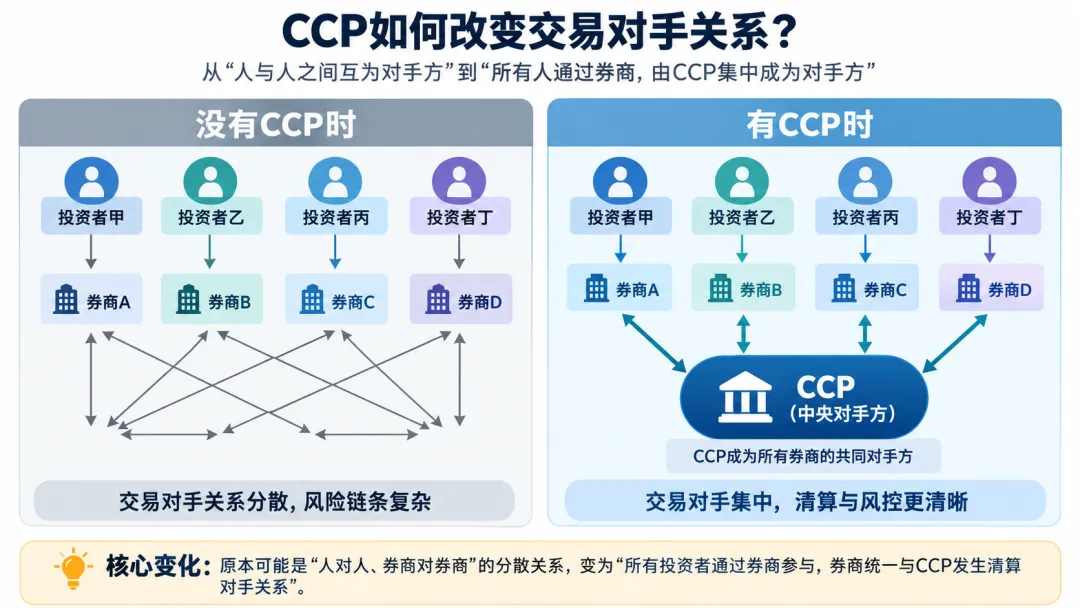
二级市场是我拿钱买别人手里的份额,那我的10万元从我的账户划走,是不是直接转到那个卖家的账户?不可能是这样的,这样违约风险太高。 这时就要引入中央对手方(ccp)也就是 ccp同时作为买家和卖家的对手方,通过它来确保 钱 和 券的稳定交换 你 ↓券商客户账户 ↓券商作为结算参与人 ↓中证登
券商作为结算参与人,再与中证登处理市场层面的净额清算和交收。大量原本分散在买方和卖方之间的结算关系,被集中到了中证登和各结算参与人之间。
第四站:10万元交出去以后,10,000股股票到了哪里?
中证登保存投资者层级的证券记录,同时券商也维护客户证券账户信息并进行核对。
第六站:如果券商在交收时出了问题,我的钱和股票怎么办?
我已经把10万元交了,股票也已经成交,中证登接下来还要和券商完成清算交收。对于已经正常完成交收的个人资金和证券,结论很明确:资产归属不会因为券商自身违约而改变,也不能被拿去偿还券商自己的债务。原因很简单。个人交易资金通过第三方存管体系管理,券商不能把客户资金当作自己的经营资金使用;股票则登记在中证登的证券账户体系中,与券商自己的证券分开。如果券商自身原因导致清算资金不足,责任首先落在券商这个结算参与人身上,由其结算备付金、自有结算资金等资源承担交收责任。只有到了极端情况下,结算参与人仍无法完成交收,DVP机制才会介入。此时控制的是资金缺口对应、仍处于交收过程中的证券,已经正常完成交收的客户股票不会因为券商自身违约被拿去填补缺口。2020年,新时代证券、国盛证券曾被监管接管。接管后,由其他证券机构组成托管团队维持业务运行,客户资产并没有因此变成券商的偿债资产。新时代证券此后完成股权重组,并更名为诚通证券继续经营。如果券商发生严重系统故障、被接管或进入风险处置程序,短期内可能出现无法登录APP、交易暂停、银证转账受限、账户迁移需要等待等情况。操作连续性:极端情况下,交易和提现可能暂时受到影响。
第七站:你持有一段时间,然后把股票卖掉
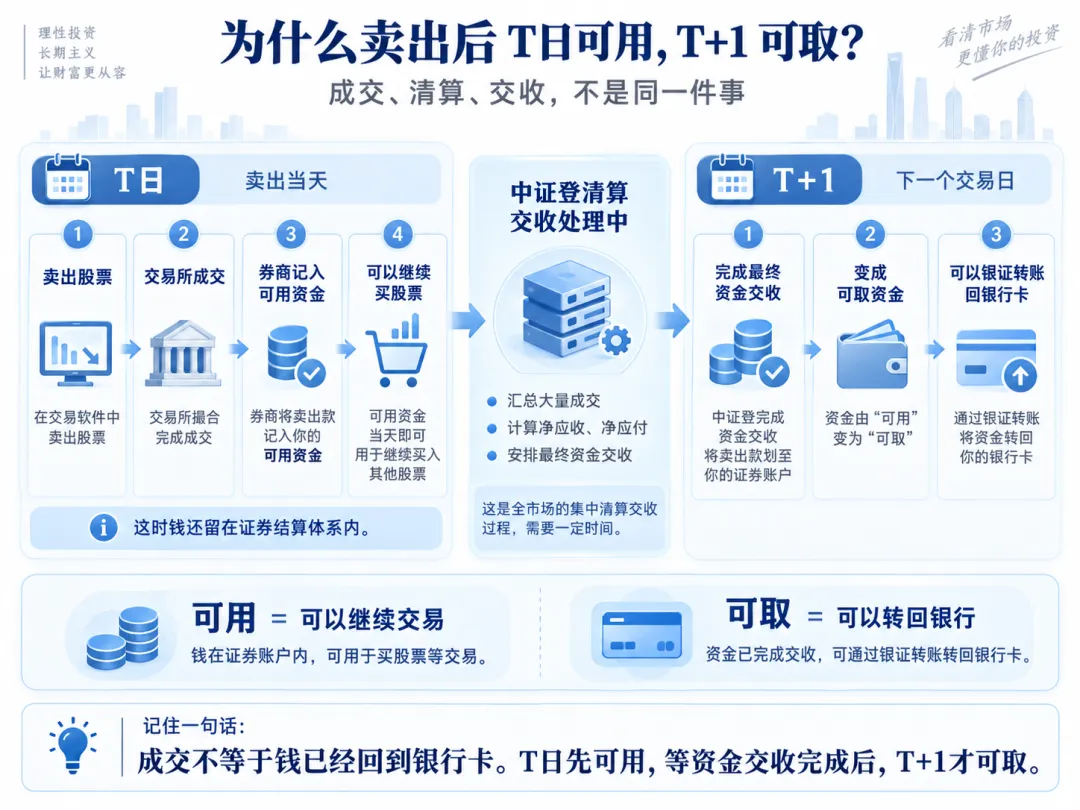
为什么?因为“卖出成交”和“资金最终交收”发生在不同阶段。为什么今天卖股票的钱可以马上继续买股票,却不能马上转银行卡?
因为继续买股票时,这笔钱仍然留在证券清算体系里,可以继续参加净额清算。卖出A股票+12万元马上买入B股票-10万元清算体系内可以继续轧差
卖出A股票+12万元 ↓最终资金交收尚未完成 ↓12万元却已经离开证券结算体系
所以“可用”和“可取”之间的区别,本身就是结算风险控制的一部分。
第八站:T+1,12万元回到银行卡
证券转银行
证券结算资金 ↓第三方存管体系 ↓ 银证转账 ↓ 你的银行卡 120,000元
把整个流程连起来看
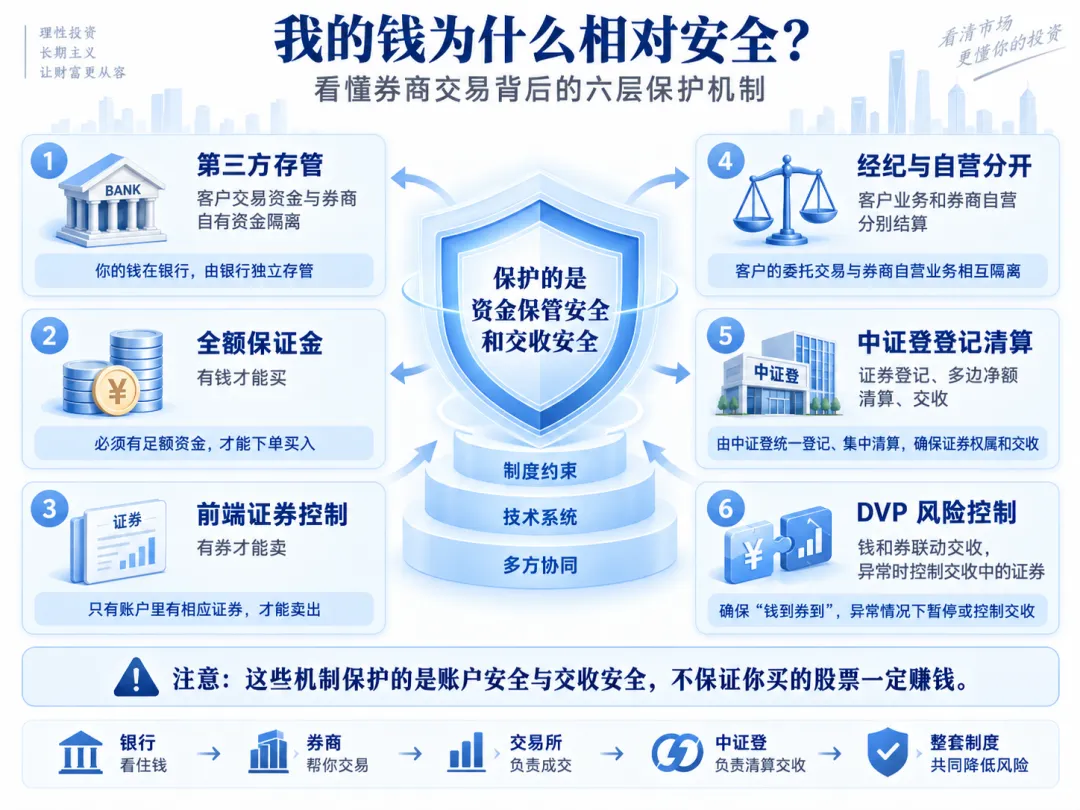
所以,我的钱到底靠什么保证安全?
把整套系统拆开以后,可以看到它依赖的并不是某一家券商“信用特别好”。客户交易资金通过商业银行体系管理,和券商自有资金隔离。IMF明确指出,客户交易结算资金和证券不得计入券商自有财产,并受到破产隔离保护。普通现金交易中,买股票之前先确认资金,卖股票之前先确认证券,从源头降低“成交以后交不出钱或交不出券”的风险。客户经纪业务有自己的证券和资金结算账户,券商自营有另一套账户。投资者证券在中证登体系保持投资者层级的记录,客户证券和券商自身证券具有清晰区分。中证登站在结算参与人之间,把大量分散交易转化为各结算参与人的净资金、净证券义务。资金和证券交收建立联动,如果结算参与人真的出现资金缺口,对应仍在交收过程中的证券会进入专门的Settlement Block控制状态。你的钱由银行体系帮助隔离保管,你的证券由中证登登记,券商负责接受交易指令并以结算参与人的身份完成结算,中证登负责中央清算、净额结算和DVP风险控制。
“从我把钱转进证券账户开始,这10万元有没有被一直放在一个受限制、可核对、与券商自有资产隔离,并且有完整清算规则保护的体系里?”从第三方存管、客户资产隔离、全额保证金、中证登登记、经纪与自营分账,到CCP和DVP,这套制度的核心目的,就是让这条资金和证券链路尽可能做到可追踪、可核对、可隔离、可交收。当然,这些机制保障的是资金保管、证券登记和交易交收安全。如果10万元买入的股票后来跌成5万元,清算系统依然可能运行得完全正常。

 研报速递


发表评论
发表评论: