
 研报速递
一、核心判断:AI产业的价值重心正在从硬件向应用迁移
过去两年,全球AI投资的主线是“买硬件”——GPU、HBM、服务器、数据中心。但进入2026年,这一叙事正在被重新定价。应用层的爆发正在以超预期的速度改变AI产业的支出结构和价值分配,并反向拉动硬件需求的结构性升级。
AI产业正在经历三重结构性转变:从“训练驱动”转向“推理驱动”,从“硬件主导”转向“应用主导”,从“GPU单一算力”转向“CPU-GPU异构协同” 。
根据Gartner 2026年最新预测,全球AI支出总额将达到2.52万亿美元,同比增长44%。在支出结构上,AI软件支出从2025年的2829亿美元跃升至4532亿美元,增速显著高于基础设施。这意味着应用层(软件+平台+服务)的支出增速正在快速追赶并部分超越硬件层。
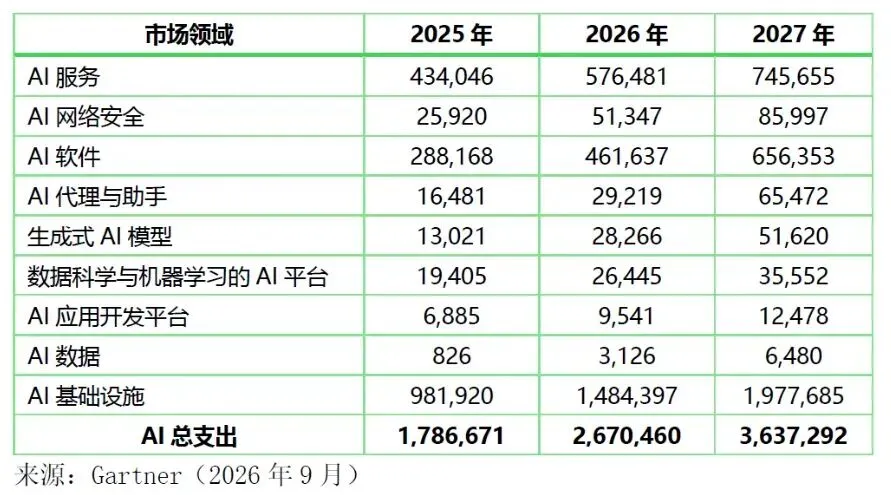
从更长周期看,据IIMS研究数据,2025年全球AI各行业应用市场总规模已达约3200亿美元,其中软件与服务占比超过65%,硬件基础设施仅占约28%。预计到2030年,全球市场规模将超过1.5万亿美元,2025-2030年复合增长率维持在28%左右。
应用层支出增速>硬件层支出增速,且这一剪刀差正在扩大。
二、华为《智能世界2035》:Token消耗10万倍增长的产业预言
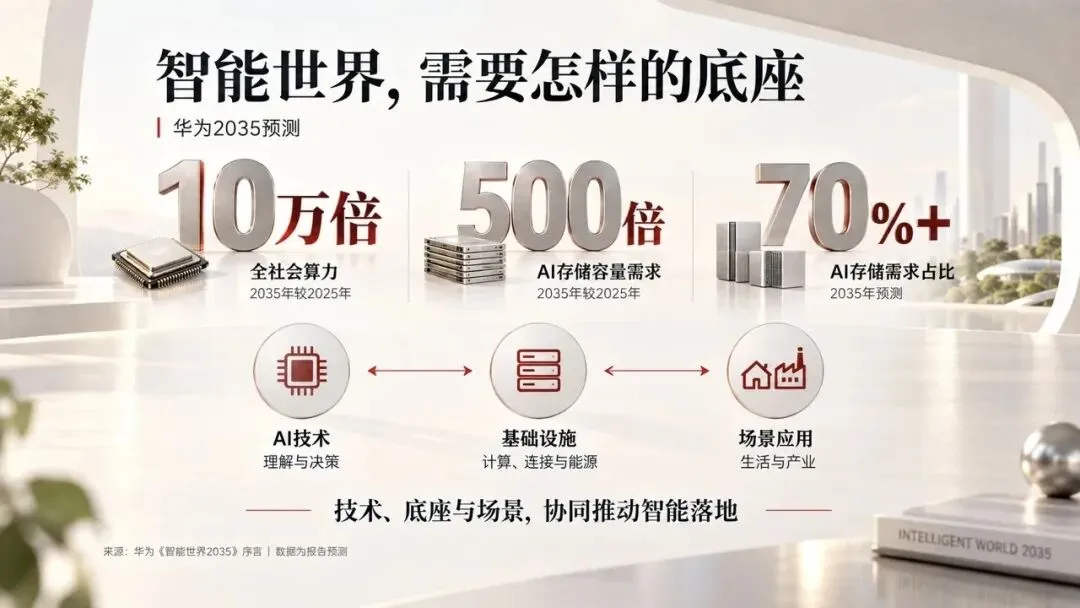
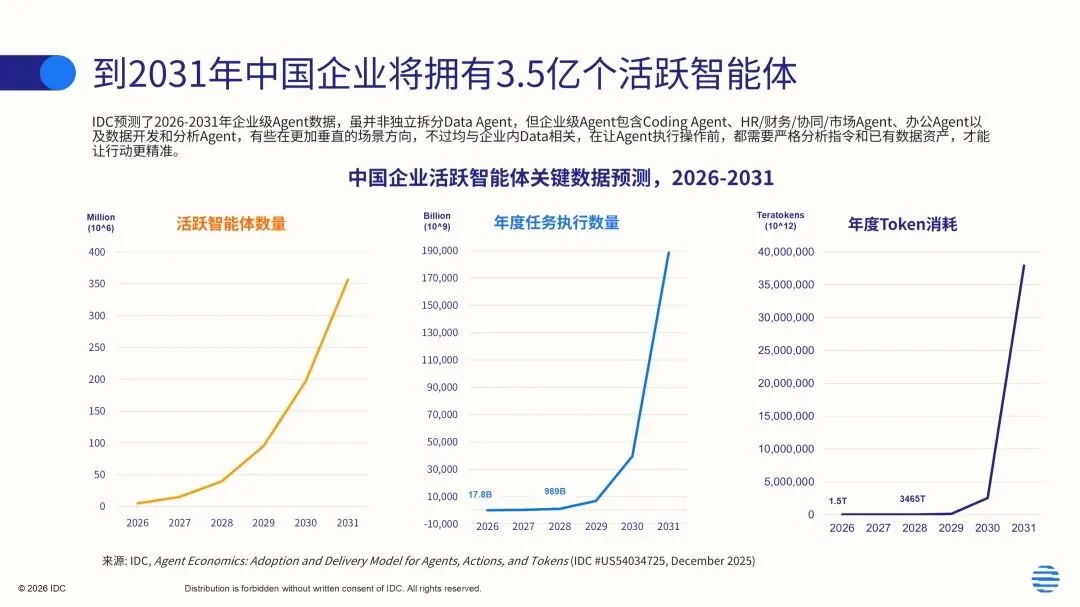
2026年9月16日,华为发布《智能世界2035:从愿景到行动》报告,首次提出通往智能世界的十大关键命题。其中最核心的判断是:到2035年,全球年度Token消耗量将增长10万倍,其中智能体流量占比超过90%。
华为指出,Agentic AI正推动数字世界从“以应用为中心”走向“以智能体为中心”。智能体持续感知环境、自主推理决策、动态调用工具、实时与人交互,每一步都伴随着Token的大规模生成与高频流转。围绕这一判断,报告凝练出十大关键命题,包括构建具备自主认知与全域通用能力的AGI、算力集群规模百倍提升、智能体任务成本千倍下降等。
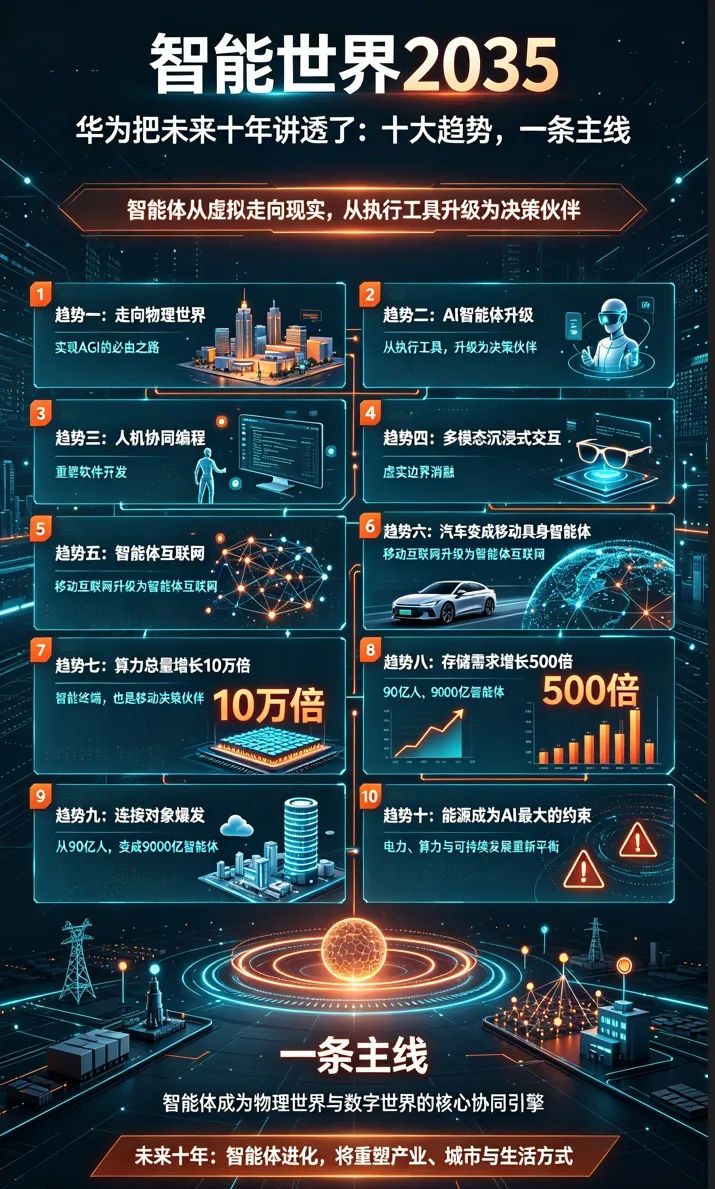
这一预测与高盛的测算方向高度一致但更为激进:高盛预计到2030年全球Token消耗量将较2026年增长24倍,而华为的10万倍预测指向了更长期的指数级增长路径。两者的差异源于时间维度和假设条件的不同,但共同指向同一个结论:Token消耗的指数级增长是AI应用爆发的核心量化表征。
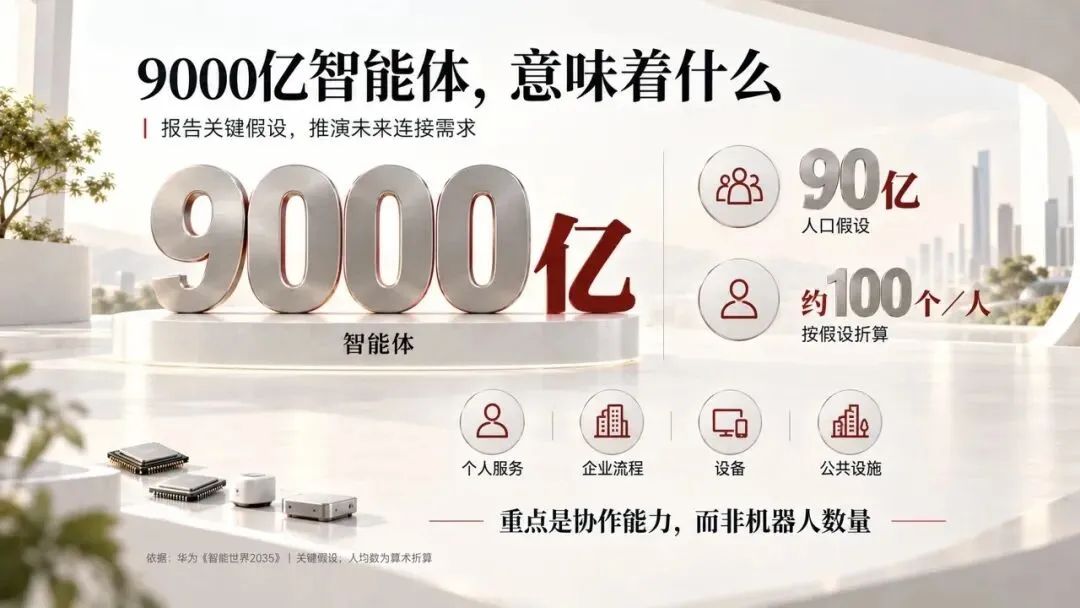
华为同时预测,到2035年全球AI智能体数量将达到9000亿个,是全球人口的100倍。 这一数字的产业含义极为深远:当每一个智能体都需要持续的算力、存储和网络资源来维持运行时,底层基础设施的需求将不再由“用户数量”驱动,而是由“智能体数量×任务复杂度”共同驱动。
三、海外投行深度研究的核心判断
3.1 摩根士丹利:30万亿美元消费者支出市场将被智能体重构
摩根士丹利在2026年9月发布的最新研报中提出了一个极具震撼力的判断:随着智能体AI从“信息问答工具”向“行动型助手”演变,未来可通过智能体产品实现数字化的全球消费者支出规模约达30万亿美元,覆盖电商、旅游、广告、外卖、网约车等多个领域。该行指出,这场智能体浪潮不仅创造新的流量入口和交易渠道,更可能重新分配互联网行业长期形成的利润池——拥有庞大用户分发渠道、独特数据以及软硬件生态的平台将处于有利位置。
3.2 花旗:市场系统性低估企业AI部署的深度与速度
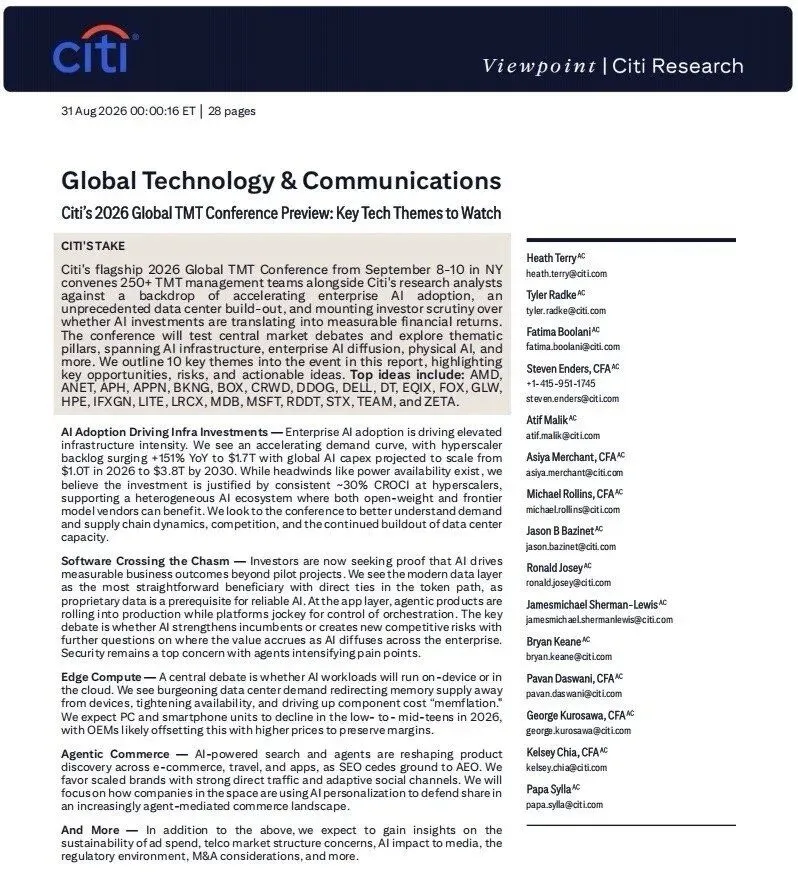
花旗银行在2026年3月的报告中指出,企业级AI应用正从试点阶段全面转入生产部署阶段,模型能力的提升速度比过去任何时候都快,整个行业需求曲线在急剧抬升。花旗将2026—2030年AI行业总营收预测从2.8万亿美元上调至3.3万亿美元,同期资本开支预测从8.0万亿上调至8.9万亿美元。花旗特别强调,市场仍盯着数据中心建设难度、融资压力和竞争加剧这些风险,却在忽视这些投资正在产生的高回报。
3.3 高盛:Token消耗24倍增长,AI产业迎来利润率拐点
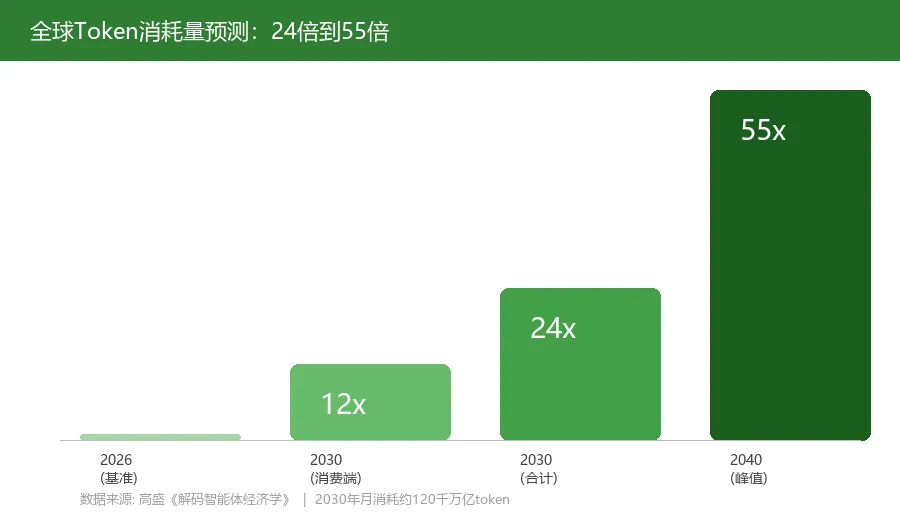
高盛研究部预测,随着消费者和企业广泛采用智能体AI,到2030年全球Token消耗量将较2026年增长24倍。高盛分析师Jim Schneider指出,AI芯片制造商的单位Token成本正在下降,这为超大规模云厂商的毛利率改善奠定了基础,AI产业正在迎来一个 “利润率拐点” 期。高盛进一步强调,判断未来三年AI应用相关软件公司的份额增长潜力,应重点考察技术知识产权、创新速度和开放架构。
3.4 摩根士丹利自身成为“第一个吃螃蟹的人”
最具说服力的是,摩根士丹利不仅在研究层面看好AI Agent,更在自身业务中率先实践。该行计划将其两大股票计划平台直接开放给企业客户部署的AI智能体,客户将不再需要登录门户网站,而是以“纯智能体方式”与平台交互,预计到2027年将这一能力扩展至全部3,400家企业客户。摩根士丹利管理着7.35万亿美元客户资产,这一开放意味着AI智能体将直接触达全球最大财富管理平台的核心交易环节。
四、资本市场实证:AI应用爆发已被充分定价
资本市场正在用实际行动验证AI应用爆发的叙事。2026年以来,美股AI应用代表性公司的股价表现,清晰地勾勒出市场对“AI应用层价值重估”的定价轨迹。
4.1 Meta:Muse智能体重定义估值逻辑
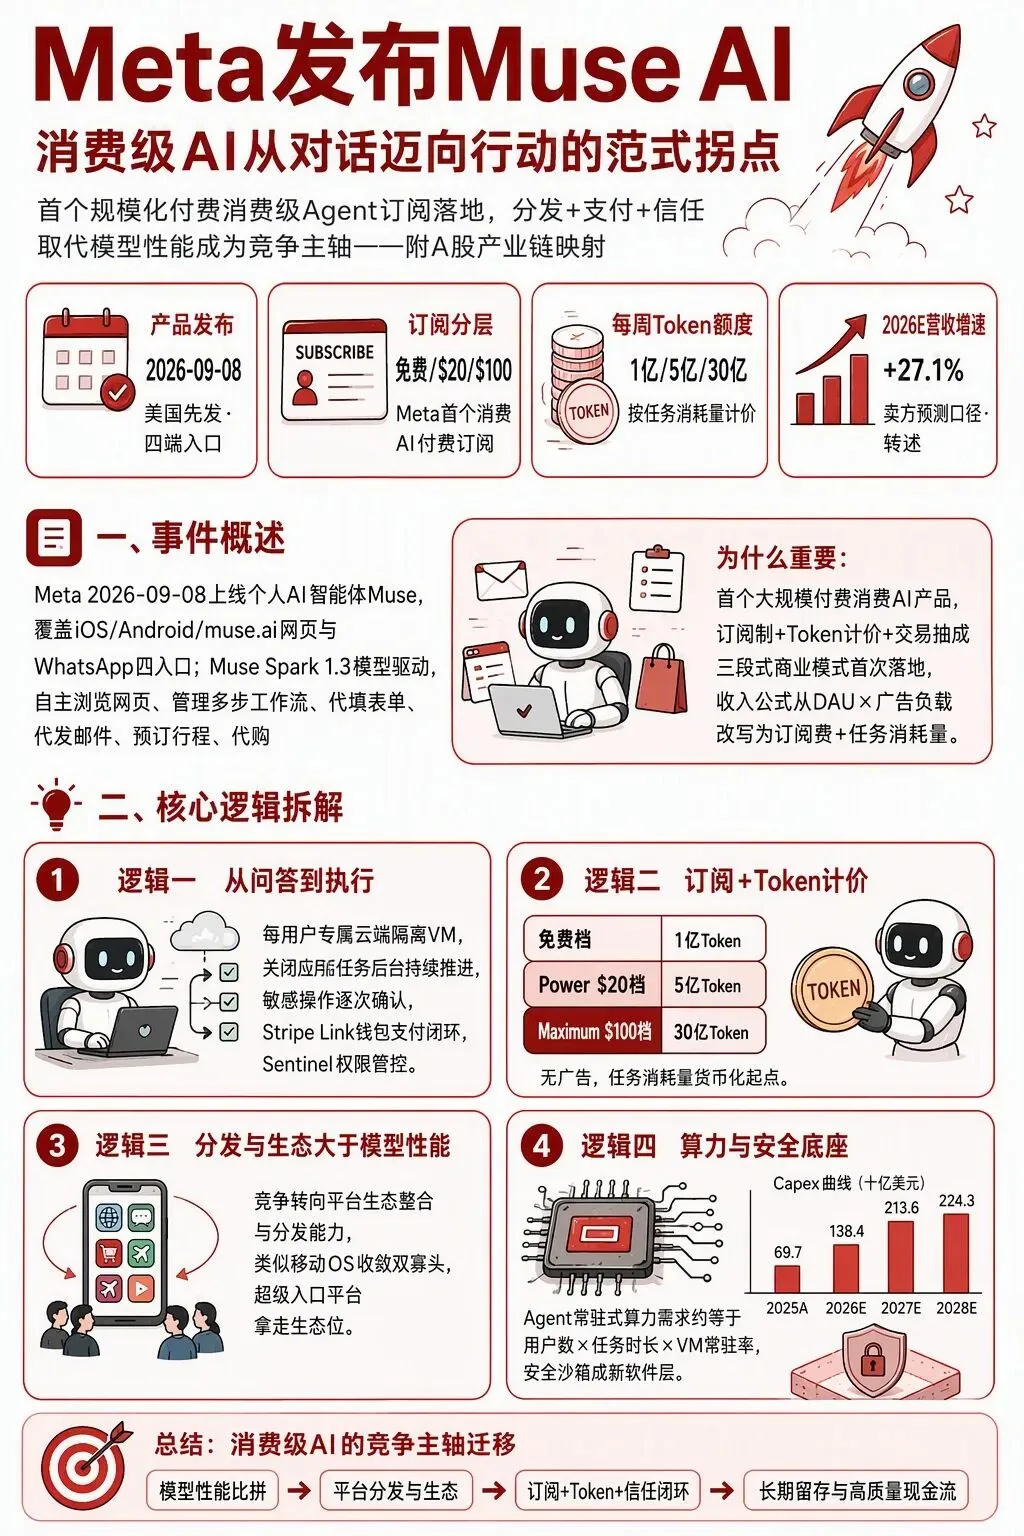
Meta于2026年9月推出消费级AI智能体Muse后,股价在短期内经历了剧烈重估。9月10日,Meta股价单日大涨6%,华尔街分析师普遍看好这款独立AI智能体的前景。瑞穗证券给予“跑赢大盘”评级,目标价750美元;KeyBanc给予“增持”评级,目标价780美元。9月22日,Muse登上苹果应用商店榜首后,Meta股价盘中一度涨幅达13%,最终收涨11%,创下2025年4月以来最大单日涨幅。整个9月,Meta股价上涨约18%,投资者首度持续地对Meta的人工智能支出给予回报,因为有迹象显示Muse正被实际使用,而非仅仅发布。
摩根大通将Meta的评级从“中性”上调至“增持”,2027年12月目标价从640美元大幅上调至820美元,核心逻辑是将Meta从“周期性广告公司”重定义为“AI订阅加广告的混合平台”,估值逻辑由此改写。
4.2 Google:AI商业化路径最清晰的平台
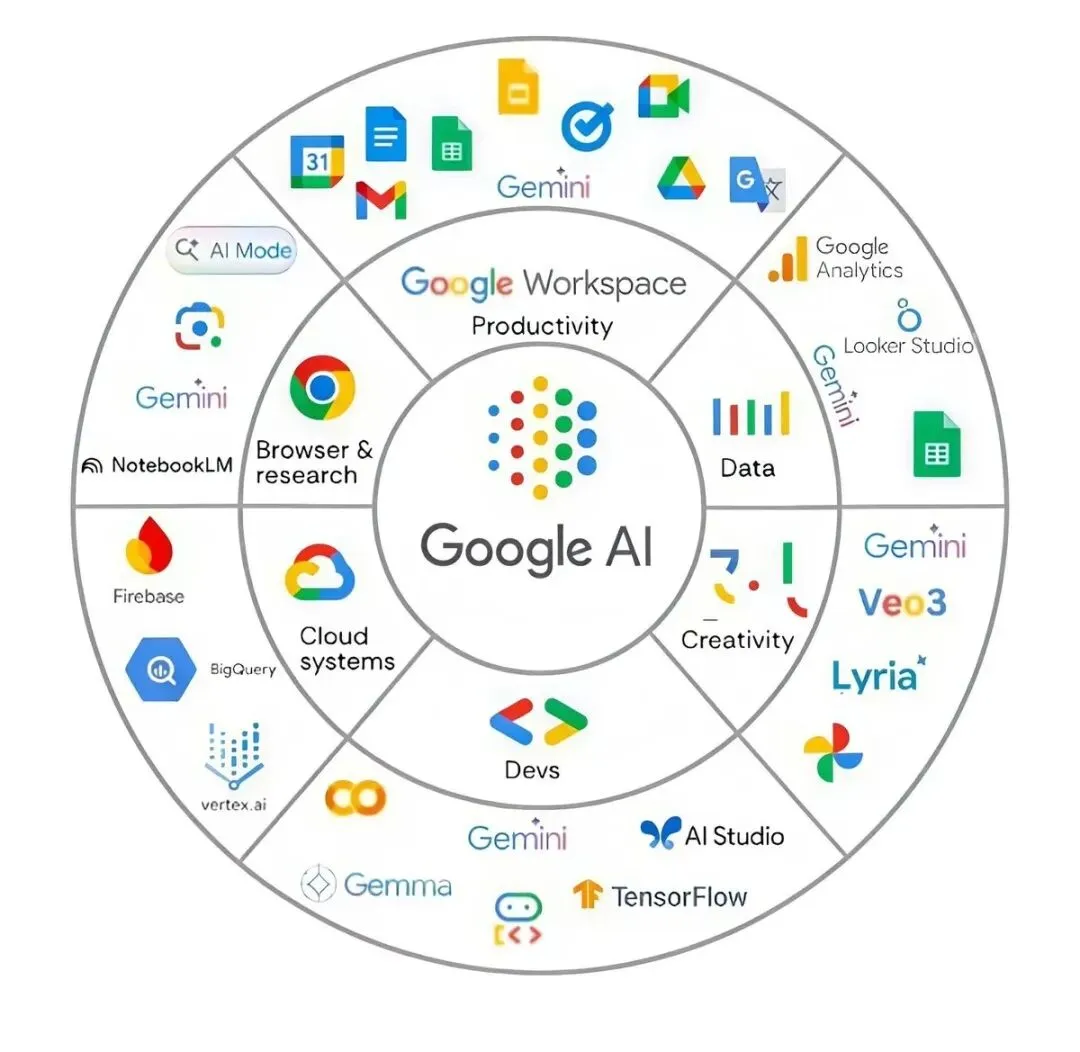
Google(Alphabet)的资本市场表现从另一个维度验证了AI应用定价的逻辑。2026年Q1财报显示,Alphabet合并营收达1098.96亿美元,同比增长22%;归母净利润同比大增81%,达到625.78亿美元。财报发布后,盘后股价大涨7%。
核心亮点在于AI对主营业务的反哺效应:搜索业务营收同比增长19%,AI体验推动查询量创历史新高;Google Cloud营收200亿美元,同比增长63%,订单积压环比接近翻倍至逾4600亿美元;面向消费者的AI订阅计划表现最为强劲,付费订阅用户总数达3.5亿;通过API调用的Gemini模型每分钟处理Token数量已超过160亿,同比增长60%。Alphabet CEO皮查伊明确表示:“我们在AI领域的投入以及全栈式布局,正在点亮业务的每一个环节”。
投行端,Tigress Financial将Alphabet目标价从415美元上调至485美元,维持“强烈买入”评级;花旗将其加入90日上行催化因素观察名单;巴克莱将目标价上调至425美元,维持“增持”。
4.3 Moderna:AI制药的价值爆发
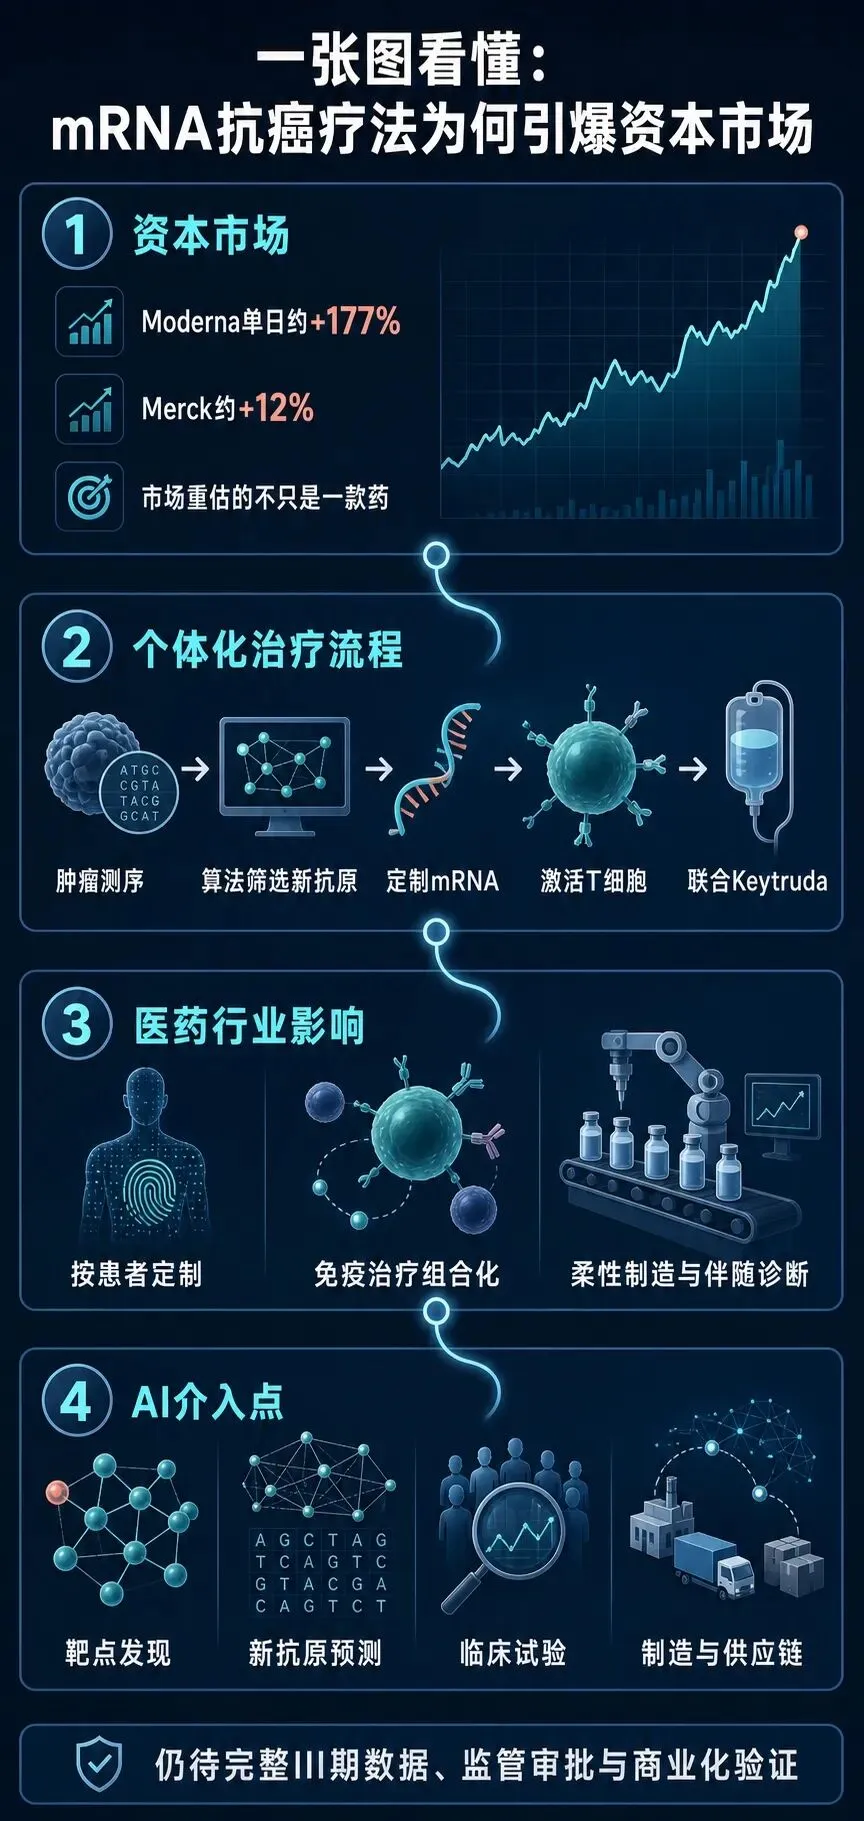
Moderna的案例最具戏剧性地展示了AI应用在生物医药领域的资本市场爆发力。2026年8月,Moderna一项个性化mRNA癌症疫苗三期临床试验传出捷报,股价单日暴涨177%,逼近3倍,并意外引爆华尔街一场跨产业去杠杆潮。该股在公布结果前,2026年以来已上涨一倍。高盛分析师将Moderna目标价从67美元上调至120美元,美国银行分析师亦同步上调预期。
Moderna的核心叙事已从“mRNA疫苗公司”转向“AI+医疗平台”。该公司正积极与OpenAI合作推进mRNA medicine,AI已系统性嵌入试验设计、数据分析、药物研发等核心环节。2026年全年,Moderna股价累计涨幅达134.93%,反映了资本市场对“AI驱动药物发现”这一长期叙事的充分认可。
五、行业深度:AI应用在各行各业带来的巨变
5.1 医药AI:十万亿级市场的商业化拐点
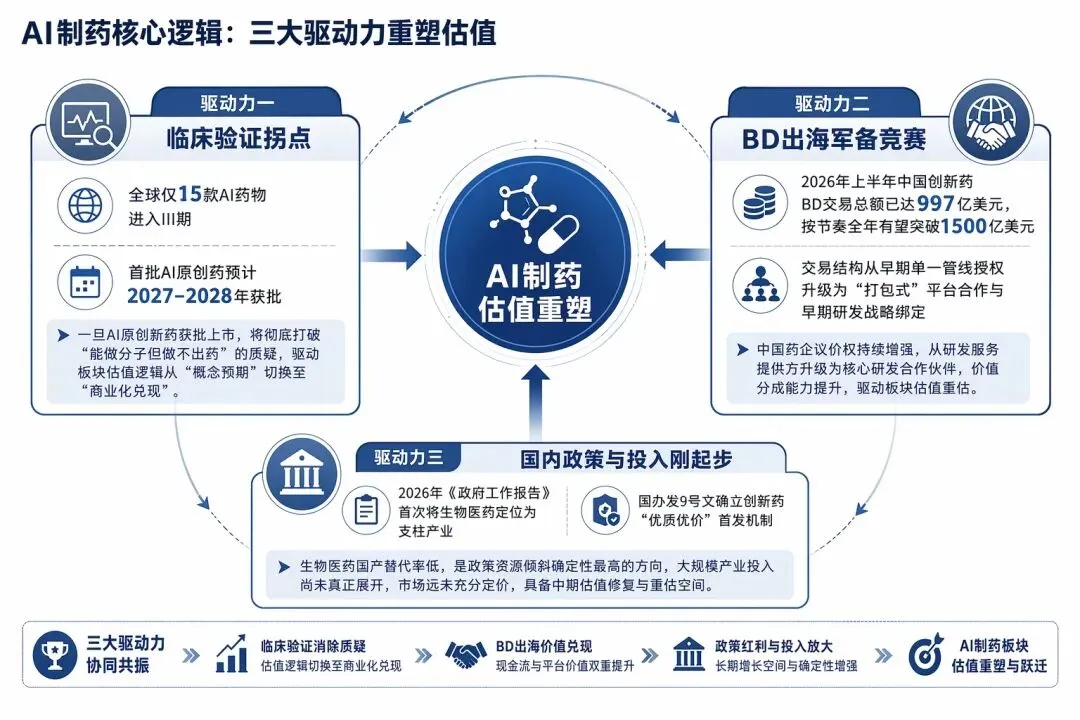
AI医疗的逻辑在2026年发生了根本性变化,核心在于支付方更加明确,且支付力更强。 全球临床阶段AI药物管线从2017年的4条增至2026年6月的约179条,其中9条已进入III期临床。2026年上半年AI药物研发合作交易约174起、总金额约203.5亿美元,全球前20大药企已100%建立AI合作。国元证券研报预计,AI药物发现软件与服务2026年全球规模约48.5亿美元,2030年有望达185亿美元,复合增速超40%。
最具里程碑意义的是,全球首个从靶点AI发现到分子AI设计全程由生成式AI主导的药物已进入III期临床试验,针对特发性肺纤维化,计划入组320名患者,预计2029年读出顶线数据。斯坦福大学团队开发的“虚拟生物科技”系统,以多达37,000个AI智能体模拟生物技术公司的组织架构,成功发现了有前景的肺癌治疗靶点。
AI病理诊断领域,国家医保局已明确将“人工智能辅助诊断”列为病理诊断的扩展项,并纳入价格构成,理顺了AI辅助诊断技术的收费路径。通用医疗影像AI模型已可一次性识别146种腹部病症,AI辅助使阅片准确率从0.812提升至0.924,每例中位阅读时间减少52.5秒。在国家“强基工程”专项财政资金支持下,2025年国家就全面推进紧密型县域医共体建设共统筹各类中央资金约88亿元,基层医疗信息化和AI应用的支付确定性开始提升。
5.2 软件AI应用:从“对话”到“行动”的范式切换
软件行业正经历从“座位制”到“行动制”的根本性转型。AI正在迅速重新定义客户在软件中购买的东西——重心正在从基于席位的应用支出转向推理和智能体驱动的工作流。
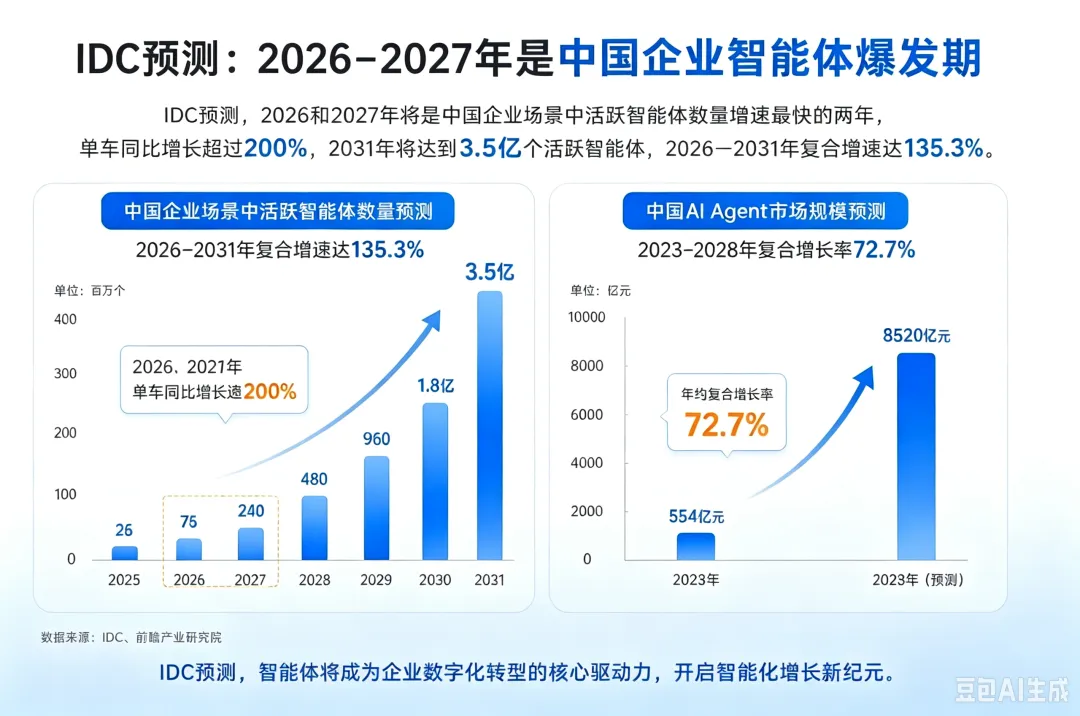
IDC预测,2026年和2027年将是中国企业场景中活跃智能体数量增速最快的两年,单年同比增长超过200%,并将在2031年达到3.5亿个活跃智能体,2026—2031年复合增速达135.3%。中国AI Agent市场规模预计到2028年将增长至8520亿元,年均复合增长率为72.7%。2026年有望成为“百亿智能体之年”。
中金公司指出,AI Agent具备长程任务执行能力和记忆功能,能够替代白领工作中约40%的环节。在金融软件领域,AI将舆情监测与风险预警从原本2至3小时压缩到10分钟,基金研究与组合诊断将原本1至2天的深度研究压缩到30分钟。在风险管理端,AI风控平台将传统“事后检查”变为“实时预警与事中干预”。
5.3 实体产业AI应用:制造业的智能化跃迁
“人工智能+制造”已成为国家战略。 工信部等八部门印发《“人工智能+制造”专项行动实施意见》,明确以制造业为主战场、应用牵引为主线。工信部与国家数据局联合开展2026年“模数共振”行动,重点面向钢铁、医疗装备、电力装备、船舶、航空航天、家居、医药、生物制造等20个重点行业,推动人工智能高水平赋能新型工业化。
在具体落地上,AI对传统制造业的改造效果显著。在有着70多年历史的上海汽轮机厂,全新的AI柔性叶片生产线投运后,机械臂识别和抓取的准确率达99.9%,AI排产系统使计划员从七八人减少到两人,叶片全尺寸检测从人工2天缩短到6小时,整条产线产能提升60%。在钢铁行业,AI智能调度将新能源消纳率提升至97.8%,全年累计消纳新能源电量超过1.5万亿千瓦时。搭载3D视觉的机械臂已能在船舶、重工、汽车三大行业自主完成异形钢板的识别、抓取、切割、码垛,全程无人干预。国内首个面向AI服务器制造的工业具身智能联合实验室也已揭牌启用。
5.4 能源AI:算电协同与智能调度
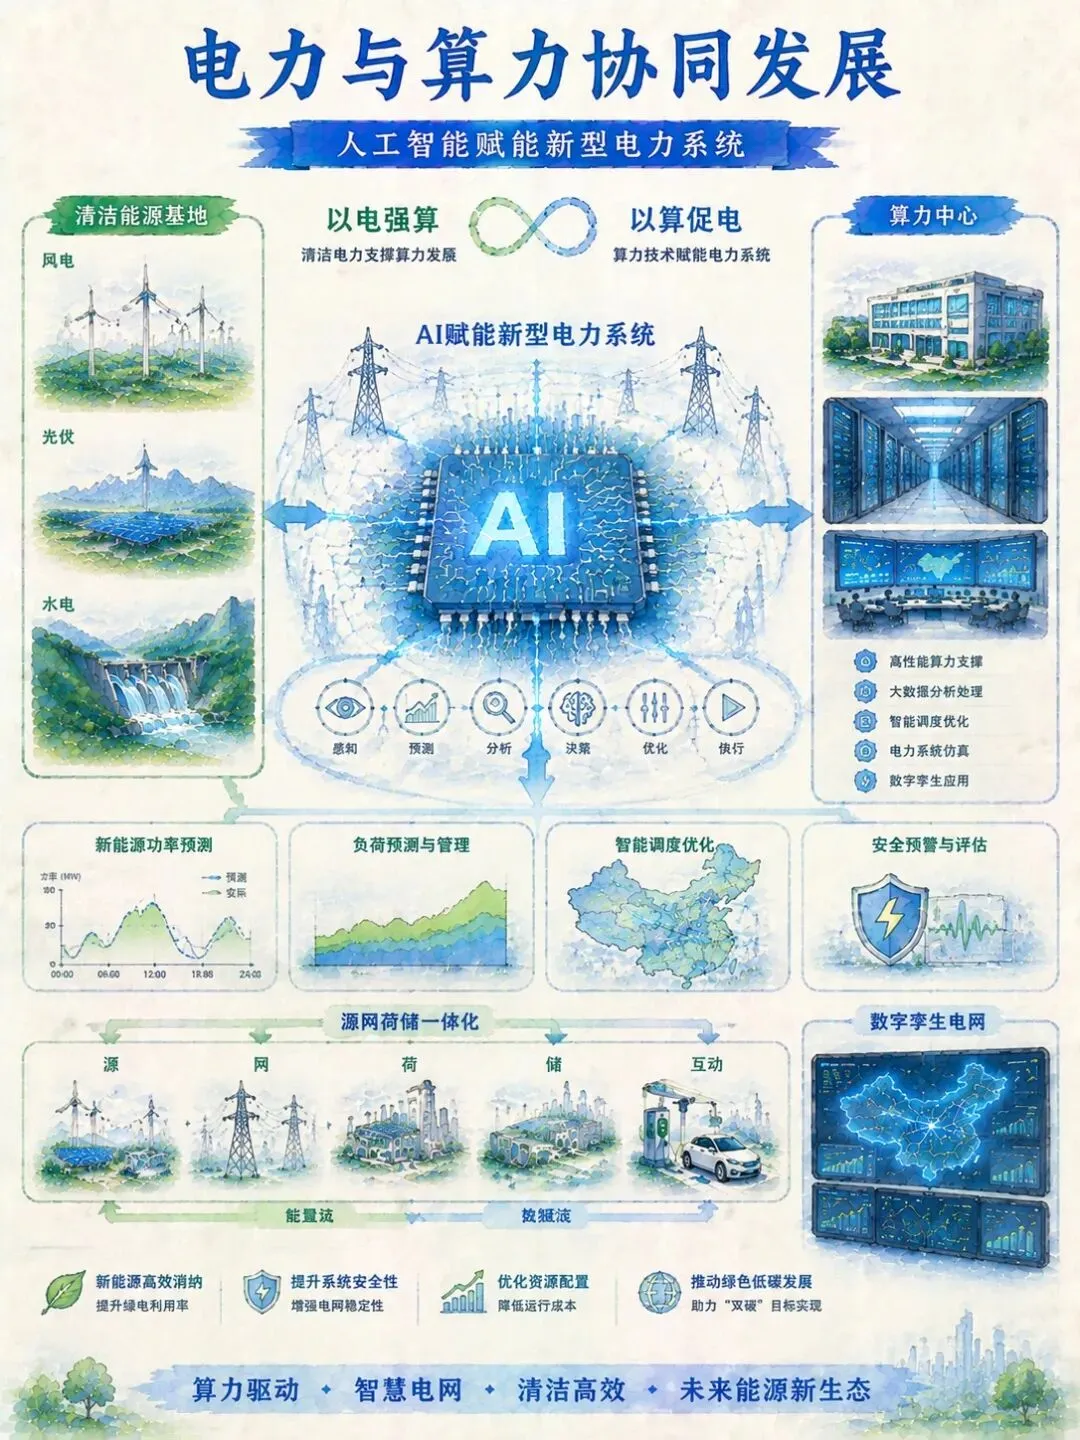
能源行业是AI应用落地最为深入的领域之一。国家电网的AI智能调度系统已将新能源消纳率提升至97.8%,全年累计消纳新能源电量超过1.5万亿千瓦时,相当于减少标煤消耗约4.5亿吨。国家电网共有4个项目入选国资委第二批央企人工智能战略性高价值场景。
在虚拟电厂领域,截至2026年6月30日,某能源企业的虚拟电厂可调负荷规模达1243MW,平台管理用户规模超31GW,零碳园区累计签约63家。国内首个水风光一体化智慧运营大模型打通了水文气象预测、多能协同调度、设备智能运维、电力市场交易四大核心场景,可实现60天超长周期流域径流预报,高海拔偏远场站运维效率提升50%。
5.5 农业AI:从经验种植到数据驱动
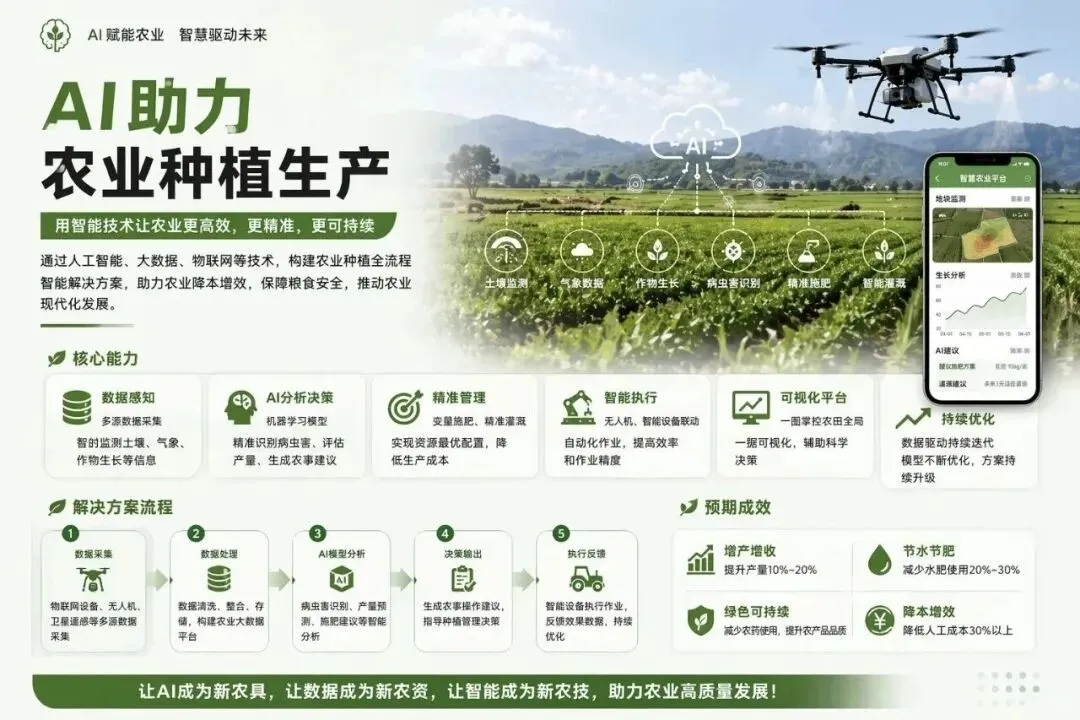
在农业领域,AI正在将传统的经验种植模式转变为数据驱动的精准农业。某AI企业与大型农牧集团成立合资公司,以蛋鸡养殖为首个验证场景,第一阶段预计可将自动化率从20%提升至40%,死淘率降低5%。覆盖耕种管收销全流程的“农事服务供应链平台”已投入运行,可实时采集土壤、天气等环境数据,自动生成精准化种植方案。金融行业也在向农业渗透,某大型银行利用卫星遥感+GPS技术验证农户真实种植面积,为农业信贷提供精准的数据支撑。
六、应用加速推广如何推动硬件需求:结构性升级而非简单增量
6.1 从“训练”到“推理”:算力需求范式切换
当AI从训练阶段进入大规模推理和智能体执行阶段,算力需求的性质发生了根本变化。SEMI中国总裁冯莉指出,2026年全球AI基础设施支出将达4500亿美元,其中推理算力占比首次超过70%。推理和智能体场景的算力消耗特征与训练截然不同:训练依赖GPU的矩阵运算能力,而推理和智能体执行涉及大量任务编排、条件分支、数据库调用、检索协同等工作,这些恰恰是CPU的擅长领域。高盛的研究也印证了这一点:智能体AI需要处理大量Token,因为许多查询需要按顺序重复执行——“就像把一个简单的聊天机器人请求放大10倍、20倍、50倍”。
6.2 CPU从“配角”到“核心”:配比的结构性重构
这是当前AI硬件叙事中最具预期差的变化。据行业分析,数据中心中CPU与GPU比例正从传统的1:8向1:1方向演进。具体数据支撑:
推理场景CPU耗时占比达50%-90%,CPU在AI系统中的价值被显著抬升。
传统AI数据中心每吉瓦功率需3000万颗CPU,智能体时代将激增至1.2亿颗,需求增幅达3倍。
2026年服务器CPU涨价幅度预计在20%-30%,供需失衡推高价格。
美银证券预估,到2030年全球服务器CPU市场规模将上看1250亿美元,年复合增长率31%,其中AI服务器CPU占比将高达77%。
摩根士丹利测算,Agentic AI到2030年可为数据中心CPU市场额外增加325亿至600亿美元。
6.3 推理需求爆发拉动GPU和存储需求同步增长
CPU需求的爆发并不意味着GPU需求的萎缩。相反,应用层推理需求的指数级增长同时拉动了GPU和存储需求:
Token消耗量指数级跃升:中国电信研究院报告显示,我国Token需求预计2026年年消耗量将达10亿亿,未来2至3年算力需求年均增长近10倍。2026年一季度国内AI算力需求同比增长417%,而有效供给增速仅128%,供需缺口持续拉大。
GPU出货持续增长:集邦咨询将2026年AI服务器出货量年增长预期从28%上调至近31%。
内存成为AI成本的“隐形主角” :瑞银报告显示,2026年AI成本超60%为内存费用。AI服务器内存支出预计将从2025年的350亿美元跃升至2027年的1750亿至1900亿美元,增幅约达5倍。
核心结论:应用层爆发 → 推理算力需求指数级增长 → CPU(编排协同)+ GPU(推理计算)+ 存储(数据吞吐)+ 网络(数据传输)全面受益。这是结构性升级,而非简单的线性增量。
七、政策分析:中国“人工智能+”行动的制度红利
7.1 国家层面的顶层设计
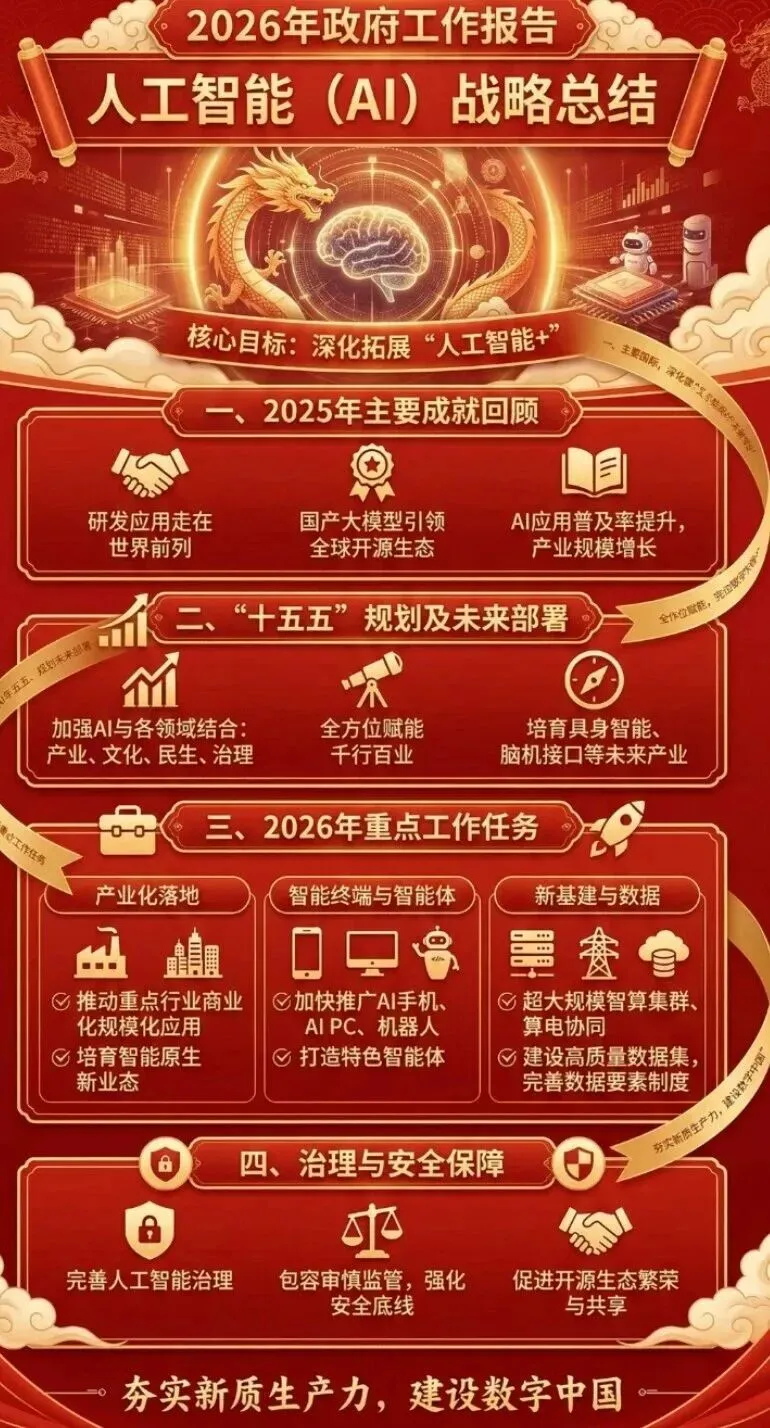
2026年《政府工作报告》多次提到“人工智能”,提出要深化拓展“人工智能+” ,促进新一代智能终端和智能体加快推广。国家发展改革委明确,目前已出台制造、医疗、能源等十多个行业的“人工智能+”政策文件,并正在谋划出台加快“人工智能+”落地的配套文件,进一步加大要素保障。国家发展改革委已布局30余个国家人工智能应用中试基地,推进央国企开放1000余个应用场景。
工信部与国家数据局联合开展2026年“模数共振”行动,聚焦钢铁等重点行业,目标是到2026年底基本形成 “数据—模型—场景应用”的良性互促循环。
7.2 地方“十五五”规划的密集部署
近期多地密集发布“十五五”专项规划,AI成为关键词。《北京市“十五五”时期数字经济发展规划》提出“探索模型新架构、群体智能、类脑智能等方向,抢占下一代人工智能技术制高点”;《数字湖北建设“十五五”规划》强调“促进人工智能和实体经济深度融合”;重庆市发布《重庆市“十五五”人工智能发展规划(2026—2030年)》,对“人工智能+”先进制造业、现代农业、未来产业等工作进行了部署。
中国信息通信研究院数据显示,经测算,2025年我国人工智能产业规模超1.2万亿元,同比增长40%;截至2026年6月,人工智能企业数量超6600家,全球占比达到15%,已形成覆盖基础底座、模型框架、行业应用的完整产业体系。
7.3 智能体产业的专项政策
三部门联合印发《智能体规范应用与创新发展实施意见》,明确了19个典型应用场景,为智能体产业的落地按下“加速键”。这标志着智能体从技术创新走向规范化、规模化应用阶段,政策框架的完善将进一步降低企业部署的制度性成本。国家发展改革委明确,我国人工智能相关产业今年增速将超30%。
八、全球格局:中国AI应用出海的差异化机遇
中国AI应用出海正呈现加速态势。根据Sensor Tower数据,中国原生生成式AI应用下载量突破11亿次,内购收入环比提升14%至19亿美元,其中AI智能助手贡献了85%的内购收入。Gartner进一步指出,2026年全球企业级AI Agent市场规模将达820亿美元,中国出海交易额占比达35%。
在AI大模型调用层面,中国AI大模型周调用量达14.19万亿词元,环比增长27.49%,连续三周实现增长。预计2026年内地AI剧及AI漫剧市场规模将达400亿元人民币,较2025年增长138%。
值得关注的是,中外AI支出结构存在显著差异。IDC数据显示,2026年中国AI支出中硬件占比高达74.3%,呈强基础设施驱动特征;但在海外,拉美地区AI硬件仅占18.0%,软件占比高达60.9%,中东非软件与服务合计占比达67.9%。这一结构性差异意味着,中国AI应用出海在软件和服务层面临更大的增量空间,尤其是在新兴市场,软件驱动的AI应用模式具备更强的可复制性和更高的利润率。
九、总结与展望
AI产业正在经历从“硬件竞赛”到“应用爆发”的关键转折。核心逻辑链条如下:
应用层爆发(智能体渗透率快速攀升,消费者支出可数字化规模达30万亿美元)→ 推理算力需求指数级增长(华为预测2035年Token消耗增10万倍,高盛预测2030年增24倍)→ 硬件需求结构性升级(CPU:GPU从1:8到1:1,内存成本占比超60%,GPU出货增31%)→ 全产业链受益(应用软件+CPU+GPU+存储+网络)。
资本市场的实证数据为这一逻辑链条提供了强有力的佐证:
Meta在Muse智能体发布后,9月股价上涨约18%,摩根大通将目标价从640美元上调至820美元,核心逻辑从“广告公司”重定义为“AI平台”。
Google在AI对搜索和云的实质性反哺下,Q1净利润同比增长81%,Gemini每分钟处理Token超160亿,付费订阅用户达3.5亿,投行目标价持续上调。
Moderna在AI驱动mRNA癌症疫苗三期临床捷报后,单日暴涨177%,全年累计涨幅达134.93%,标志着“AI+医疗”从概念走向临床验证。
华为《智能世界2035》报告的10万倍Token增长预测,与高盛24倍Token消耗增长测算、摩根士丹利30万亿美元消费者支出市场框架,从不同维度共同确认了同一个方向:AI应用的大爆发不是预期,而是正在发生的现实。 当智能体开始真正“做事”而非仅仅“回答”,AI产业的价值分配将发生根本性重构——而资本市场已经在为这一重构定价。


发表评论
2026-09-22 20:05:44 回复该评论
发表评论: