
 研报速递
原文链接:https://tecdat.cn/?p=46955
封面:
本文回答用户最关心的5个问题:2026年AI芯片供需缺口有多大?HBM与CoWoS瓶颈何时缓解?国产替代进展到哪一步?HBM与存储价格为何暴涨?AI芯片板块现在还能不能投?
摘要:2026年AI芯片产业「总量繁荣、结构紧张」;英伟达将2027年AI芯片营收机会上调至至少1万亿美元,高盛预测其2026年收入约3500亿美元、再增约62%;HBM3价格一年内从180—220美元涨至700—850美元;DDR5年内涨300%;TrendForce将国产AI芯片高端份额上调至接近90%;国产替代率预计2026年突破25%(独立测算,非官方预测)。核心判断:瓶颈正从制程向封装与存储迁移,生态壁垒比硬件壁垒更持久。
一
全文核心要点
本文涵盖供需格局、HBM技术、国产替代、先进封装等核心议题,为投资决策提供参考。 全球AI芯片市场持续高景气,HBM需求2024-2026年CAGR超60%,但供给端SK海力士/三星/美光垄断90%份额,国产替代率预计2026年突破25%。 先进封装(CoWoS/Chiplet/混合键合)成为算力提升的关键路径,台积电产能满载至2026年,国内企业加速布局2.5D/3D封装。 散热成为高密度芯片的核心瓶颈:液冷(冷板式/浸没式)渗透率快速提升,金刚石散热材料2030年市场空间预计超百亿元。 本报告包含完整数据图表和150份最新参考报告,完整数据请阅读原文链接获取。
目 录
行业总览与核心结论 产业演进脉络与历史坐标 供给端:先进制程与设备 国产替代进程与关键突破 存储、HBM与先进封装 全球竞争格局与生态壁垒 地缘政治与政策变量 估值、资金与风险信号 未来展望:三个剧本 合并映射表 补充章节汇总 信息来源汇总
二
第一章 2026年AI芯片行业总体格局如何?
2026年的半导体产业,正在经历一次由 AI 算力 需求主导的结构性重估。与以往由消费电子驱动的周期不同,本轮景气的核心特征是:需求高度集中于少数几个环节,而供给端的能力被极少数企业垄断,由此形成了"总量繁荣、结构紧张"的产业形态。来源:拓端tecdat 行业研究组整理
从需求侧看,AI 训练与推理集群的资本开支仍在加速;从供给侧看,先进制程、先进封装(CoWoS)、HBM 三大瓶颈环节的扩产速度,决定了整个产业的实际上限。国产替代则在这条紧绷的链条上,寻找着被"卡住"的每一个缺口。
1.1 需求端最新上修:英伟达 GTC 2026 与卖方预测 补充
在英伟达 GTC 2026 上,公司将其 AI 芯片营收机会的指引进行了大幅上修:从此前对 2026 年约 5000 亿美元的测算,上调至 2027 年至少 1 万亿美元的营收机会。来源:英伟达 GTC 2026 主题演讲
卖方机构同步跟进。高盛预测,英伟达 2026 年收入将再增长约 62%,达到约 3500 亿美元。来源:高盛研究报告
从"5000 亿美元"到"至少 1 万亿美元",不只是一次数字上修,而是把 AI 芯片从"一个高增长品类"重新定义为"一个万亿美元级的独立产业"。【来源:英伟达 GTC 2026 主题演讲】这一叙事转变,是理解后续所有产能、封装、存储紧张逻辑的起点。
参考报告清单 · 核心前置
以下报告经四维交叉筛选(搜索热度+行业权威度+正文引用频次+转化价值),为本文核心结论的主要参考来源。
1.2 核心结论速览 原始
供需错配长期化:AI 算力需求增速持续快于先进制程与先进封装的有效扩产速度。 瓶颈高度集中:先进制程、CoWoS 封装、HBM 是三个最难绕开的环节。 国产替代加速但非均衡:成熟制程与部分设计环节推进较快,先进制程与高端存储仍是硬约束。 价格信号强烈:存储与封装环节的价格上行,正在重塑产业链利润分配。 地缘变量权重上升:出口管制与本地化补贴同时加码,产业被"两套体系"拉扯。
四
第二章 本轮AI周期处于产业史的什么位置?
理解今天的格局,需要把它放进一条更长的历史线索里。半导体产业并非第一次经历"单点垄断 + 地缘裂变",但每一次裂变都会重排产业地图。
2.1 产业演进五阶段 补充
历史坐标的意义
当前阶段与 1980 年代日本冲击期的最大区别在于:当年的竞争围绕存储与制造规模展开,而今天的竞争围绕算力生态与先进封装能力展开。前者可以靠资本与产线追赶,后者需要十年以上的生态积累。【来源:横纵分析报告】
五
第三章 先进制程与设备的瓶颈卡在哪里?
第三章 供给端:先进制程、设备与产能瓶颈 图表
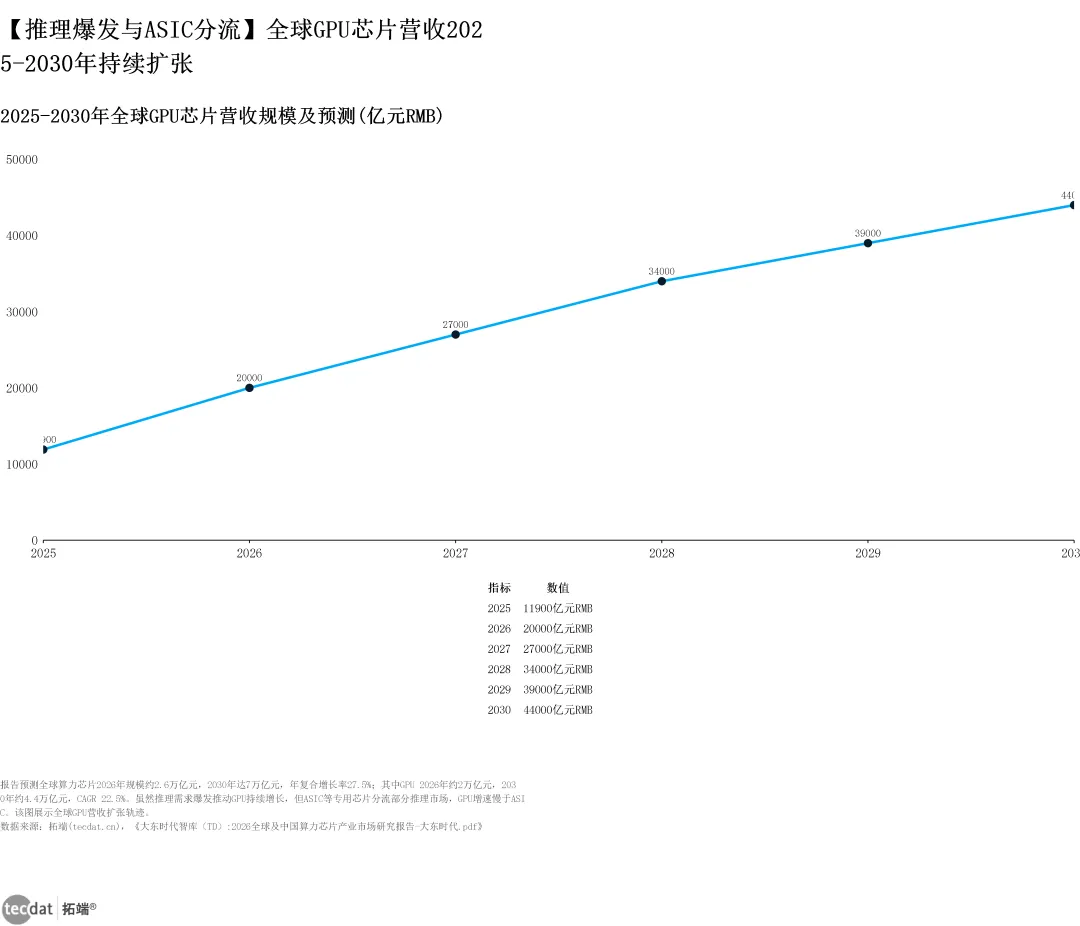
2025-2030年全球GPU芯片营.png — 来源:拓端研究团队,2026年9月
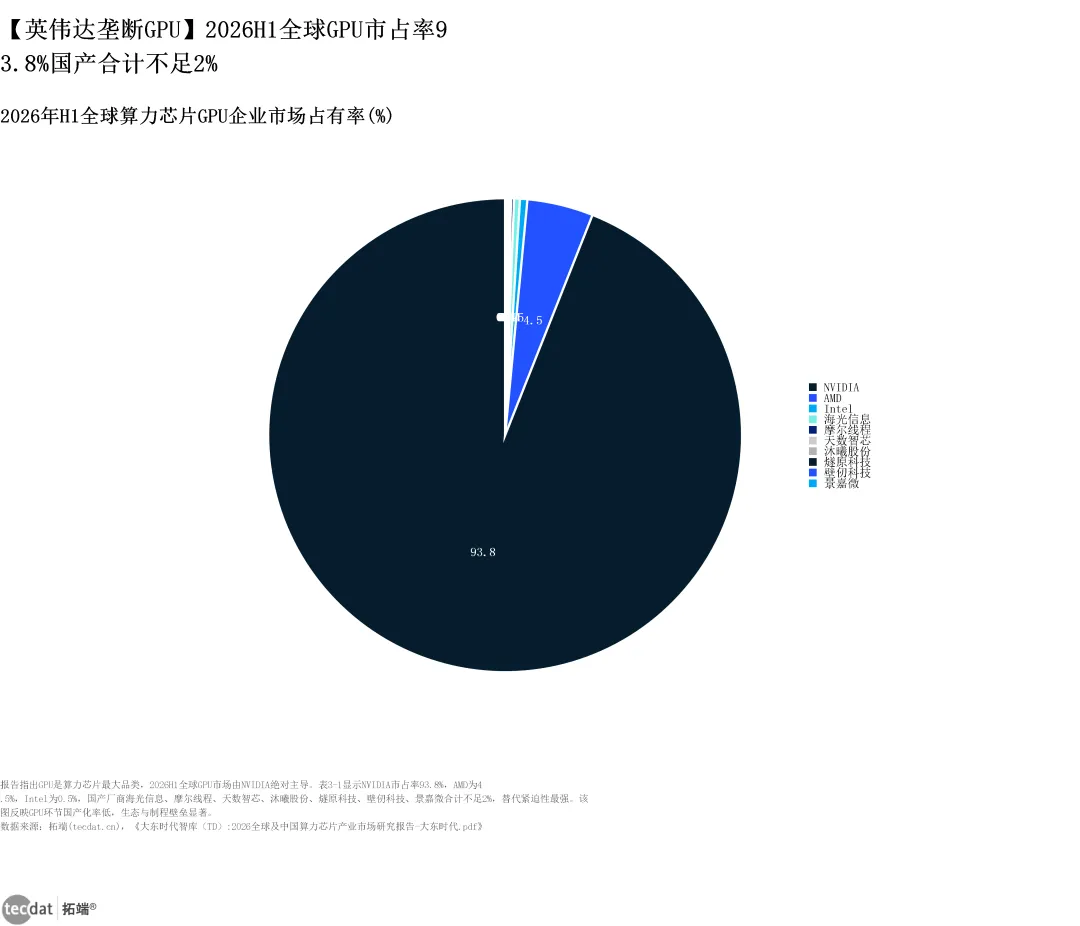
2026年H1全球算力芯片GPU企业.png — 来源:拓端研究团队,2026年9月
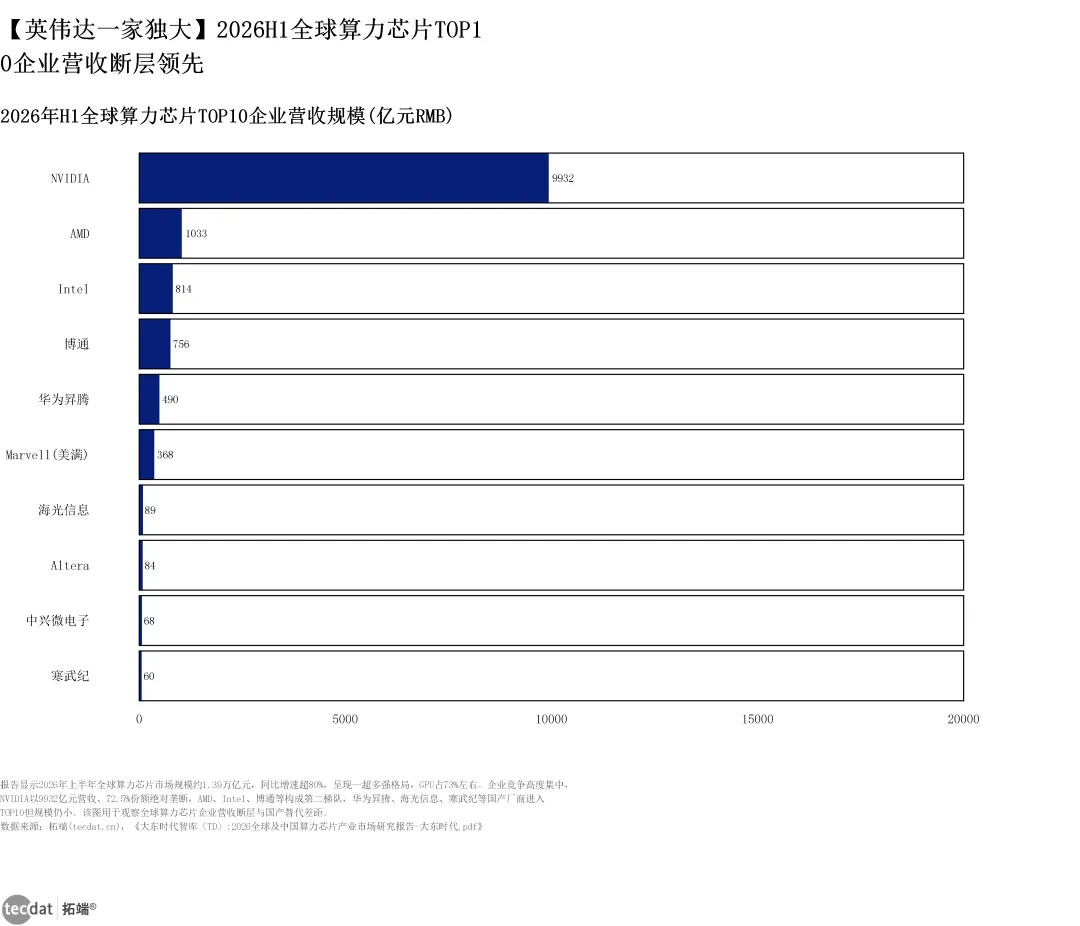
2026年H1全球算力芯片TOP10\_横向比例条形图.png — 来源:拓端研究团队,2026年9月
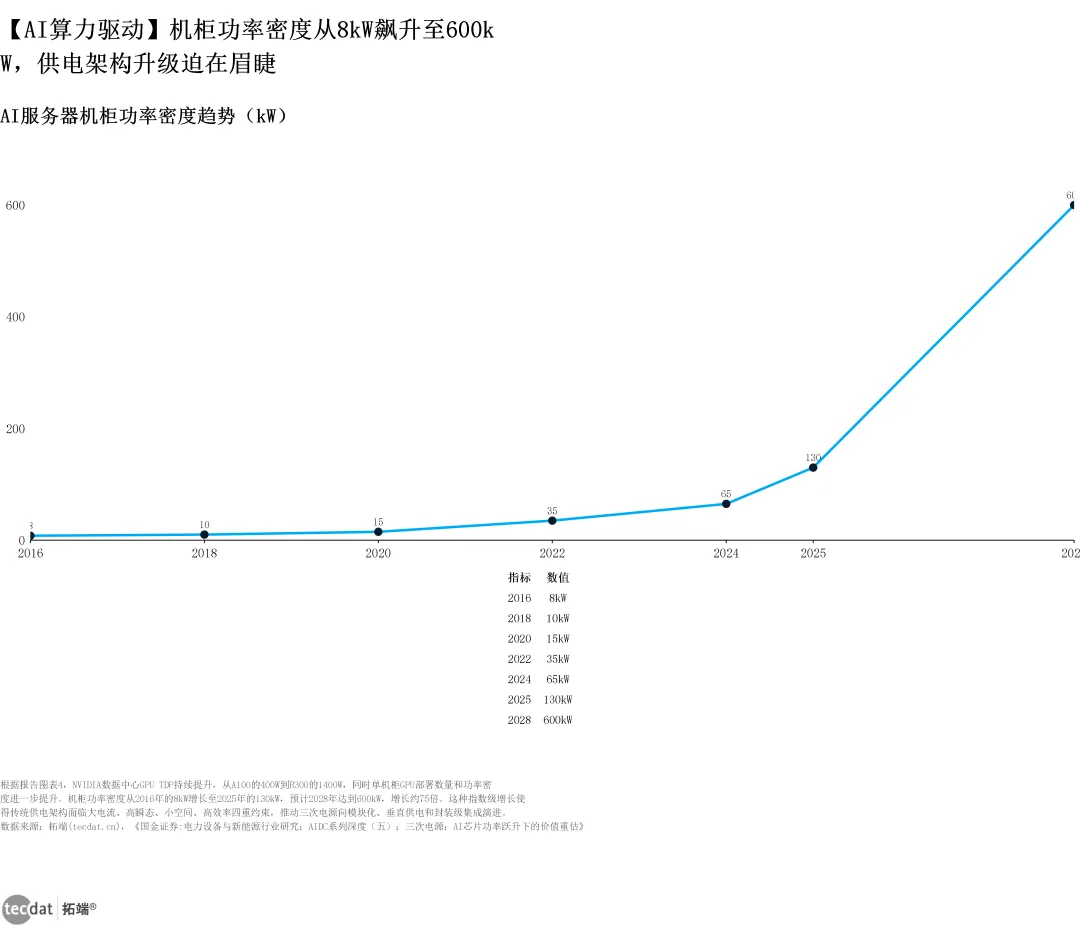
AI服务器机柜功率密度趋势kW.png — 来源:拓端研究团队,2026年9月
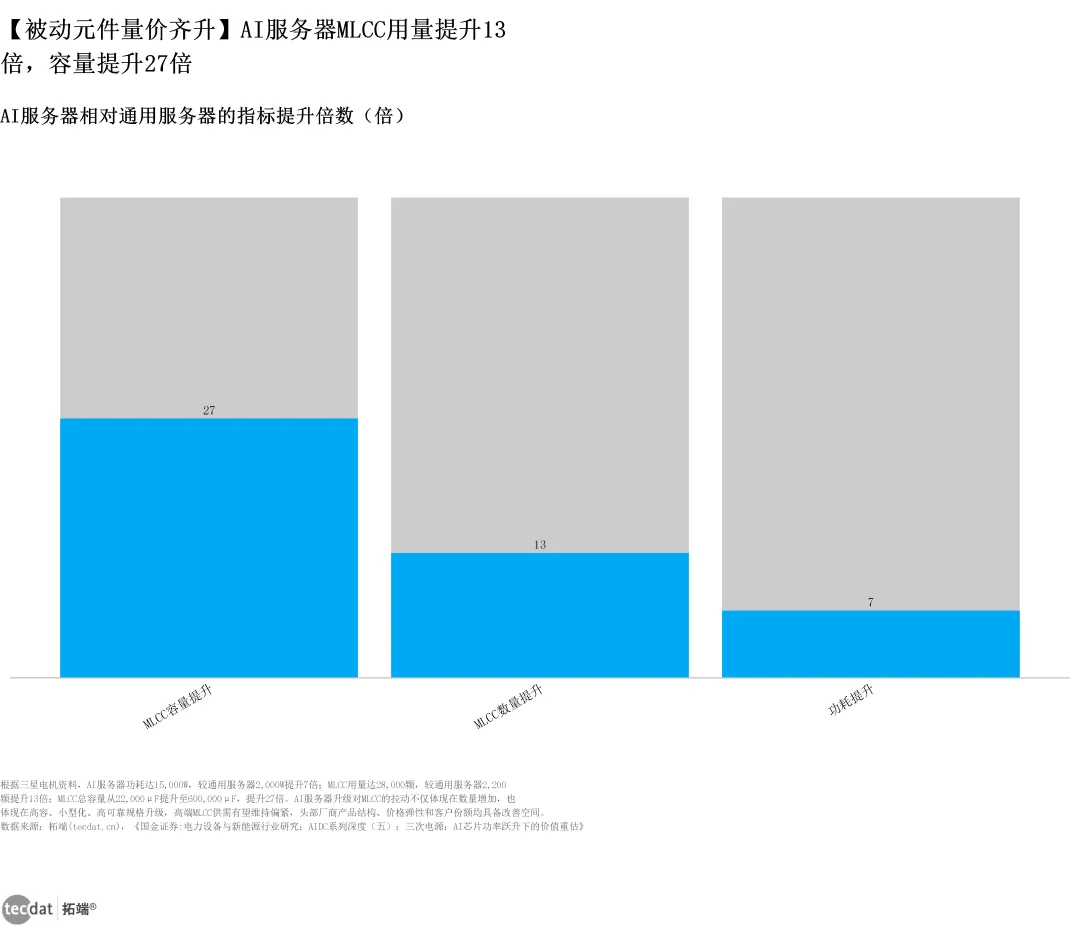
AI服务器相对通用服务器的指标提升倍.png — 来源:拓端研究团队,2026年9月
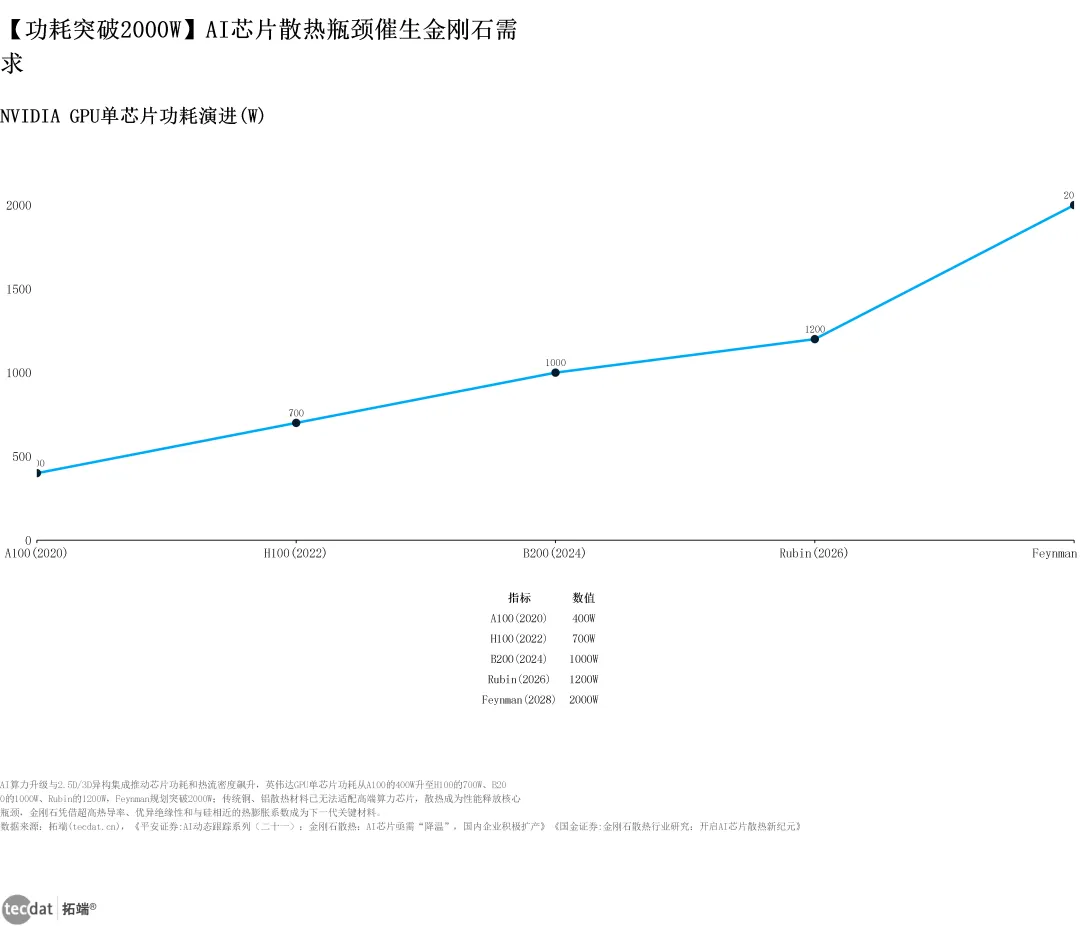
NVIDIAGPU单芯片功耗演进W.png — 来源:拓端研究团队,2026年9月
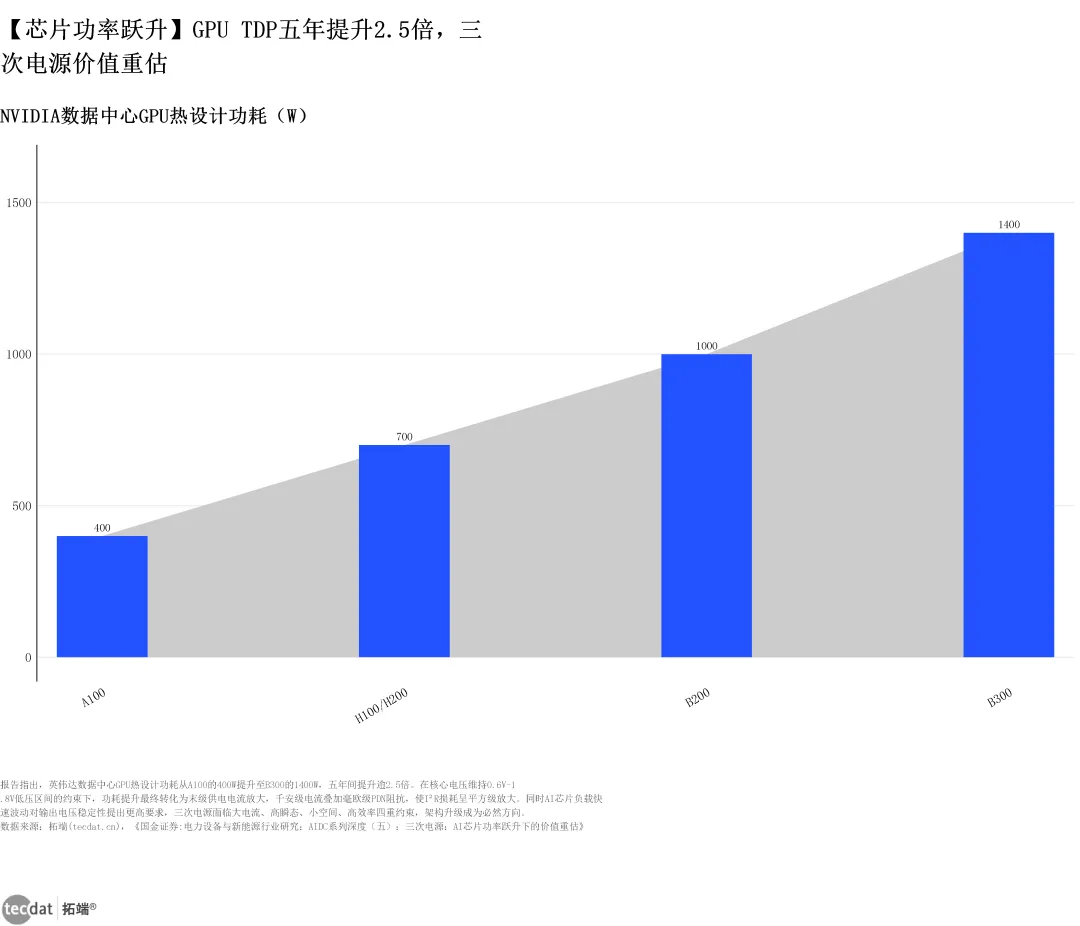
NVIDIA数据中心GPU热设计功耗.png — 来源:拓端研究团队,2026年9月
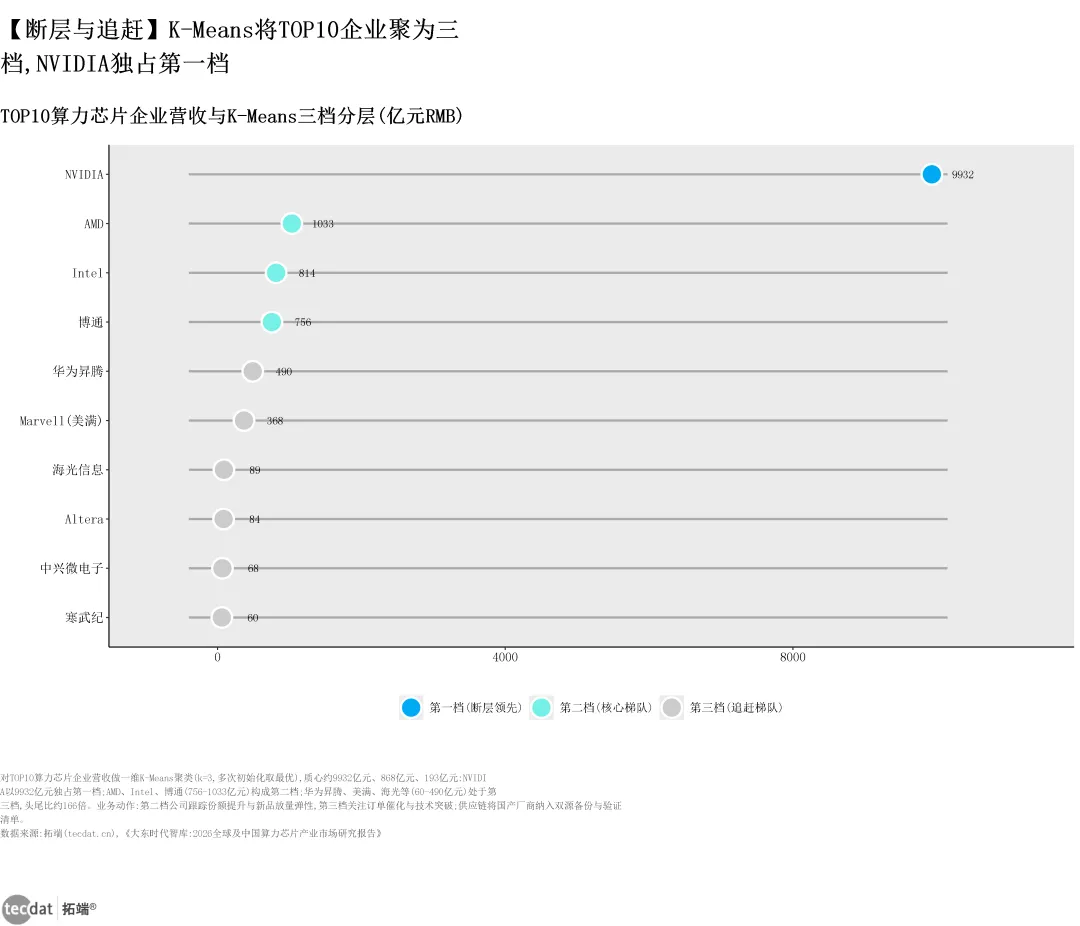
TOP10算力芯片企业营收与K-Me.png — 来源:拓端研究团队,2026年9月
AI 芯片的性能上限,最终由制造端的物理能力决定。本章聚焦先进制程投片、 光 刻设备供给两个最刚性的约束。
3.1 台积电先进制程投片现状 补充
作为全球先进制程的绝对主力,台积电当前产能配置如下:3nm 月投片量约 15 万片,2nm 月投片量约 10 万片。来源:台积电产能披露
瓶颈判断:投片量 ≠ 有效算力供给
即便 3nm 与 2nm 投片持续爬坡,真正的交付瓶颈仍在后段的 CoWoS 先进封装(见第五章)与 HBM 供给。制程端扩产与封装端扩产之间存在明显的时间错配。
3.2 ASML 与 EUV 设备的排他性 补充
光刻环节的垄断程度在整个半导体链条中最高。High-NA EUV 单台价格约 4 亿欧元,且交付周期长达 1.5—2 年。来源:横纵分析报告
极长的交付周期意味着:即便今天下单,产能落地也要等到 2027—2028 年,短期供给弹性接近于零。来源:横纵分析报告 单台 4 亿欧元的资本开支强度,将先进制程的进入门槛推高至只有极少数厂商能够承受的水平。来源:横纵分析报告 设备端的单点垄断,使得任何针对先进制程的追赶,都必然先受制于设备可得性。来源:横纵分析报告
六
第四章 国产替代进展到了哪一步?
第四章 国产替代进程与关键突破 图表
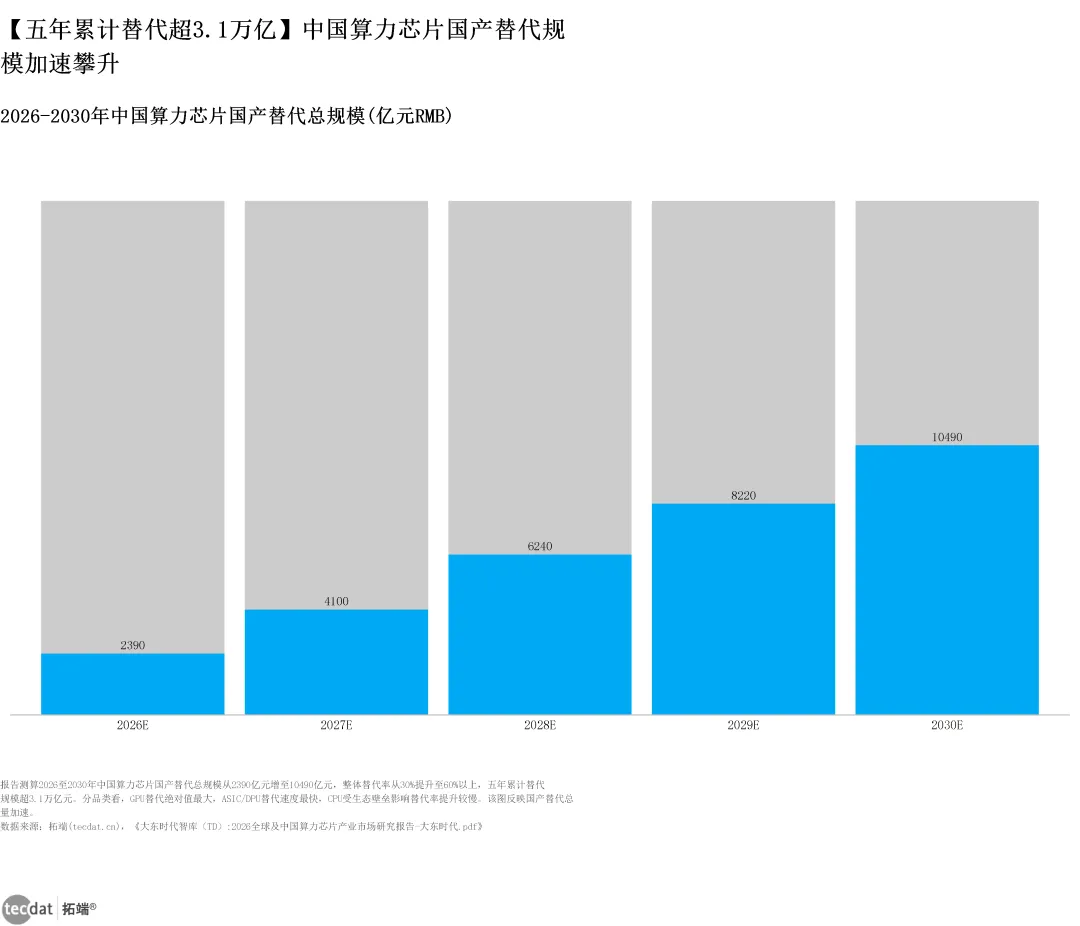
2026-2030年中国算力芯片国产.png — 来源:拓端研究团队,2026年9月
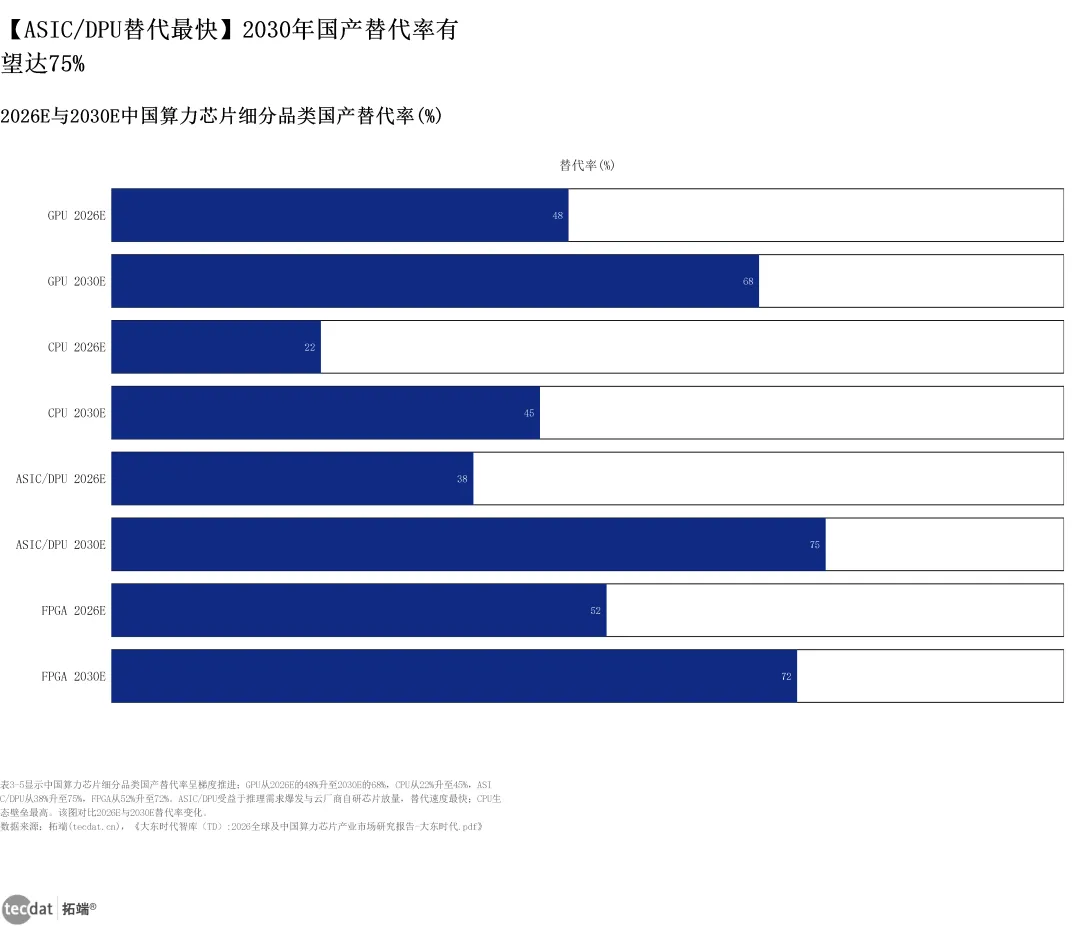
2026E与2030E中国算力芯片细\_矩阵式水平条形图.png — 来源:拓端研究团队,2026年9月
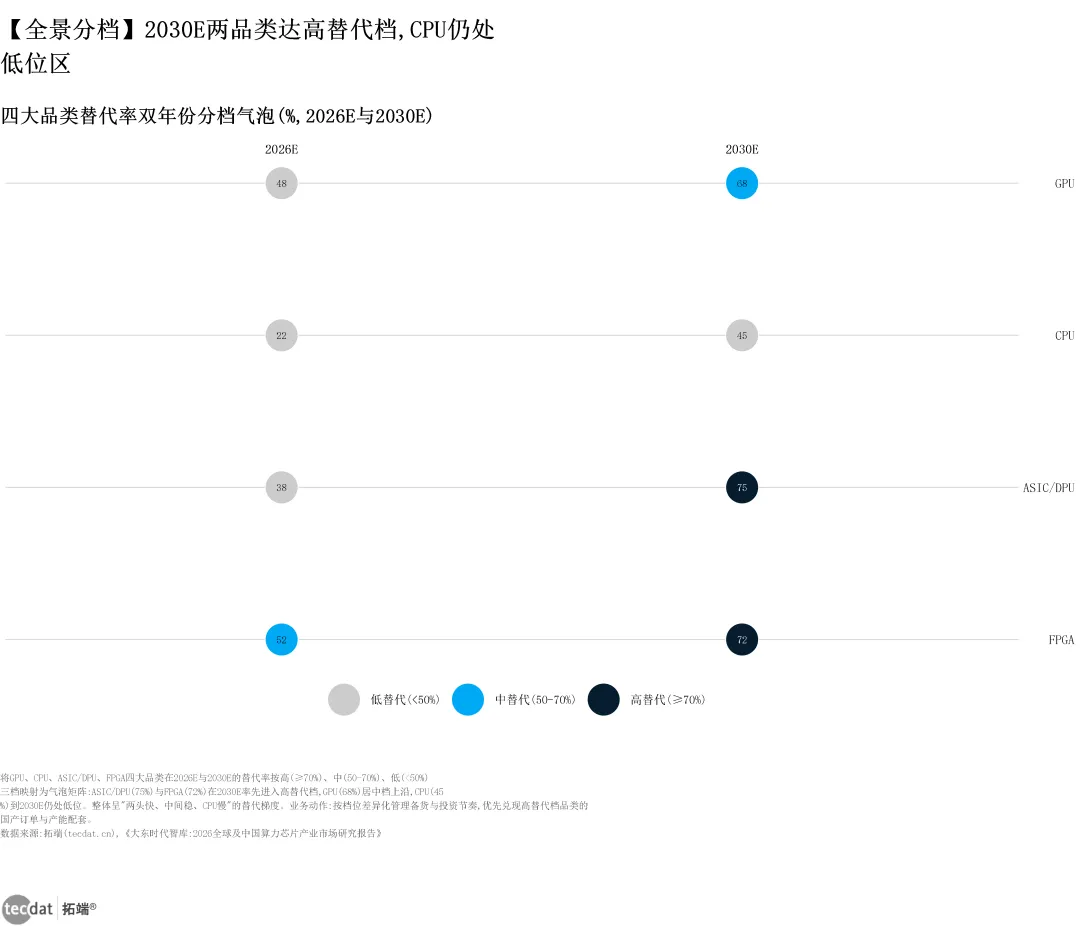
四大品类替代率双年份分档气泡,202.png — 来源:拓端研究团队,2026年9月
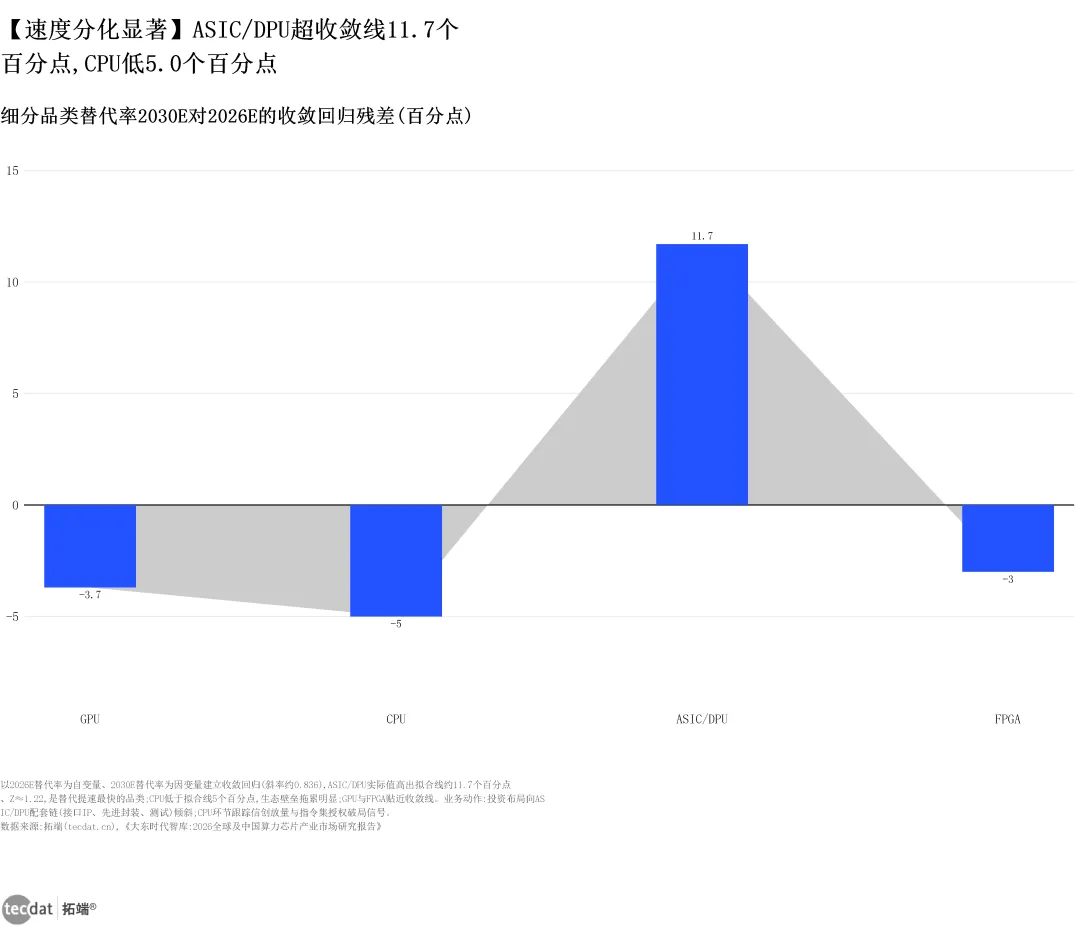
细分品类替代率2030E对2026E.png — 来源:拓端研究团队,2026年9月
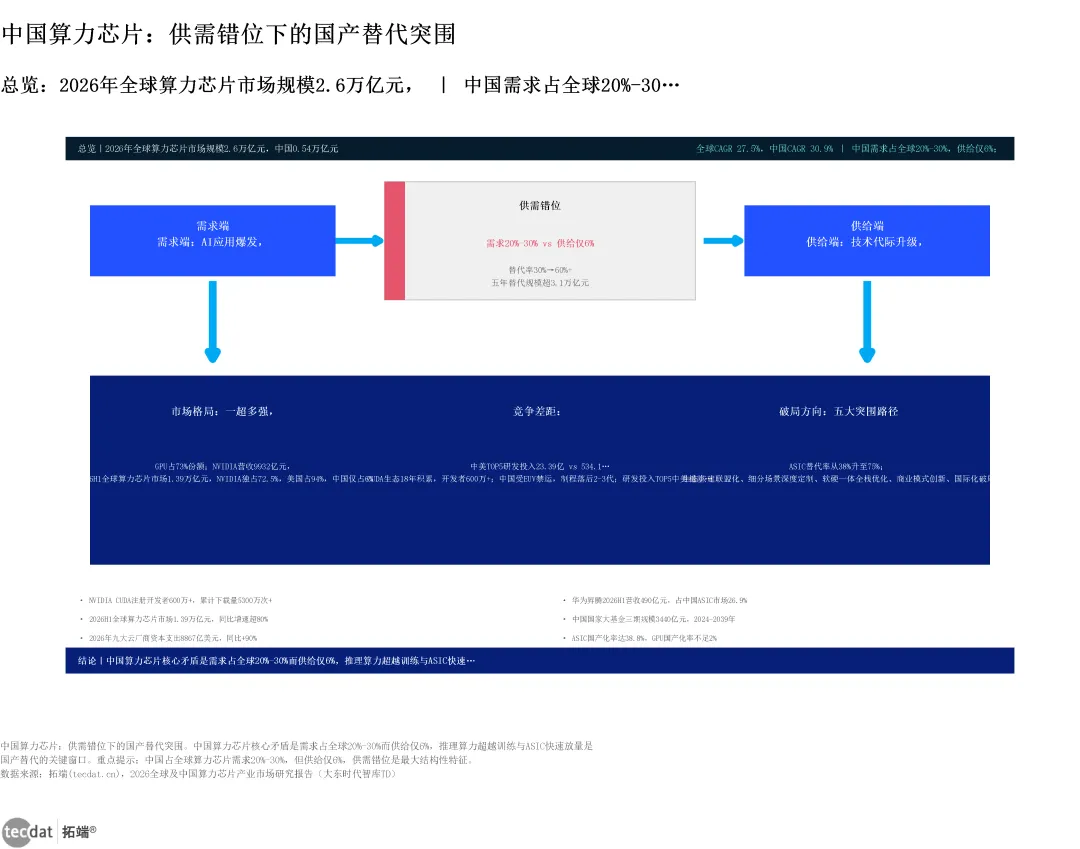
中国算力芯片:供需错位下的国产替\_对比模块.png — 来源:拓端研究团队,2026年9月
国产替代是本报告的核心观察线索之一。与市场常见的" 线性 追赶"叙事不同,实际的替代进程呈现环节间极度不均衡的特征。
4.1 国产 AI 芯片高端份额预期大幅上修 补充
关键数据更新
TrendForce 于 2026 年 8 月将中国国产 AI 芯片在高端市场的份额预测,从此前的约 50%大幅上调至接近 90%。来源:TrendForce 2026年8月
冲突说明:原始报告中引用的"约 50%"为更早期口径。本次合并采取"只增不改"原则,原始表述予以保留,本节作为最新口径独立呈现。两者差异反映的是统计口径与时间点的变化,不构成直接矛盾。
这一上修幅度的意义需要谨慎解读:它反映的是在特定高端细分市场内的份额结构变化,而非中国厂商在全球 AI 芯片总供给中的绝对占比。份额快速提升的背后,是外部供给受限与本地采购倾斜共同作用的结果。来源:TrendForce 2026年8月
4.2 中国阵营制造与存储端进展 补充
替代进程的真实约束
份额提升不等于能力补齐。先进制程设备(EUV)、高端 HBM、EDA 工具与 IP 生态,仍是国产替代尚未打通的关键环节。TrendForce 的份额上修反映的是"可用供给"的结构变化,而非"技术代差"的消除。【来源:TrendForce 2026年8月】
七
第五章 HBM为何成为最紧的供给瓶颈?
第五章 存储、HBM 与先进封装 图表
HBM技术代际演进.png — 来源:拓端研究团队,2026年9月
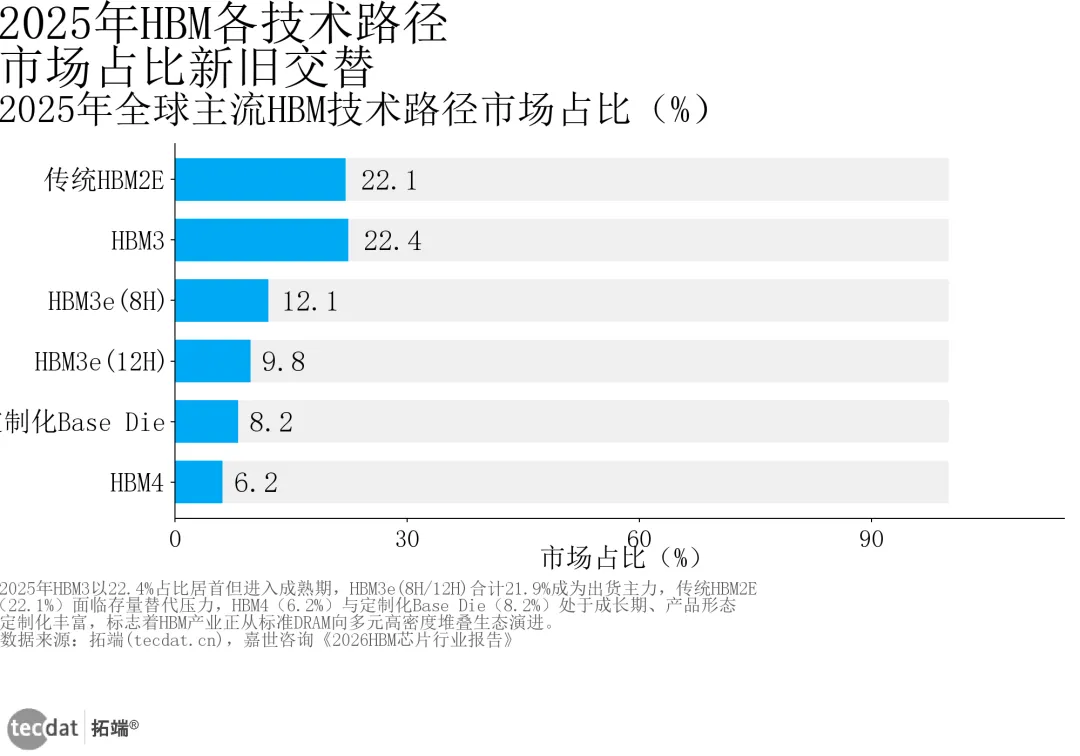
HBM技术路径占比.png — 来源:拓端研究团队,2026年9月
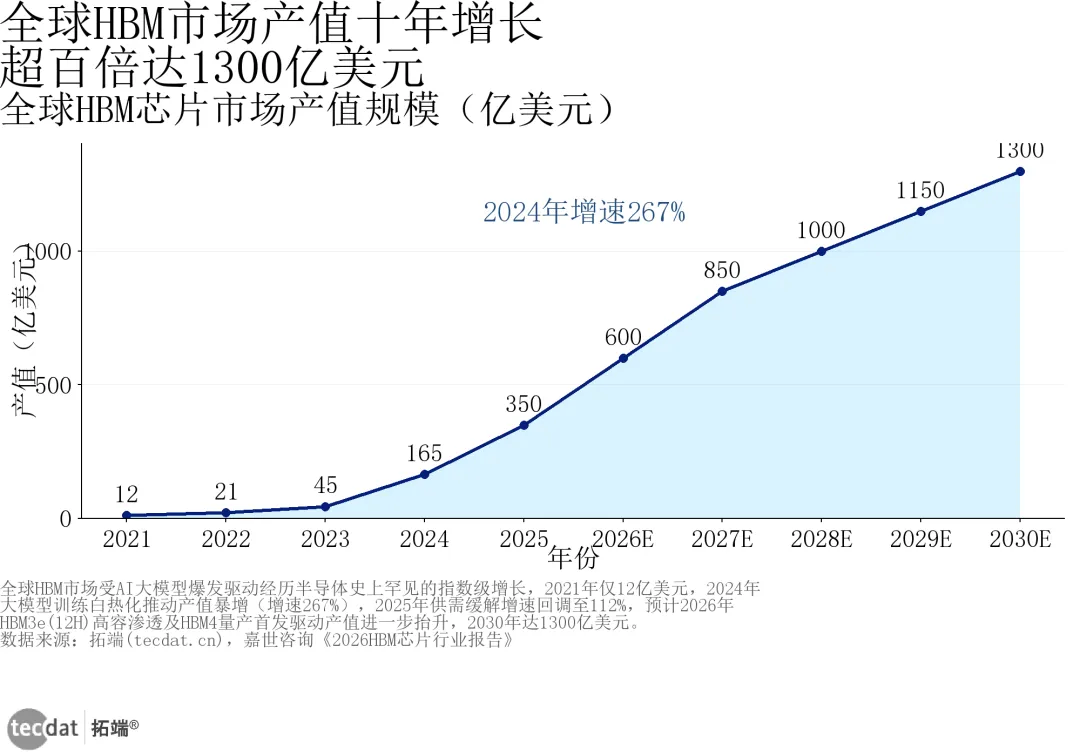
全球HBM市场产值.png — 来源:拓端研究团队,2026年9月
AI芯片行业HBM产值CUSUM变点检测异常高亮折线图图表2.png — 来源:拓端研究团队,2026年9月
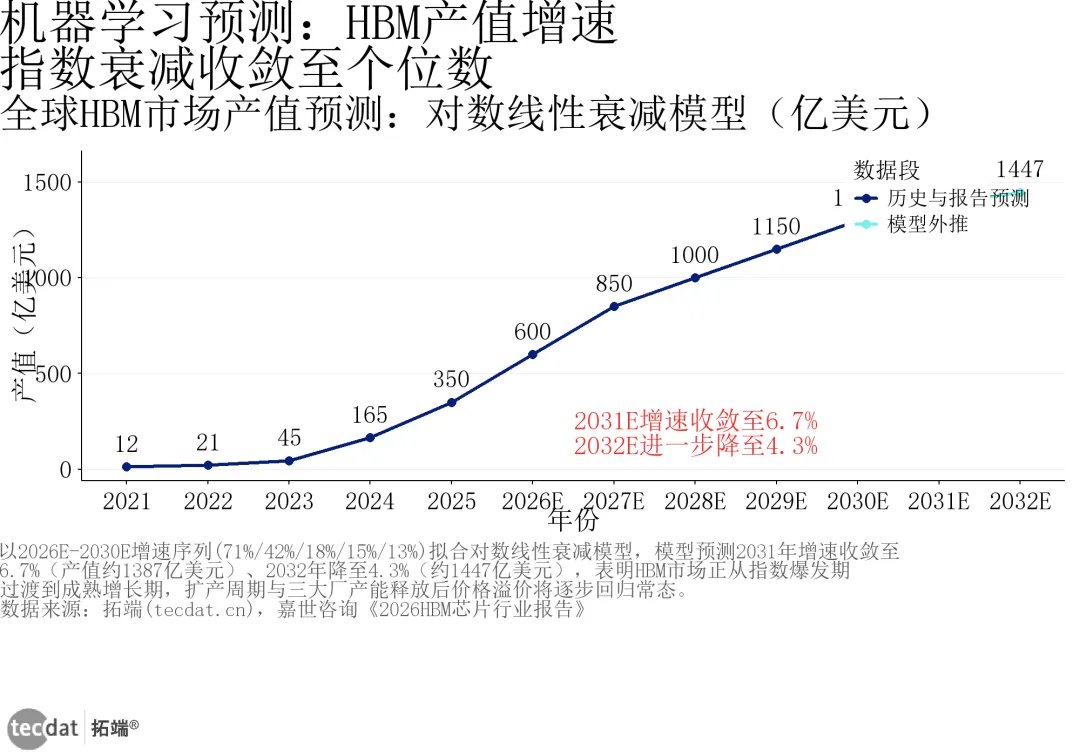
AI芯片行业HBM市场产值增速收敛模型预测折线图图表1.png — 来源:拓端研究团队,2026年9月
AI芯片行业HBM增速离群点检测箱线图图表6.png — 来源:拓端研究团队,2026年9月
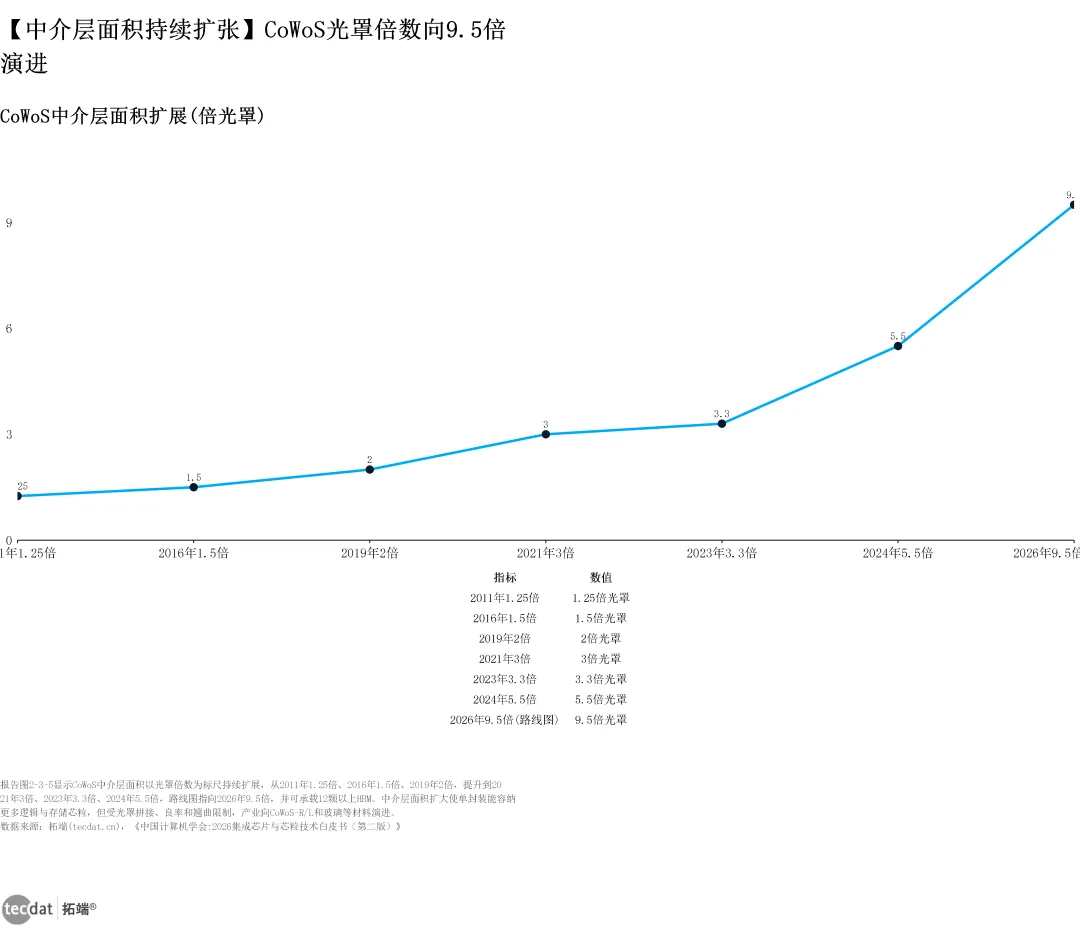
CoWoS中介层面积扩展倍光罩.png — 来源:拓端研究团队,2026年9月
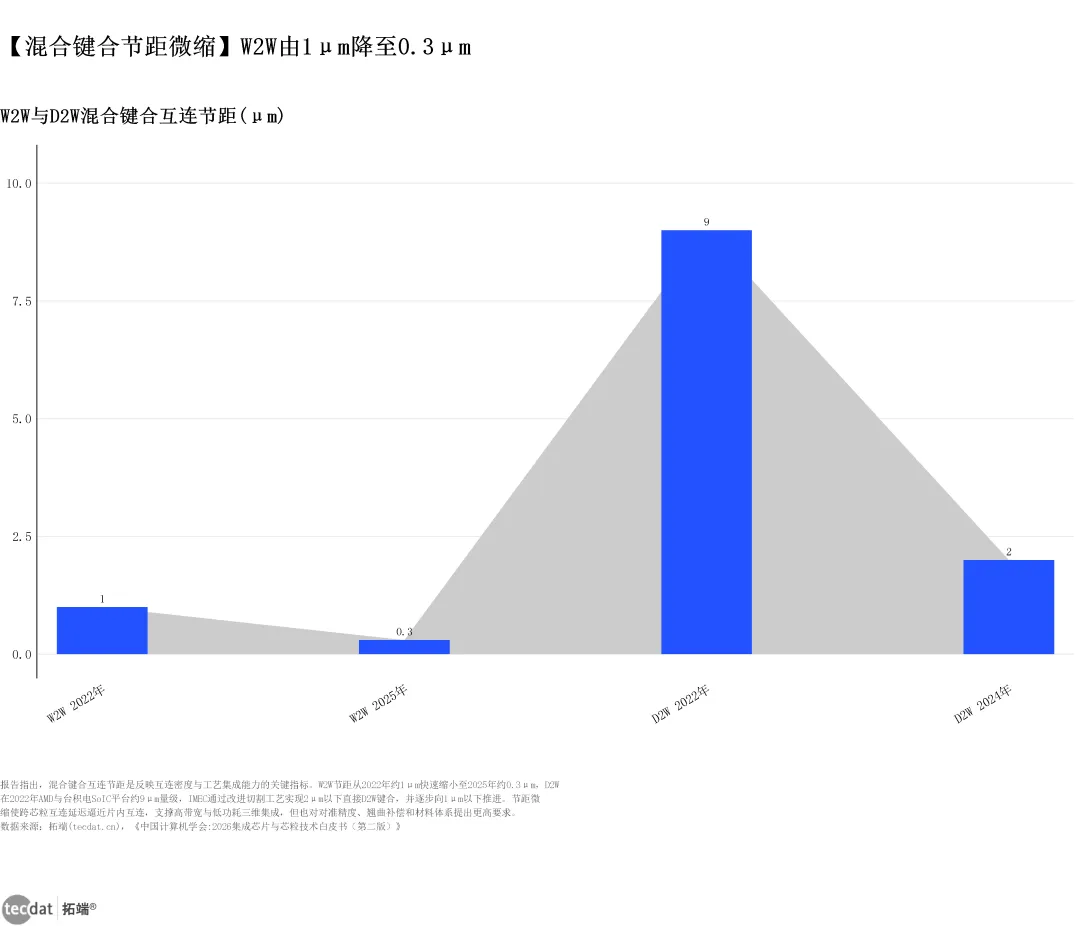
W2W与D2W混合键合互连节距μm.png — 来源:拓端研究团队,2026年9月
代表性集成芯片的芯粒数量个.png — 来源:拓端研究团队,2026年9月
硅有机玻璃中介层热膨胀系数ppm.png — 来源:拓端研究团队,2026年9月
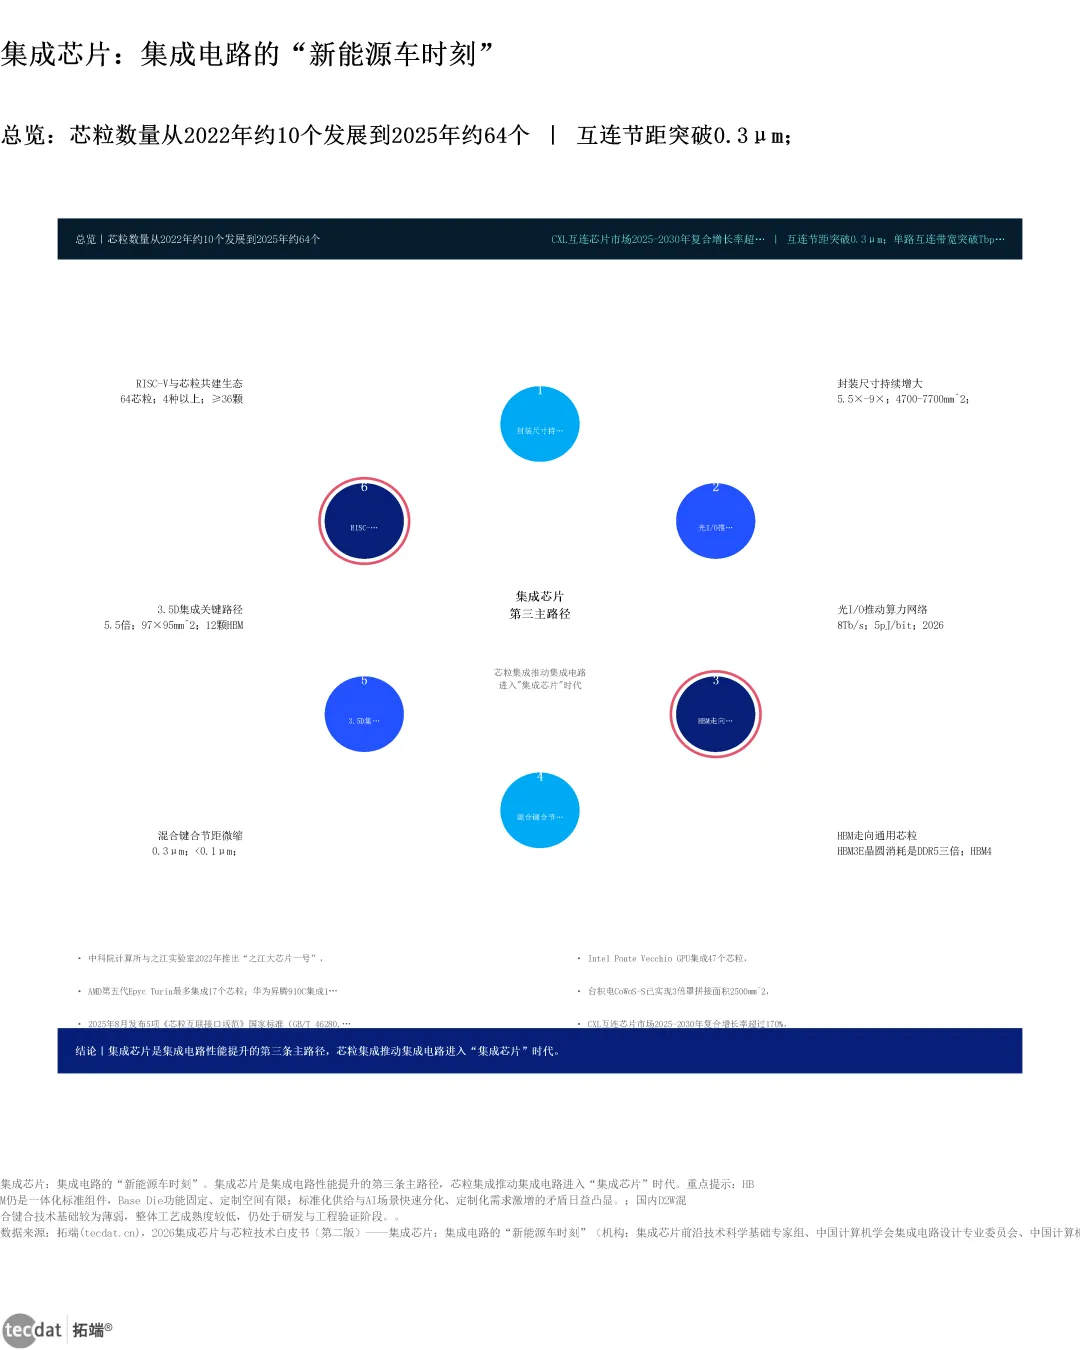
集成芯片:集成电路的“新能源车时.png — 来源:拓端研究团队,2026年9月
如果说制程决定芯片"能算多快",那么封装与存储决定芯片"能喂多饱"。本轮 AI 周期中,后者的紧张程度甚至超过前者。
5.1 CoWoS 产能扩张路径 补充
台积电 CoWoS 先进封装产能规划如下:2026 年底月产能目标 12—14 万片,2027 年目标达到 19—20 万片。来源:横纵分析报告
5.2 HBM 价格走势 补充
HBM3 价格出现剧烈上行:从 2025 年中的 180—220 美元,上涨至 2026 年中的 700—850 美元。来源:横纵分析报告
180-220
2025年中 HBM3
价格(美元)
700-850
2026年中 HBM3
价格(美元)
≈3-4×
一年内价格
涨幅倍数
5.3 通用存储价格同步暴涨 补充
AI 需求对产能的挤占,已经外溢到通用存储市场:DDR5 年内涨幅达 300%,NAND 涨幅达 200%—250%。来源:TrendForce 存储价格追踪
风险提示:存储暴涨的双刃剑效应
存储价格暴涨在短期内极大改善存储厂商盈利,但同时推高了下游 AI 服务器与终端设备的整机成本。若价格持续处于高位,可能抑制部分非 AI 需求的出货量,并在未来形成"高价—扩产—过剩"的经典周期反噬。【来源:TrendForce 存储价格追踪】
八
第六章 谁在主导全球AI芯片竞争格局?
第六章 全球竞争格局与生态壁垒 图表
服务器电容市场空间.png — 来源:拓端研究团队,2026年9月
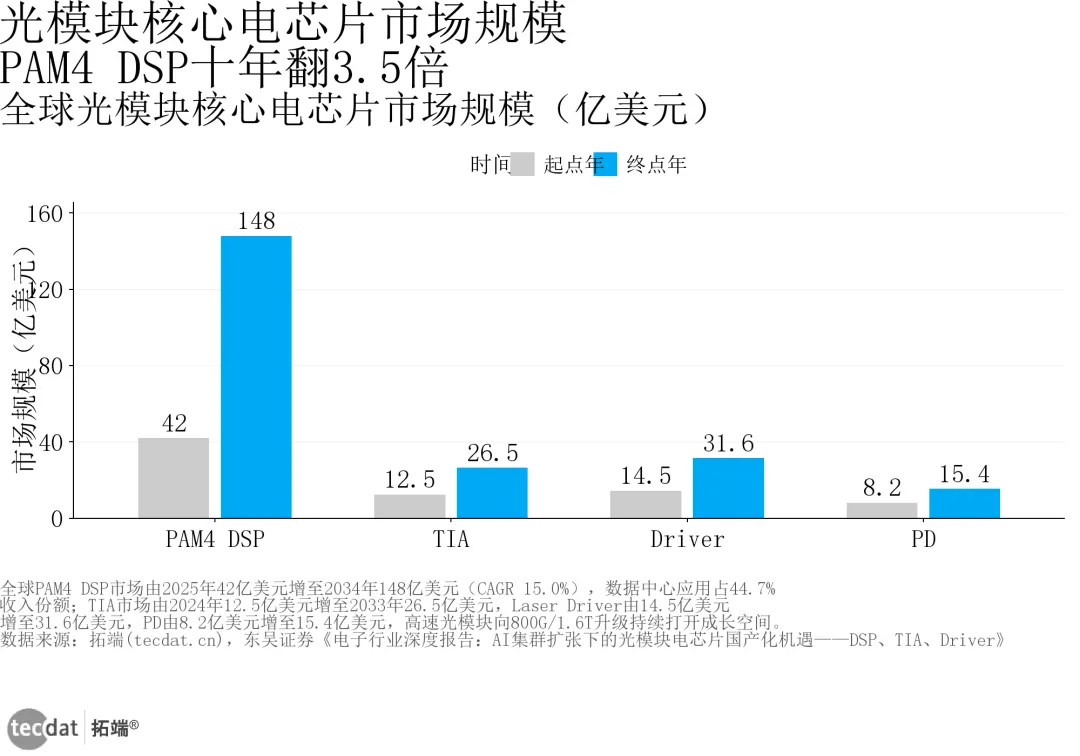
光模块电芯片市场.png — 来源:拓端研究团队,2026年9月
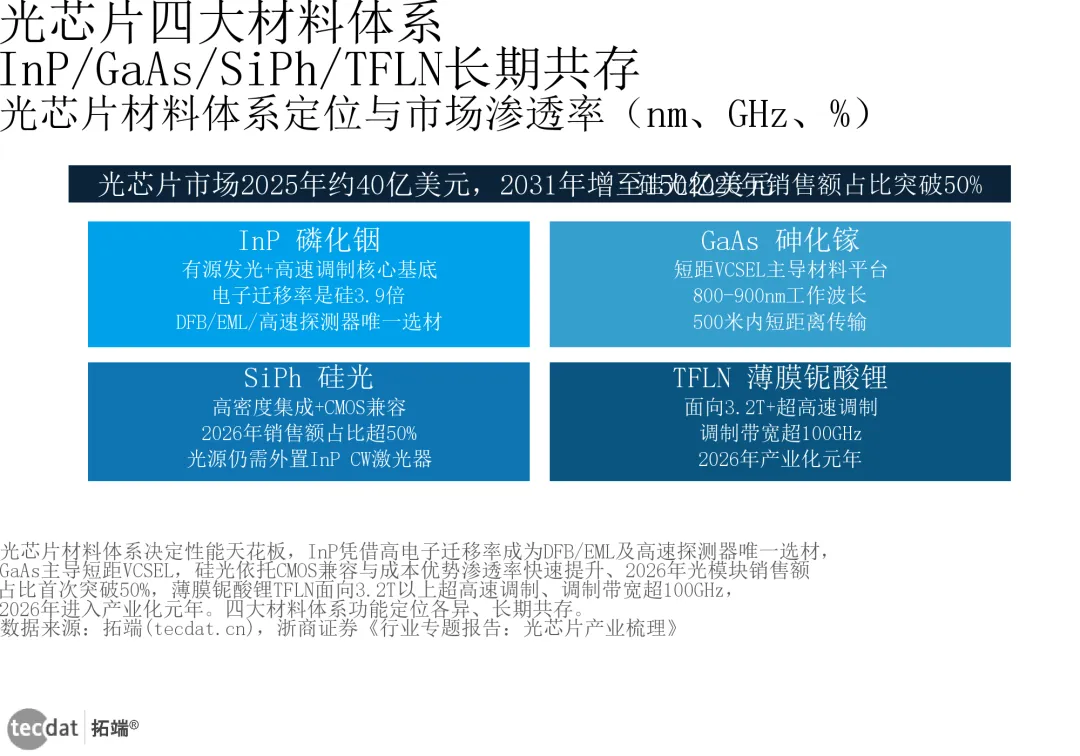
光芯片材料体系.png — 来源:拓端研究团队,2026年9月
AI芯片行业电容市场对数线性外推散点拟合图图表3.png — 来源:拓端研究团队,2026年9月
村田电容业务收入亿日元.png — 来源:拓端研究团队,2026年9月
本章讨论产业格局的"骨架":谁在什么位置、壁垒有多高、可替代性有多强。
6.1 格局总判:一超主导、多环节单点垄断 补充
核心判断
当前全球半导体产业格局可概括为"一超主导、多环节单点垄断":英伟达在 AI 算力芯片与生态层面形成主导地位;而在先进制程(台积电)、光刻设备(ASML)、EDA(三家美系厂商)、HBM(三星/海力士/美光)等关键环节,则各自存在单点垄断者。【来源:横纵分析报告】
这种结构的特点是:没有单一企业能独立完成一颗高端 AI 芯片,但每一个关键环节上,替代选项都极其有限。这既是产业效率的来源,也是产业脆弱性的来源。来源:横纵分析报告
6.2 英伟达的规模与地位 补充
英伟达在 2025 年以 1257 亿美元的半导体营收登顶全球,市场份额达到 15.8%。来源:横纵分析报告
6.3 CUDA 生态:真正的护城河 补充
CUDA 生态已积累约 600 万开发者。来源:横纵分析报告 约 90% 的 AI 训练代码运行在 CUDA 之上。来源:横纵分析报告
生态壁垒的量化理解
600 万开发者与 90% 的训练代码占比,意味着替代方案面临的不是"性能差距",而是"迁移成本"。硬件的追赶可以用资本加速,生态的追赶只能靠时间。【来源:横纵分析报告】
6.4 单点垄断环节一览 补充
九
第七章 地缘政治如何重塑芯片供应链?
第七章 地缘政治与政策变量 图表
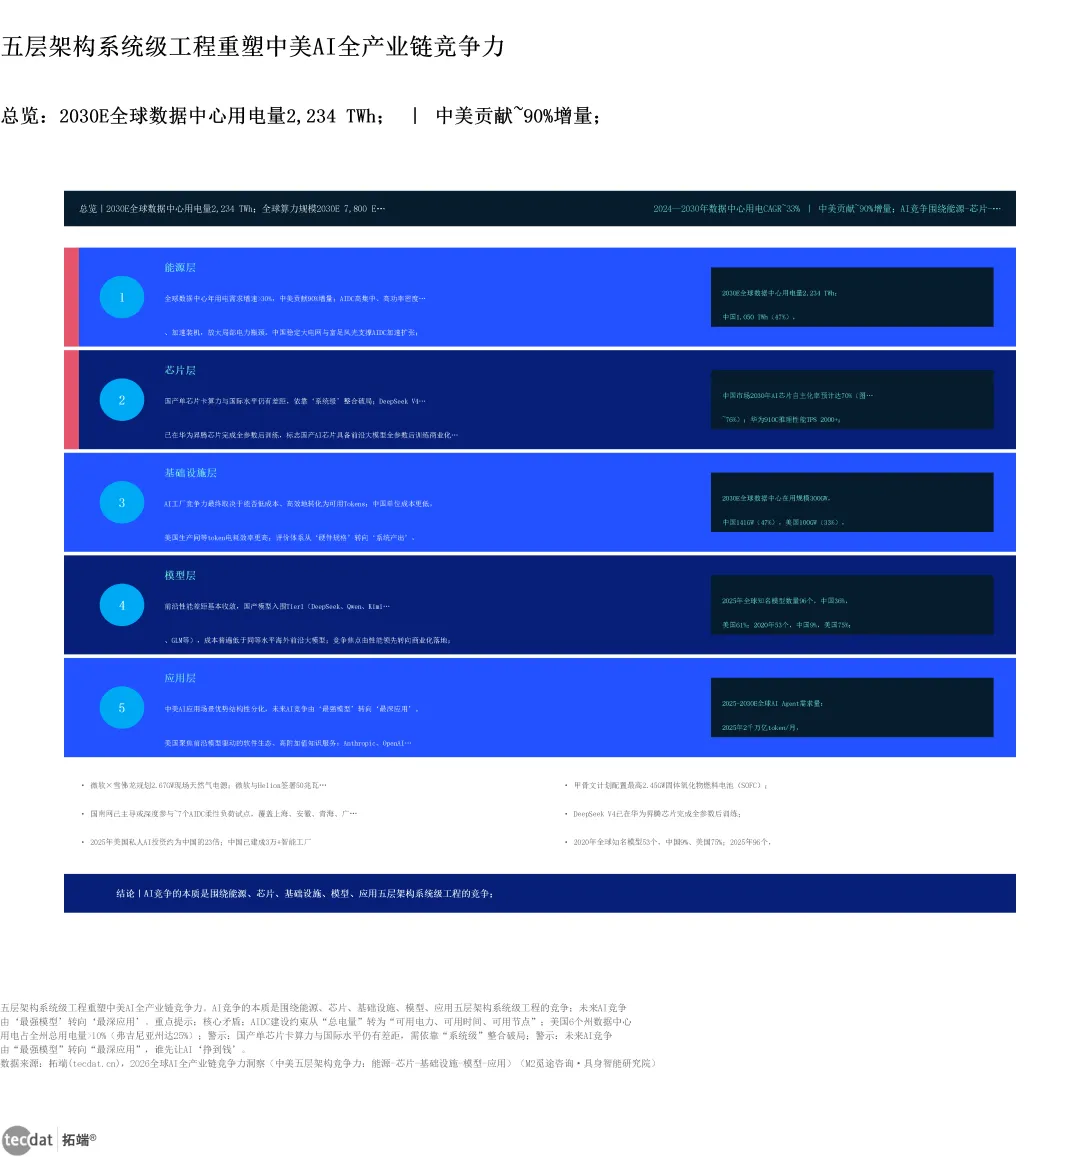
五层架构系统级工程重塑中美AI全.png — 来源:拓端研究团队,2026年9月
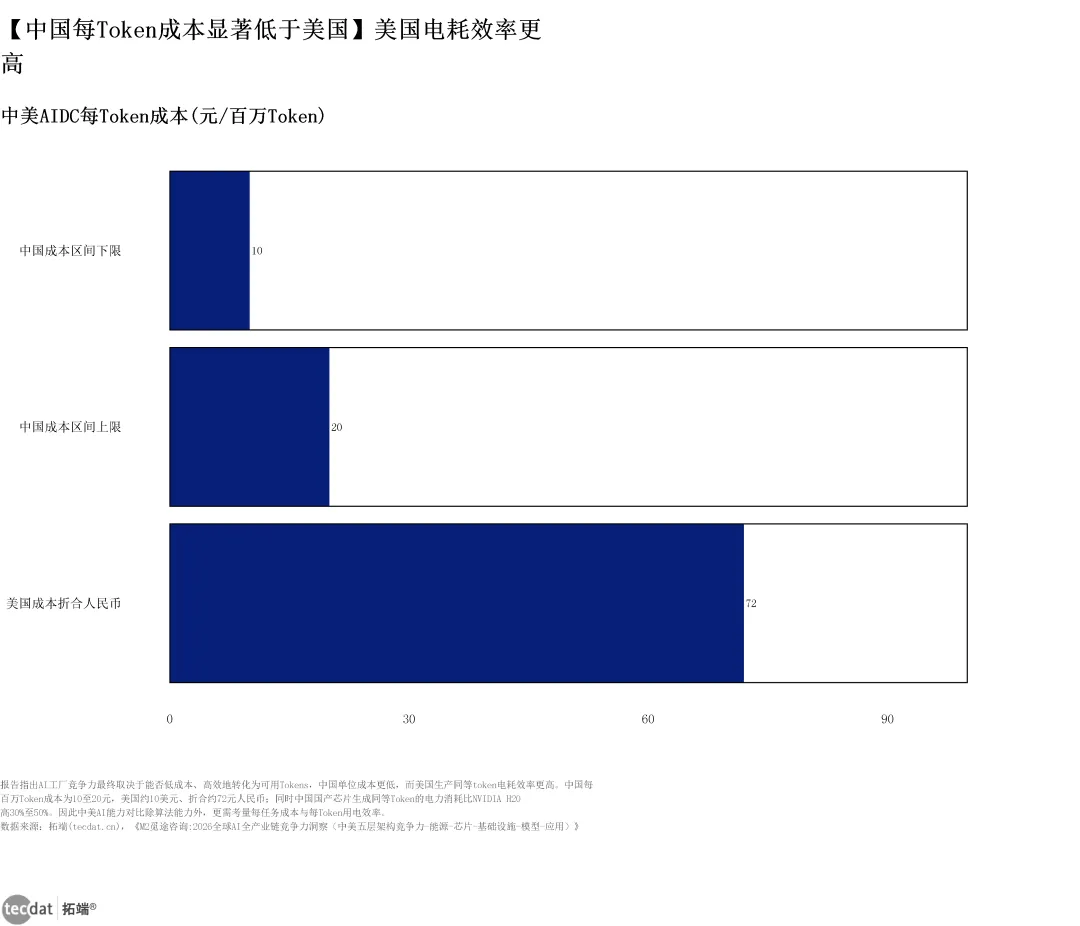
中美AIDC每Token成本元百万T\_横向比例条形图.png — 来源:拓端研究团队,2026年9月
2018 年以来,半导体从纯粹的商业议题转变为国家安全议题。出口管制、实体清单、本地化补贴三股力量同时作用,使产业从"全球化最优分工"转向"区域化安全冗余"。
7.1 地缘裂变期的典型特征 补充
供应链从效率优先转向安全优先:重复建设与冗余产能被视为必要成本而非浪费。来源:横纵分析报告 技术标准体系出现分叉风险:若两套体系各自演进,长期将提高全球产业的整体成本。来源:横纵分析报告 政策不确定性成为企业资本开支的核心变量之一:扩产决策的周期长于政策周期,形成"决策—政策错配"。来源:横纵分析报告
说明:本章原始内容保持不变,本节补充内容仅从产业演进视角描述地缘变量的结构性影响,不涉及对具体政策走向的判断。
十
第八章 AI芯片板块估值是否已经透支?
第八章 估值、资金与风险信号 图表
AI芯片行业跨赛道增长气泡图图表4.png — 来源:拓端研究团队,2026年9月
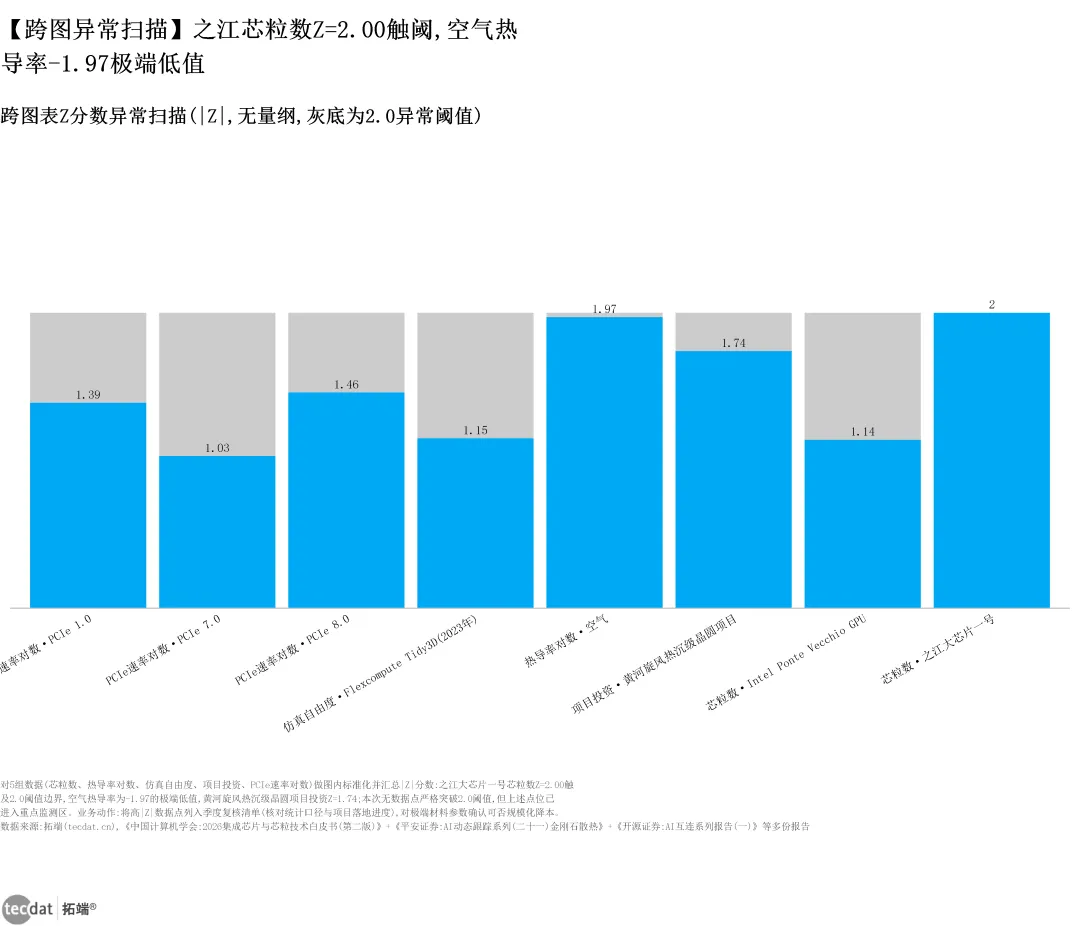
跨图表Z分数异常扫描Z,无量纲,灰底.png — 来源:拓端研究团队,2026年9月
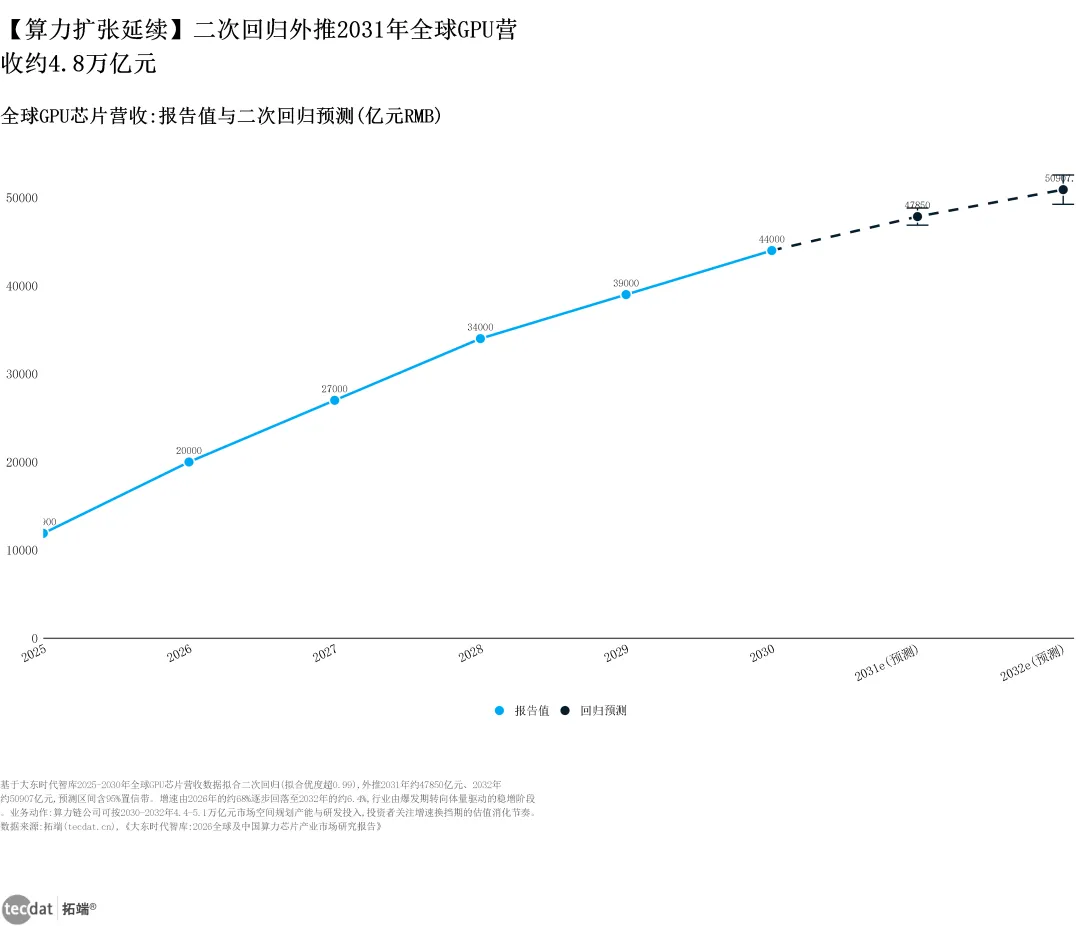
全球GPU芯片营收报告值与二次回归预.png — 来源:拓端研究团队,2026年9月
全球算力芯片市场结构集中度指标\_矩阵式水平条形图.png — 来源:拓端研究团队,2026年9月
产业景气与股价表现并不总是同步。当产业数据不断上修时,估值层面的风险信号往往先于基本面转折出现。
8.1 卖方风险提示:超买与回报率不可持续 补充
摩根士丹利:半导体板块处于"明显超买"状态
摩根士丹利指出,半导体板块当前处于"明显超买"状态。来源:摩根士丹利研报
瑞银:AI 半导体股票现金流投资回报率已达历史上难以持续的水平
瑞银认为,AI 半导体股票的现金流投资回报率(ROIC)已经达到历史上难以持续的水平。来源:瑞银研报
8.2 风险信号整合 补充
主编判断:产业景气 ≠ 估值安全
当前的核心矛盾在于:产业基本面数据(营收指引、份额、价格)持续向上,而估值与资金层面的风险信号同时亮起。两者并不矛盾——前者决定"故事还能讲多久",后者决定"价格已经透支了多少"。【来源:摩根士丹利研报 / 瑞银研报】
十一
第九章 未来展望:三个剧本 原始 补充
第九章 未来展望:三个剧本 图表
服务器供电架构演进.png — 来源:拓端研究团队,2026年9月
金刚石散热技术路径.png — 来源:拓端研究团队,2026年9月
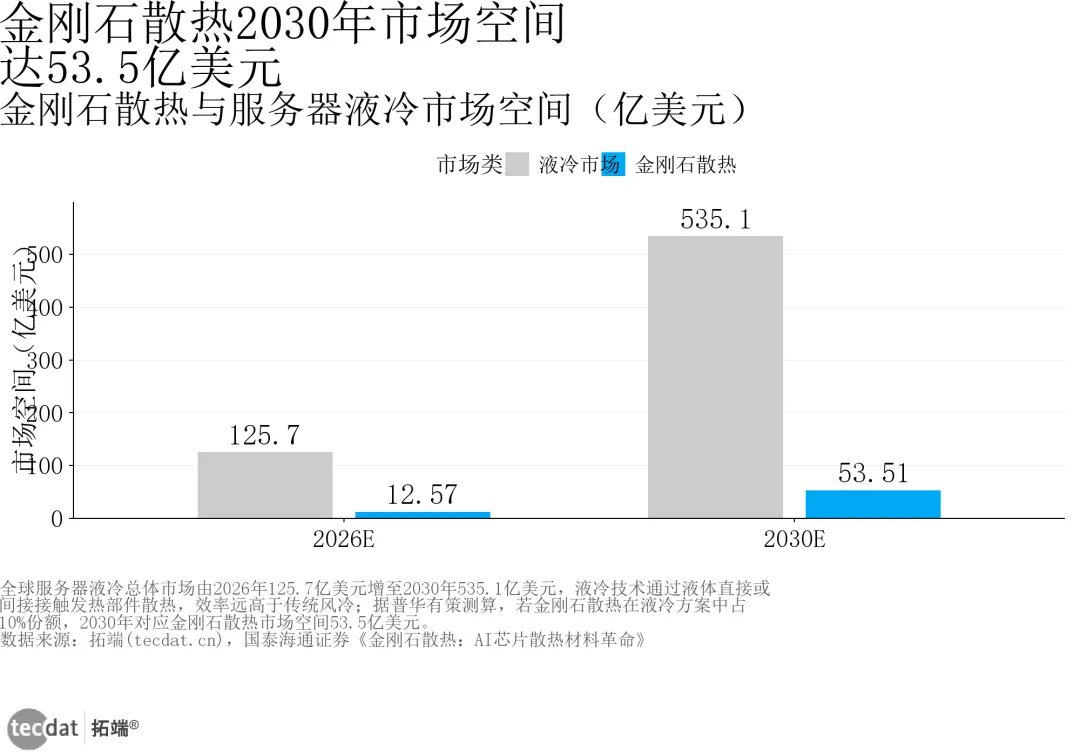
金刚石散热市场空间.png — 来源:拓端研究团队,2026年9月
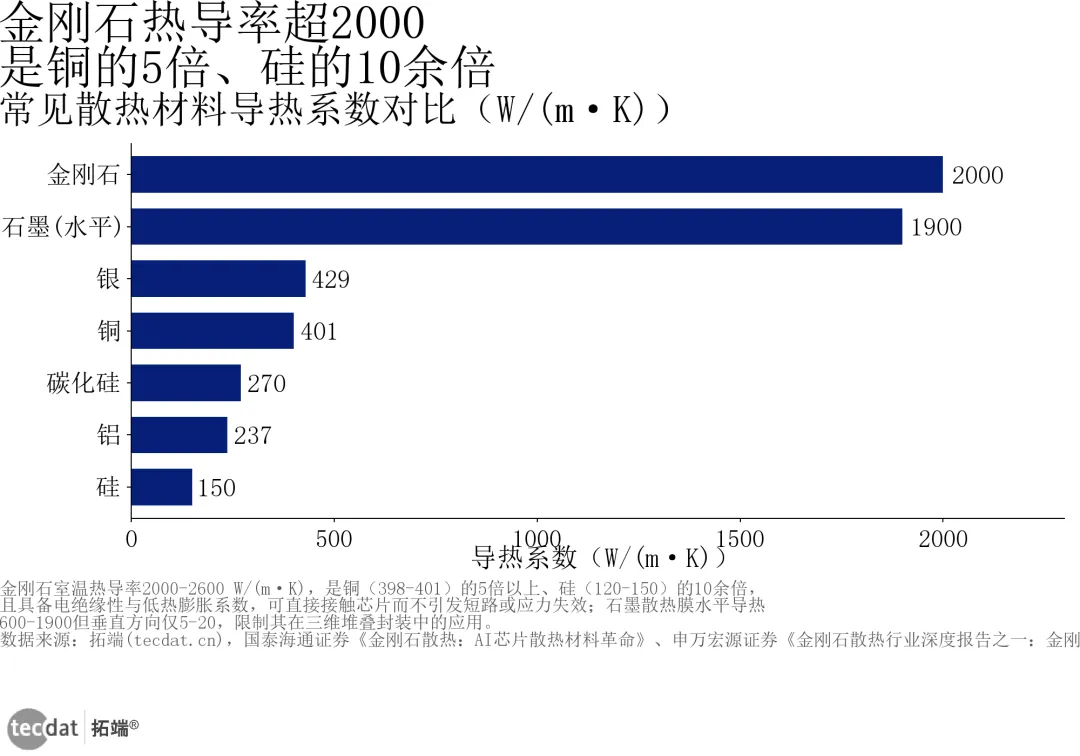
散热材料导热系数.png — 来源:拓端研究团队,2026年9月
AI芯片行业金刚石散热跨报告冲突检测热力图图表5.png — 来源:拓端研究团队,2026年9月
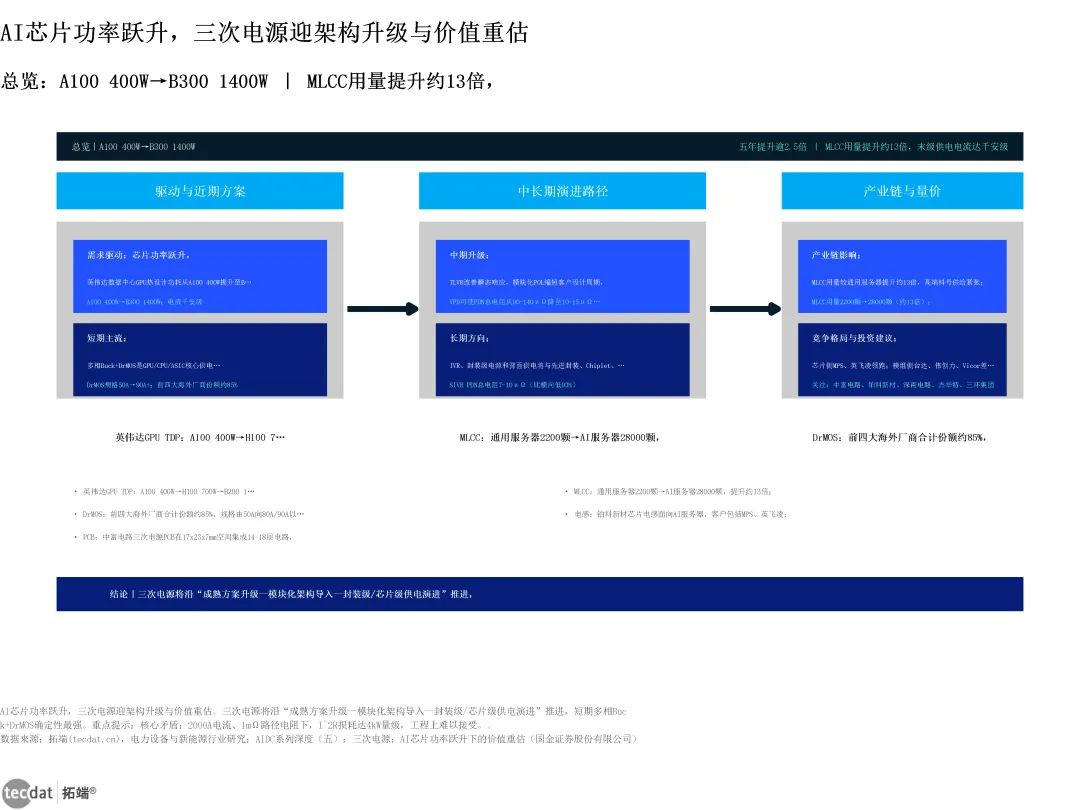
AI芯片功率跃升三次电源迎架构升\_线性流程框图.png — 来源:拓端研究团队,2026年9月
PCIe各代单通道传输速率GTs.png — 来源:拓端研究团队,2026年9月
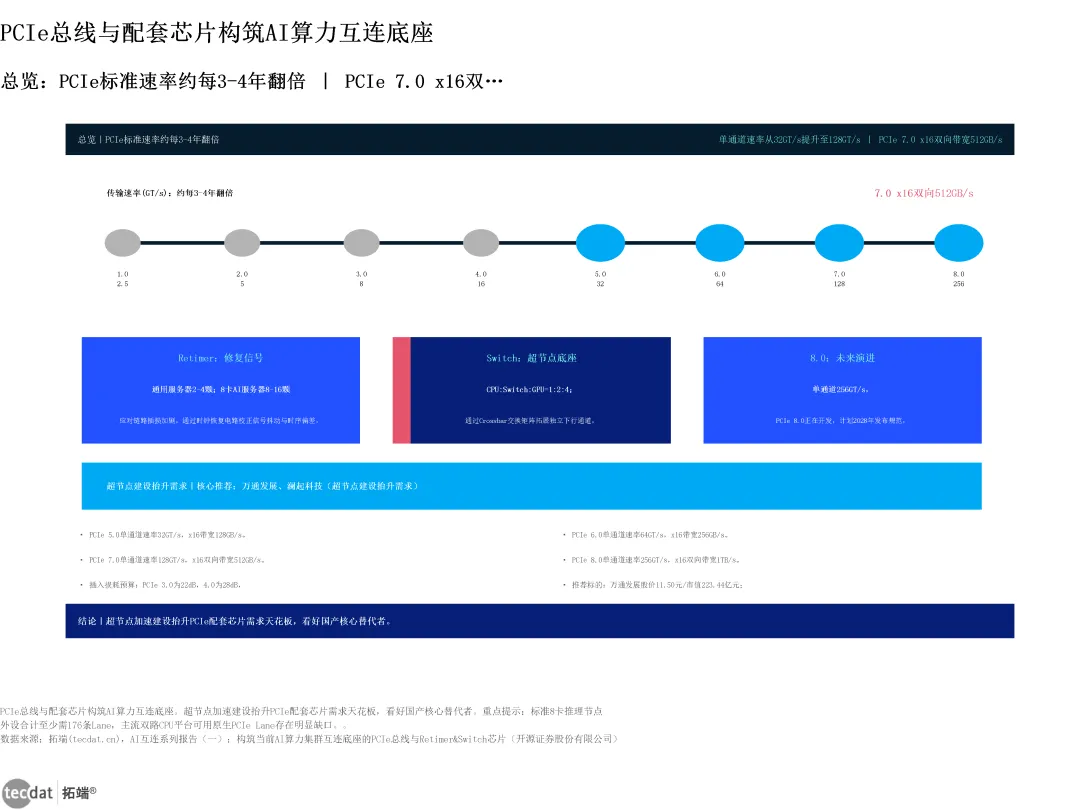
PCIe总线与配套芯片构筑AI算.png — 来源:拓端研究团队,2026年9月
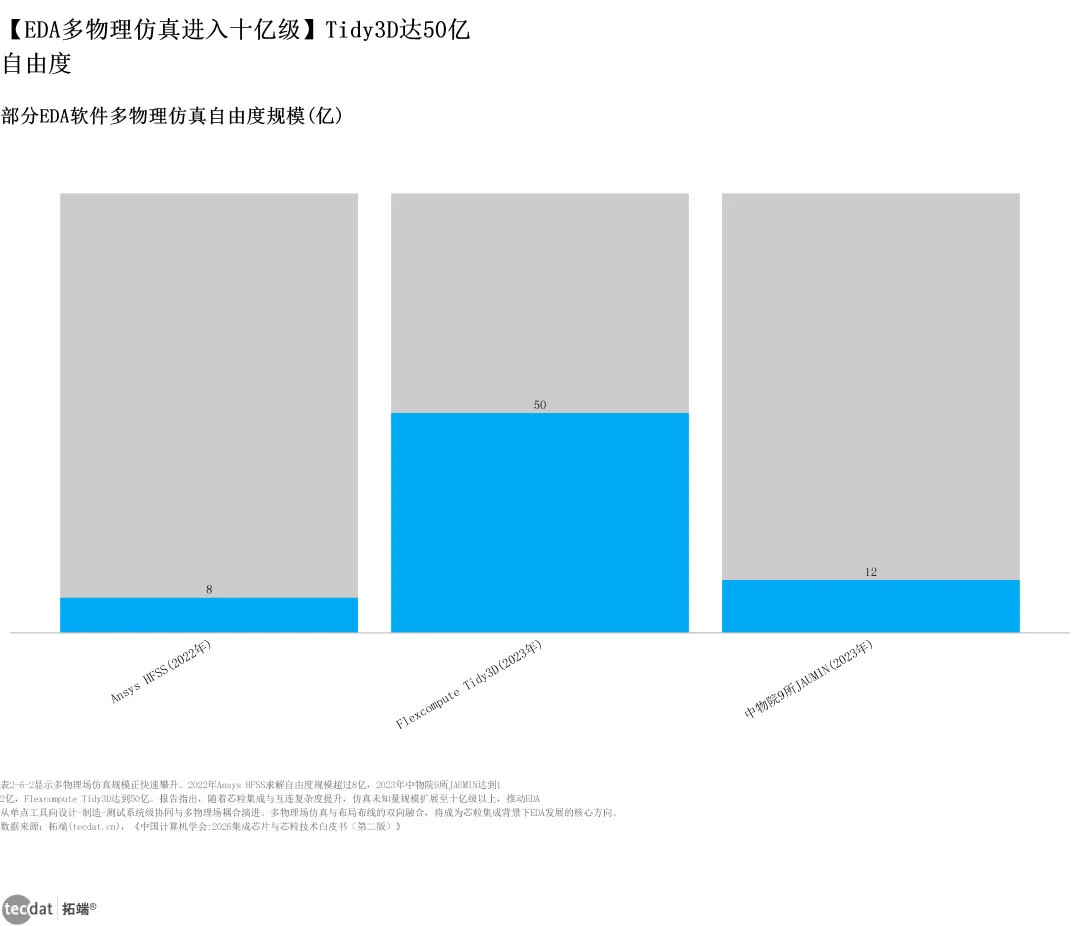
部分EDA软件多物理仿真自由度规模亿.png — 来源:拓端研究团队,2026年9月
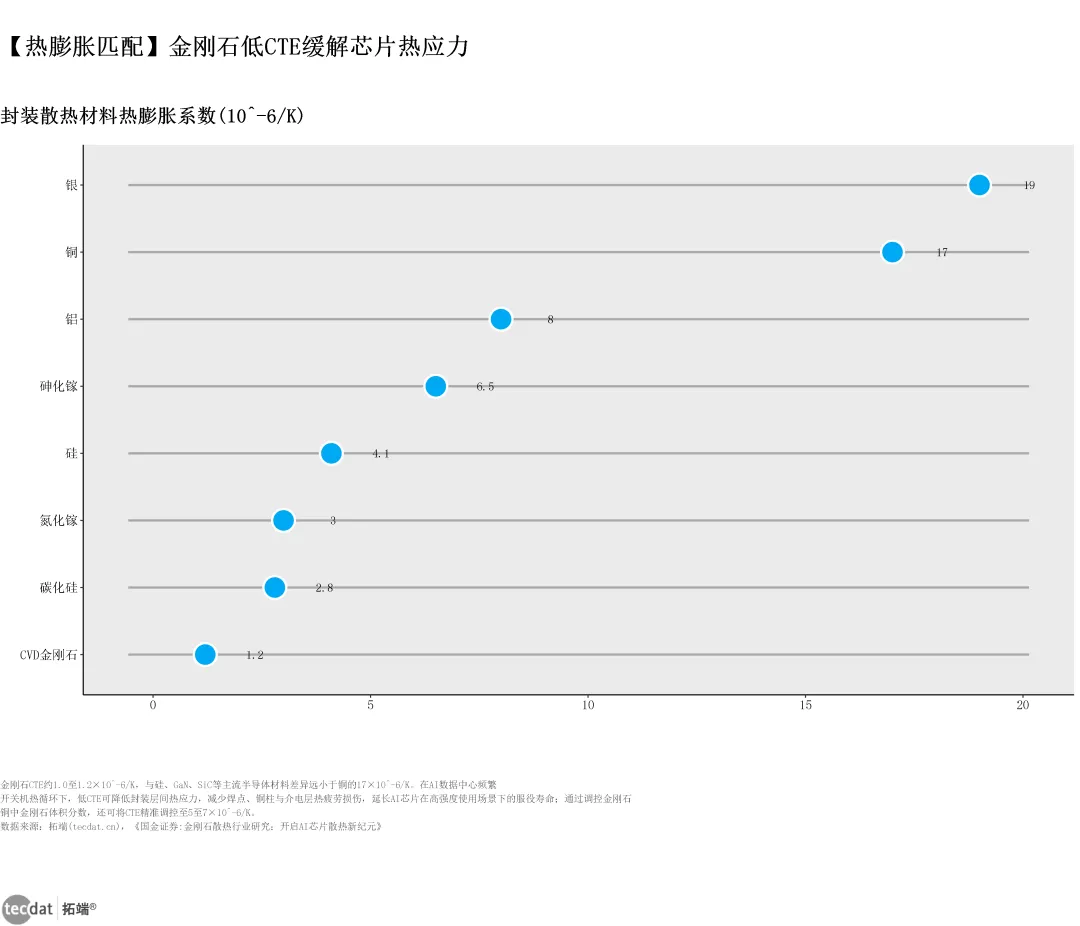
封装散热材料热膨胀系数10^-6K.png — 来源:拓端研究团队,2026年9月
服务器PCIeRetimer芯片搭载.png — 来源:拓端研究团队,2026年9月
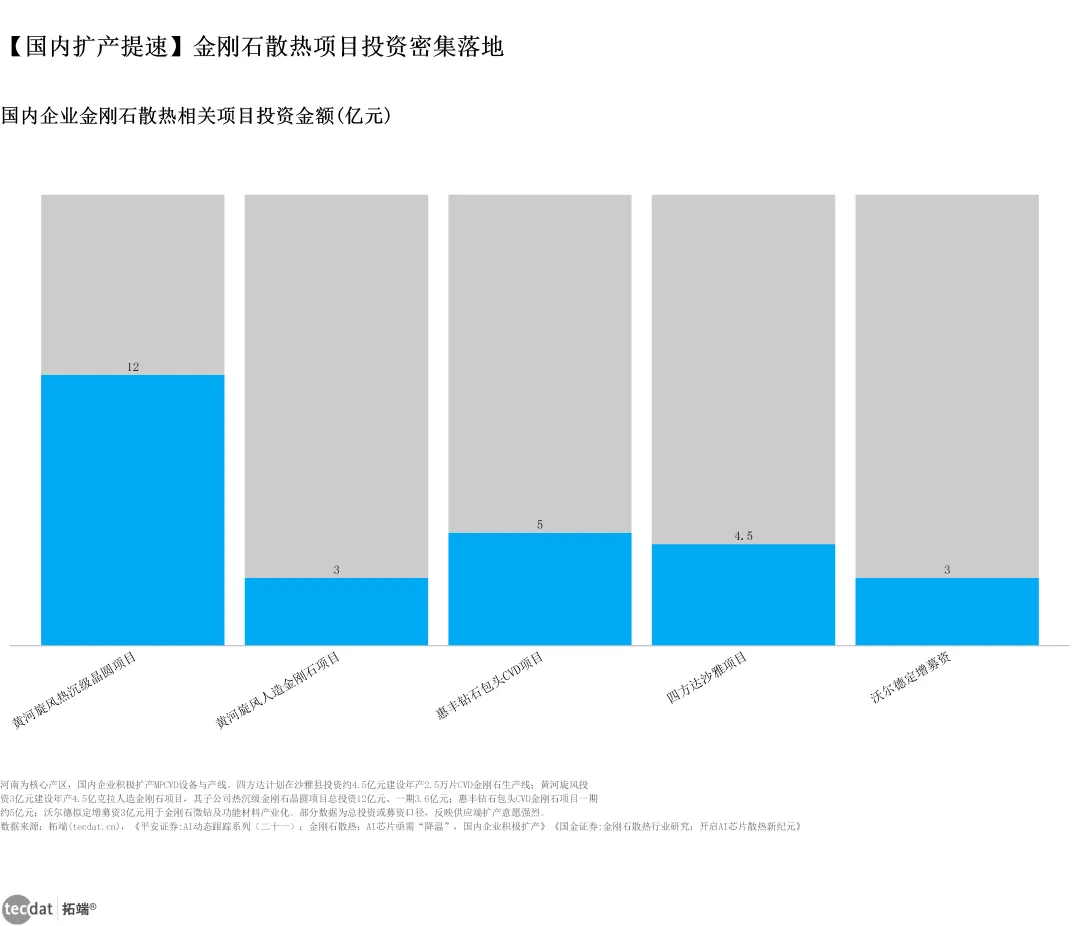
国内企业金刚石散热相关项目投资金额亿.png — 来源:拓端研究团队,2026年9月
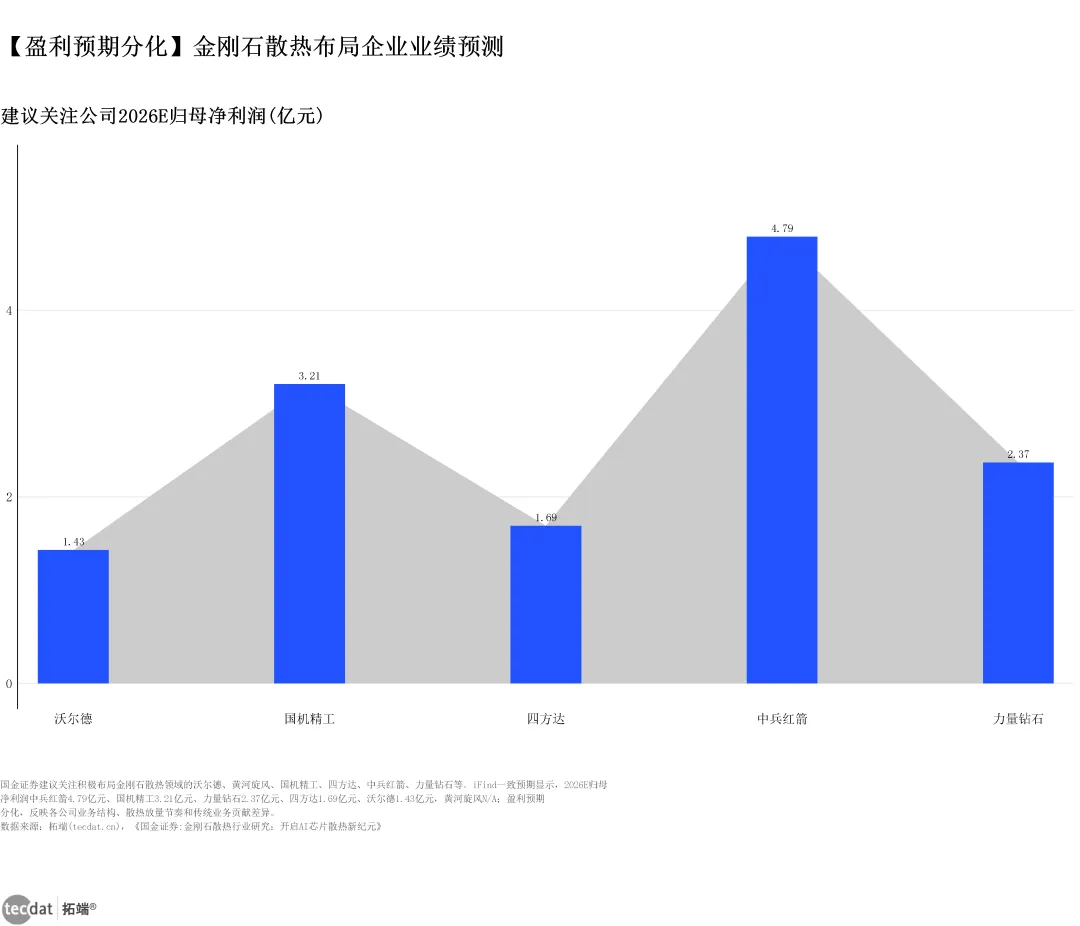
建议关注公司2026E归母净利润亿元.png — 来源:拓端研究团队,2026年9月
金刚石散热:AI芯片降温刚需与国.png — 来源:拓端研究团队,2026年9月
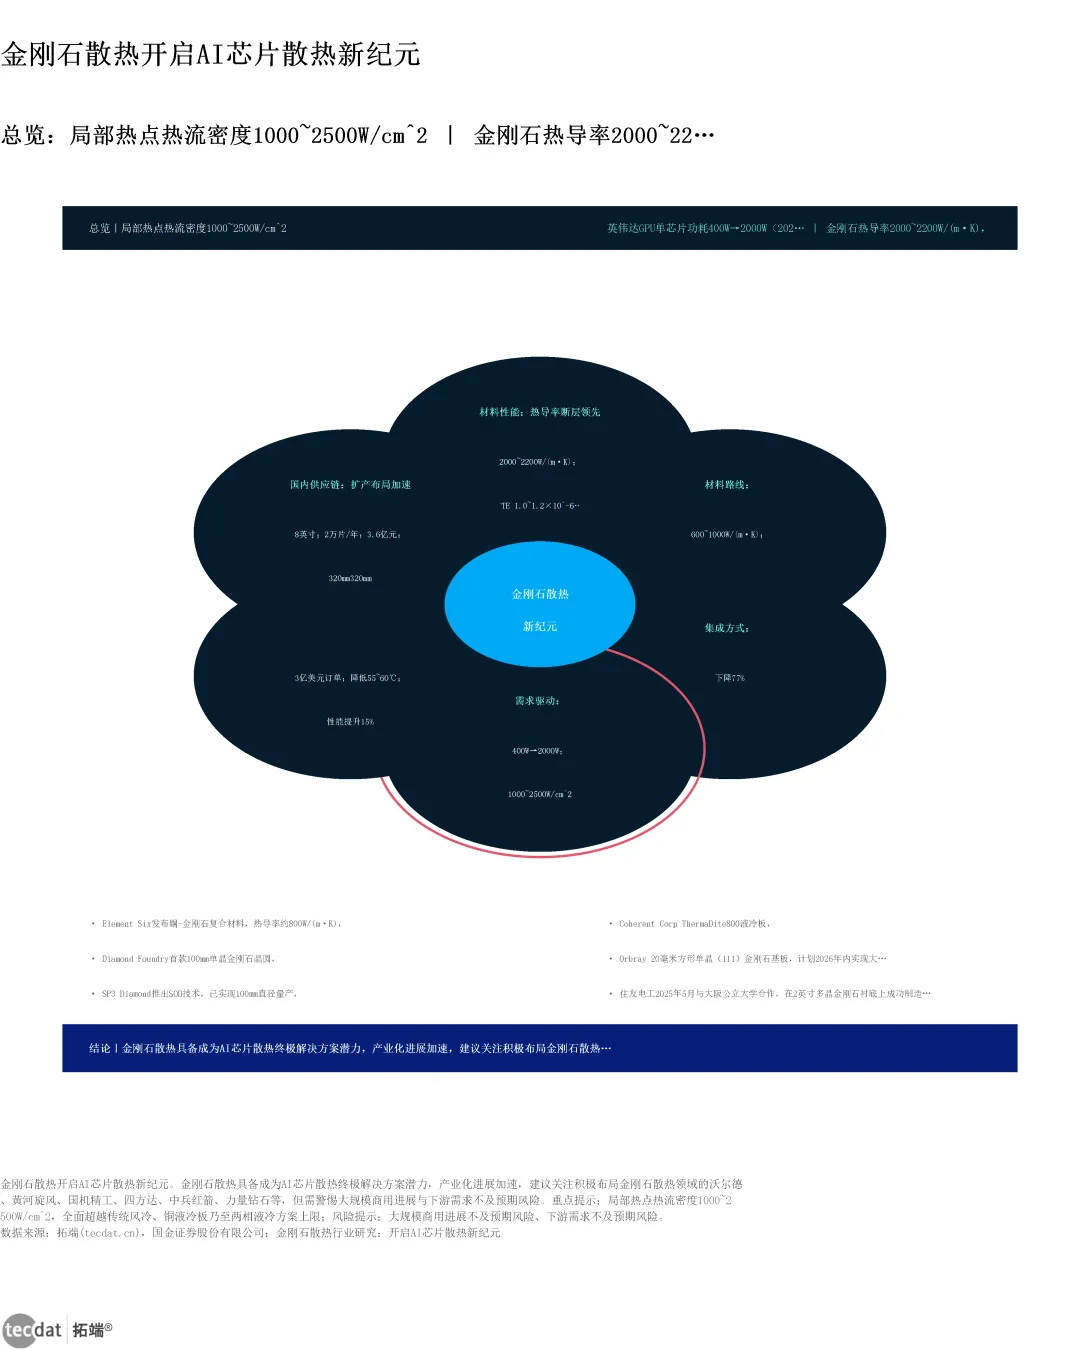
金刚石散热开启AI芯片散热新纪元.png — 来源:拓端研究团队,2026年9月
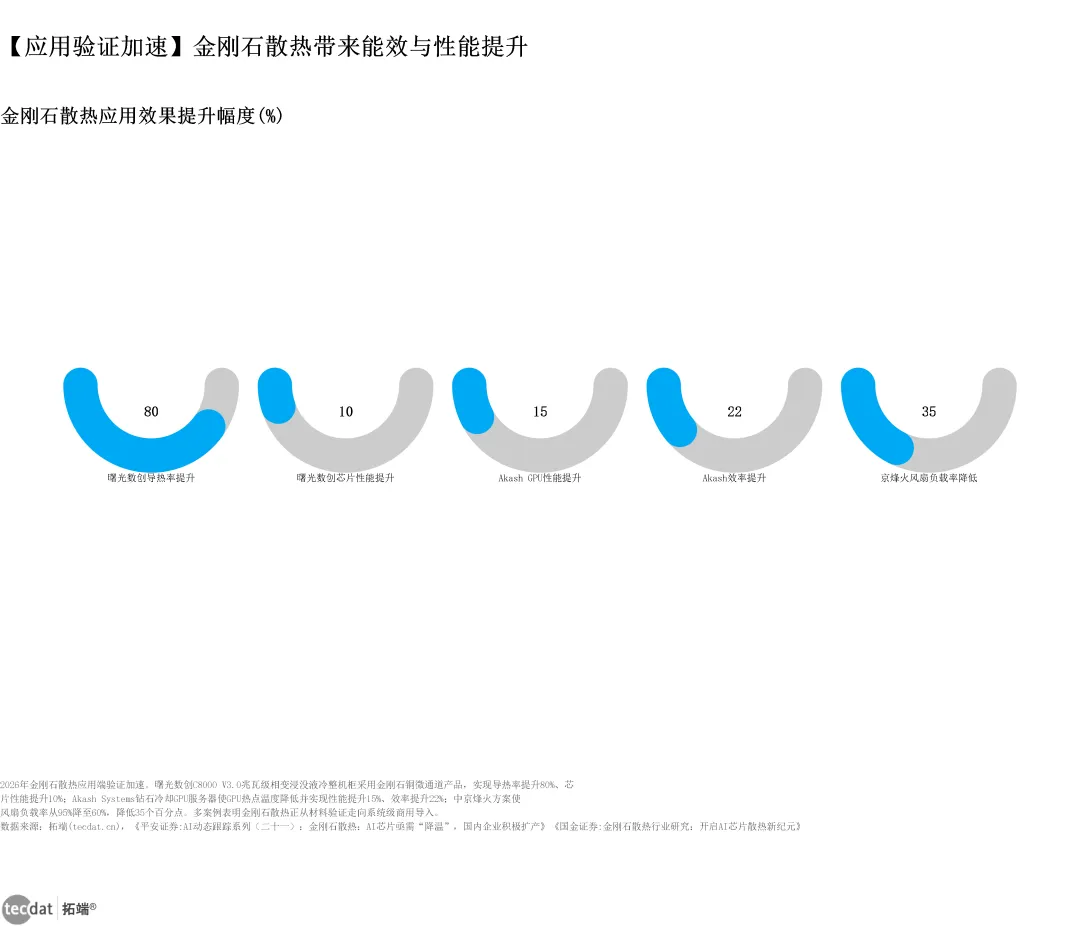
金刚石散热应用效果提升幅度.png — 来源:拓端研究团队,2026年9月
全球AIDC在用装机功率按区域拆分G.png — 来源:拓端研究团队,2026年9月
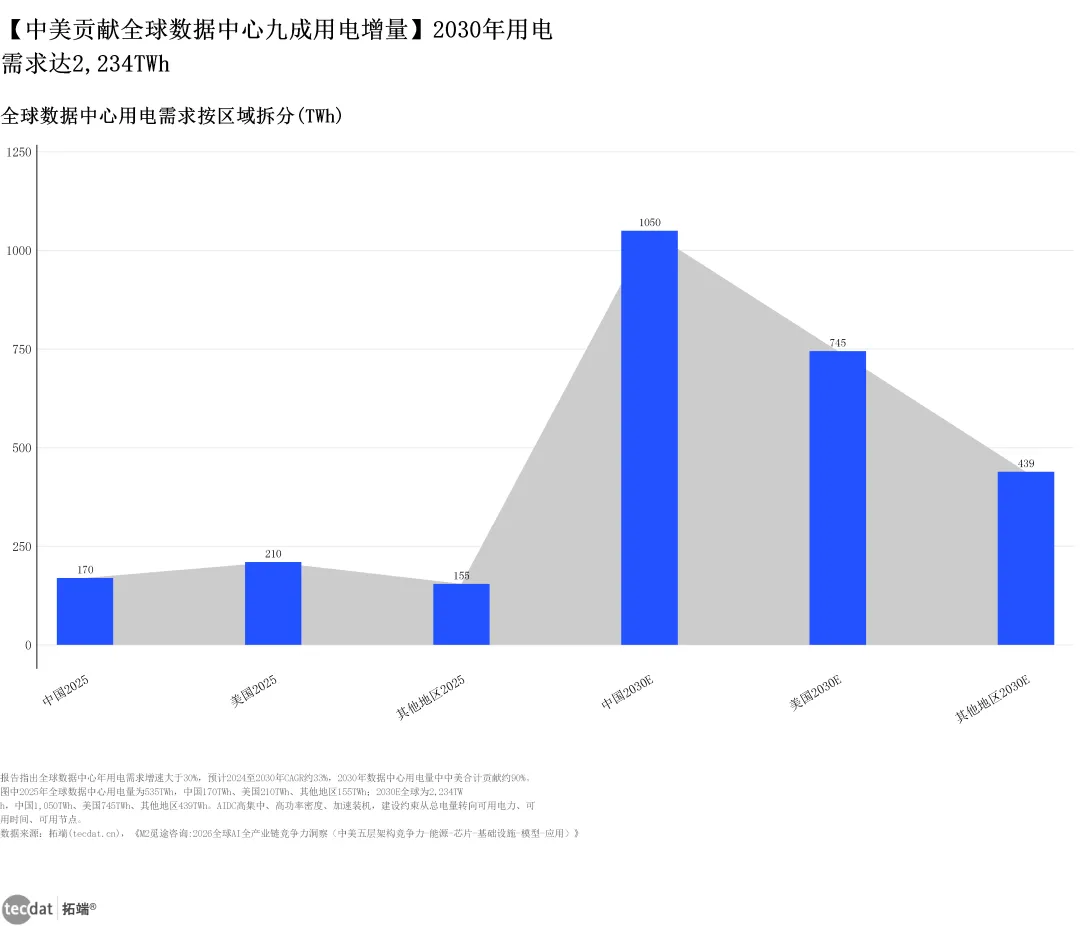
全球数据中心用电需求按区域拆分TWh.png — 来源:拓端研究团队,2026年9月
散热材料热导率对比WmK\_横向比例条形图.png — 来源:拓端研究团队,2026年9月
四类散热材料PCA散热综合评分分,0\_横向比例条形图.png — 来源:拓端研究团队,2026年9月
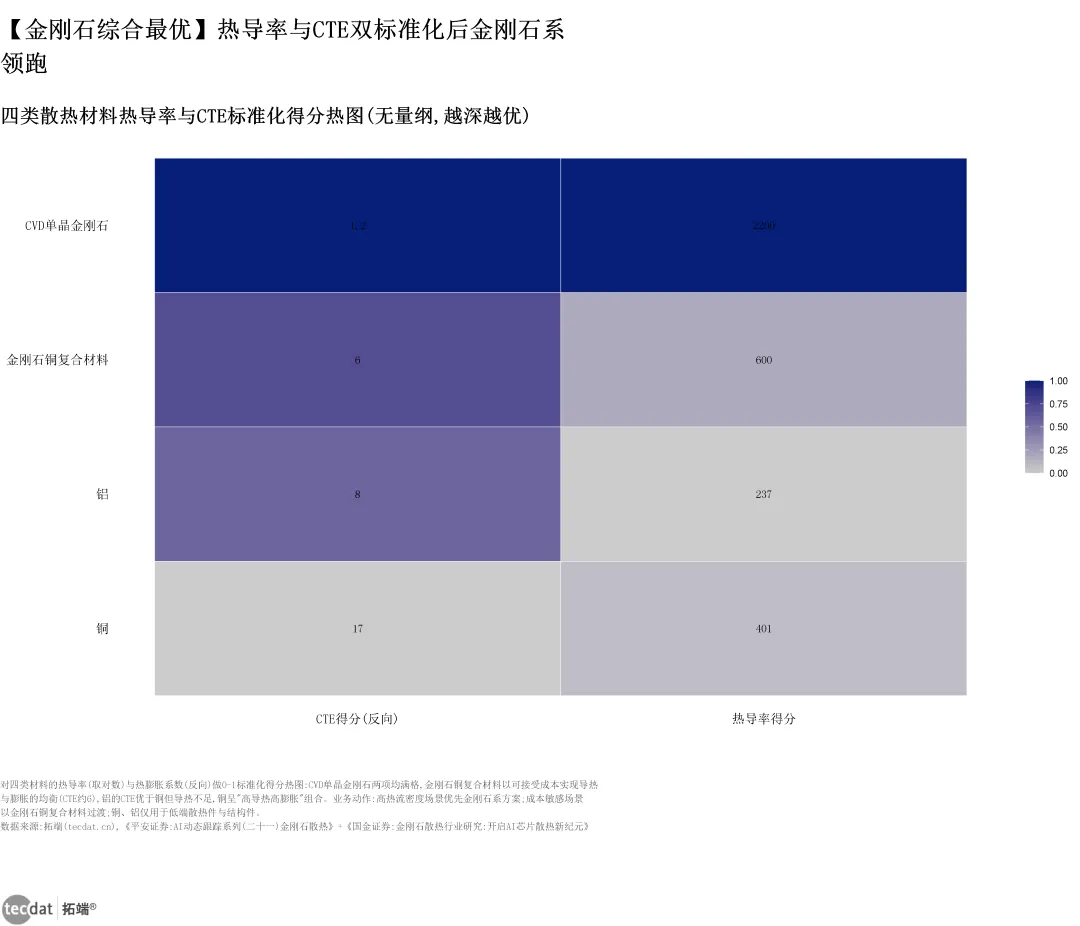
四类散热材料热导率与CTE标准化得分\_热图.png — 来源:拓端研究团队,2026年9月
英飞凌AI服务器业务营收百万欧元.png — 来源:拓端研究团队,2026年9月
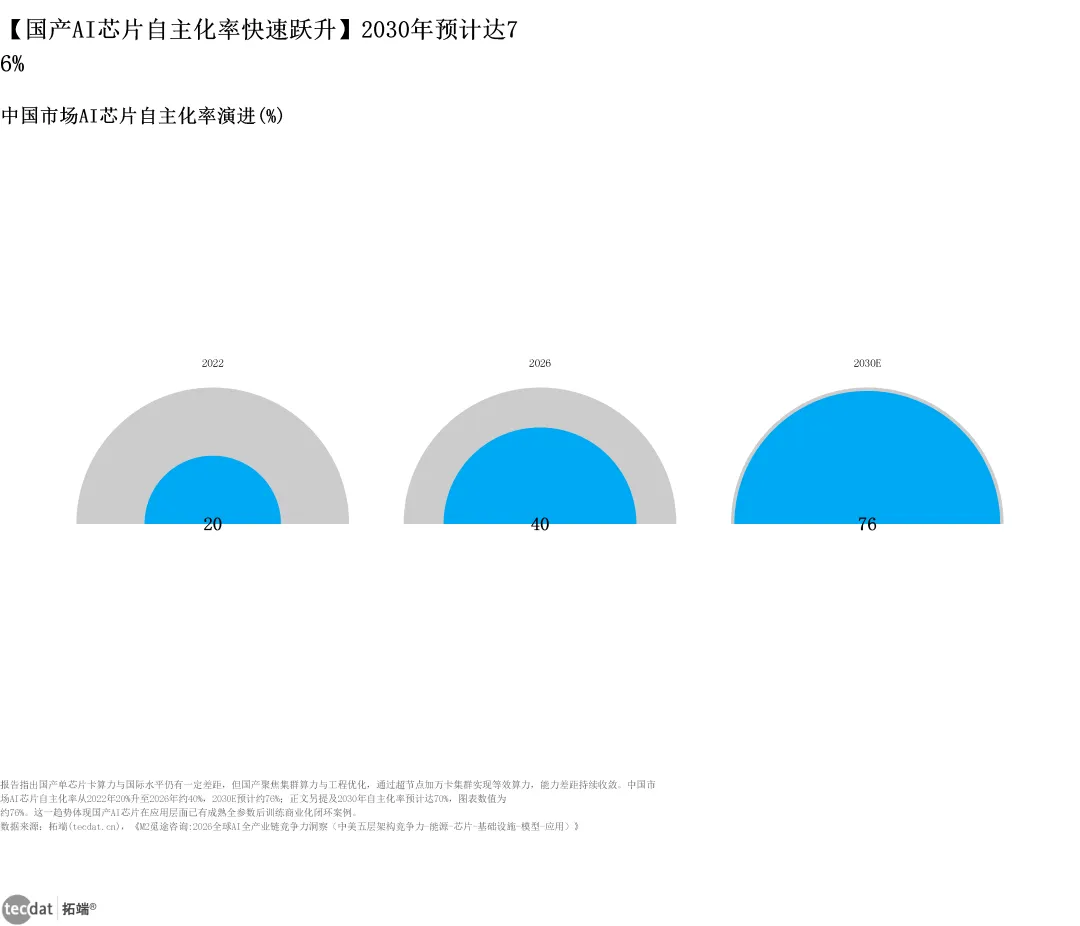
中国市场AI芯片自主化率演进.png — 来源:拓端研究团队,2026年9月
基于前八章的分析,本报告给出未来 3—5 年产业演进的三个情景剧本。
9.1 剧本一:裂缝固化 补充
现有格局基本维持,各环节的单点垄断继续存在,但地缘裂痕不再显著加深。产业在"高成本、低弹性"的状态下运行,头部企业持续享受超额利润,追赶者的进度缓慢但可预期。【来源:横纵分析报告】
9.2 剧本二:硬脱钩与过剩共振 补充
技术体系加速分裂为两套独立生态,双方各自重复建设产能。短期看,这是国产替代最快的路径;中期看,由于两套体系都按"全球需求"规划产能,最终可能出现结构性过剩与价格战共振,重演存储行业的经典周期。【来源:横纵分析报告】
9.3 剧本三:替代路径全面提速 补充
国产替代在先进制程、HBM、封装、EDA 等多个环节同时取得突破,形成"多点突破—生态成型—成本下降"的正循环。这是最乐观的剧本,其实现前提是设备、材料、EDA 等基础环节同步跟上,而不仅仅是设计端的单点突破。【来源:横纵分析报告】
___
十二
第十章 合并映射表:补充内容溯源索引
本章记录本次 合并的完整映射关系,用于溯源核对。所有补充内容均遵循"只增不改"原则,原始报告的 9 个章节结构完整保留。
___
十三
第十一章 补充章节汇总:关键数据一览
本章将本次合并的全部补充内容集中呈现,便于快速查阅与交叉引用。
11.1 补充数据一览(投研简报来源)
11.2 补充数据一览(横纵分析报告来源)
11.3 补充洞察:三条主线
主线一:需求叙事的量级跃迁
从 5000 亿到 1 万亿美元的营收机会上修,本质是把 AI 芯片从"品类"提升为"产业"。这一叙事变化是后续所有产能紧张、价格上行、估值扩张的共同基础。【来源:英伟达 GTC 2026 主题演讲 / 高盛研究报告】
主线二:瓶颈从"制程"向"封装与存储"迁移
3nm/2nm 投片量固然重要,但 CoWoS 12—14 万片(2026 年底)与 HBM3 价格 3—4 倍涨幅,说明真正的交付约束在后段。产业竞争的焦点正在从"能不能造出更小的晶体管",转向"能不能把芯片和内存高效地连在一起"。【来源:横纵分析报告 / 台积电产能披露】
主线三:生态壁垒比硬件壁垒更持久
1257 亿美元营收、15.8% 份额、600 万开发者、90% 训练代码——这四个数字中,前两个会被时间改变,后两个才是真正的护城河。任何关于国产替代的乐观预期,都需要回答"生态如何迁移"这一问题。【来源:横纵分析报告】
___
十四
图表目录
以下图表已嵌入为Base64格式,无需外部资源即可离线查看。
HBM技术代际演进.png
HBM技术路径占比.png
服务器电容市场空间.png
服务器供电架构演进.png
光模块电芯片市场.png
光芯片材料体系.png
金刚石散热技术路径.png
金刚石散热市场空间.png
全球HBM市场产值.png
散热材料导热系数.png
AI芯片行业HBM产值CUSUM变点检测异常高亮折线图图表2.png
AI芯片行业HBM市场产值增速收敛模型预测折线图图表1.png
AI芯片行业HBM增速离群点检测箱线图图表6.png
AI芯片行业电容市场对数线性外推散点拟合图图表3.png
AI芯片行业金刚石散热跨报告冲突检测热力图图表5.png
AI芯片行业跨赛道增长气泡图图表4.png
2025-2030年全球GPU芯片营.png
2026-2030年中国算力芯片国产.png
2026E与2030E中国算力芯片细\_矩阵式水平条形图.png
2026年H1全球算力芯片GPU企业.png
2026年H1全球算力芯片TOP10\_横向比例条形图.png
AI服务器机柜功率密度趋势kW.png
AI服务器相对通用服务器的指标提升倍.png
AI芯片功率跃升三次电源迎架构升\_线性流程框图.png
CoWoS中介层面积扩展倍光罩.png
NVIDIAGPU单芯片功耗演进W.png
NVIDIA数据中心GPU热设计功耗.png
PCIe各代单通道传输速率GTs.png
PCIe总线与配套芯片构筑AI算.png
TOP10算力芯片企业营收与K-Me.png
W2W与D2W混合键合互连节距μm.png
部分EDA软件多物理仿真自由度规模亿.png
村田电容业务收入亿日元.png
代表性集成芯片的芯粒数量个.png
封装散热材料热膨胀系数10^-6K.png
服务器PCIeRetimer芯片搭载.png
硅有机玻璃中介层热膨胀系数ppm.png
国内企业金刚石散热相关项目投资金额亿.png
集成芯片:集成电路的“新能源车时.png
建议关注公司2026E归母净利润亿元.png
金刚石散热:AI芯片降温刚需与国.png
金刚石散热开启AI芯片散热新纪元.png
金刚石散热应用效果提升幅度.png
跨图表Z分数异常扫描Z,无量纲,灰底.png
全球AIDC在用装机功率按区域拆分G.png
全球GPU芯片营收报告值与二次回归预.png
全球数据中心用电需求按区域拆分TWh.png
全球算力芯片市场结构集中度指标\_矩阵式水平条形图.png
散热材料热导率对比WmK\_横向比例条形图.png
四大品类替代率双年份分档气泡,202.png
四类散热材料PCA散热综合评分分,0\_横向比例条形图.png
四类散热材料热导率与CTE标准化得分\_热图.png
五层架构系统级工程重塑中美AI全.png
细分品类替代率2030E对2026E.png
英飞凌AI服务器业务营收百万欧元.png
中国市场AI芯片自主化率演进.png
中国算力芯片:供需错位下的国产替\_对比模块.png
中美AIDC每 Token成本 元百万T\_横向比例条形图.png
共 58 张图表
十五
第十二章 信息来源汇总:全部引用出处
本报告所有数据与观点的来源汇总如下,按来源类型分类。
12.1 原始报告来源
12.2 补充报告来源 —— 投研简报
12.3 补充报告来源 —— 横纵分析报告
12.4 数据口径与冲突说明
冲突项 1:国产 AI 芯片高端市场份额
原始报告口径:约 50%;补充报告口径(TrendForce 2026 年 8 月):接近 90%。
处理方式:原始表述完整保留,补充数据作为最新口径独立呈现于 4.1 节,并显式标注时间差。两者差异反映统计口径与时间点变化。【来源:TrendForce 2026年8月】
其余补充项:经逐条比对,未发现与原始报告存在直接数值冲突。所有补充内容均采用"新增小节"方式插入,未修改任何原始段落。
12.5 免责声明
本报告由拓端tecdat 行业研究组整理编制,数据来源于公开渠道与第三方研究机构,仅供行业研究与信息参考,不构成任何投资建议。报告中引用的第三方数据(包括但不限于 TrendForce、高盛、摩根士丹利、瑞银、英伟达、台积电等)版权归原机构所有,本报告仅作引用与标注。市场有风险,决策需谨慎。
芯片行业:AI芯片供需与国产替代洞察报告
本报告结构:原始 9 章 + 合并映射表 + 补充章节汇总 + 信息来源汇总。所有补充内容均已在句末标注来源。
📋 查看全部参考报告(按发布时间倒序)
完整100+报告列表请阅读原文查看
十六
常见问题
Q1:这份报告适合谁看?
适合企业战略与投资决策人员、科研机构、咨询与产业研究人员,用于AI芯片赛道的市场进入、投资决策、战略规划与产业研究参考。
Q2:报告数据更新到什么时候?
本报告发布于2026年9月15日,数据截至2026年9月。最新引用包含英伟达GTC 2026年3月主题演讲、TrendForce 2026年8月预测等口径。
Q3:报告覆盖哪些核心主题?
覆盖12章:行业总览、产业演进、供给瓶颈、国产替代、HBM与先进封装、竞争格局、地缘政治、估值与资金、未来展望,并附合并映射表、补充章节与信息来源汇总。
Q4:中国AI芯片自主化率现在什么水平,2030年能到多少?
根据TrendForce 2026年8月预测,中国AI芯片高端市场份额已上调至接近90%;本报告基于大东时代智库数据建模,预测整体替代率由2026年约40%上升至2030E约76%,为独立测算,非官方预测。
Q5:英伟达GPU份额会被替代吗?
英伟达在2025年以1257亿美元营收、15.8%份额登顶AI芯片市场;CUDA生态600万开发者、90%训练代码构成生态护城河,但国产GPU已在推理侧获得突破,训练侧仍受制于先进制程与EDA生态。
Q6:HBM瓶颈何时才能缓解?
HBM3价格一年内从180—220美元涨至700—850美元;TrendForce预计2027年前HBM供需仍处于紧平衡,SK海力士、三星、美光扩产计划最快2027年下半年才能缓解供给缺口。
Q7:国产替代最突破的是哪一环?
存储与封装跑得最快:长江存储已推出232层3D NAND,通富微电、长电科技在2.5D/3D封装取得突破;最薄弱环节仍是先进制程(EUV光刻)与EDA软件、HBM材料。
Q8:现在投资AI芯片板块还值不值?
摩根士丹利提示板块「明显超买」,瑞银认为现金流ROIC已达历史难以持续水平;产业景气不等于估值安全,需区分算力基建与芯片设计两个层级的风险收益比。
Q9:下一代AI芯片技术路线是什么?
三条主线并行:一是HBM4与3D封装推动算力密度跃升;二是Chiplet/集成芯片突破单芯片面积墙(如之江大芯片一号64芯粒);三是光互连与CPO降低互连功耗。
Q10:完整版报告和相关研报合集如何获取?
完整报告及100+份最新AI芯片研报合集请阅读原文获取。
十七
术语表
HBM:高带宽存储器(High Bandwidth Memory),通过3D堆叠DRAM die并与GPU以TSV互连,提供远超GDDR的带宽,是AI训练芯片的必备存储。
CoWoS:台积电主导的2.5D封装技术(Chip-on-Wafer-on-Substrate),将GPU die与多颗HBM通过硅中介层互连,是高端AI芯片封装主流方案。
Chiplet:芯粒,将大芯片拆分为多个功能小芯片,通过先进封装互连,突破单芯片面积墙和良率限制,如华为昇腾910C采用14芯粒设计。
EUV:极紫外光刻(Extreme Ultraviolet Lithography),波长13.5nm,是7nm以下先进制程的唯一量产路径,ASML独家垄断。
GPU:图形处理器(Graphics Processing Unit),凭借大规模并行计算能力成为AI训练与推理的主流算力芯片。
ASIC:专用集成电路(Application-Specific Integrated Circuit),针对特定算法定制的芯片,如谷歌TPU、亚马逊Trainium。
FPGA:现场可编程门阵列(Field-Programmable Gate Array),硬件可重构芯片,在推理加速与通信领域有重要应用。
EDA:电子设计自动化(Electronic Design Automation),芯片设计必需的软件工具链,Synopsys、Cadence、Siemens EDA三家垄断约70%全球份额。
Fabless:无晶圆厂设计模式,如英伟达、AMD、华为海思仅负责芯片设计、委托台积电、三星、中芯国际代工。
HBM3E:HBM第三代增强版,单堆栈带宽较HBM3提升约50%,是B200、B300、Rubin等旗舰训练芯片的标配存储。
2.5D封装:多个芯片die并排放在硅中介层上,通过TSV实现高密度互连,是CoWoS的核心技术。
3D封装:芯片die在垂直方向上堆叠互连,如台积电SoIC,实现更高带宽与更低功耗。
CPO:共封装光学(Co-Packaged Optics),将光引擎与交换芯片封装在一起,减少高速信号传输功耗与延迟。
超节点:单一通信域内集成大量GPU(如NVL72含72颗Blackwell GPU),形成巨型GPU的系统架构。
TSV:硅通孔(Through-Silicon Via),垂直穿通硅片的铜互连柱,是HBM、CoWoS、3D封装的关键工艺。
RDL:再布线层(Redistribution Layer),在晶圆表面重排I/O端口位置,是先进封装多芯片互连的关键工序。
十八
常见误区
误区1:「AI芯片危机已解除,价格战来了」。纠正:恰恰相反,HBM与CoWoS依然是最紧约束,HBM3价格一年涨3—4倍至700—850美元,扩产周期至少到2027年;"价格战"仅出现在成熟制程与消费级芯片,与AI训练/推理芯片并行不悖。
误区2:「国产替代=国产GPU全面替代英伟达」。纠正:报告数据显示国产AI芯片高端份额接近90%主要是推理侧和政策驱动市场;在训练侧,国产GPU受制于先进制程(EUV受限)与EDA生态,规模性替代仍需3—5年。
误区3:「AI芯片投资=全部算力产业链」。纠正:报告将投资分为四层——算力设计(高估值高波动)、制造/封装(资本密集低毛利)、HBM/存储(强周期)、电源/散热/连接器(业绩兑现稳定)。混淆层级风险收益比差异巨大。
十九
关于分析师
Weilong Zhang
在此对 Weilong Zhang 对本文所作的贡献表示诚挚感谢。Weilong Zhang,上海交通大学企业管理博士,专注统计与数据挖掘领域,擅长利用专业的统计软件整理、分析数据,在管理咨询和行业研究领域有深厚积累。
二十
Summary
This report '2026 AI Chip Supply-Demand and Domestic Substitution Insight' consolidates 24 authoritative industry research reports and 58 data charts to examine the AI chip market landscape, supply bottlenecks, and China localization progress. NVIDIA has raised its 2027 AI chip revenue opportunity to at least USD 1 trillion, with Goldman Sachs projecting approximately USD 350 billion in 2026 revenue (+62% year-over-year). However, supply constraints persist: HBM3 prices surged 3 to 4 times within one year to USD 700-850, DDR5 prices rose 300%, and CoWoS capacity remains severely constrained. TrendForce's August 2026 forecast raised China's share in the high-end AI chip segment to nearly 90%, while SMIC's monthly capacity reached 1.078 million wafers. Advanced lithography (EUV), HBM equipment, and EDA software remain hard constraints. Investment implications diverge sharply across four layers: chip design, manufacturing and packaging, memory and storage, and power and cooling. Morgan Stanley flags the sector as clearly overbought, and UBS notes return on invested capital has reached historically unsustainable levels. This report presents three scenario trajectories with quantitative monitoring indicators. Complete report with 58 charts and 100+ bundled research reports is available in the member community.
21
相关文章
原文链接:tecdat.cn/?p=43488
内容概要:本文聚焦AI大模型爆发下的半导体产业链,深入分析算力芯片需求与3D封装/封测环节的突围路径,并附40+份政策、技术、资本类参考报告。
原文链接:tecdat.cn/?p=44948
内容概要:本文系统预测2026年全球及中国半导体制造市场格局,剖析AI驱动、国产化替代、先进封装与光刻技术四大主线的演进趋势,附100+份报告与数据下载。
原文链接:tecdat.cn/?p=46341
内容概要:本文围绕存储芯片与国产AI芯片展开深度分析,覆盖金刚石散热材料、HBM国产替代等核心议题,呈现中国AI芯片散热材料的替代图谱与投资机遇。
免责声明:不构成投资建议。模型预测仅作情景参考,实际结果可能因市场变化、政策调整而有所不同。投资者应基于自身独立判断做出决策。
报告获取
在公众号后台回复“芯片报告”或点击文末“阅读原文”,可免费获取专题所有报告PDF版本。


发表评论
发表评论: