
 研报速递
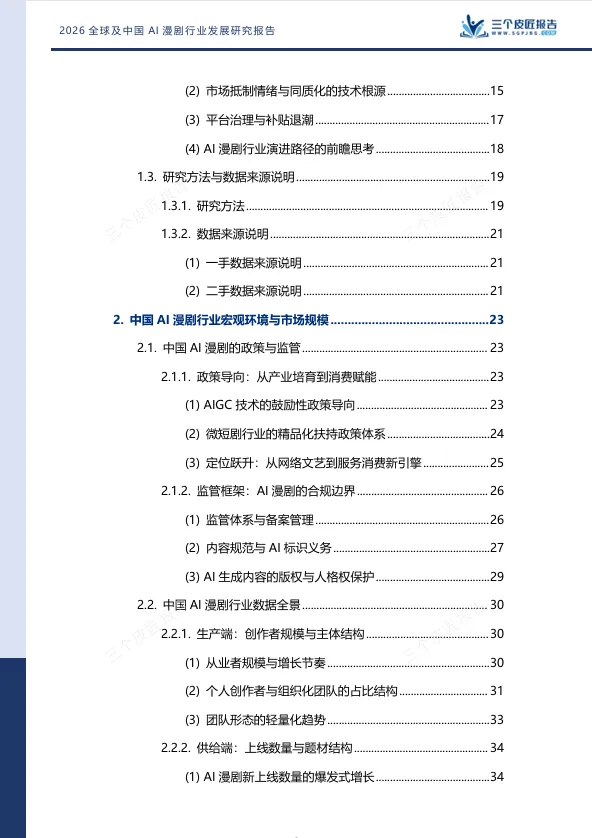
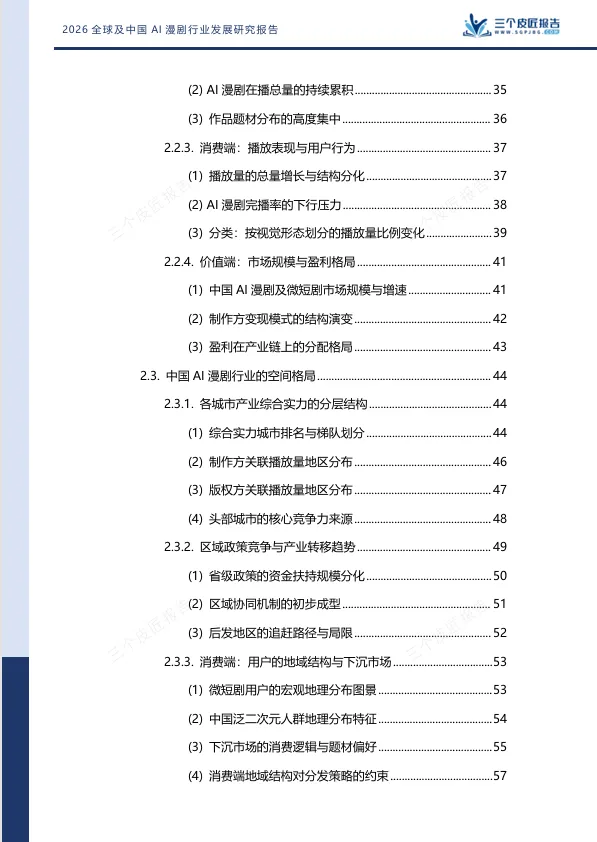
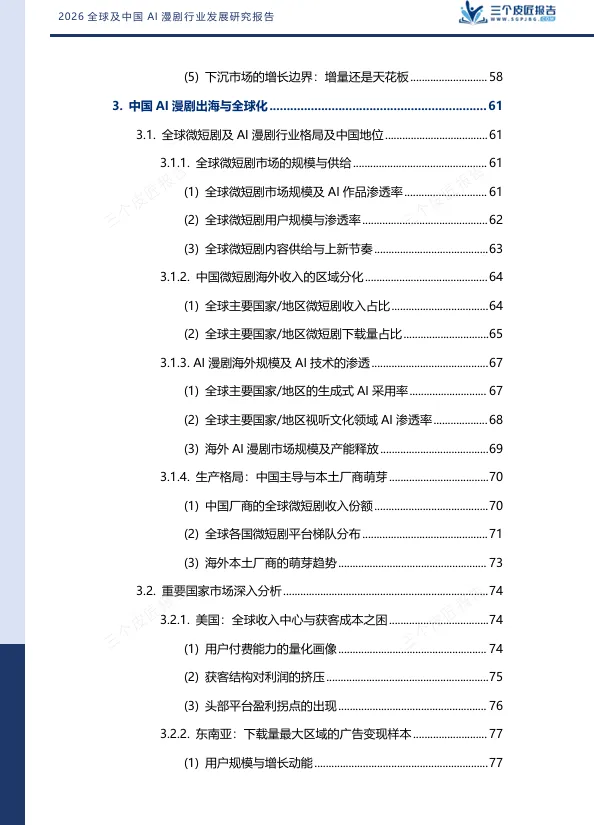
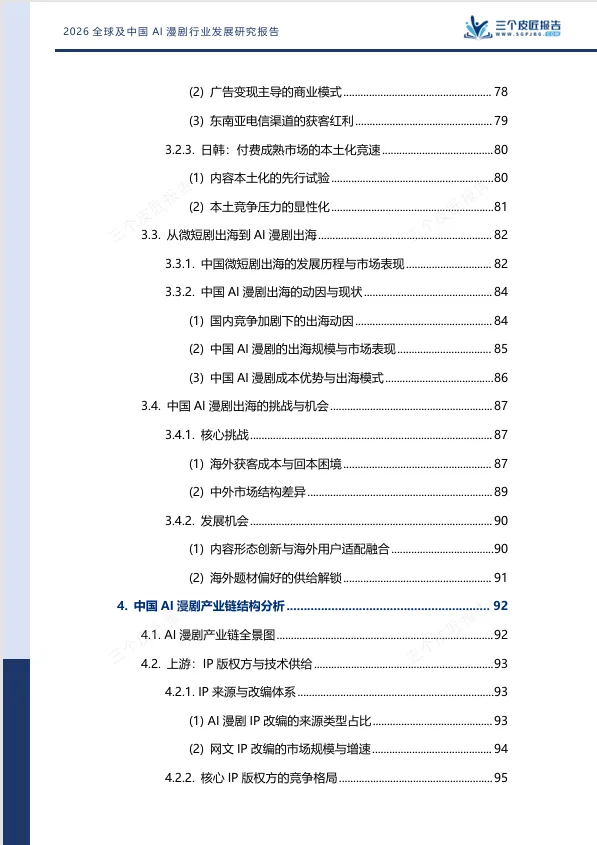
报告名称:《三个皮匠报告:2026全球及中国AI漫剧行业发展研究报告》
报告出品:三个皮匠报告
当AI把剧本、分镜、人物画面一气生成,曾经要数十人剧组、数月周期才能做完的短剧,如今小团队甚至单人,几天就能产出完整成片。AI漫剧的爆发,正是生成式AI渗透内容产业最鲜活的缩影。
短短两三年,行业完成翻天覆地的变化。从早期画面生硬的解说漫、沙雕漫,迭代到质感逼近实拍的AI仿真人剧;制作成本大幅下探,大量沉睡的中腰部网文IP迎来影视化机会,普通人也能轻松入局。
但热闹的供给狂欢背后,矛盾也随之浮出水面。AI降低了制作的门槛,却没有降低做好内容的难度。技术把制作成本压到低位,可绝大多数制作团队,并没有因此赚到更多钱。
2026年上半年,全网新上线AI漫剧及AI短剧合计22.19万部,但播放量破亿的作品仅有千余部。
以5000万播放量作为盈亏平衡线,能够回本的作品不足1.3%,大致每77部新作才有1部跨过成本线。据DataEye统计,约九成AI短剧公司处于亏损状态。
成本降下来的红利,很大一部分被持续走高的流量投流成本吞噬。
01
成本降了一个数量级,
然后呢?
真人微短剧的单部制作成本通常在百万元级,传统动画漫剧同样需要百万量级的投入。AI漫剧把这个数字压到了十万元级。演员、场地和传统摄制团队相关成本大幅减少,制作预算主要由生成工具订阅、算力消耗与后期人力构成。
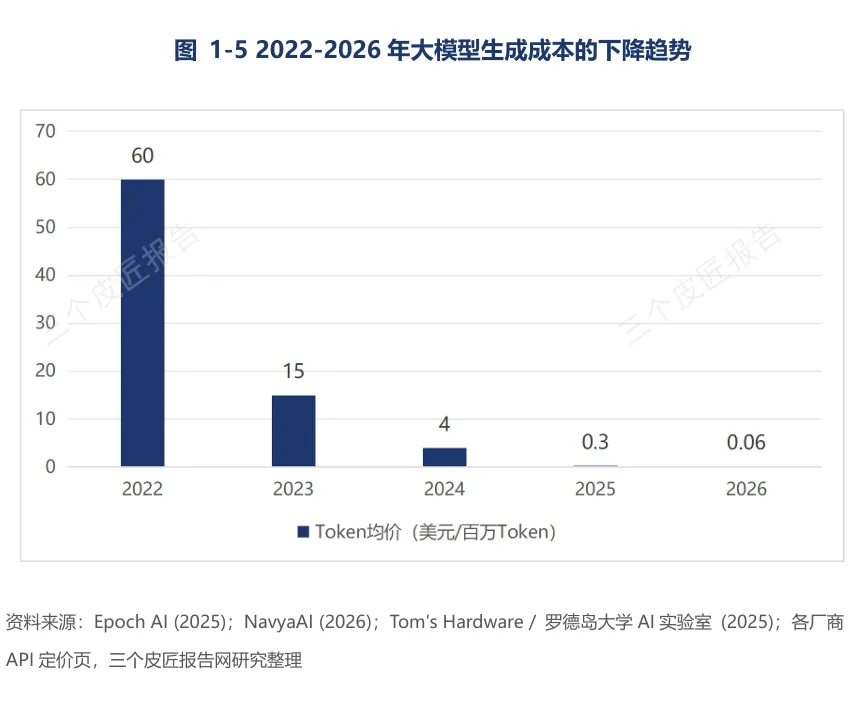
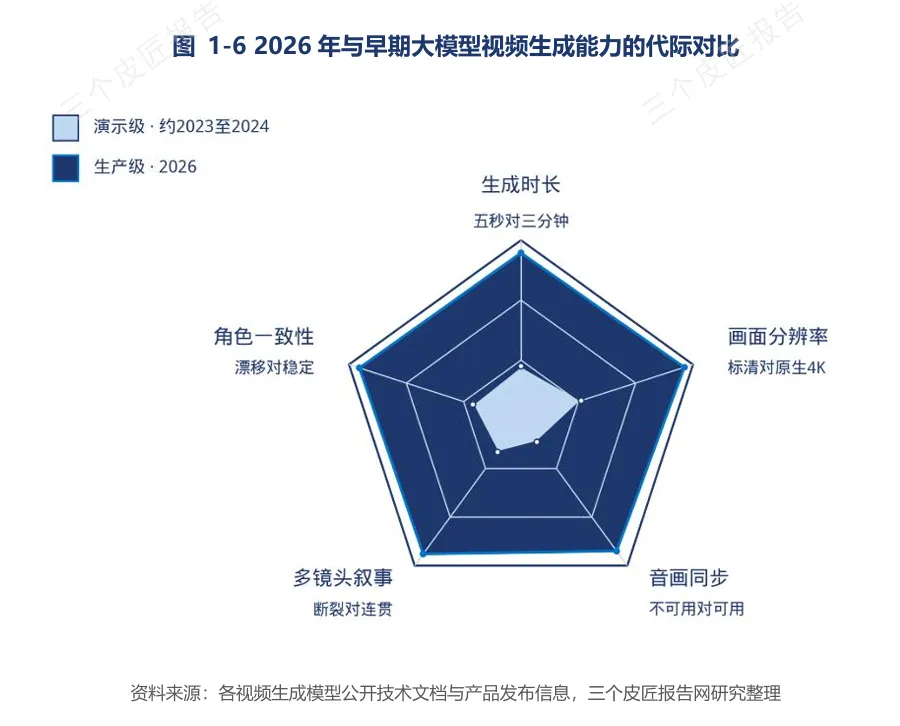
生成成本本身也在降。大模型生成成本从2022年的60美元/百万Token降至2026年的0.06美元,仅为四年前的千分之一。视频生成能力也完成了代际跃迁——从只能输出几秒钟的演示片段,到能生成三分钟左右的连续内容,角色一致性、多镜头叙事、音画同步逐一被解决。
← 左右滑动查看更多
图:2022-2026年大模型生成成本的下降趋势+2026年与早期大模型视频生成能力的代际对比
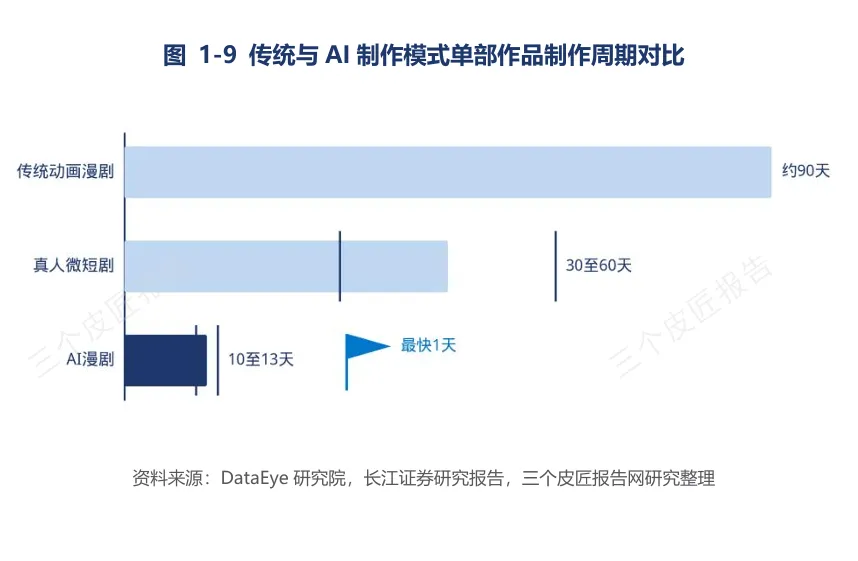
制作周期同样被极限压缩。传统真人短剧从筹备到后期通常需要一到两个月,传统动画漫剧的动态漫制作普遍需要三个月左右。AI制作将这一周期压缩至十天级别,头部团队最快可在一天内完成一部作品。
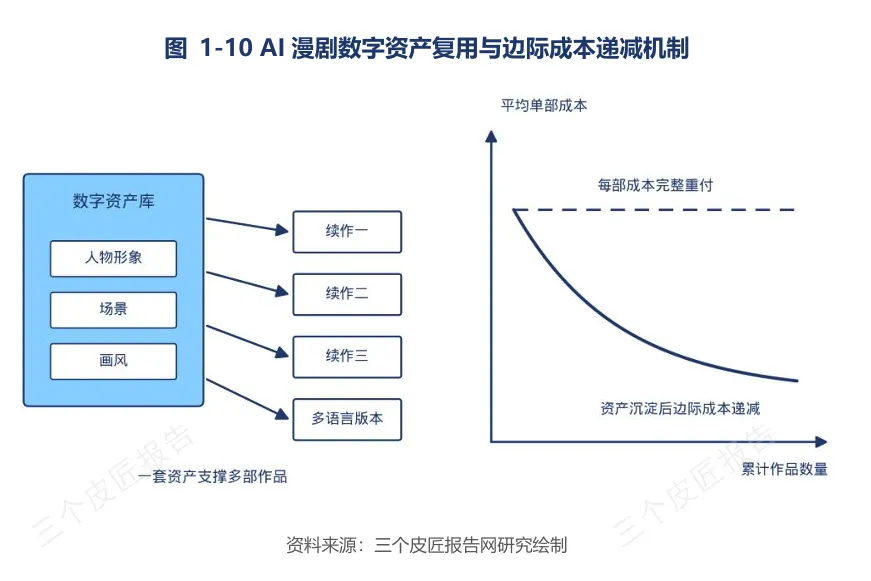
人物形象、场景和画风,可以沉淀下来反复调用。一次生成、多部复用,续作与系列化作品的边际投入持续下降。传统模式下产量翻倍意味着预算翻倍,AI模式下新增作品消耗的只是增量生成成本。
← 左右滑动查看更多
图:传统与AI制作模式单部作品制作周期对比+AI漫剧数字资产复用与边际成本递减机制
单部成本降了,制作周期也从几个月缩到了十天左右,人物、场景还能反复使用。
按这个账面逻辑,制作方应该比过去更容易赚钱。可实际情况恰恰相反:成本省下来了,利润却没有同步增加。
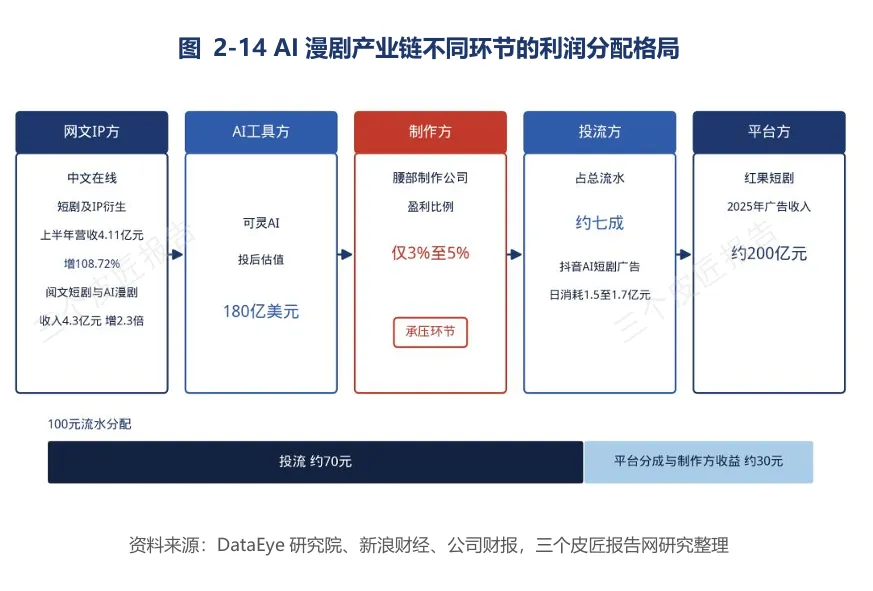
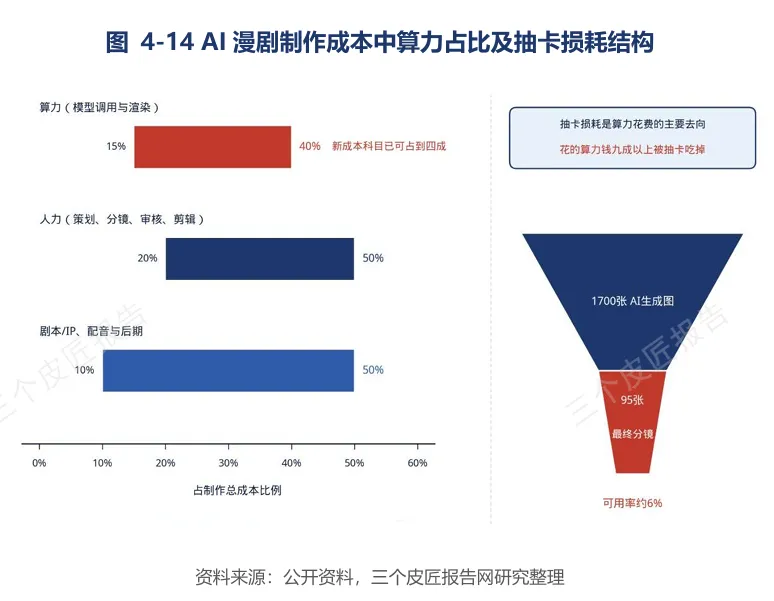
制作成本在全链路总成本中占比已不足三成。投流费用大约消耗总流水的七成,抖音全短剧赛道(真人+AI)广告单日投流规模达到1.5亿~1.7亿元。制作方拿到的分成还在被持续压薄:抖音仿真人剧的分账系数从60降到40,红果2026年5月起只给部分剧本保留保底。
02
供给越来越多,
为什么回本还是这么难?
制作成本一降,入场就容易多了。2025年以来,大量个人和小团队开始进入这个市场。
2025年全年全平台新上线约6万部AI漫剧,2026年仅前8个月就达到约31.75万部。不足一年时间,供给总量已是上年全年的五倍以上。
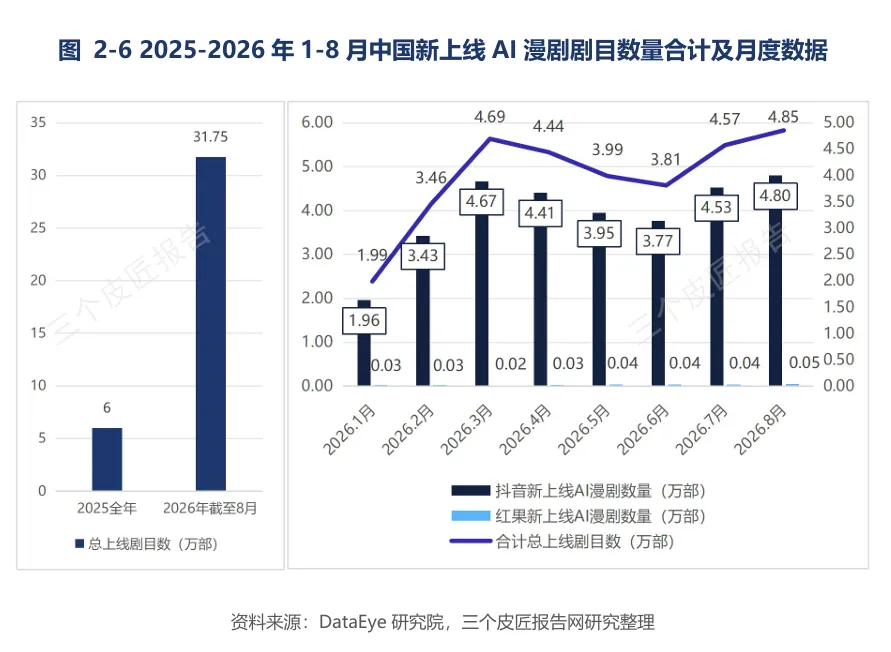
供给暴涨,但观众的时间和注意力没有暴涨。播放增量高度集中于少数头部作品。绝大部分剧目月播放不足百万,破亿率长期在百分之一以下。能进入头部流量池的作品,占比甚至不到1%。
播放大盘的扩张主要由爆款拉动,腰部以下的内容基本处于无效供给状态。
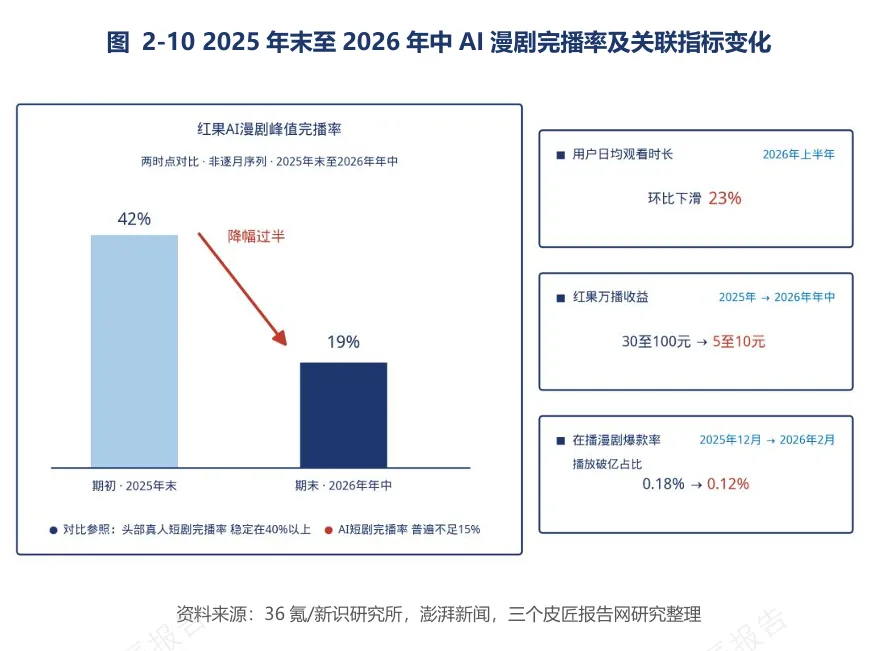
完播率的下行压力更为直接。红果AI漫剧峰值完播率从2025年末的42%回落至2026年中的19%,降幅过半。用户日均观看时长同步下滑23%。
刷到即划,正在取代追更。
用户留不住,平台就开始动手了。2026年4月,红果启动低质漫剧专项治理,一周内拦截下架违规低质漫剧3522部。6月单月下架量达到14357部,超过此前累计总量。补贴端,AI漫剧分成系数下调、剧本保底范围收缩,真人短剧获得更高的分成比例与专项扶持预算。
说白了,平台现在已经不缺剧了,缺的是有人愿意看完的剧。
更麻烦的问题,是内容越来越像了。
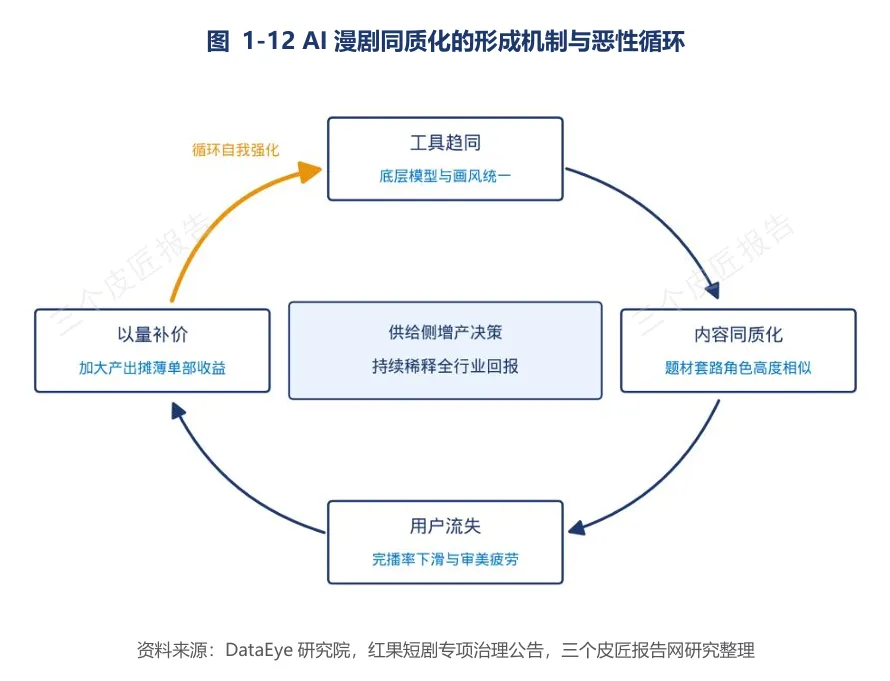
全行业九成以上的AI漫剧集中在重生逆袭、赘婿打脸、系统末世与豪门复仇四类模板,底层生成工具趋同使不同团队的作品呈现相似的画面质感。制作团队为了降低试错成本,会不断复用已经验证过的题材、人物和画风。工具本身又越来越趋同,最后不同团队做出来的东西越来越像。
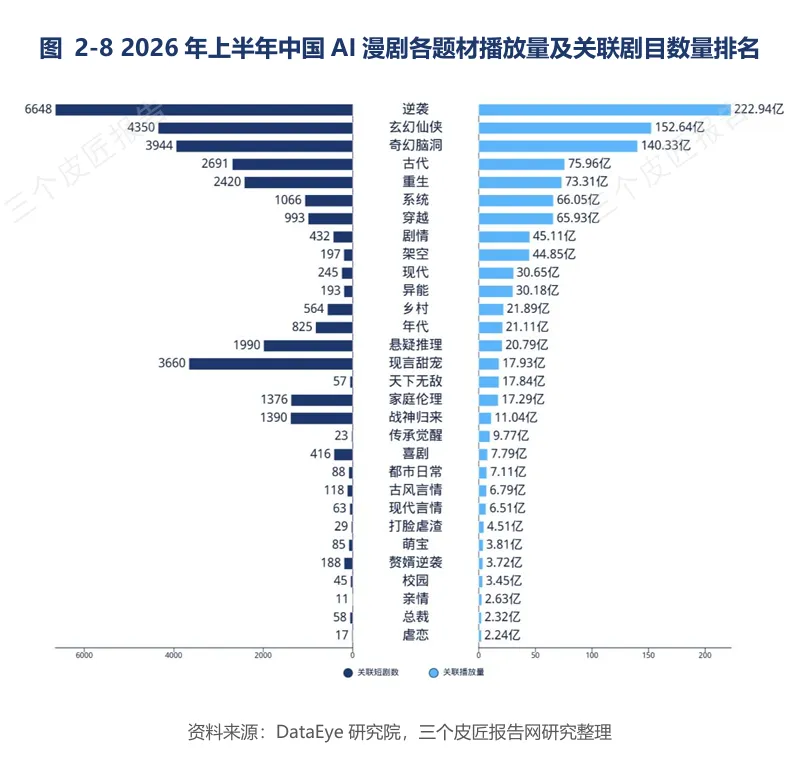
题材集中度数据也能看出这一点。2026年上半年,逆袭题材关联剧目6648部、关联播放量222.94亿,玄幻仙侠4350部、152.64亿,奇幻脑洞3944部、140.33亿。头部题材占据了绝大部分供给与流量。
03
钱都去哪了?
供给越来越多,内容越来越像,用户却越来越快地划走。最后承压的,还是制作方的利润。
那钱到底流向了哪里?
是上游的IP和工具、是下游的平台和流量。
IP方和工具方占据最有利的利润位置。中文在线2026上半年短剧及IP衍生业务收入4.11亿元,同比增长108.72%;阅文短剧与AI漫剧收入4.3亿元,同比增长2.3倍;做AI视频工具的可灵,市场传出的投后估值已经达到180亿美元。
平台方收益同样稳定。红果2025年广告收入约200亿元。
AI击穿的只是内容生产环节的门槛。IP版权、算力工具、平台流量这些稀缺要素,并没有同步变廉价。降本红利,自然向稀缺环节集中。
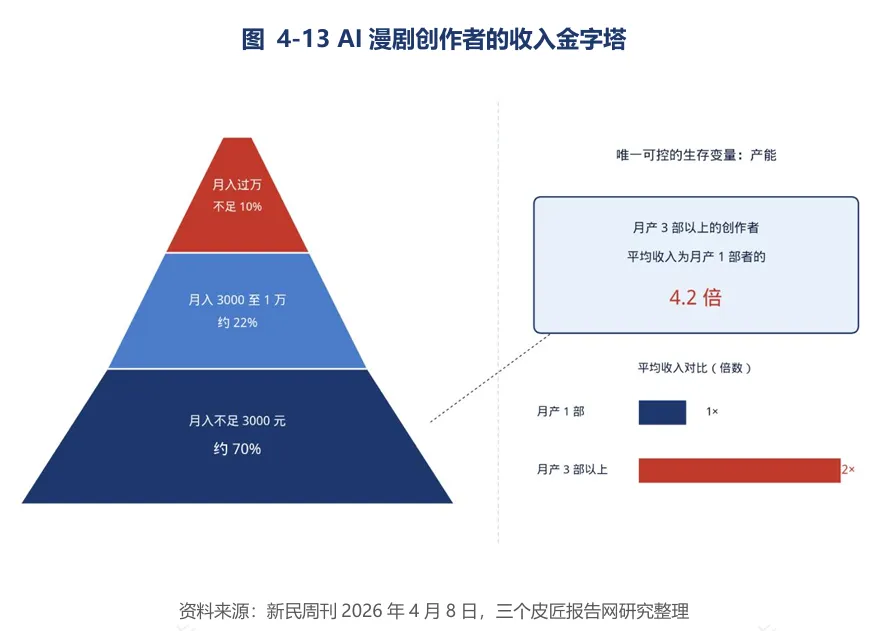
IP、工具和流量仍然掌握在产业链两端。制作方夹在中间,要承担制作投入和项目风险,但议价能力却比较弱。腰部制作公司里能盈利的只有3%~5%,头部公司多数仍能盈利,尾部基本都处于亏损状态。
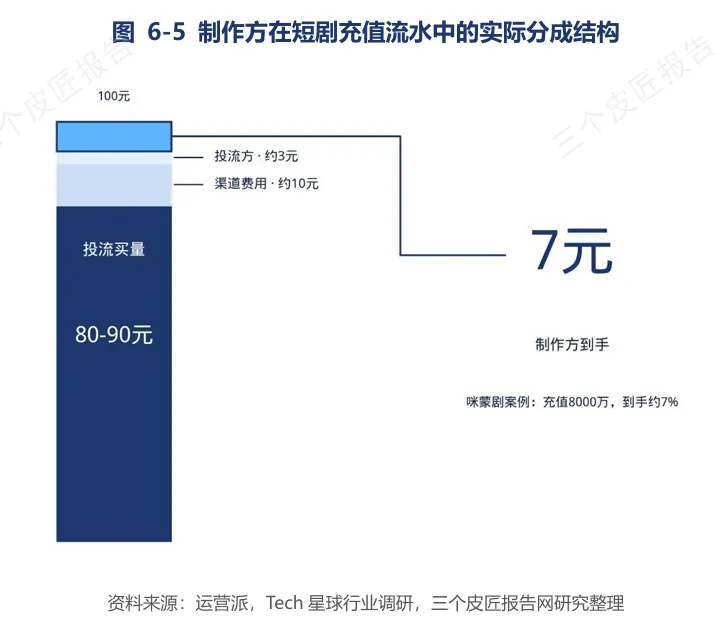
100家腰部公司,只有3到5家赚钱。
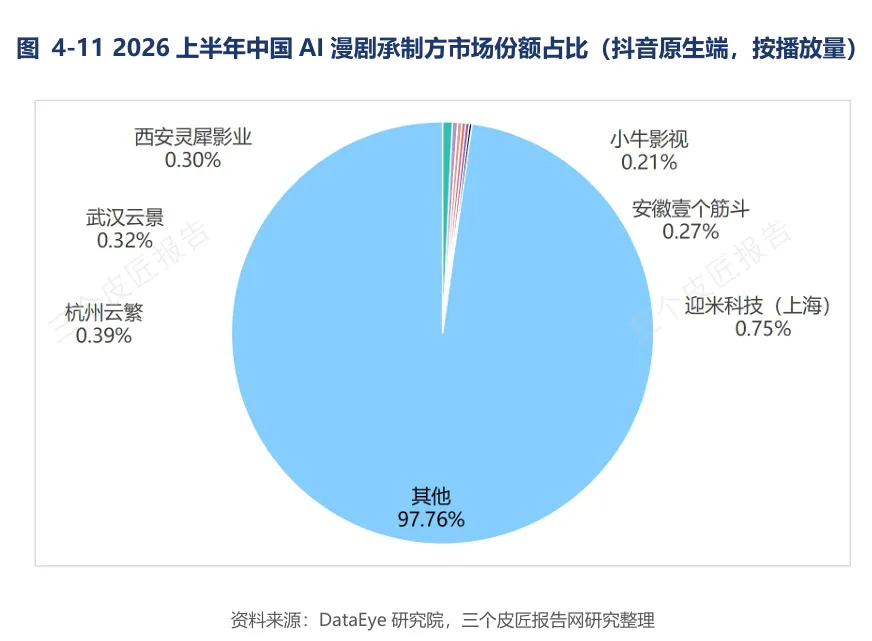
承制方的市场格局高度分散,进一步削弱了议价能力。2026年上半年抖音原生端按播放量计,TOP6承制方合计市场份额仅约2%,第一名也不足1%。即使是头部承制方,市场份额也没有拉开明显差距,制作方整体仍缺少足够强的议价能力。
团队层面的分化更明显。
杭州齿轮动漫的5人团队,首部作品热度达到776万,被平台以每分钟500元买断。当当动漫采用传统影视品控流程重写剧本,三个月内三部漫剧登顶火龙热播榜,并转向平台定制。这是精品路线的样本——用更高的单部投入换取确定性订单收入,把流量风险转移给平台。
精品化可以提高单部作品的报价和成交机会,但并不能保证盈利。深圳某设计团队投入20万元制作11部漫剧,因集数不足且题材偏离需求,总收益仅数百元。
还有一个被广泛传播的“一人公司”神话需要被戳破。热播作品《霍去病》号称三千元成本,实为三名核心成员加近二十人的支撑团队,三千元仅是算力支出。个体的真实瓶颈其实不在画面制作。剧本策划、平台对接、商务合同都需要专人承担,纯粹的单人工作室模式很难走远。
承制价格也在承压。量产档每分钟单价从2026年4月前的百元左右,降至目前的40~200元区间,低档成片在平台推荐权重和分账系数上都处于末位,报价虽低却越来越难覆盖成本。
相比之下,精品档报价在1000~4000元/分钟,报价最高的品类,也是当前回报相对更好的仿真人和3D漫。
04
出海,是出路还是退路?
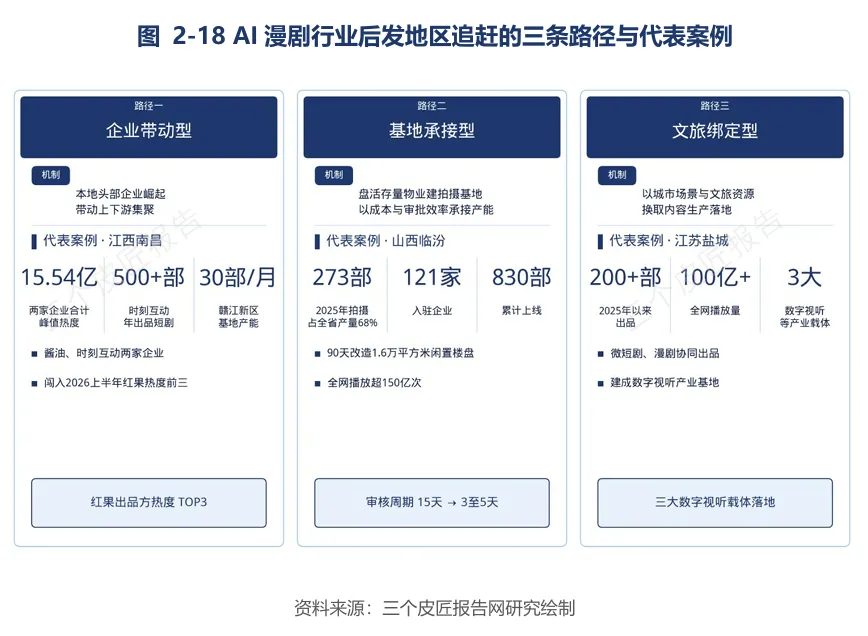
国内利润被上下游两头挤压,出海就成了很多团队的自然选择。
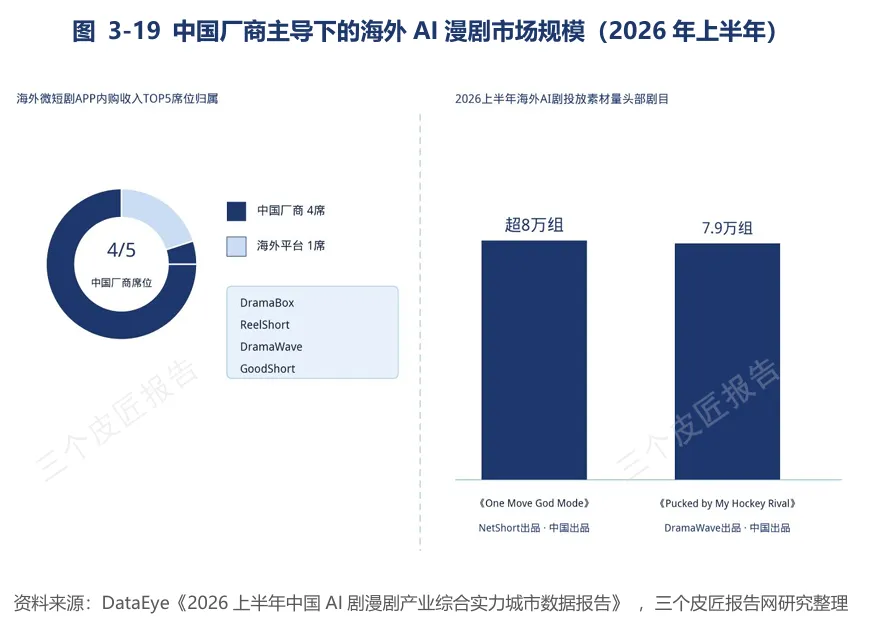
数据上看,海外市场确实还有增量。据DataEye研究院预估,2026年海外AI剧及漫剧市场规模将较2025年增长390%,突破40亿美元。2026年上半年海外微短剧应用内购收入前五名中,中国厂商占据四席。
但真正做起来,第一道坎不是制作成本,而是获客。
追马互动的试错路径值得细看。2024年以常规付费点播出海,小团队在同质化竞争中没有生存空间;2025年底转向纯AI短剧以降低成本,用户依然抵触。
AI压缩的只是制作成本,无法压缩内容与本土审美之间的适配距离。该团队转向契合海外互动影游传统的AI互动剧后,付费转化与观看时长较真人短剧提升至少三倍,月留存率稳定在40%。但也要看到,AI互动剧对剧本分支设计、用户心理把握门槛更高,并不是出海的简易捷径。
出海不是把国内模式搬过去那么简单。真正决定成败的,是能不能对上当地观众的口味。
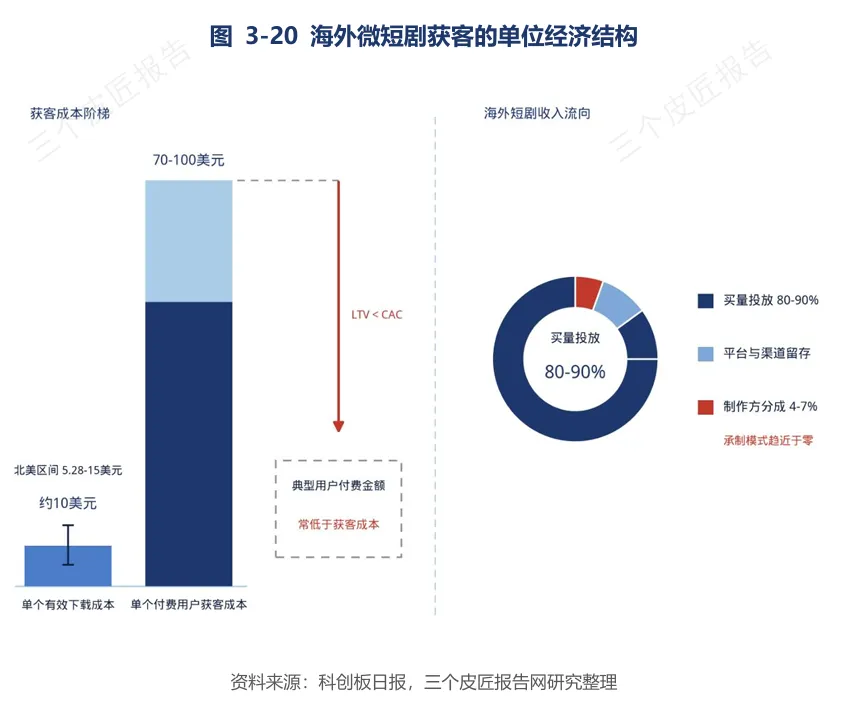
海外市场提供了更高的单位内容变现能力,但获客成本同样倒挂。北美市场单个有效下载成本约在5至15美元区间,单个精准付费用户的获客成本达70至100美元。多数用户的付费金额不足以覆盖这一成本。收入以美元计价,获客支出同样以美元计价,国内制作端的成本优势并不能迁移到海外市场的用户获取环节。
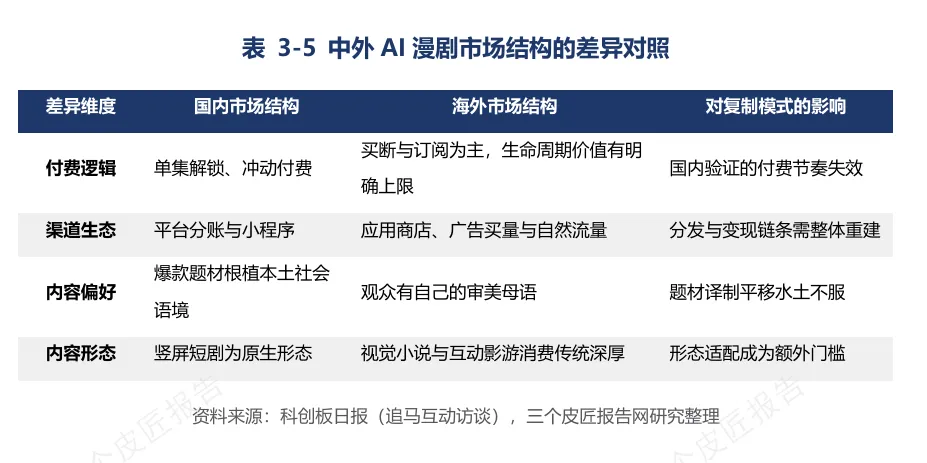
中外市场结构的差异,是另一道坎。国内爆款模式依托本土社会语境、单集解锁的付费习惯与平台分账生态,这些条件在海外市场并不具备。直接翻译的中文短剧在欧美留存率不足15%,而深度本土化改编的作品首周留存率可达42%。
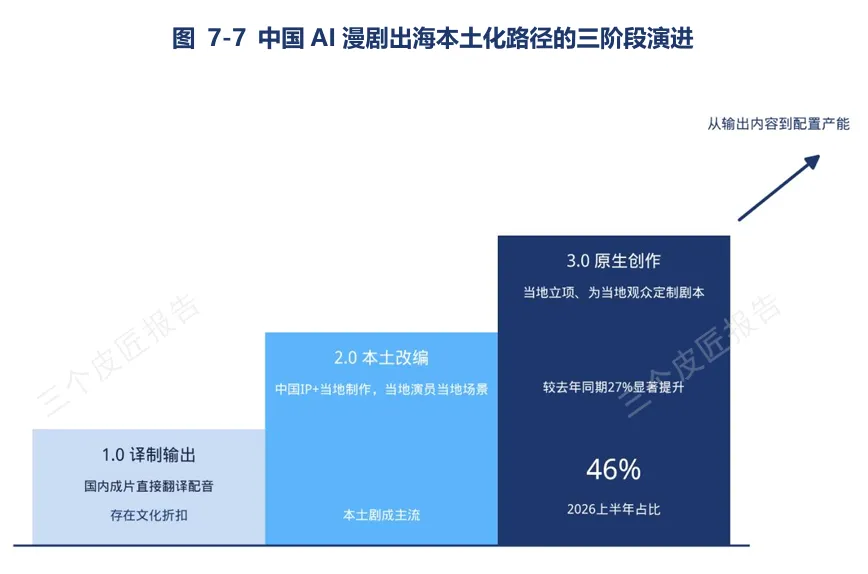
这也解释了出海模式的演进方向。2026年上半年,在海外立项、为当地观众定制的原生剧份额由去年同期的27%升至46%,正式取代译制剧成为出海主流。
出海可以是出路,但前提是不把国内那套直接搬过去。
05
AI把制作门槛打下来了,
下一轮比什么?
很显然,靠堆量增长的路,快走到头了。
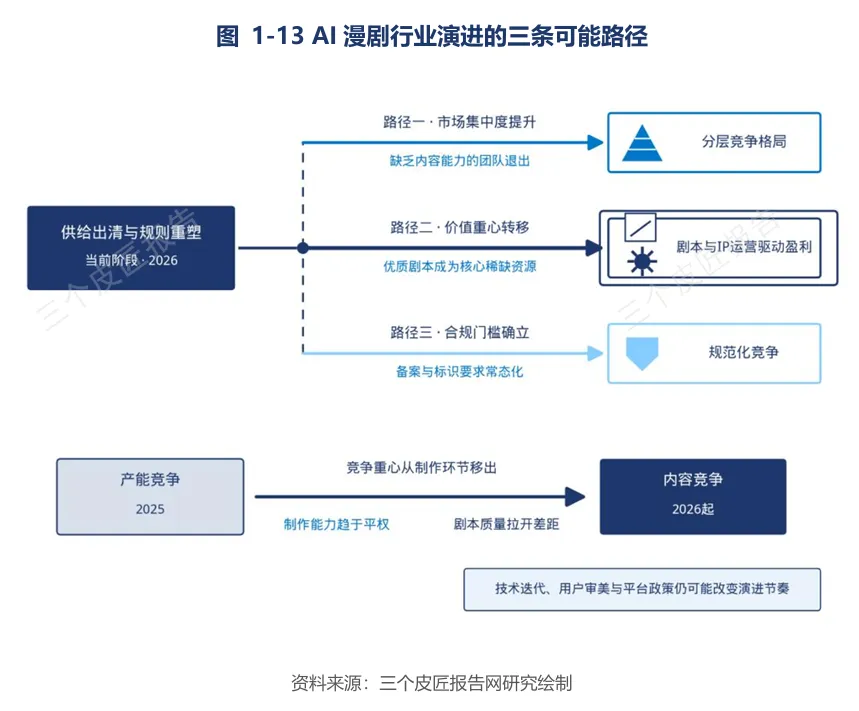
当所有人都在用AI,成本优势就不再是优势了。当画面越来越容易生成,剧本、人物和节奏就更容易拉开差距。
在剧集产品的全部要素中,最无法被模型批量生成的是经过打磨的剧本——题材选择、人物塑造与节奏设计依赖对人性和市场的理解。
市场集中度会继续提升,缺乏内容能力与资产沉淀的团队会退出。赚钱的位置,也在从制作端往上往下走。合规能力,则正在从成本项变成竞争门槛。
对AI漫剧市场的中长期预测,机构间存在实质性分歧。分歧主要在价格:万播收益能不能稳住,流量成本还会不会继续涨。
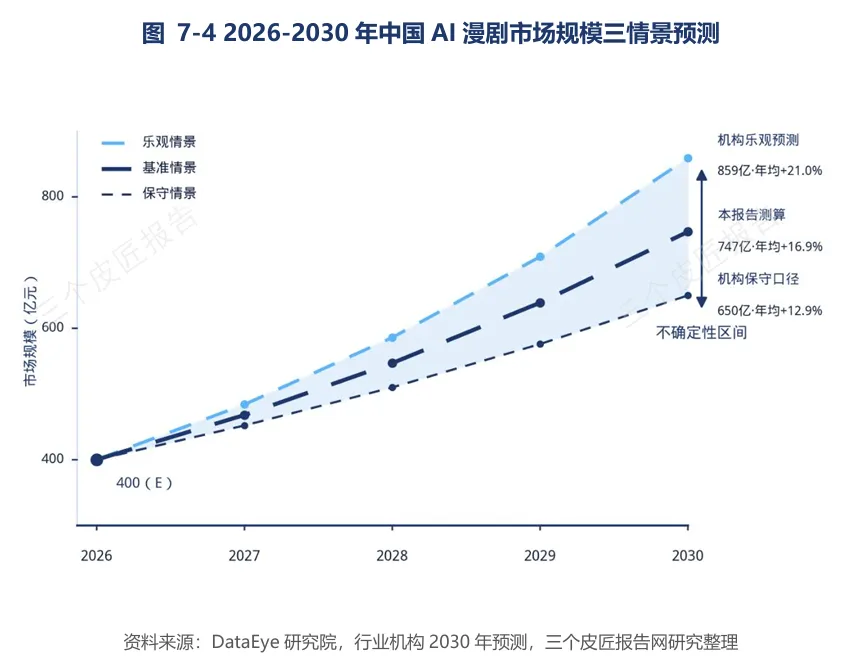
即便在保守情景下,AI漫剧市场未来五年仍能保持两成的年均增速。赛道还能长,但钱最后归谁,现在没人说得清。
06
写在最后
AI确实打碎了传统影视的生产壁垒,让单人、小微团队拥有了入局的机会,但低门槛不等于高回报,产能的爆发并没有转化为大多数创作者的收益。
供给过剩、流量内卷、利润向IP、工具与平台端倾斜,是当前赛道绕不开的现实。单纯依靠堆数量、拼量产的旧路径已经走不通,行业竞争重心正在从“会不会做”转向“能不能讲好故事”。
当然,这并不意味着AI漫剧的价值就此消亡。随着题材多元化、出海拓展和合规体系逐步成型,真正有IP、有叙事能力、有运营实力的团队,还是能找到空间。
技术只是工具,内容才是最终的胜负手。
报告节选
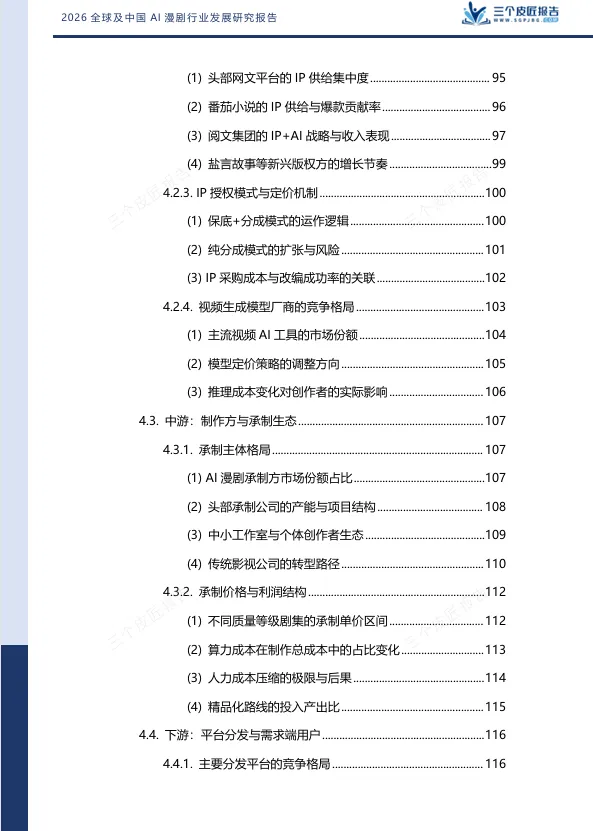
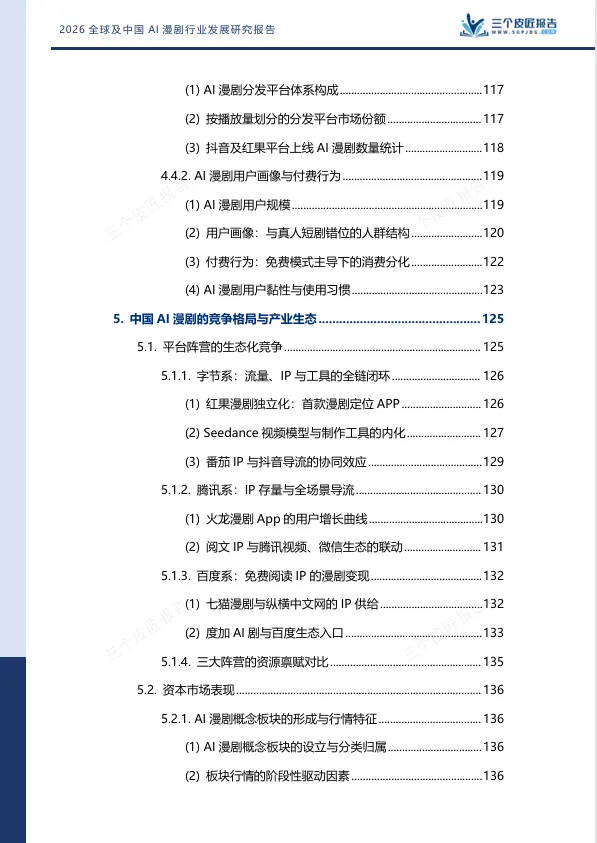
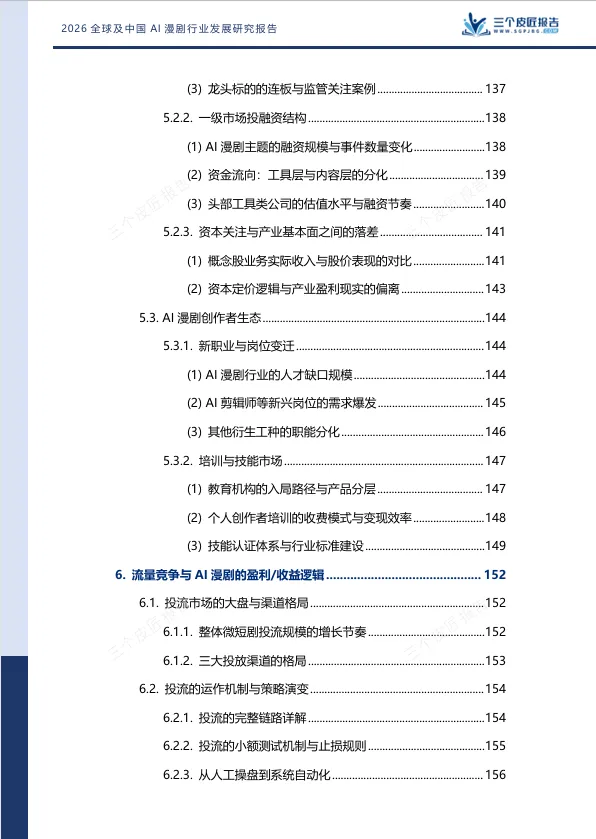
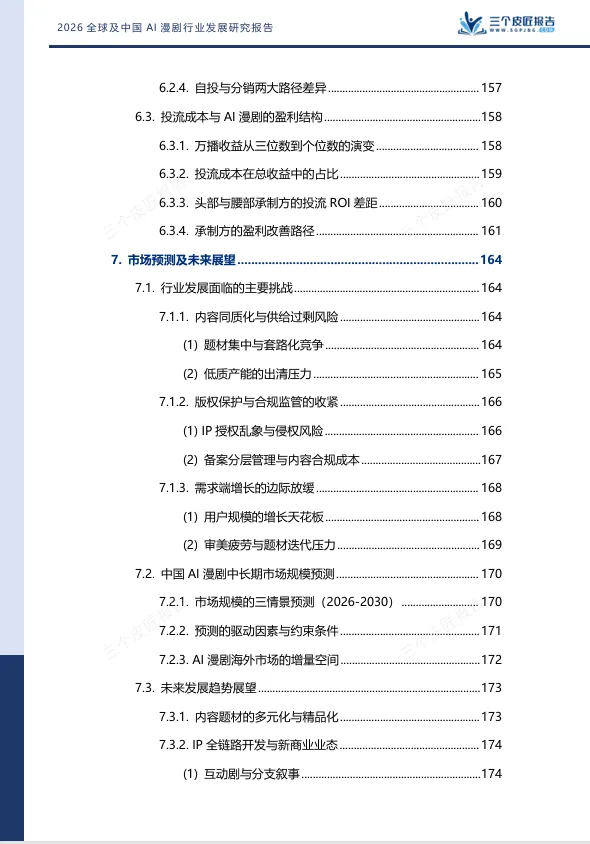
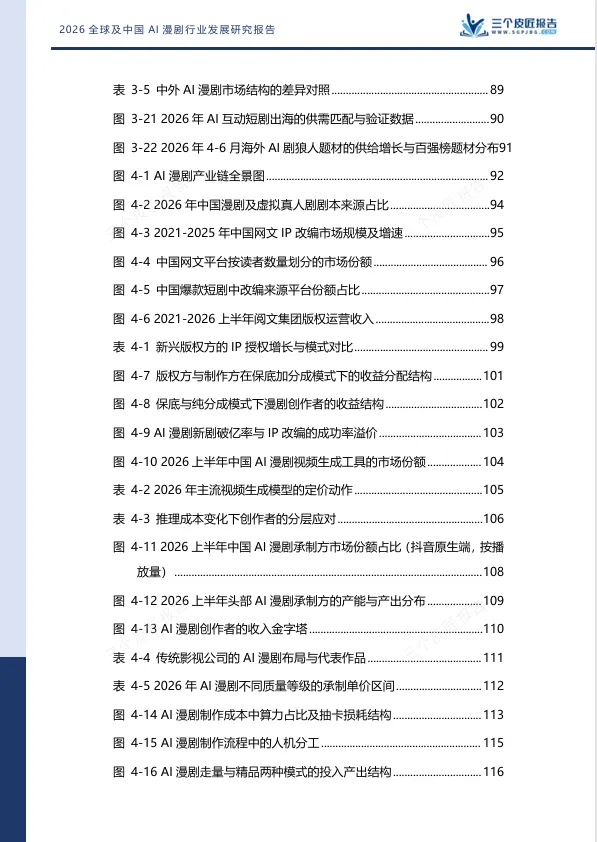
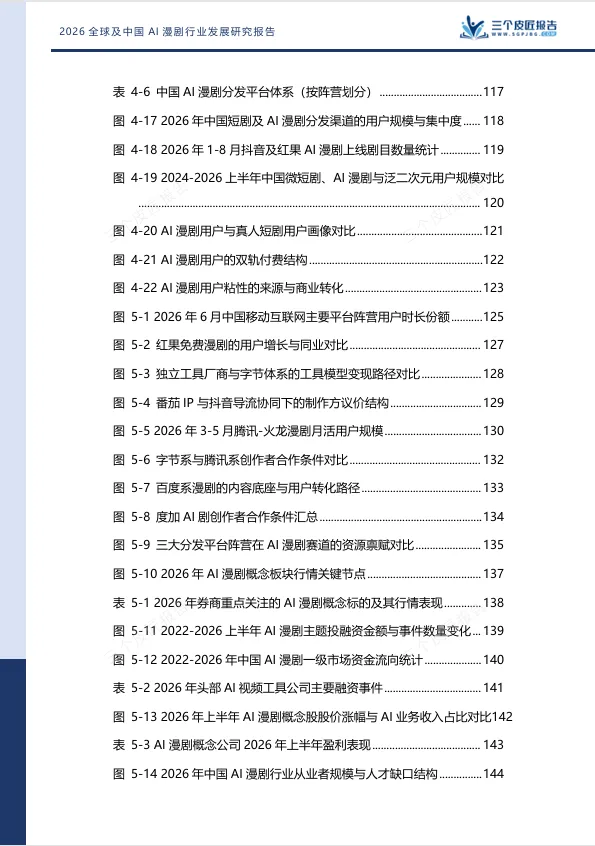
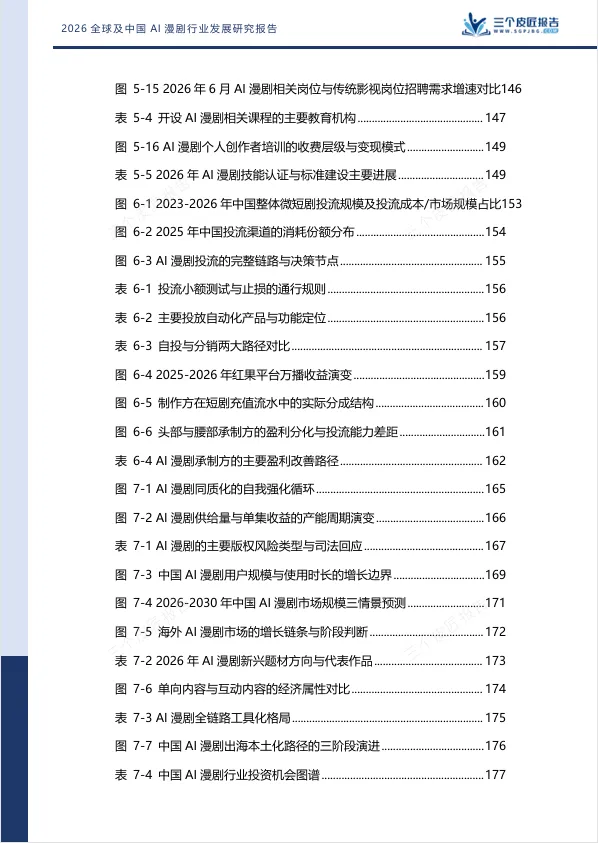
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
全文查阅

发表评论
发表评论: