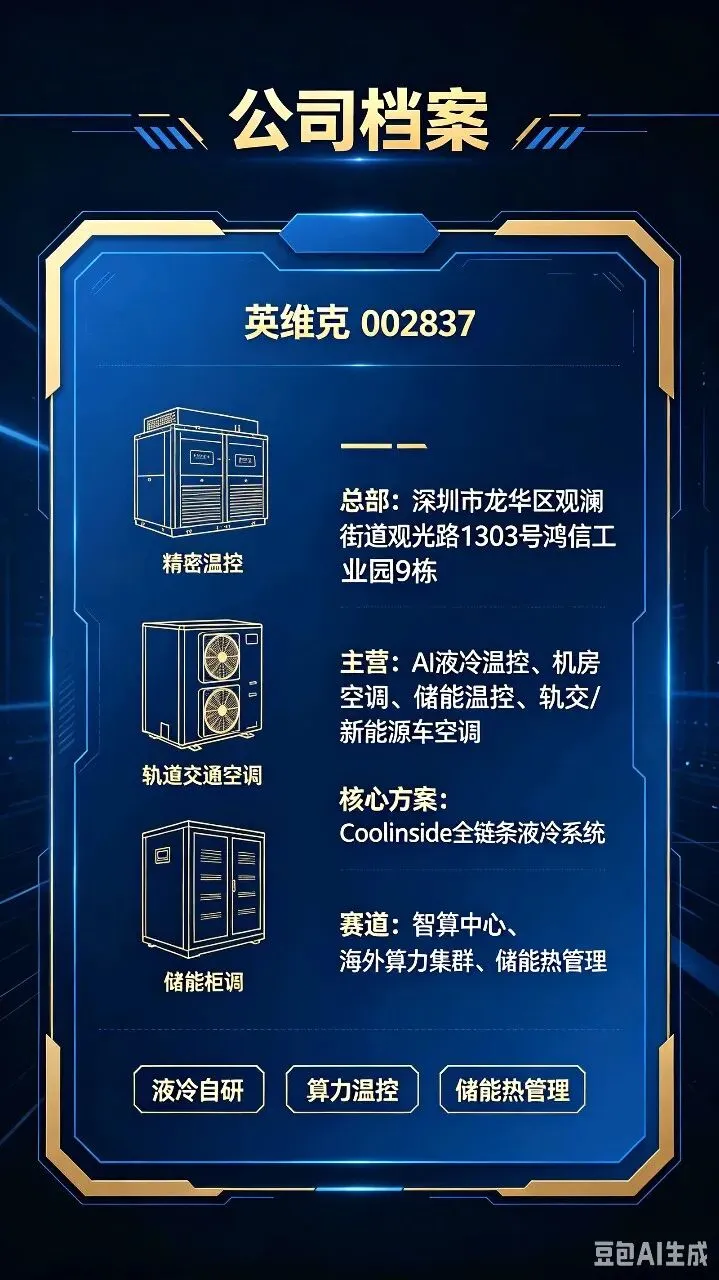
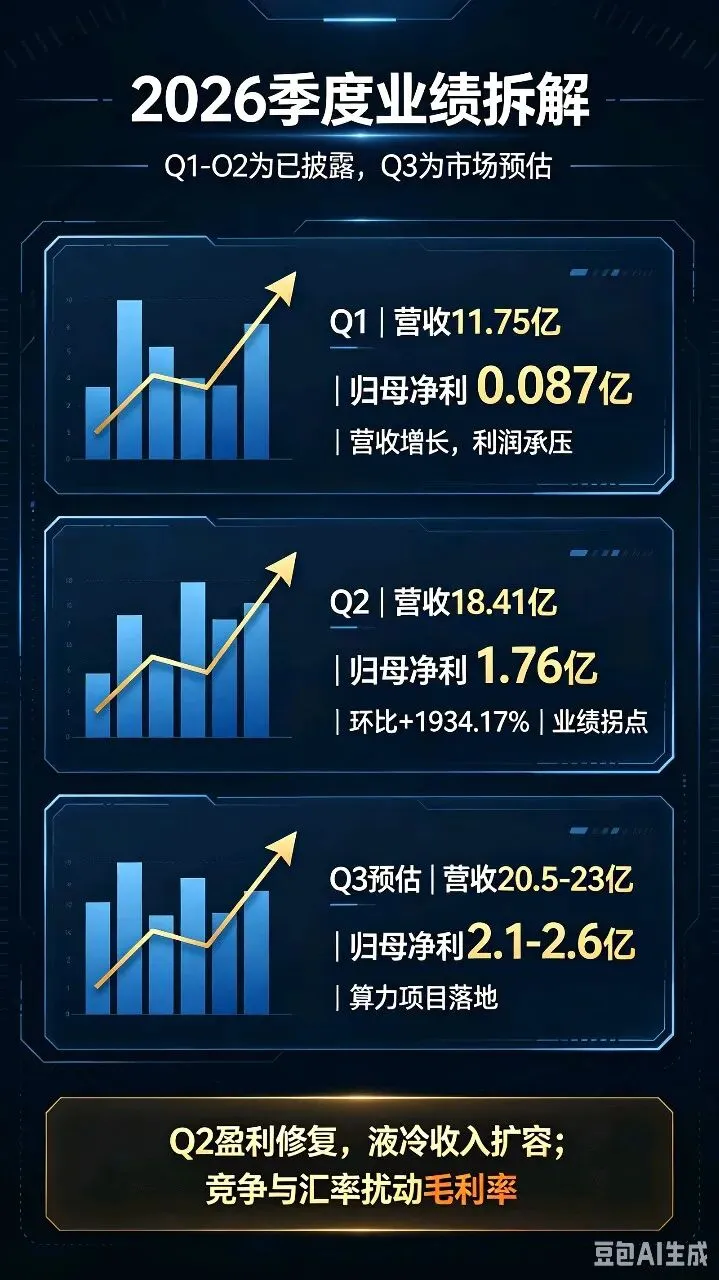
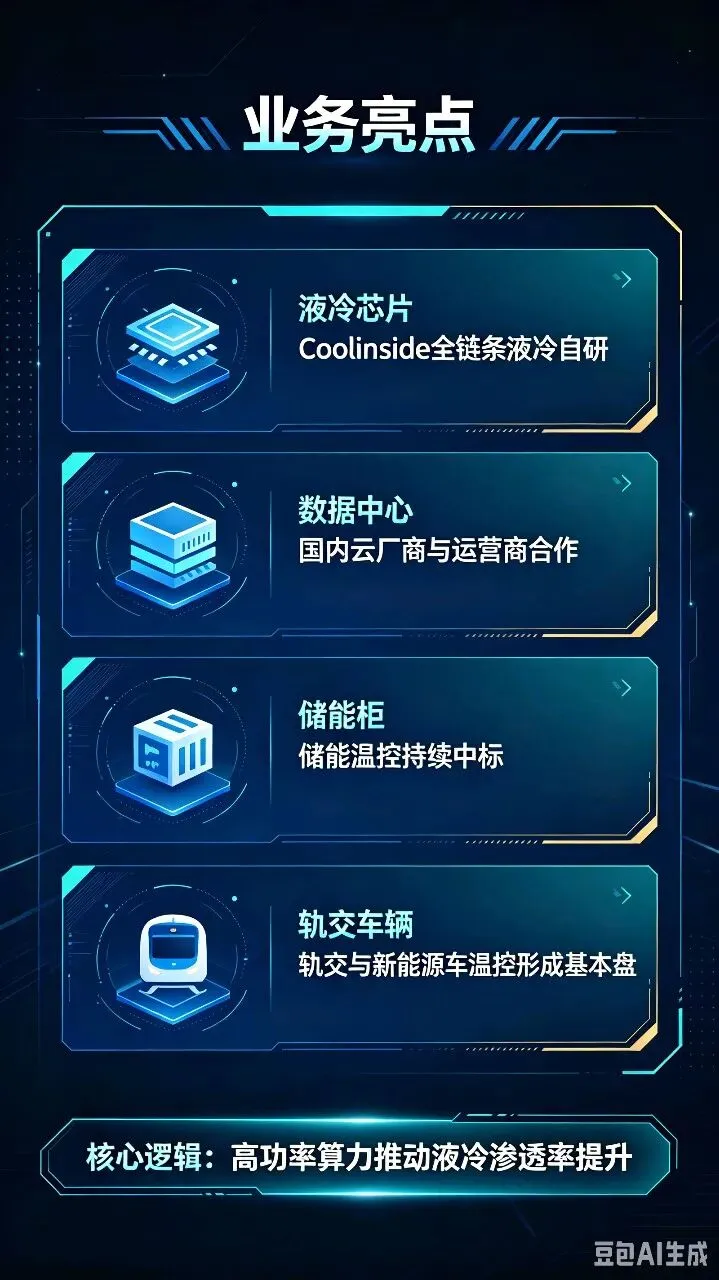
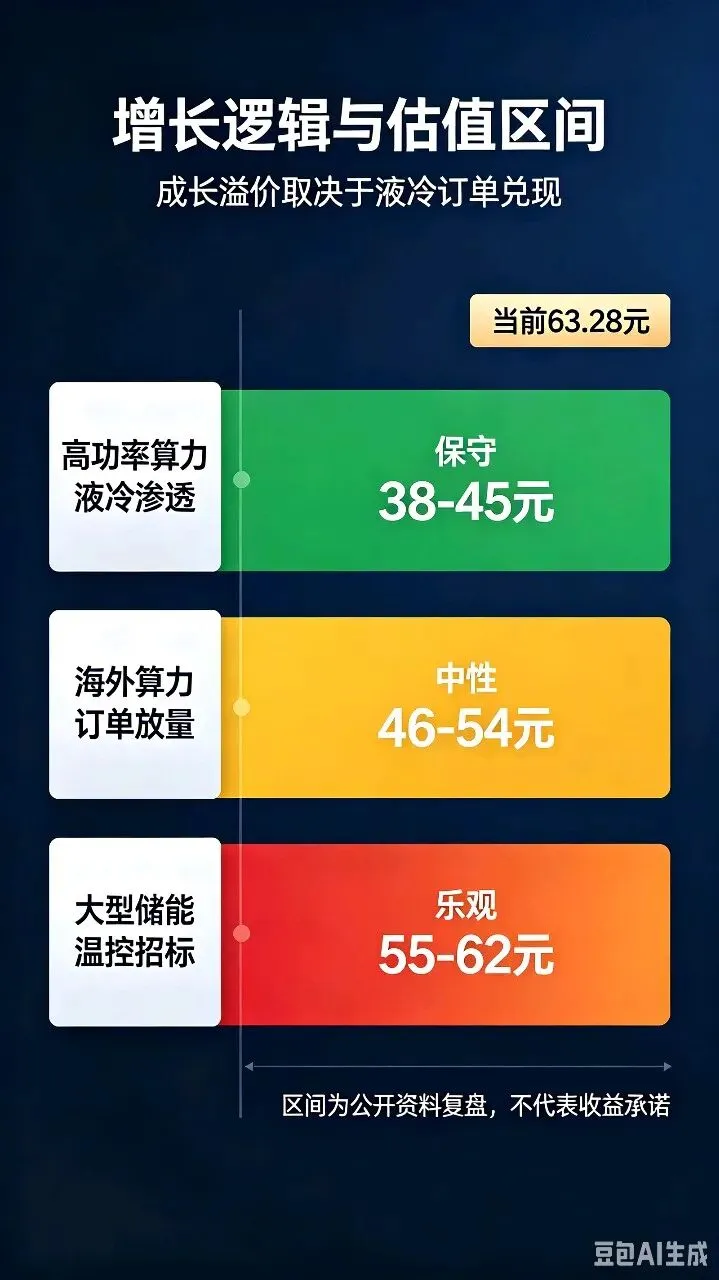
英维克(002837)深度研报⚠️免责声明:本内容仅为公开信息整理复盘,不构成任何投资建议,股市有风险,入市需谨慎深圳市英维克科技股份有限公司(英维克 002837)📍总部:深圳市龙华区观澜街道观光路1303号鸿信工业园9栋2005年成立,2016年深交所上市,国家级高新技术企业、制造业单项冠军,主打精密温控节能解决方案。核心产品为AI数据中心液冷/机房温控设备、机柜温控、储能温控;同时布局轨道交通空调、新能源车空调、冷链温控。Coolinside全链条液冷方案是核心王牌,冷板、CDU、快速接头、冷却液等核心部件自研,切入海外头部算力供应链,客户覆盖国内云厂商、运营商、海外AI算力客户。Q1、Q2为正式财报;Q3尚未披露,为市场一致预期估算,最终以三季报公告为准- 营收:11.75亿元,同比+26.03%;环比(对比2025Q4)下滑- 归母净利润:0.087亿元,同比-81.97%- 扣非净利润:0.054亿元,同比-87.10%- 解读:营收保持增长,但利润大幅承压,主要是液冷行业竞争加剧、价格下行,叠加海外订单费用、汇兑损失增加,传统轨交、客车空调业务偏弱拖累盈利。- 营收:18.41亿元,同比+12.24%,环比+56.67%- 归母净利润:1.76亿元,同比+5.06%,环比+1934.17%- 扣非净利润:1.70亿元,同比+6.00%,环比大幅修复- 解读:二季度迎来业绩拐点,液冷订单集中交付,高附加值算力温控产品占比提升,利润大幅修复,经营现金流明显改善。- 预估营收:20.5~23亿元,同比持续提升,环比继续上行- 解读:AI高功率芯片持续迭代,液冷渗透率提升,海内外算力项目集中落地;但行业价格竞争、汇兑波动仍是扰动因素。该部分为预测值,最终以正式三季报公告为准。预计总营收50.66~53.16亿元,归母净利润约3.95~4.45亿元。核心特点:Q1利润承压、Q2拐点修复,液冷收入持续扩容;但赛道竞争激烈,毛利率容易受报价、海外汇率影响,盈利波动偏大。1. 全链条液冷技术壁垒:Coolinside方案覆盖冷板、CDU、分液器、快速接头、专用冷却液,核心部件自研自制,支持超高功耗算力芯片散热,进入英伟达算力平台推荐供应商名单。2. 算力+储能双温控主线:AI液冷是第一增长曲线;储能BattCool温控产品在大型储能电站持续中标,双赛道对冲周期。3. 海内外算力客户同步突破:国内服务头部云厂商、三大运营商IDC集采;海外算力订单持续放量,切入北美算力集群项目。4. 多场景温控平台能力:除算力外,轨交列车空调、新能源车热管理、冷链温控形成基本盘,平滑算力订单的周期波动。5. 研发投入高:研发人员占比高,拥有大量温控、液冷相关发明专利,具备器件到机房级全套测试验证体系。1. AI液冷渗透率持续提升:新一代高功耗算力芯片风冷上限不足,液冷从可选方案转为刚需,国内智算中心、海外大型算力集群持续扩容。2. 海外算力订单放量:北美算力资本开支维持高位,公司液冷产品持续导入海外头部客户,海外收入占比有望继续抬升。3. 储能温控规模化落地:大型储能、工商业储能项目增长,储能温控订单持续释放,成为第二增长曲线。4. 产品结构优化:提高高毛利冷板式液冷整机、集成算力仓的交付比例,降低低毛利传统机房空调占比,带动整体毛利率上行。核心风险:AI资本开支收缩、液冷行业价格战加剧、海外地缘与汇率波动、储能招标降价、交付验收周期拉长。1. AI液冷主线核心标的:市场博弈高功率芯片带动液冷渗透率提升的长期逻辑,算力板块轮动时资金关注度高。2. 业绩预期差反复博弈:一季报利润大幅下滑引发估值杀跌,二季度利润超预期修复,资金重新博弈拐点行情。3. 海外算力订单预期扰动:英伟达新平台落地、海外算力招标消息容易带来短线波动,韭研公社等社区讨论热度高。4. 估值属于成长溢价:股价定价核心是远期液冷放量预期,对订单、毛利率变化敏感度极高,预期一变波动就很大。当前股价63.28元,TTM市盈率偏高,估值主要是AI液冷赛道成长溢价,业绩兑现节奏是核心变量- 保守合理区间:38~45元(仅考虑国内常规IDC+储能温控,不叠加海外算力高增预期)- 中性合理区间:46~54元(计入海内外液冷订单稳步落地、毛利率保持稳定)- 乐观区间:55~62元(需要海外大客户大规模落地、液冷报价稳定、利润持续超预期)当前股价略高于乐观区间上限,估值充分计入液冷高增长预期;一旦算力资本开支放缓、价格战加剧,存在估值与业绩双杀风险。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递


发表评论
发表评论: