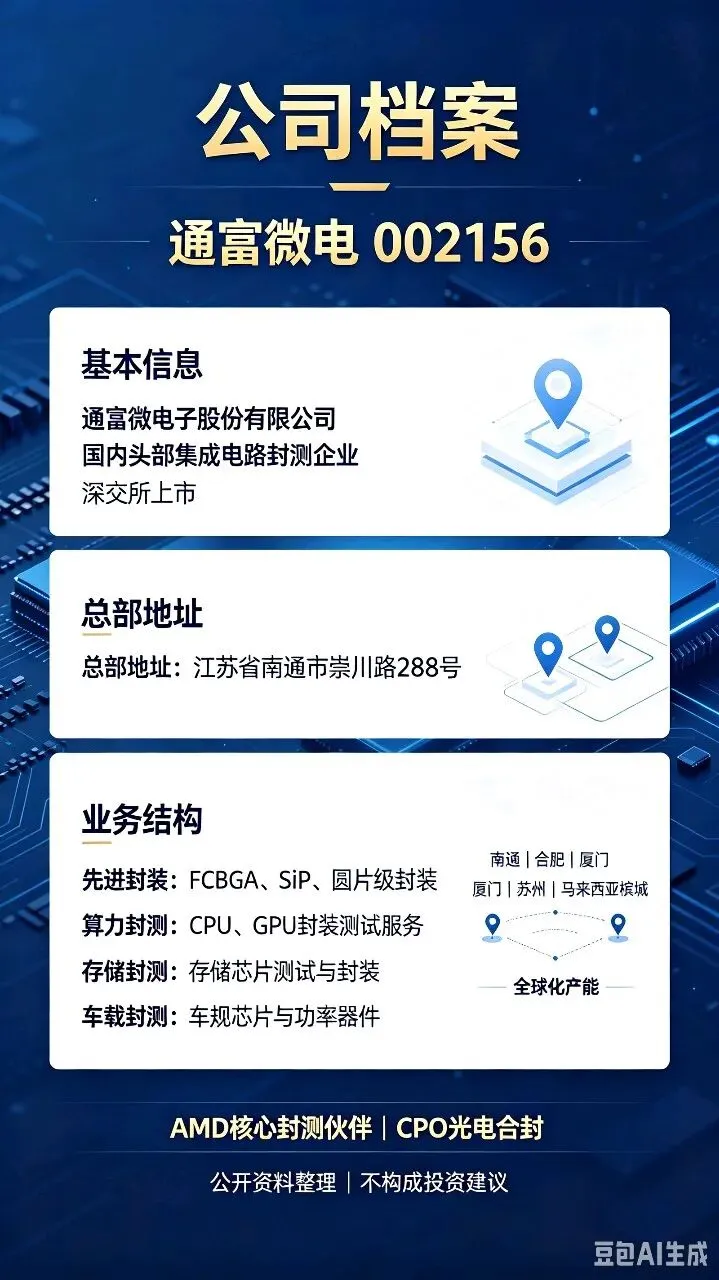
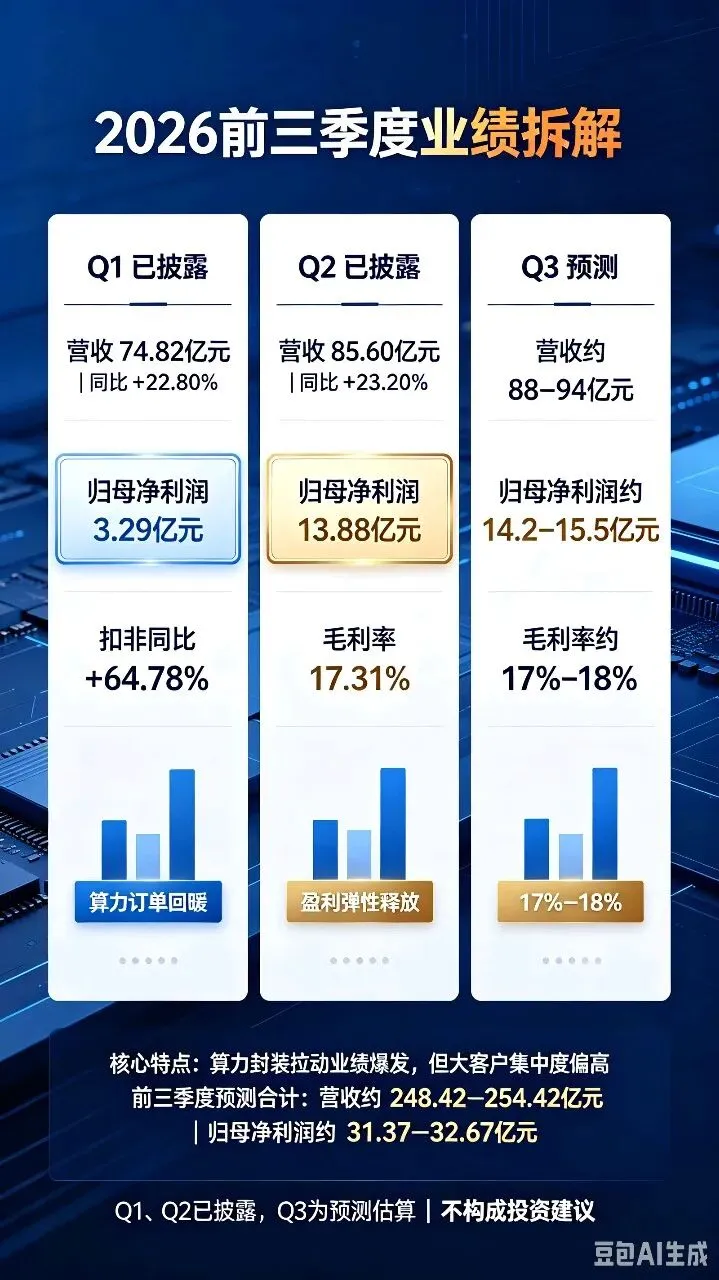
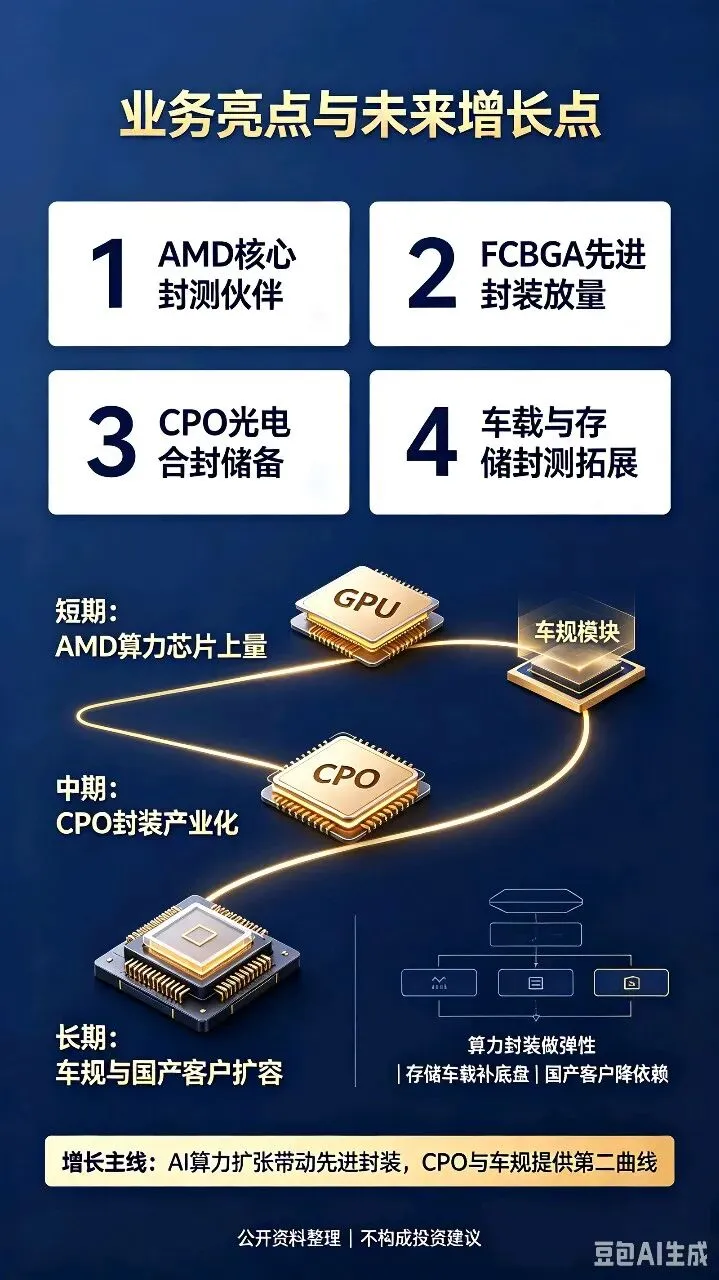
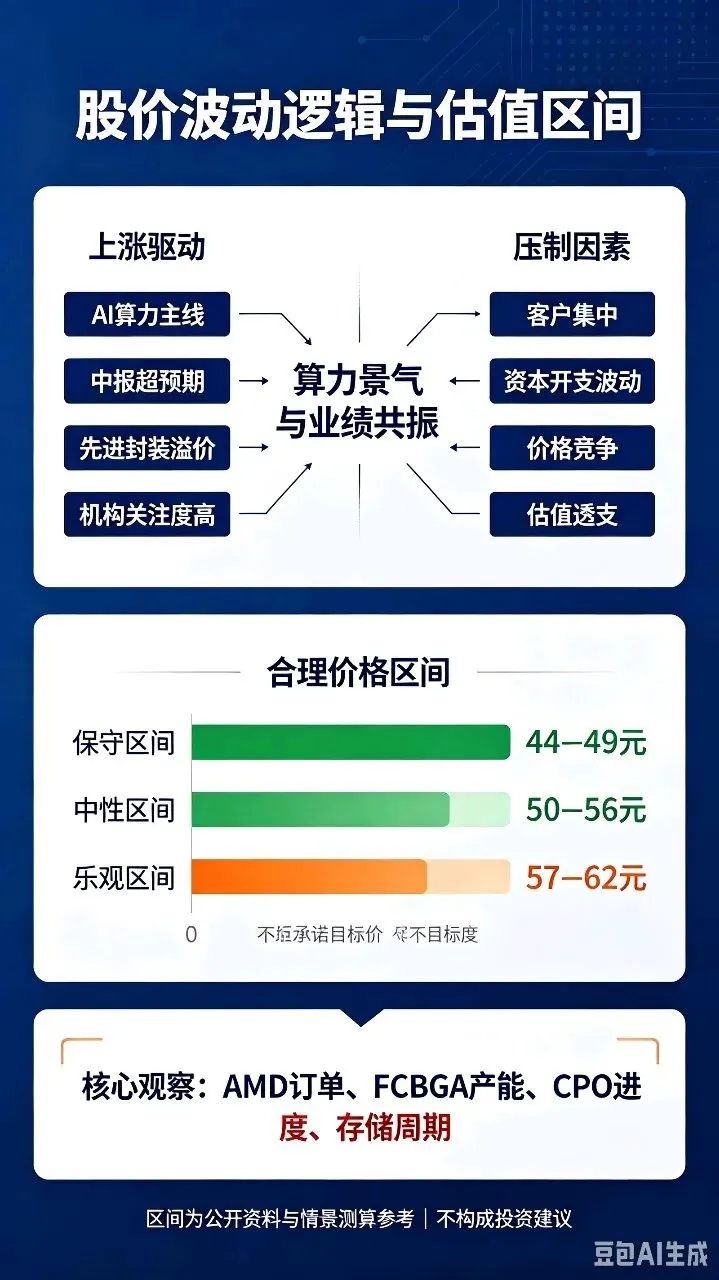
通富微电(002156)深度研报⚠️免责声明:本内容仅为公开信息整理复盘,不构成任何投资建议,股市有风险,入市需谨慎国内头部集成电路封测企业,深交所上市,主营芯片封装、测试一站式服务。在南通、合肥、厦门、苏州、马来西亚槟城布局生产基地;核心战略客户为AMD,是AMD重要CPU、GPU封测服务商。产品覆盖AI高性能算力芯片、存储芯片、车载芯片、电源管理PMIC、射频、显示驱动、功率器件等,具备FCBGA、SiP、圆片级、光电合封CPO等先进封装能力。Q1、Q2为正式财报;Q3尚未披露,为市场一致预期估算,最终以三季报公告为准。- 营收:74.82亿元,同比+22.80%;环比(对比2025Q4)小幅抬升- 归母净利润:3.29亿元,同比+224.55%- 解读:AI算力需求带动AMD算力芯片封测订单放量,营收利润同比大幅改善,先进封装产能利用率稳步上行。- 营收:85.60亿元,同比+23.20%,环比+14.40%- 归母净利润:13.88亿元,同比+346.90%,环比+321.90%- 扣非净利润:5.78亿元,同比+82.10%,环比+235.50%- 解读:中高端FCBGA算力封装占比提升,毛利率明显抬升,利润弹性充分释放,存储芯片封测需求同步回暖。- 预估营收:88~94亿元,同比保持增长,环比小幅上行- 解读:AMD新一代算力芯片持续上量,存储封测景气延续,车载、国产PMIC订单稳步增长。该部分为预测值,最终以正式三季报公告为准。预计总营收248.42~254.42亿元,归母净利润约31.37~32.67亿元。核心特点:算力先进封装驱动业绩爆发,毛利率逐季抬升;但业绩高度依赖AMD大客户,客户集中度偏高是主要隐患。1. AMD核心封测伙伴:苏州、槟城合资基地深度绑定AMD,承担大量CPU、GPU算力芯片FCBGA封装,直接受益AI算力扩张。2. 先进封装技术储备充足:掌握FCBGA、SiP、圆片级封装、CPO光电合封,适配高速算力、光互联芯片需求。3. 多赛道均衡拓展:存储芯片封测周期回暖;车载功率、MCU、车规存储封测持续放量;国内电源管理、射频、显示驱动芯片国产替代订单增长。4. 全球化产能布局:马来西亚基地服务海外大客户,国内合肥、南通基地承接国产芯片订单,分散地缘风险。5. 定增加码先进封装产能,持续扩充FCBGA产线,匹配算力芯片长期需求。1. AMD新一代AI算力芯片放量:下一代GPU、CPU持续迭代,FCBGA高附加值封装订单持续扩容,是第一增长曲线。2. CPO光电合封落地:光模块、光电共封装是算力互联方向,验证完成后有望打开新的高端封测市场。3. 车载芯片封测扩容:智能座舱、底盘域控、功率半导体需求提升,车规级封测业务持续放量。4. 国内芯片客户拓展:国产算力、PMIC、存储、射频芯片导入,降低对单一海外大客户依赖。核心风险:AMD资本开支不及预期、大客户订单波动、先进封装价格竞争、地缘贸易风险、存储周期反转下行。1. AI算力+先进封装主线行情,市场持续看好FCBGA算力封测赛道,半导体存储、算力板块集体走强。2. 中报业绩超预期,利润弹性巨大,毛利率大幅提升,验证算力封测景气度。3. 作为AMD算力封测核心标的,属于算力上游核心环节,机构资金关注度高,筹码活跃。4. 隐患:业绩对AMD依赖度很高,股价同时包含算力成长溢价,对下游算力资本开支变化敏感度高。当前股价61.38元,TTM市盈率约38.8倍,封测板块中属于成长估值,算力溢价明显。- 保守合理区间:44~49元(仅考虑成熟封测、存储、车载业务,剔除高弹性算力溢价)- 中性合理区间:50~56元(计入AMD算力芯片稳步放量、先进封装产能释放预期)- 乐观区间:57~62元(需要新一代算力芯片大规模落地、CPO封装订单兑现)当前股价处于乐观区间上沿,估值已经充分计入算力景气预期;一旦下游算力需求放缓,业绩和估值有双杀风险。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递

发表评论
发表评论: