
 研报速递
2026.09.18 研报主流观点汇总
一、六大跨机构共识主线
- 1
美联储 9/16 加息 25bp 落地(12-0 全票)至 3.75%–4.00%,点阵图暗示年内或再加息一次——焦点从"是否加息"转向"数据依赖"。华泰、中金、中信期货、招商、万联、中金晨会一致:本次加息偏鹰且或略超预期,市场预计年内仍有一次加息,但 12 月加息概率高于 10 月,短期进入政策空窗;点阵图中位数 4.13%、19 名官员中 16 人认为今年应再加息。华泰经济团队基准情形为 12 月加息,2027 年路径取决于数据。
- 2
10Y 美债站上 5.0%、美元走强,全球流动性边际收紧;黄金承压、原油偏强。中信期货提示 10Y 美债 5.01%(能否顺利突破 5% 是关键水位)、美元指数 100.33,COMEX 黄金 4302.5、WTI 原油 102.02、布油 105.6;招商认为"5.0% 恐非 10 年期美债收益率的顶部"。加息与缩表共振下,美元流动性成为边际主导变量。
- 3
A 股:加息后表现抗跌,但国庆前走势混沌、持续缩量概率偏大。中信期货指出周四权益市场偏弱但整体抗跌,市场利率先行于政策利率、利率端对估值端压制有所强化,资金偏向保守**,短期 IC 配置降至半仓**;华泰提示加息落地不意味风险出清,反弹时间与程度有限、四季度波动率仍高。
- 4
港股:加息收紧流动性,短期承压、以防御为主,兼顾结构性景气。万联证券指出美联储加息收紧全球流动性,香港金管局跟随上调基准利率 25bp 至 4.25%,港股资金面承压,恒指跌 0.94%、恒生科技跌 1.03%;策略上以防御为主,兼顾高股息与 AI 产业链等结构性景气方向。
- 5
历史复盘:加息周期中美债利率趋上行、股市上涨概率高(发达好于新兴)、黄金承压原油占优;首次加息后短期 A 股/港股以上涨为主、半年维度承压。招商证券回顾 1982 年以来七轮加息周期(预防式/正常化/抗通胀三类),指出抗通胀加息中美元走强、黄金承压,为当前"加息周期开启"提供历史坐标。
- 6
A 股 2026 中报盈利加速修复,风格再平衡、关注周期轮动与科技自主可控。中国银河测算全 A 营收 +6.71%、归母净利润 +15.94%(较 Q1 提速 9.07pct),电子/有色/非银/计算机/军工增速居前,境外业务收入 +22.92%;东方证券判断指数风险可控、短期轮动加快,科技仍是中期主线但转向国产自主可控,有色存修复机会。华泰另提示美国中期选举风险(Polymarket 押注民主党赢参众两院 59%/89%)与"Anti-AIDC"运动对 AI 基建的扰动。
二、宏观(3 篇)
1. 中信期货 · 晨报:加息靴子落地,大类资产小幅调整
- ➤结论
:9 月 FOMC 加息 25bp 且表述偏鹰,大类资产小幅调整;四季度货币政策不确定性仍大**,预期今年美联储仅加息 1 次的概率相对略大**,建议多头标配 IM、红利低波、TF、黄金、铜、棕榈油和生猪。 - ➤依据
:9 月加息靴子落地后,全球大类资产面临"利空出尽"与"持续加息"路径的分歧;当前信息下四季度政策路径不确定性较高,故对风险资产维持结构性多头、而非全面进攻。国内方面 8 月 PPI 同比 +3.8%、环比 +0.4%,价格端延续修复。 - ➤核心数据
:8 月 PPI 同比 +3.8%、环比 +0.4%|10Y 美债 5.01%、10Y 中债 1.6862%、美元指数 100.3293|COMEX 黄金 4302.5、WTI 原油 102.02、布伦特 105.6|沪深 300 期货 4460.2|多头标配:IM / 红利低波 / TF / 黄金 / 铜 / 棕榈油 / 生猪。
2. 中金公司 · 晨会焦点
- ➤结论
:美联储以鹰派加息重塑公信力(12:0 全票,点阵图暗示年内或再加息一次);大类资产与行业层面多点关注,含超强厄尔尼诺、信用债发行、风电装机、AI 应用 Agent 等。 - ➤依据
:FOMC 全票加息强化政策可信度,点阵图指向年内仍有加息空间,市场围绕"再加息一次"定价;国内信用债供给回暖、新能源装机高增、AI 应用向 2C Agent 延伸(以 Meta Muse 为探讨样本)。超强厄尔尼诺(NOAA 预计为有记录以来最强)或致玉米、棕榈减产、大豆增产,扰动全球农产品供给。 - ➤核心数据
:加息 25bp(12:0)至 3.75%–4.00%|公司债+企业债发行 598.4 亿元|风电 7M26 新增装机 8.45GW、同比 +270.6%|携程 2Q26 收入 +6% 至 157 亿元、Non-GAAP 净利 48 亿元、超预期 16%。
3. 中金公司 · 德法政局右转倾向,对市场影响几何?——欧洲 2026Q3 季报
- ➤结论
:德法政局呈右转倾向,但短期对欧洲经济与市场的直接风险有限;财政风险是市场最关注的方面。 - ➤依据
:9 月 6 日德国选择党(AfD)以 44% 得票率赢得萨克森-安哈尔特州选举(83 席中 39 席);法国国民联盟(RN)支持率领先,Polymarket 押注勒庞 2027 年成为法国总统的概率升至 36%。政策主张上,AfD 主张"债务刹车"、RN 主张对金融资本增税,若执政或扰动德法财政路径与欧盟财政规则,构成中期尾部风险;但短期对增长与风险资产的直接冲击可控。 - ➤核心数据
:AfD 得票率 44%(州议会 39/83 席)|勒庞 2027 年当选法总统概率 36%(Polymarket)|关键风险:德法财政路径与欧盟财政规则。
三、策略(7 篇)
1. 华泰证券 · 今日早参
- ➤结论
:策略端核心追问"加息后一切无虞了吗"——核心不确定性由"9 月是否加息"转向霍尔木兹海峡形势与 AI 进展;固收端"加息或不止一次,通胀仍是关键";战略端关注美国中期选举背景下的"Anti-AIDC(反 AI 数据中心)"运动。 - ➤依据
:美联储 12:0 全票加息至 3.75%–4.00%,指引偏鹰;地缘(霍尔木兹海峡)直接决定本轮紧缩的节奏与终点利率,AI 进展则决定权益方向;美元流动性手册提出"货币/离岸/信用/金融市场"四层次体系,用于识别与应对不同层次的美元流动性冲击。战略层面,美国中期选举临近,Anti-AIDC 运动或影响 AI 基建推进节奏。 - ➤核心数据
:加息 25bp(12:0)至 3.75%–4.00%|10Y 美债 5.02%|美元流动性四层次(货币/离岸/信用/金融市场)|个股:瑞丰新材(买入,目标价 39.52 元)。
2. 华泰证券 · Rate Hike Delivered: Are We Out of the Woods?
- ➤结论
:加息落地不意味风险出清,策略焦点转向霍尔木兹海峡与 AI;加息后技术性反弹可期但持续时间与幅度有限,四季度波动率或维持高位。 - ➤依据
:本轮加息难被定义为"预防式",而是对就业与通胀超预期、中东冲突推升能源价格的被动反应(reactive),抬升美联储"落后于曲线"的风险;前瞻路径更依赖数据而非措辞。仓位层面,零售杠杆 7 月以来小幅回落,机构回购融资敞口较 8 月峰值 -9.2%,AI 龙头拥挤度溢价部分回落;但 3Q26 起盈利增速或自 2Q26 高点放缓——美股 2Q26 全市场净利 +50.6% YoY、AI cohort +105% YoY,其中近半来自私人持股的市值重估(如 Alphabet/Amazon 对 SpaceX/Anthropic 持股重估),存在反转风险;港股 1H26 净利 +21% YoY 绝大部分由金融与商品贡献**,剔除后仅 +3% YoY**。 - ➤核心数据
:机构回购融资敞口较 8 月峰值 -9.2%|Polymarket 民主党赢参众两院概率 59%/89%|美股 2Q26 净利 +50.6% YoY(AI cohort +105%)、营业利润仅贡献 56pp|港股 1H26 净利 +21%、剔除金融与商品后 +3%|配置:非 AI——美国银行/资本品/消费者服务/制药与生物科技,港股公用事业红利/医药;AI——半导体 IP、半导体设备、AI 服务器硬件(盈利上修),数据中心基建/AI 软件/网络安全(筑底企稳)。
3. 招商证券 · 历史上美联储加息对各类资产的影响如何?(策略专题六)
- ➤结论
:回顾 1982 年以来七轮加息周期,按经济背景分为预防式、正常化、抗通胀三类**;加息周期中美债利率趋上行、股市上涨概率高(发达好于新兴)、黄金承压而原油占优**;首次加息落地后,短期 A 股/港股以上涨为主**,半年维度承压**;抗通胀加息中美元走强、黄金承压。 - ➤依据
:以加息时的经济背景及美联储相关表述对七轮周期分类,三类加息对资产表现的影响不尽相同;结合首次加息前后各类资产的历史表现,为当前"加息周期开启"提供历史坐标。 - ➤核心数据
:七轮加息周期(1982 年以来)|加息周期:美债利率上行、股票上涨概率高、黄金承压、原油占优|首次加息后:短期 A 股/港股以上涨为主、半年维度承压|抗通胀加息:美元走强、黄金承压。
4. 中国银河 · 2026 中报全景:A 股基本面深度扫描
- ➤结论
:A 股 2026 中报盈利加速修复,全 A 营收 +6.71%、归母净利润 +15.94%(较 Q1 提速 9.07pct);境外业务高增;电子/有色/非银/计算机/国防军工盈利增速居前;地产链仍显著承压。 - ➤依据
:成长、金融、周期风格盈利均改善,上游资源、TMT、中游制造维持高景气;境外收入占比提升反映外需与外向型业务修复;地产链降幅扩大拖累整体结构。 - ➤核心数据
:全 A 营收 +6.71%、归母净利 +15.94%(较 Q1 +9.07pct)|境外业务收入 +22.92%、占比 16.05%|行业盈利增速:电子 +100.67%、有色金属 +88.38%、非银金融 +67.77%、计算机 +53.22%、国防军工 +45.35%|风格:成长 +57.02%、金融 +17.92%、周期 +25.80%|地产链 -35.02%(降幅扩大)。
5. 东方证券 · 指数风险可控,关注周期轮动(A 股风格及行业配置周报)
- ➤结论
:指数风险可控,但短期轮动加快**;科技仍是中期主线但转向国产自主可控**;加息预期定价较充分**,有色存在修复机会**。 - ➤依据
:美联储加息预期已被较充分定价,市场对流动性收紧的负向冲击钝化;AI 安全事件(Anthropic/OpenAI)强化"卡点"叙事,国产自主可控逻辑升温;大宗与航运景气提供周期轮动抓手。 - ➤核心数据
:秦皇岛 5500 大卡煤价 984 元/吨|VLCC 中东-中国 TCE 达 98.2 万美元/天(创历史新高)|配置:科技(国产自主可控)、有色(修复机会)、周期轮动。
6. 万联证券 · 美联储加息收紧流动性,关注港股市场资金面表现
- ➤结论
:美联储加息收紧全球流动性,港股承压,短期以防御为主,兼顾结构性景气(高股息、AI 产业链)。 - ➤依据
:FOMC 加息 25bp 至 3.75%–4.00%(12:0)偏鹰;19 名官员中 16 人认为今年应再加息,点阵图中位数 4.13%;香港金管局跟随上调基准利率 25bp 至 4.25%,港元流动性收紧,港股资金面承压,恒指、恒生科技同步收跌。 - ➤核心数据
:联邦基金利率 3.75%–4.00%(12:0)|点阵图中位数 4.13%(16/19 人预计年内再加息)|香港金管局基准利率 4.25%(+25bp)|恒生指数 -0.94%、恒生科技 -1.03%|策略:防御为主,兼顾高股息与 AI 产业链。
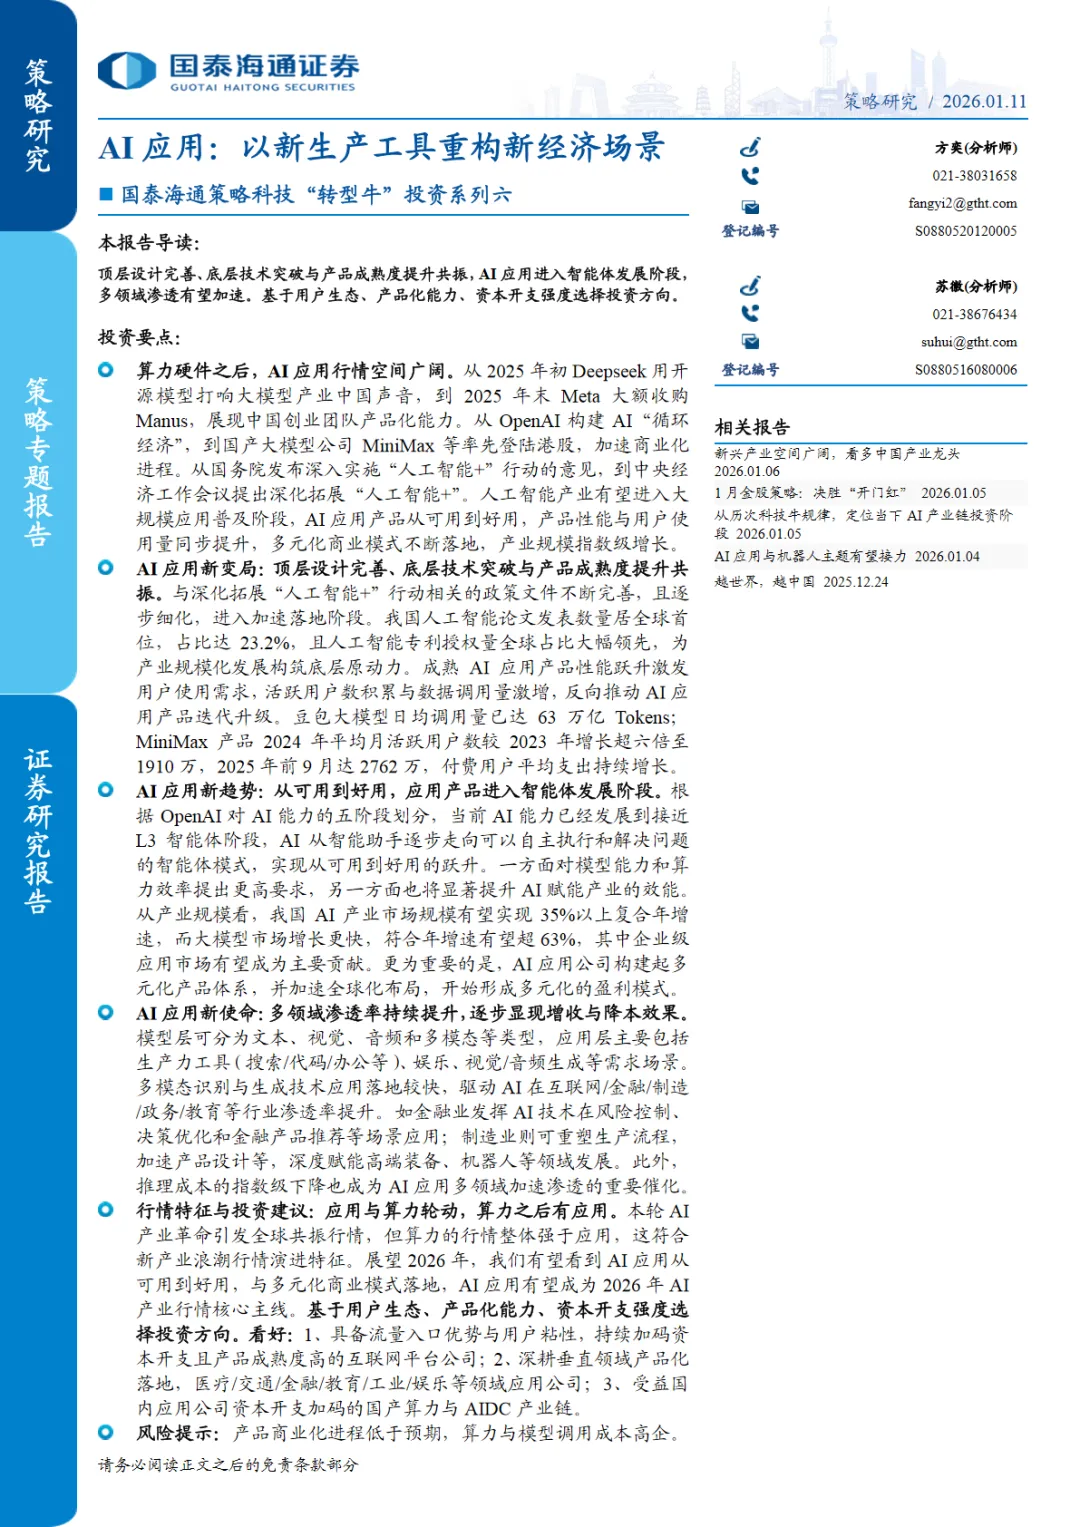
7. 国泰海通证券 · 中美科技融资全景分析:工具箱对照与经验启示(区域科技发展之国别篇二)
- ➤结论
:中美均已构建覆盖科技创新全周期的六维政策工具箱(研发资助、资本撬动、信贷增信、风险补偿、税收激励、需求创造),但制度路径显著分野:中国以财政拨款定方向、政府基金引资本、央行再贷款促信贷**,直接配置资源特征突出;美国以联邦研发育技术、SBIC 担保杠杆撬资本、税收抵免降成本,市场化运作与间接激励**色彩更浓,联邦政府极少直接持有科技企业股权。 - ➤依据
:四大结构性差异决定政策工具效能边界——①政府股权参与程度(财政直投 vs 信用增信);②信用风险分担路径(央行结构性工具+政策性金融 vs 联邦部门贷款担保+SBIC 杠杆);③资金供给层级(中国由给企业融资延伸至给 PE/VC 等资本中介提供长期资金,改善中介负债端;美国以 SBIC 担保杠杆放大市场选择);④早期需求创造机制(中国首台套示范应用、场景开放 vs 美国联邦合同采购与 OTA 绩效交付)。2025 年以来美国对半导体、关键矿产等战略产业出现权益工具"战略性例外"(实例:商务部入股 Intel 约 9.9%、国防部入股 MP Materials 约 15% 权益)。 - ➤核心数据
:六维工具箱|SBIC 2026 改革后单只基金未偿杠杆上限提至 2.5 亿美元|国家创业投资引导基金:财政出资 1000 亿元、20 年存续期、70% 以上投种子/初创期、单笔 ≤5000 万元、被投估值 ≤5 亿元|科技创新和技术改造再贷款额度 5000 亿(2024.4)→8000 亿(2025.5)→1.2 万亿(2026.1),利率由 1.75% 降至 1.25%|截至 2026.7.15 美商务部向 24 家企业 49 个半导体项目资助约 317 亿美元。
四、固收(2 篇)
1. 华泰证券 · 美元流动性手册:风险识别与应对(张继强团队)
- ➤结论
:构建美元流动性四层次体系——货币、离岸、信用、金融市场,分别观察美元基础融资、跨境美元循环、私人信用创造及资产交易功能;从观测、溯源与应对三维度评估不同层次美元流动性冲击,提示加息与缩表共振下局部融资受阻风险。 - ➤依据
:多数情况下资产价格围绕增长、通胀和盈利定价**,只有当融资受阻、金融中介缩表与被动抛售相互强化时,流动性才会成为主导市场的核心矛盾**;四层次框架用于分层识别冲击来源(基础融资/跨境循环/私人信用/资产交易),并据此给出应对方案。 - ➤核心数据
:四层次(货币/离岸/信用/金融市场)|三维度(观测/溯源/应对)|报告日期 2026/09/17(09/18 收录)。
2. 中信期货 · 金融与量化日报:股市走势混沌,债市资金面扰动仍存
- ➤结论
:偏鹰表态后股市表现抗跌但国庆前走势混沌、持续缩量可能性偏大,短期 IC 配置降至半仓;债市资金面扰动仍存,趋势策略震荡偏谨慎,30Y-10Y 利差可能走阔。 - ➤依据
:市场利率先行于政策利率,政策利率上调不意味市场利率短期快速上行**,10 年美债 5% 水位能否顺利突破是关键;市场预计年内仍有一次加息但 12 月概率高于 10 月,短期进入空窗;中期利率高位运行强化对估值端的压制。债市方面,央行开展 6000 亿元隔夜逆回购 +1620 亿元 7 天期逆回购,但资金面收敛未明显缓解,DR001 由 1.45% 进一步走高至 1.47%**,政府债供给加速与税期扰动显现;8 月经济数据走弱、稳增长政策或进一步发力,宽货币预期存落空可能。股指期权端续持空波动率思路、择机卖出虚值看跌期权。 - ➤核心数据
:IC 多单半仓持有|DR001 1.47%|6000 亿元隔夜逆回购 +1620 亿元 7 天逆回购|股指期权:续持空波动率、关注卖权策略|曲线策略:30Y-10Y 利差可能走阔。
五、金融工程(1 篇)
1. 中金公司 · 增强两则——固收+ETF 动量策略优化(罗凡/杨冰/陈健恒)
- ➤结论
:ETF 动量策略虽今年回撤不小,但对**低波固收+**并非问题(尾部风险可由纯债吸收、尾部收益打开风险收益比);提出三项优化——资金流增强、波动率预警、哑铃动量;多资产平价组合下股票敞口压缩至约 1.5%,各优化策略相较基准有 40bps 以上超额、回撤控制良好。 - ➤依据
:①资金流指标可放大"市场关注度打开尾部收益"的特征,其中大盘净流入因子是较好的基础因子(先将资金流按跟踪指数加总再分配至 ETF,再以"大资金净买入"首轮筛选、剔除买入比例极端标的);②波动率是市场关注度的代理变量,以 60 日涨跌幅 CV 与 120 日涨跌幅 CV 轧差判定,剔除波动率下降标的以规避"讨论度下降";③哑铃动量按波动率分 3 档,对第 1、3 档按动量优选,提升组合平衡性。 - ➤核心数据
:资金流增强策略(2018 年以来)年化收益增厚约 8%、最大回撤降低 4%|波动率控制动量 ETF 等权:年化 16.69%、最大回撤 41.99%(基准相对动量 10.11%/45.49%),叠加资金流后回撤压窄至 32.6%、年化 17.83%|哑铃动量策略:年化 12.67%、较基准动量增厚 2.5%、最大回撤降 9.1%|多资产平价组合年化收益 4.79%–5.25%、最大回撤 1.18%–2.07%(中证 A500 基准 4.81%)。
脚注
- 1
本汇总仅纳入总量研报(宏观 / 策略 / 固收 / 金融工程),不含个股与细分行业报告。 - 2
未纳入的典型篇目包括:3D 打印耗材(长江)、环保 AI(华创先河环保)、医疗器械(广发北芯生命)、消费电子(国泰海通龙旗科技)、光通信(东吴/银河)、军工(中航/申万宏源)、有色(西部/国金复合氧化锆)、医药(开源/渤海/信达)、食品饮料、农林牧渔(华源)、房地产(东吴月报)、半导体 CoWoS(爱建)、REITs 行业(国泰海通租赁住房与产业园区)、印尼烟草(银河)、泰国非银(银河)、多篇期货品种日报(有色/能化/黑建/贵金属/股指)等;个股点评(今创集团、丽珠集团、金盘科技、华测检测、三峡水利、巨星科技、携程等)亦未纳入。 - 3
数据均来自各机构 2026-09-18(部分 09-17 发布、09-18 收录)研报原文,如有出入以原文为准。


发表评论
发表评论: