
 研报速递
AI 的发展正在跳出虚拟数字世界,加速向物理现实渗透。作为具身智能最重要的硬件载体,人形机器人不再只停留于实验室原型展示,整个产业已经跨过技术验证阶段,正式进入量产爬坡、场景深耕的关键周期。政策持续加码、资本持续涌入,上下游零部件企业快速实现技术突破,但本体工程难题、供应链短板、数据体系缺失依旧是横亘在行业规模化面前的现实阻碍。行业正从单点技术比拼,转向全产业链生态协同的全新竞争阶段。
一、产业发展底色:政策护航,资本热度持续走高
(1)国家与地方多维政策协同布局
具身智能已经上升为国内未来产业重点发展方向,顶层设计持续完善。从国家级规划到专项行动意见,明确提出要强化核心技术攻关,推动人工智能与机器人产业深度融合,同时出台设备补贴、测试平台建设、行业标准编制等多项落地举措,规划数百项细分行业标准,为产业划定发展框架。
地方层面形成差异化发展格局。北京聚焦创新策源,重点布局大模型、核心零部件研发,设置高额企业补贴,冲刺千亿级产业集群;上海侧重应用示范,依托算力补贴扶持企业落地标杆场景;深圳发力全产业链生态打造,培育大批整机与硬件创新企业。长三角多个城市依托成熟制造业基础,把政策资源向零部件国产化、量产制造倾斜,打造产业化制造基地,多地已经形成特色机器人产业集群。
(2)一级市场投融资活跃度爆发
资本市场充分看好赛道发展前景,具身智能与人形机器人赛道融资规模快速扩张。2025‑2026 年一季度,国内具身智能相关融资事件超 324 起,人形机器人赛道融资事件 228 起,中国市场占据全球人形机器人融资总额七成以上。互联网科技巨头、制造业龙头纷纷下场,通过战略投资布局整机、核心零部件赛道。
地域上,北京、上海、深圳稳居投资第一梯队,是算法研发、硬件整机制造两大方向的资本高地;杭州、苏州依靠高校科研与精密加工产业基础,成为第二梯队中坚;合肥、成都、武汉等城市依托本地科研资源,聚焦零部件国产化和场景落地,形成特色化补充。同时产业链企业 IPO、并购重组动作频繁,港股成为未盈利机器人企业上市重要选择,产业并购逻辑从简单规模扩张,转向补齐产业链能力、搭建生态联盟。
二、产业链变革:核心技术迭代,国产零部件加速突围
(1)大模型范式迭代,世界模型、VLA 成为技术主流
机器人智能架构正在完成范式转换,传统模块化感知‑规划‑控制架构逐步向端到端具身大模型演进。世界模型被视作通往通用人工智能的关键路径,依靠对现实世界理解、未来状态预测,指导机器人完成物理世界决策。VLA 视觉‑语言‑动作模型成为产业落地核心范式,实现自然语言理解、环境感知到动作输出的一体化处理。
国内大量企业推出自研具身大模型产品,开源生态快速成长。行业意识到,模型能力提升不只是参数量扩大,更大瓶颈在于高质量物理交互数据。仿真生成、遥操作示教、动作捕捉、人类视频学习成为四大主流数据采集手段,各地加速建设人形机器人数据训练中心,补齐行业长期存在的 “数据沙漠” 短板。
(2)核心零部件国产化进程分化明显
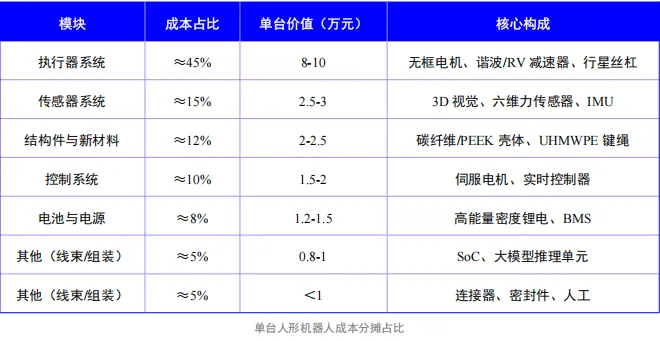
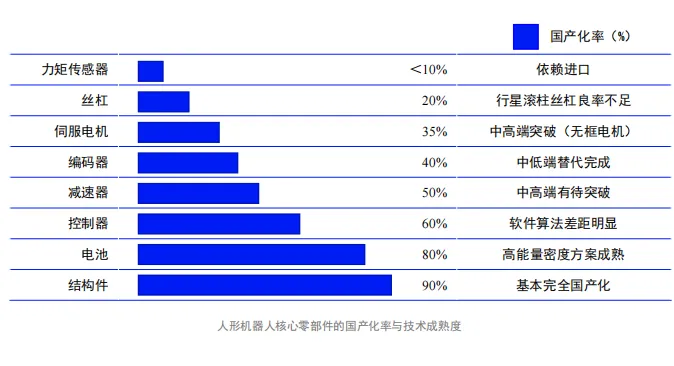
人形机器人整机成本中,执行器、传感器合计占比超过 60%,也是国产替代的主战场,但不同品类国产化进度差距显著。减速器、控制器、电池、结构件已经实现较高国产化率;力矩传感器、行星滚柱丝杠等高端产品国产化水平偏低,仍是产业主要短板。
运动控制系统方面,谐波减速器依旧是关节驱动主流方案,同时准直驱技术路线快速兴起,依靠高转矩密度电机,追求更好的力控表现;无框力矩电机、行星滚柱丝杠成为重点攻关对象。感知系统中,六维力传感器、触觉传感器、机器人专用 SoC 芯片竞争加剧,六维力传感器实现从几乎空白到初步可用的跨越,但高端型号性能仍和海外存在差距;电子皮肤处于全球同一起跑线,是国内企业实现弯道超车的重要机会。
肢体执行系统聚焦灵巧手赛道,国内已经诞生多家实现规模化交付的企业,直驱、绳驱、连杆驱动多路线并行。现阶段行业竞争不再单纯比拼自由度数量,触觉传感集成、柔顺抓取控制能力,成为区分产品实力的关键指标。
(3)国内整机企业量产能力实现领先
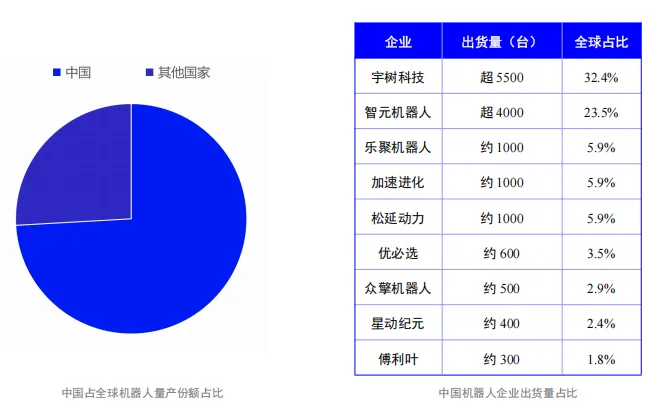
从量产交付数据看,中国整机企业已经占据全球人形机器人出货量的绝大部分份额。多家国内头部企业实现数千台级别交付,在工业、物流场景开展真实工况验证;海外头部厂商仍处于小批量试产阶段。
产业共识将 2025 年定义为人形机器人量产元年。整机产品落地遵循 “ToB 先行” 的规律,工业制造、仓储物流是率先跑通的场景,人形机器人开始参与电池生产、汽车制造、巡检搬运等工作;商用服务场景加速试点;家庭服务市场尚处在示范阶段;特种高危场景发挥机器人独特优势,在矿山、安防、应急救援领域逐步落地。
三、行业现存核心矛盾:理想预期与现实能力存在错位
(1)本体工程存在多重现实鸿沟
很多原型机可以在实验室完成高难度动作,一旦走向量产,就会面临可靠性、一致性难题。当前行业竞争焦点已经从单纯的行走运动能力,转向全身力控工程化实现。不同驱动路线各有利弊,如何在大规模量产条件下保障力控算法鲁棒性,是摆在所有厂商面前的工程难题。
灵巧手是落地最大短板之一。不少产品可以完成演示抓取,但面对柔性、易碎、未知重量物体时,操作失败率居高不下。触觉传感尚未形成统一标准,全手掌触觉覆盖、稳定信号传输还需要持续技术攻坚。除此之外,整机续航不足、模块化接口标准缺失,同样制约大规模商用。
(2)数据体系建设挑战重重
和大语言模型可以直接利用互联网海量文本不同,具身智能每一条有效训练数据,都需要机器人和物理世界发生交互。真实数据采集成本高昂,仿真数据又存在 Sim‑to‑Real 现实鸿沟,仿真环境很难复刻现实世界摩擦力、物体柔性、传感器噪声等细节。
无论是遥操作、动捕还是仿真生成,各采集路径均有优缺点。如何平衡仿真数据与真实数据比例,构建包含大量失败案例的高质量数据集,搭建标准化、低成本的数据采集工具链,是行业共同课题。
(3)商业化回报周期较长
现阶段整机造价居高不下,多数场景静态投资回报周期超过五年,直接采购模式对企业客户压力较大。场景碎片化问题突出,不同行业任务要求差异巨大,很难一套产品通吃全部场景。市场资本预期较高,但是产品稳定交付能力尚有上限,如果盲目扩产,容易出现技术能力和市场预期错配。
四、未来发展趋势与产业机会研判
(1)零部件:从可用走向好用,瞄准新兴赛道弯道超车
一体化关节继续走双轨验证路线,中端国产产品已经具备替代能力,需要持续攻坚超大扭矩、超高可靠性高端型号;六维力传感器要争取更多整机测试验证机会,缩小高端产品性能差距。电子皮肤、分布式触觉感知是未来 3‑5 年战略投入重点,国内依托消费电子产业链优势,有望实现全球领先。灵巧手研发重心从堆砌自由度,转向触觉闭环柔顺控制,提升复杂物体操作成功率。
(2)模型与数据:轻量化、跨体态迁移成为核心方向
大模型重点推进轻量化工程,解决端侧机载算力限制下的实时推理难题。视觉‑触觉融合感知会成为重要演进方向;世界模型技术持续迭代,支撑机器人完成更长链条自主任务。跨体态迁移学习,解决不同硬件之间的 “技能孤岛”,是中长期关键技术目标。
数据基础设施地位提升到与模型研发同等高度,“仿真预生产 + 真实精标注” 的双管线模式成为主流,重视失败轨迹数据价值,用真实环境任务完成率作为核心评估指标,避免过度迷信仿真测试结果。
(3)商业化落地:分层推进,创新商业模式降低使用门槛
场景分层推进,2026‑2027 年优先深耕汽车制造、仓储物流、高危特种作业这类结构化、高刚需场景,打造百台级标杆工程;3C 精密装配、医疗护理属于中期重点方向;家庭通用服务大规模商用时间相对滞后,短期内优先打磨单点高频任务。
RaaS 机器人即服务模式有望快速普及,把高额硬件采购转变为订阅服务,降低客户使用门槛。产业要重点验证单台设备的经济模型,不能盲目扩产;同时加快搭建开发者生态,完善 SDK、仿真平台,构建技能市场,打造行业的 “App Store”。
(4)产业生态:告别单点竞争,走向产学研用协同
过去行业突破多依靠单个企业单点创新,未来竞争是全链条生态对抗。人形机器人产业要加强和新能源汽车、高端装备、大模型产业的跨界协同。整机厂商、零部件供应商、科研机构、资本方深度绑定,通过联合攻关、联合测试、联合建设数据集,共同解决行业共性难题。同时需要理性管理市场预期,客观披露产品能力边界,用可量化指标替代模糊宣传,避免行业出现估值大起大落。
如您有网络媒体发稿需求,可扫下方二维码免费咨询






发表评论
发表评论: