
 研报速递
中报之后,很多机构对上市公司发布了研究报告,刚刚我对全部A股进行了复盘,我这次复盘的策略是,按照机构发布研究报告的家数来对公司进行复盘,一般而言,A股公司在年报季报后,如果业绩优秀,如果有新增的投资逻辑,券商机构都会对这些公司进行覆盖,如果公司业绩变差了,机构往往都会减少研报覆盖,基于这种策略,我对A股进行了梳理,发现有4个公司同时被30家券商机构覆盖发了看多研报,有67个被20家以上的机构覆盖发布看多研报,这里面有10个是机构重点看的金股。具体如下:
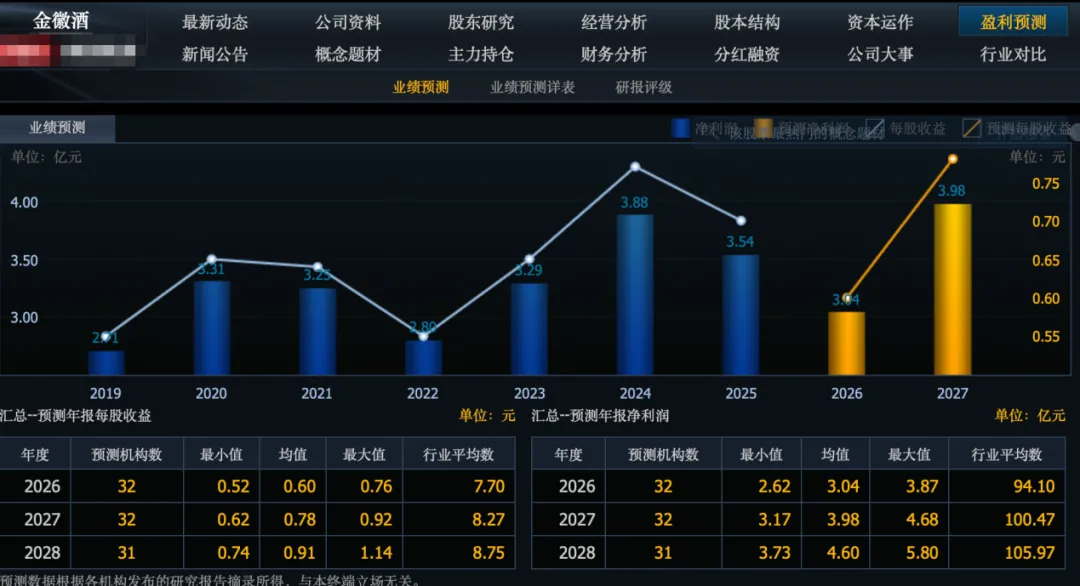
第一家:金徽酒
32家机构覆盖,机构认为公司2027年利润将会创出新高达到3.98亿。
具体逻辑如下:
1.业绩端:一次性税费、摊销扰动消除,主业盈利改善,合同负债高增支撑下半年弹性。
2.区域端:甘肃基本盘企稳,西北邻省省外市场高速拓张,增量空间广阔。
3.产品端:300元以上高端系列放量占比提升,产品结构优化拉高毛利。
4.渠道端:控库存、精简低效经销商,终端动销稳健,渠道健康度领先。
5.治理端:民营灵活机制叠加股权激励,管理层利益深度绑定,经营效率优异。
6.估值端:短期利润压制不影响长期价值,明年估值低于同业区域名酒,修复空间大。
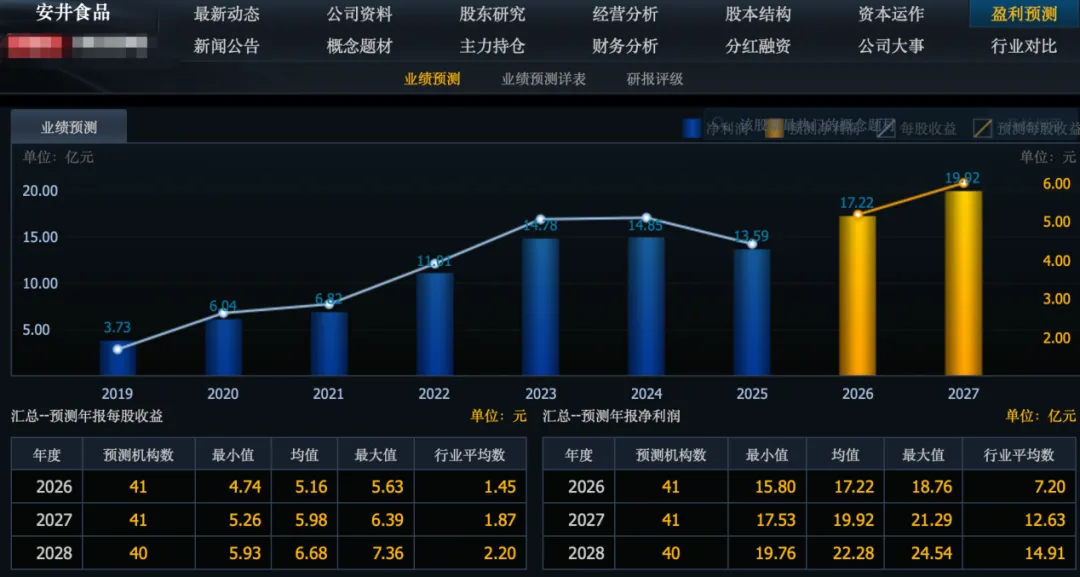
第二家:安井食品
41家机构对公司覆盖了,机构预计今年公司的利润创历史新高达到17.22亿元。
具体逻辑如下:
1.业绩端:仅商誉减值一次性拖累Q2利润,主业营收扣非净利持续高增,增长韧性突出。
2.行业格局:价格战出清中小厂商,龙头市占率持续提升,行业盈利修复红利集中受益。
3.产品矩阵:锁鲜装、预制菜肴、烤肠等高毛利新品放量,三路并进优化盈利结构。
4.渠道增量:传统经销盘稳,新零售、电商、连锁餐饮特通渠道高速增长打开增量。
5.供应链壁垒:全国销地产工厂布局,规模成本优势强,全国化渗透空间充足。
6.第二曲线:预制菜、冷冻烘焙、小龙虾、清真食品多赛道拓展,拉长成长周期。
7.分红估值:高分红回馈股东,对应今明两年PE低位,估值修复空间充足。
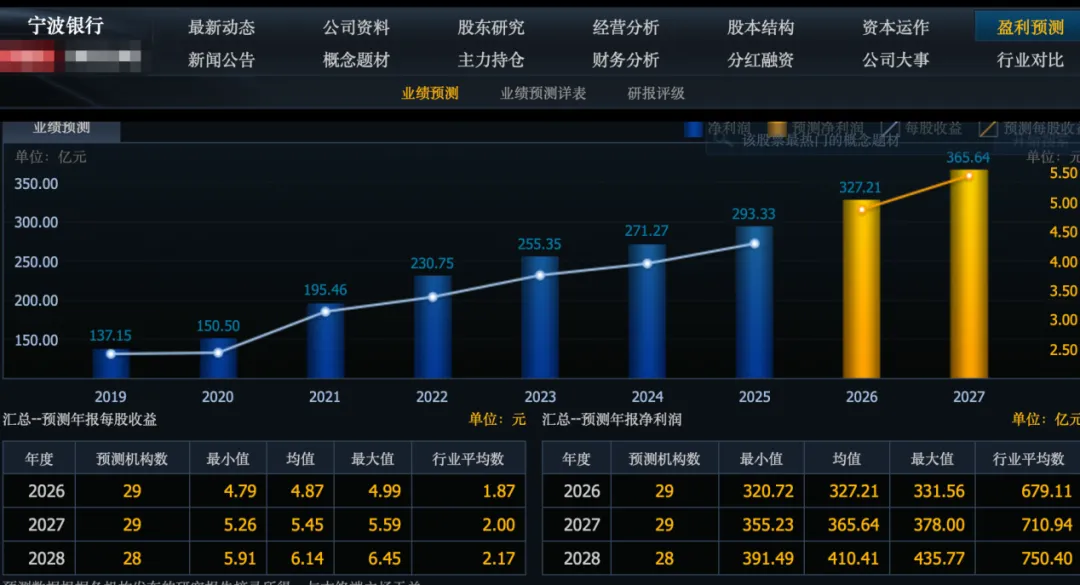
第三家:宁波银行
29家机构覆盖,机构认为今年公司的利润将会增长到327.21亿元。
具体逻辑如下:
1.业绩端:26上半年营收、净利双两位数增长,Q2增速环比抬升,对公信贷高扩表支撑利息收入稳定增长。
2.资产质量:连续19年不良率低于1%,拨备覆盖率超370%,地产风险敞口低,信用成本长期优于同业。
3.息差韧性:对公小微贷款议价强,低成本企业结算存款占比提升,存款付息率持续下行,净息差降幅持续收窄。
4.财富第二曲线:零售AUM、私行规模高速扩容,上半年手续费佣金同比大增53.9%,非息收入打开业绩弹性。
5.区位红利:深耕长三角优质民营制造、外贸客群,区域经济景气度高,对公贷款投放空间充足。
6.多元盈利:九大利润中心+四家盈利子公司,综合经营降低单一息差依赖,抗周期能力更强。
7.估值分红:当前PE、PB处于板块低位,稳定高分红提供安全垫,成长估值修复空间充足。
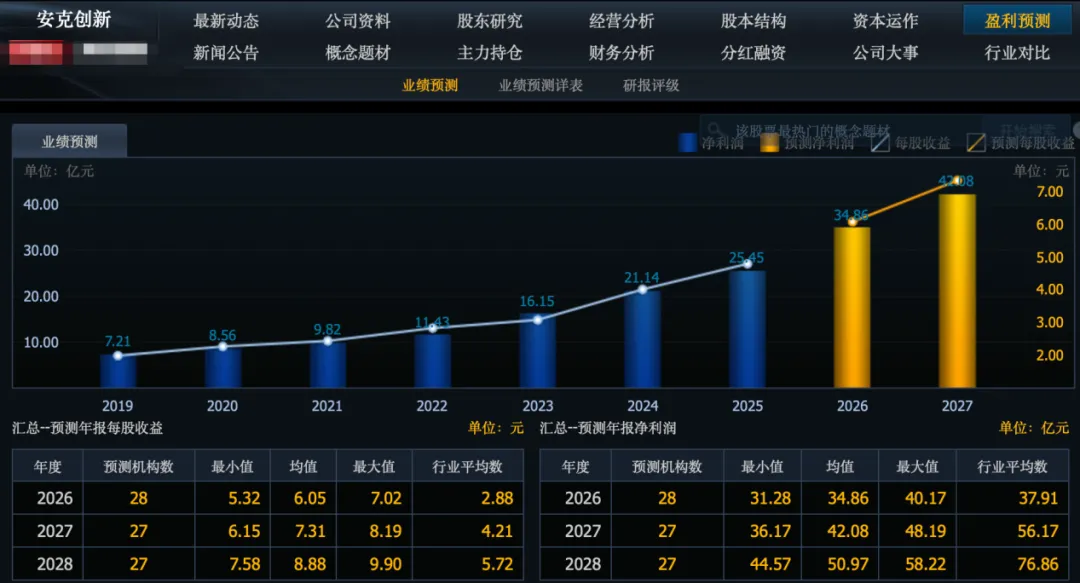
第四家:安克创新
这个是28个机构覆盖,机构认为今年利润能达到35亿。
具体逻辑如下:
1.业绩端:26上半年营收、扣非净利近30%+50%高增,毛利率大幅上行,规模效应+退税持续释放利润弹性。
2.储能第二曲线:欧洲阳台光储爆发,储能业务年复合增速40%+,打开百亿级增量空间。
3.产品结构:充电主业稳健,影音、小家电分层推新,高端化持续抬升整体毛利水平。
4.AI产品壁垒:自研ThusAI音频芯片落地端侧AI硬件,AI软硬件赋能产品实现品牌溢价。
5.渠道全球化:亚马逊、线下商超、本土分销商全覆盖,国内市场高速增长新增增量。
6.供应链运营:全球仓配体系完善,AI优化投放与生产,控费提效持续改善盈利。
7.估值性价比:今明两年PE仅20倍、16倍,对比跨境消费电子龙头存在估值修复空间。
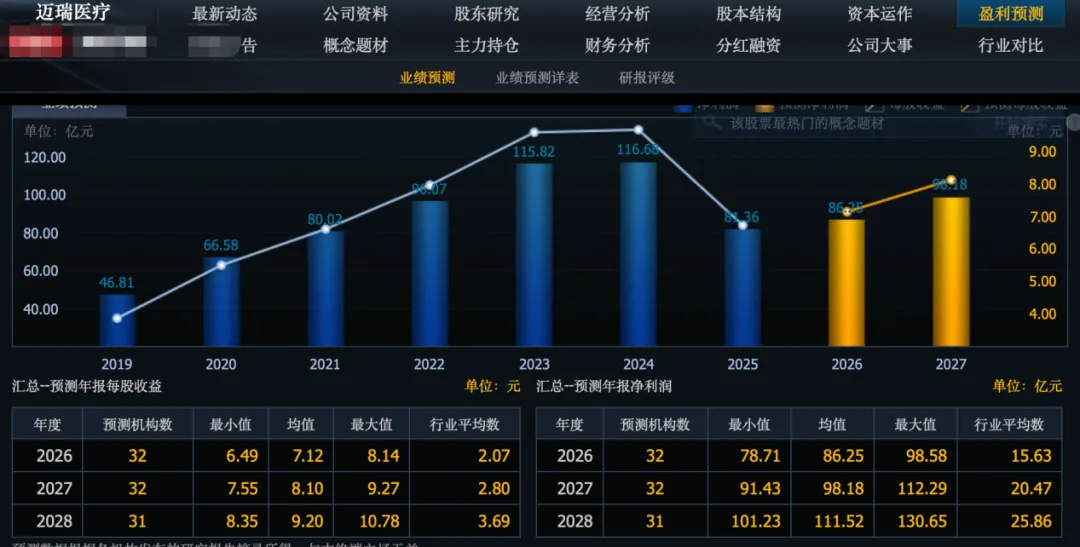
第五家:迈瑞医疗
32家机构覆盖了迈瑞医疗,机构认为今年公司的利润能达到86亿。
1.业绩拐点:Q2营收利润同步回暖,利润下滑仅汇兑一次性扰动,合同负债高增锁定后续收入。
2.海外增长:海外收入占比超53%、美元口径增速更高,欧美高端三甲持续突破,不受国内集采压制。
3.流水转型:IVD设备装机带动耗材持续复购,稳定现金流平滑设备采购周期,抬升长期盈利中枢。
4.第二曲线:微创、介入、动物医疗等高毛利新业务高速放量,打开中长期增量空间。
5.技术壁垒:持续高研发投入,AI+数智化整院打包方案提升单院订单价值与客户粘性。
6.政策见底:集采利空充分消化,设备更新、国产替代政策持续托底,龙头份额逆势提升。
7.估值催化:当前估值处于历史低位,现金流稳健分红稳定,港股上市有望引入全球长线资金。
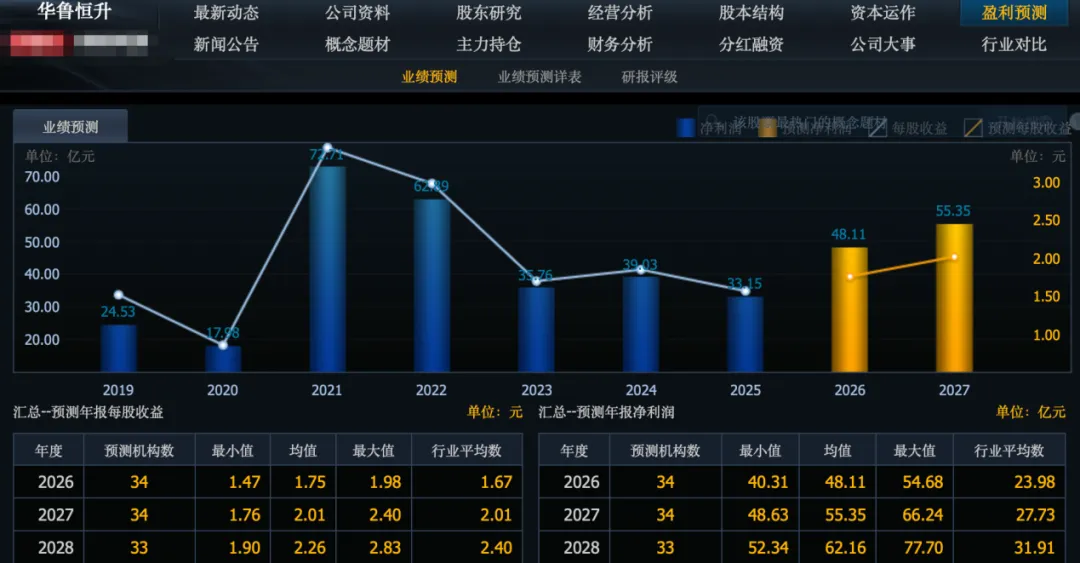
第六家:华鲁恒升
这个股票有34个机构覆盖,机构认为26年利润能达到48亿。
1.业绩周期反转:26上半年净利同比近50%高增,Q2盈利环比持续抬升,多产品涨价叠加控本,周期底部盈利韧性行业领先。
2.核心成本壁垒:洁净煤气化+柔性多联产灵活调产,煤头路线相较油制化工具备长期成本优势,行业亏损周期仍稳定盈利。
3.双基地增量落地:德州+荆州“双航母”成型,荆州基地已贡献近三成利润,在建技改与新材料项目持续释放增量。
4.新能源材料第二曲线:DMC、BDO、二元酸等锂电溶剂、新材料产能领先,收入占比过半、毛利率大幅提升,绑定头部电解液企业。
5.行业政策红利:化工“反内卷”控新增产能,海外地缘推高油化成本,龙头充分受益供需格局改善。
6.高端化持续延伸:布局尼龙、TDI、蜜胺单体等高附加值产品,研发投入大幅增长,拉长成长周期弱化纯周期属性。
7.估值分红性价比:当前对应今明两年PE仅10倍上下,高分红稳定现金流,安全边际充足。
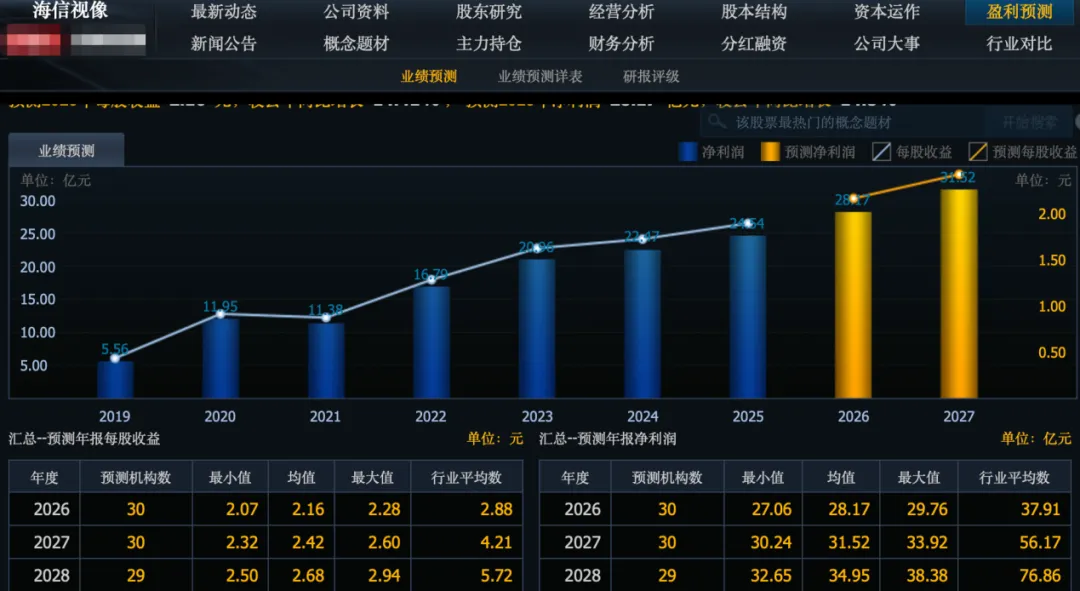
第七家:海信视象
30家机构覆盖了海信视象,机构认为26年净利润达到28亿。
1.业绩韧性:26H1净利同比+13.23%、Q2净利增速抬升至20.4%,高端产品放量持续拉高整体毛利率。
2.产品高端壁垒:RGB-MiniLED全球市占第一,大屏、MiniLED高速放量,产品均价与盈利中枢持续上行。
3.全球龙头地位:海内外收入各占五成,多品牌矩阵全球份额稳步提升,世界杯赛事持续强化海外品牌溢价。
4.上游芯片自主:自研TCON、AI画质芯片大规模商用,显示器SoC芯片收入十倍级增长,降本同时打造技术护城河。
5.第二曲线爆发:商用显示、激光电视、云服务多点高增,拓展车载、VR等场景,突破传统电视估值天花板。
6.全产业链布局:LCD、激光、LED三条显示技术全覆盖,海内外本地化产线完善,供应链成本优势突出。
7.估值性价比:对应26、27年PE仅13倍、11倍左右,成长属性未充分定价,估值修复空间充足。
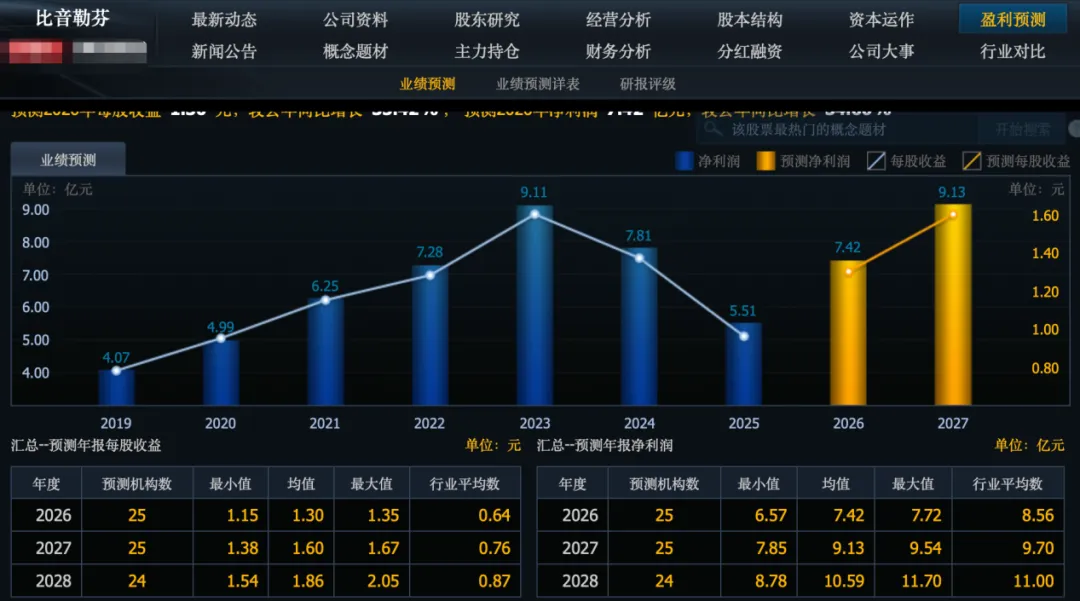
第八家:比音勒芬
25家机构覆盖,机构认为今年公司的利润恢复增长到7.42亿。
1.业绩拐点:26Q2营收扣非净利加速高增,经营性现金流大幅改善,合同负债高增锁定后续收入。
2.品牌稀缺:国内高端高尔夫男装龙头,差异化心智稳固,产品定价力强,毛利率长期维持75%以上。
3.渠道增量:线上渠道收入同比翻倍且毛利更高,高端商场直营稳健,加盟渠道库存出清后回暖。
4.多品牌第二曲线:手握英伦奢牌、高端户外SnowPeak等矩阵,共享渠道打开中长期增长空间。
5.产品壁垒:自研科技面料叠加T恤大单品爆款效应,高复购高净值客群粘性强。
6.经营质量:会员数字化运营完善,现金流充裕,管理层大额增持、稳定分红彰显长期信心。
7.估值性价比:高端服饰赛道稀缺标的,当前估值未充分反映多品牌成长价值,修复空间充足。
第九家:中宠股份
31家机构覆盖了中宠股份,机构认为26年净利润达到3.62亿,认为27年净利润达到4.91亿元。
1.营收高增:海内外同步放量,利润下滑仅汇兑、营销等短期扰动,后续盈利修复确定性强。
2.全球产能:六国建厂,北美本地化生产规避关税,供应链壁垒同业难复制。
3.品牌矩阵:顽皮、领先、ZEAL覆盖全价格带,自有品牌毛利率持续提升。
4.品类扩容:零食打底,烘焙主粮、湿粮高速增长,完善全品类成长曲线。
5.内外双增:国内宠物市场扩容,海外代工稳盘叠加自有品牌出海。
6.模式优势:代工现金流反哺品牌投放,制造+品牌双轮驱动。
7.估值修复:短期压制因素逐步缓解,明年业绩弹性充足,估值具备上行空间。






发表评论
发表评论: