
 研报速递
截至 2026 年 9 月 18 日,我们对全球化妆品企业、品牌、ODM/OEM 企业、美妆零售商以及香精香料和原料企业的公开资料进行了系统收集、筛选和核实,最终收录138 个公开可核实 AI 案例,涉及47 家公司/集团、62 个品牌或业务单元,覆盖21 个已经出现实际案例的 AI 应用类别。在剔除仅能证明使用 AR、数字化或智能设备、但无法确认采用 AI 技术的项目后,样本的高可信证据比例达到92.0%。
研究结果显示,全球美妆 AI 正在经历一次结构性的重心迁移:第一阶段的 AI 主要解决「看见消费者」的问题——测肤、试妆、色号匹配;第二阶段开始解决「理解消费者」的问题——推荐、个性化和 Beauty Agent;而 2024 年以来最值得关注的第三阶段,则正在解决「创造产品」的问题——发现新原料、设计分子、生成配方、预测安全性、控制实验机器人乃至驱动智能制造。
AI 正在从化妆品企业外围的数字营销工具,逐步进入决定企业长期竞争力的核心区域——科研、原料、配方、实验、产品开发和制造。未来化妆品公司的核心竞争问题,可能不再是「有没有使用 AI」,而是「AI 究竟有没有进入企业的科学发现系统和产品创造系统」。
研究化妆品 AI 首先面临的一个问题,是行业中存在大量概念混用。AR 虚拟试妆、智能美容仪、自动化生产设备、数字化测肤仪、推荐算法、计算机视觉、机器学习、大语言模型、生成式 AI、AI Agent,经常被统称为「AI Beauty」。但从技术研究角度看,这种统计方法会严重夸大 AI 的真实使用范围。
因此,本数据库采用相对严格的纳入规则:只有企业官网、年报、监管文件、论文或技术合作方明确证明使用了 Artificial Intelligence、Machine Learning、Deep Learning、Generative AI、LLM、Computer Vision、AI Agent 等技术的项目,才进入 AI 主库。单纯能够证明使用 AR、数字化或者「智能设备」,但不能确认 AI 参与核心算法的项目,不计入正式样本。
| A+ 级 | A/A+ 合计 124 例,89.9% | ||
| A 级 | |||
| A/B 级 | 加入 A/B 交叉后合计 127 例,92.0% | ||
| B 级 | |||
| C 级 |
本研究讨论的不是「AI 概念热度」,而尽可能接近全球化妆品产业中已经真实发生的 AI 应用。需要同时说明,本数据库仍存在典型的「公开披露偏差」:一家企业案例数量较多,并不必然意味着其 AI 水平高于另一家公司——大型上市集团通常披露更加充分,而许多企业内部 AI 系统、研发模型以及供应链算法并不会公开。因此,本文讨论的是公开可验证 AI 活动的结构,而不是对全球所有化妆品企业 AI 能力的绝对排名。
如果把 138 个案例重新归纳为四大产业模块,可以看到一个非常值得重视的结构:消费者洞察与体验仍是 AI 应用数量最大的领域,但研发与科学端正在成为产业价值最高、变化最快的区域。
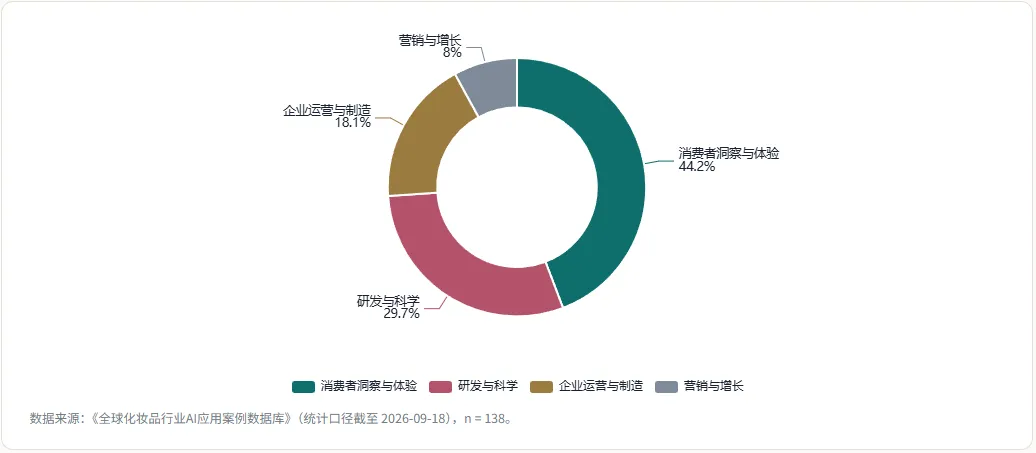
- 消费者洞察与体验:61 例,占 44.2%
—— AI 消费者趋势洞察、VOC 分析、AI 测肤、AI 个性化产品、色号匹配、虚拟试妆和 Beauty Agent。 - 研发与科学:41 例,占 29.7%
—— AI 原料发现、多肽与蛋白设计、植物活性物发现、配方生成、安全评价、功效评价、组学、生物标志物、分子设计、环境安全和毒理文献分析。 - 企业运营与制造:25 例,占 18.1%
—— 企业知识助手、AI 客服、供应链预测、包装搜索、自动补货、智能工厂和 Physical AI。 - 营销与增长:11 例,占 8.0%
—— AIGC 内容、广告创意和媒体投放优化。
这组数据实际上修正了一个非常常见的行业认知:很多人把「美妆 + AI」等同于 AIGC,但在本数据库中,AIGC 营销内容只有 9 例、广告和媒体优化 2 例,总计仅占 8%。真正数量最多的并不是「AI 做广告」,而是 AI 理解消费者与 AI 参与产品和研发。
这是一个非常重要的产业信号:美妆 AI 的主战场,已经不在营销端。
按案例首次公开披露或上线年份统计,样本呈现出非常陡峭的增长曲线:82.6% 的案例集中出现在 2024—2026 年,仅 2025—2026 年就占到 67.4%。
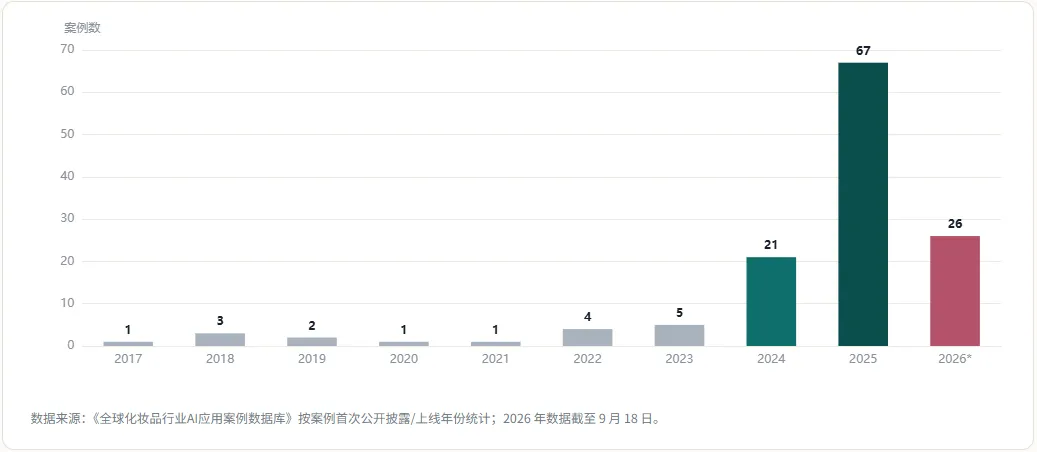
这里不能简单理解成「2025 年 AI 突然被发明」。更准确的解释是两条结构性原因。
过去化妆品企业做 AI 项目,往往需要自建算法团队、收集训练数据、自建模型、开发独立应用;而今天企业可以直接调用 GPT、Gemini、Claude、DeepSeek、Azure OpenAI、Amazon Bedrock、Adobe Firefly 等基础模型。AI 从少数大型科技项目变成了可以嵌入业务流程的通用基础设施。
AI 最大的资源并不是模型本身,而是数据。这一点在美妆行业尤其明显——这些数据不是 2025 年突然出现的,而是企业几十年积累的研发资产,在大模型时代第一次具备了被大规模机器学习调用的可能。
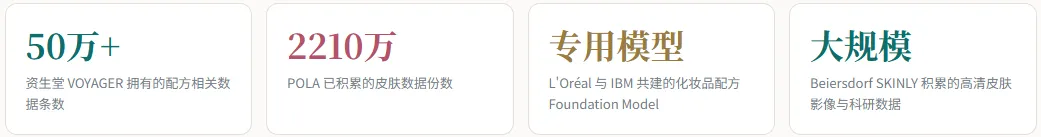
AI 的爆发,本质上也是传统化妆品企业数据资产价值的重新发现。
在 21 个已经产生实际案例的应用类别中,排名第一的是AI 皮肤 / 头皮 / 头发诊断,共计 23 例,占 16.7%;随后依次是 Beauty Advisor / Agent(15 例)、AI 配方设计与优化(13 例)、AI 客服 / 企业知识助手(13 例)等。
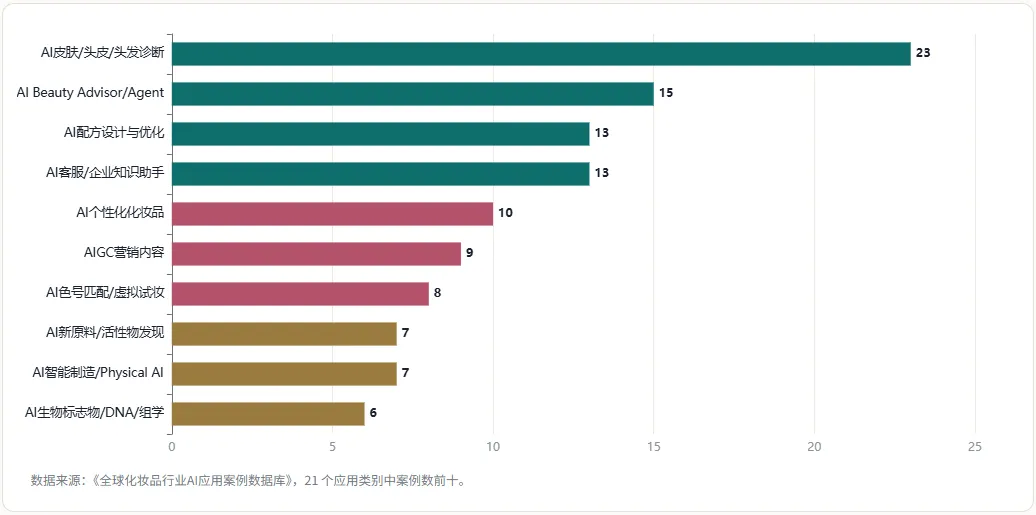
原因并不复杂:人脸和皮肤属于高度视觉化对象,天然适合计算机视觉技术。企业可以通过「自拍 → 人脸定位 → 特征识别 → 皮肤参数计算 → 产品推荐」形成非常明确的闭环。所以从 Olay Skin Advisor、L'Oréal Skin Genius,到 Kao Kirei Skin AI、POLA 肌肤分析,再到今天的 FANCL SKIN PATCH,AI 诊断成为最早商业化的 Beauty AI 产品形态。但到了 2026 年,技术方向已经出现明显升级。
过去 AI 测肤主要回答「你的皮肤现在看起来怎么样」;新一代系统则正在尝试回答「为什么会这样、将来可能怎么样、应该采用什么干预」。这是一个本质上的变化。
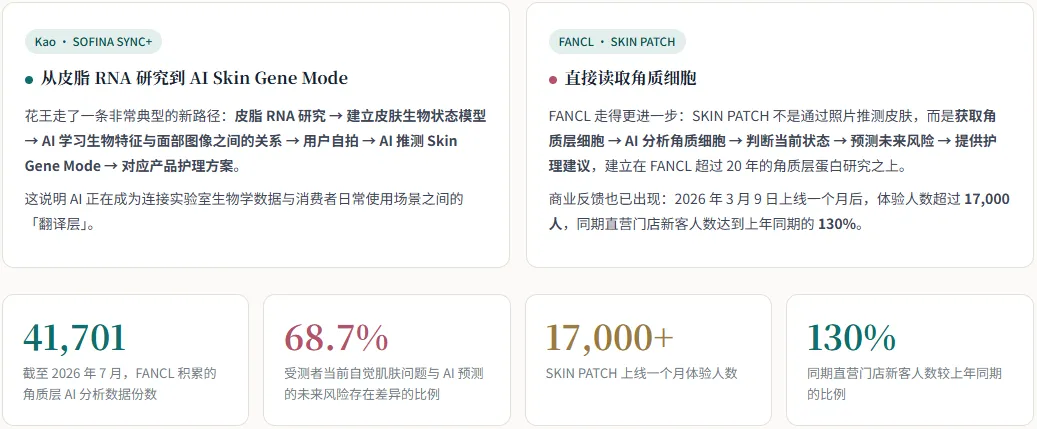
花王走了一条非常典型的新路径:皮脂 RNA 研究 → 建立皮肤生物状态模型 → AI 学习生物特征与面部图像之间的关系 → 用户自拍 → AI 推测 Skin Gene Mode → 对应产品护理方案。
这说明 AI 正在成为连接实验室生物学数据与消费者日常使用场景之间的「翻译层」。
FANCL 走得更进一步:SKIN PATCH 不是通过照片推测皮肤,而是获取角质层细胞 → AI 分析角质细胞 → 判断当前状态 → 预测未来风险 → 提供护理建议,建立在 FANCL 超过 20 年的角质层蛋白研究之上。
商业反馈也已出现:2026 年 3 月 9 日上线一个月后,体验人数超过17,000 人,同期直营门店新客人数达到上年同期的130%。
这意味着 AI 测肤正在从 Beauty Recommendation 向 Predictive Beauty——预测型美容——升级。
如果说过去十年 AI 美妆的关键词是识别,那么未来十年的关键词可能是创造。本数据库中,与消费者前端相比,AI 研发案例数量目前仍然有限,但其技术深度明显更高。
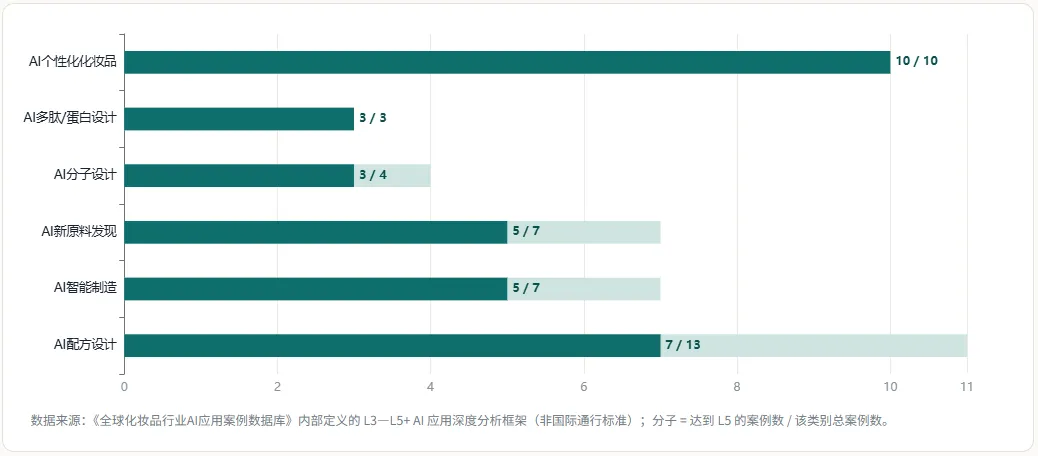
案例数量最大的地方未必是 AI 价值最深的地方。未来真正影响化妆品企业技术壁垒的,是 AI 能否进入「原料 → 分子 → 配方 → 实验 → 安全 → 功效 → 制造」这条完整链路。
2025 年 1 月,L'Oréal 与 IBM 公布合作开发专门用于化妆品配方研究的 AI Foundation Model。它并不是一个 ChatGPT 式的普通企业助手,模型训练目标直接面向:新产品配方设计、旧配方重新设计、原料替换、可持续原料使用、工业规模放大。
这是一个非常关键的产业信号。今天的大语言模型拥有 Language Model;未来大型化妆品企业可能拥有Formulation Model——化妆品配方基础模型。如果这一模式成熟,一个企业最宝贵的资产将不再只是某一个经典配方,而可能是企业几十年配方经验形成的 AI 知识空间——这也是为什么「拥有历史研发数据的大企业」在 AI 时代可能出现新的规模优势。
资生堂的 VOYAGER 是目前全球化妆品 AI 研发最值得研究的案例之一。该平台整合了超过 100 年的研发知识、超过 50 万条配方相关数据、原料相互作用、乳化机制、研发人员经验与历史技术体系;新的配方推荐 AI 能够从数万种候选方案中生成和评价新配方。
更关键的是,这已经不是实验室 Demo。2026 年 8 月 25 日,资生堂正式推出 fibona 01-010 Dual Blooming Mist UV,官方明确确认该产品使用 VOYAGER 配方 AI 开发。
这一事件的行业意义可能比「一个新的防晒喷雾上市」大得多:它证明 AI 生成的配方建议可以完成实验验证、制造验证、产品开发并最终进入真实商品。AI 配方从 Proof of Concept 正式跨入 Commercial Product。
AI 进入原料发现以后,最直接改变的是搜索空间。传统研发人员不可能人工筛选数百万甚至数十亿个分子,而 AI 非常适合这一任务。LG 生活健康与 LG AI 研究院使用EXAONE Discovery进行化妆品功效物质发现:企业披露,传统方式仅寻找候选物质平均就可能需要约1 年 10 个月,通过 EXAONE Discovery,候选发现阶段缩短至 1 天;同时 AI 还用于预测候选物质的安全性、溶解性、功效与潜在有害成分风险。
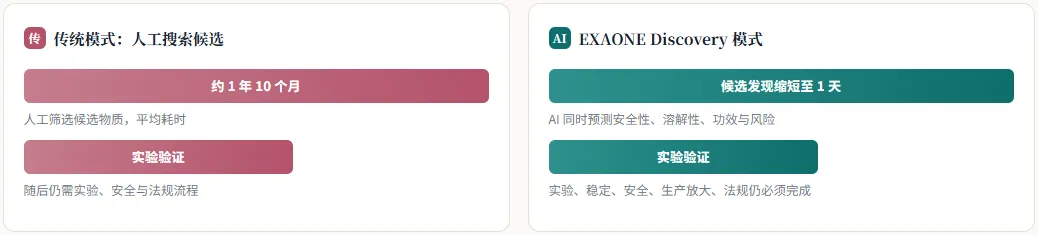
需要特别注意:「一天」并不意味着整个新原料研发只需要一天——实验验证、稳定性、安全评价、生产放大和法规程序仍然必须完成。AI 真正做的是把科研人员需要实验验证的候选空间,从极其庞大的集合压缩到更值得实验的一小部分。这可能是 AI 对化妆品研发最重要的价值之一。
理解 AI 研发价值时,一个常见误区是「AI 是不是可以不用做实验」。答案显然不是:化妆品研发的核心仍然必须建立在实验验证、安全评价、功效评价、稳定性研究、人体研究、制造验证之上。AI 真正改变的,是实验之前发生的事情。
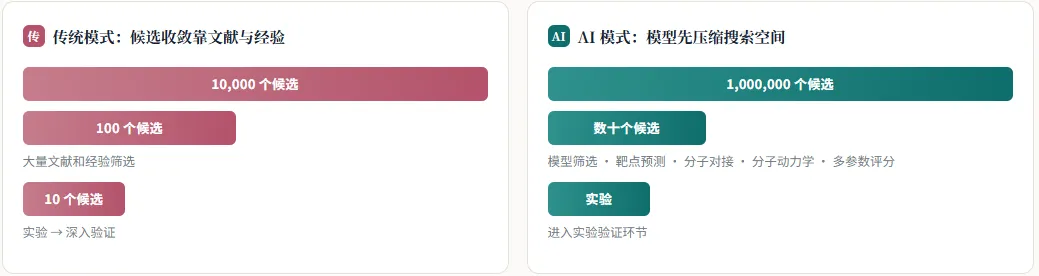
AI 不是取消实验,而是提高每一次实验的「信息含量」——这是化妆品 AI 研发最重要的经济学逻辑。
如果只看 Chatbot 或者 AIGC,中国企业似乎与全球没有本质区别。但从 138 个案例中可以看到,中国市场出现了一个更值得关注的趋势:部分头部企业已经开始把 AI 用于原料、靶点、蛋白、分子和配方。中国样本共 31 例,占数据库 22.5%,数量上已经接近欧洲样本——更重要的是应用方向。
珀莱雅通过深度学习辅助筛选具有增强线粒体功能和抗衰潜力的活性化合物,再结合高通量图像分析与生物实验进行验证,成果最终形成Cellergy pro™ 复合配方,并进入「能量系列 2.0」产品。企业公开资料进一步披露,AI 已被应用到智能配方师、斑贴试验机器人、配方开发、研发数据、智能绘图、客服等多个业务流程。
这代表国货美妆 AI 的一个重要变化:AI 开始形成科研成果,而不仅仅是提高办公效率。
华熙生物的路线更偏向AI 计算生物学 + 合成生物学:公开资料已披露 AI 应用于菌株设计、菌株构建、性状筛选、数据分析、生物系统建模、蛋白质 AI 设计、重组胶原蛋白研发等。
这意味着未来「AI 美妆」很可能会与另一场产业革命深度融合:Synthetic Biology × AI。
贝泰妮公开资料中已出现 AI 生成式原料设计、重组胶原相关计算生物学、AI 痤疮识别、ChatBTN、智能供应链等不同层级的应用。特别值得关注的是BTN-737 AI 生成式原料设计——AI 的角色从「筛已有原料」进一步向「设计新候选结构」延伸。
逸仙集团 DR.WU PDRN 项目采用SuperPred 靶点预测、AlphaFold3 蛋白结构预测、AI 分子对接,最终用于寻找 PDRN 增效成分并进入实际产品开发。
这说明过去主要存在于药物发现、蛋白质研究、生物信息学领域的计算技术,正在开始迁移到功效护肤品研发中。
如果说中国样本最大的特点是AI 科研,那么韩国最有特色的方向之一是Hyper-Personalized Beauty。韩国样本共有 28 例,占 20.3%。爱茉莉太平洋、COSMAX、Kolmar Korea 和 LG 生活健康构成了一个非常有代表性的 AI 生态——AI 诊断、个性化配方、实时制造、ODM 研发与智能工厂高度连接。
韩国尤其值得关注的是 COSMAX 和 Kolmar:ODM 企业拥有大量品牌客户、大量配方、大量制造数据和跨品类研发经验,这意味着未来 AI 可能进一步强化大型 ODM 企业的技术平台属性。
传统化妆品工业模式本质上是「一个配方 → 大规模生产 → 卖给大量消费者」。COSMAX 3WAAU 尝试改变这一逻辑:整个系统连接消费者诊断、AI 分析、个性化处方、香味选择、下单、实时制造、使用反馈与再配方。
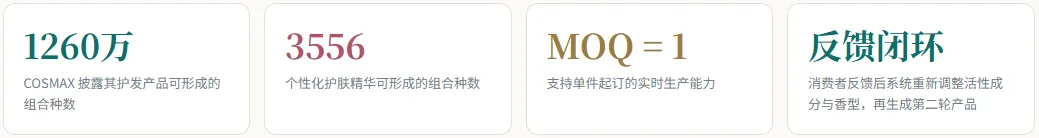
如果这一模式规模化,其意义不仅是「更加个性化」——它可能改变化妆品行业最基本的商业单元:从 SKU 转变成 Algorithmic Formula。消费者购买的不是某一个固定 SKU,而是一个动态生成配方的系统。
另一个增长极是 AI Beauty Advisor / Agent:本数据库有 15 个案例,占 10.9%,其中14 个已经进入商业应用。这一数据很重要,因为 Beauty Agent 与 AI 测肤不同——它改变的是电商的交互入口。
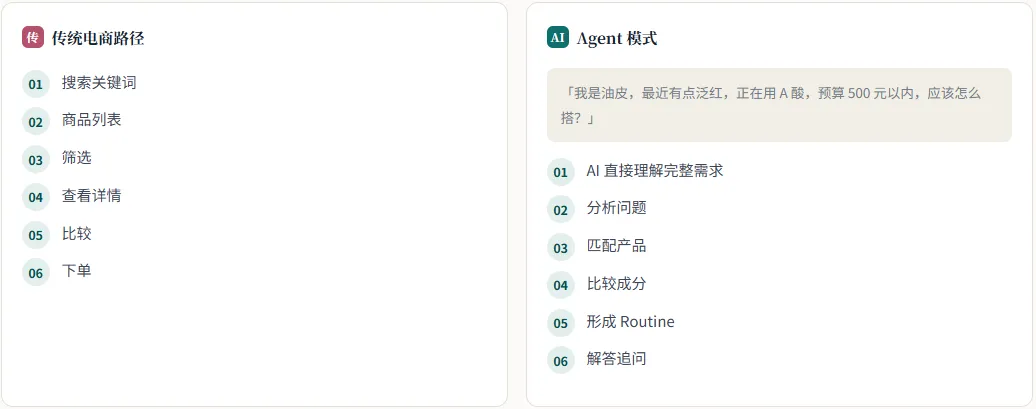
传统电商路径
搜索关键词 → 商品列表 → 筛选 → 查看详情 → 比较 → 下单
「我是油皮,最近有点泛红,正在用 A 酸,预算 500 元以内,应该怎么搭?」
这意味着电商入口可能从 Search 变成 Conversation。
L'Oréal 目前正在把长期积累的皮肤、头发、彩妆、香水、产品、科研知识构建成 Beauty Knowledge Graph,用于支持 Beauty Genius、Noli 等 AI 服务。这里值得注意的是:未来消费者不一定访问品牌官网搜产品、看详情页,而可能直接询问「我的皮肤适合什么」——于是决定购买结果的,变成 AI 如何理解品牌、产品、成分、功效与消费者。
这会进一步催生一个新的营销领域:GEO——Generative Engine Optimization。未来品牌竞争的不只是 Google 搜索排名,还包括「AI 是否正确理解你的产品」。
爱茉莉太平洋目前可能是全球消费端 AI 体系最完整的企业之一。它已经形成 AI 肌肤诊断、肤色诊断、头皮 / 头发诊断、Personal Color、Wanna-Beauty AI、AMORE CHAT、Beauty Concierge、个性化化妆品、美容设备、AMORE MALL ChatGPT 应用等完整矩阵。
因此,它真正值得关注的不是某一个 AI 工具,而是Diagnostic AI + Agent + Commerce + Personalized Manufacturing 正在被连接成一个完整系统——这可以被理解为 Beauty Operating System。
138 个案例中最值得长期关注的案例之一,是 Rohto Pharmaceutical 开发的Real Lab AI。它已经不再是「辅助研究员查资料」,而是:自然语言提出研发目标 → AI 设计实验 → 搜索专业数据库 → 分析数据 → 制定实验方案 → 控制实验机器人 → 执行实验 → 自动记录结果。在本数据库中,这也是唯一被定义为L5+的案例。
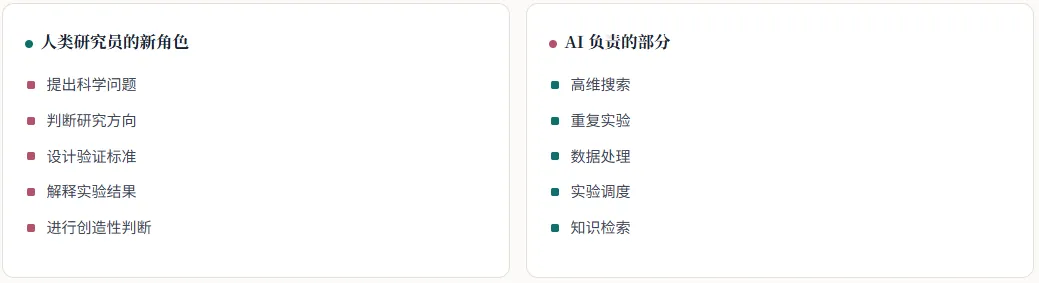
这可能预示化妆品研发的下一阶段:不是 Researcher + AI Tool,而是 Researcher + AI Scientist + Robotic Lab。如果这种模式真正成熟,化妆品研发的速度和实验吞吐量都有可能发生数量级变化。
观察 138 个案例后,可以得出一个非常重要的战略结论:企业之间真正拉开 AI 差距的,大概率不是「谁用了 GPT」,而是以下五种资产。
资生堂 50 万+ 配方数据、POLA 2210 万皮肤数据、Beiersdorf 大规模皮肤影像数据,以及企业自己的原料、功效、安全、消费者数据。大模型本身越来越容易获得,高质量行业数据却无法快速复制——未来 AI 时代,美妆企业过去几十年积累的数据会重新估值。
数据只有和皮肤科学、化学、生物学、毒理学、配方科学、制造经验结合以后才真正产生价值。Beauty AI 并不是纯软件问题,最强的系统往往来自AI Scientist + Domain Scientist。
AI 可以提出 100 个候选,但企业仍然需要实验室、高通量实验、细胞模型、人体测试、稳定性实验、安全评价来验证结果。未来研发竞争不只是 AI 能力,而是AI + Wet Lab Automation。
如果 AI 生成的新配方无法生产,就没有商业价值。COSMAX MOQ 1、Kolmar AI Factory、上美 AI 无人化妆品车间、Rohto Physical AI 都在解决同一个问题——如何让数字 AI 进入物理世界,这就是 Physical AI 在化妆品行业的真正意义。
化妆品不是纯数字产品:一个配方必须同时满足安全、稳定、法规、功效、成本、生产、包装、消费者体验等大量约束。因此未来真正优秀的 AI 配方系统不可能只回答「什么配方理论上有效」,它需要回答——什么配方既有效、安全、稳定、法规允许、可以生产,同时商业上成立?这将使安全评价 AI、法规 AI、环境安全预测、毒理信息提取成为下一阶段非常重要的基础设施。
过去所谓「Generative AI」主要指生成文字、图片、视频;但化妆品行业更重要的下一步可能是Generative Science——AI 生成候选分子、多肽、蛋白、活性物组合、配方、实验方案、材料与香水配方。这类生成结果不能直接面向消费者,必须经过实验验证,因此其商业化速度不像 AIGC 那么快;但一旦成熟,其影响程度可能远远超过营销 AIGC。
提高的是传播效率。生成文字、图片、视频,直接面向消费者,商业化快。
提高的是产品创新效率。生成分子、蛋白、配方与实验方案,须经实验验证,但影响更深。
二者完全不是同一个层次:营销 AI 提高的是传播效率,科学 AI 提高的是产品创新效率。
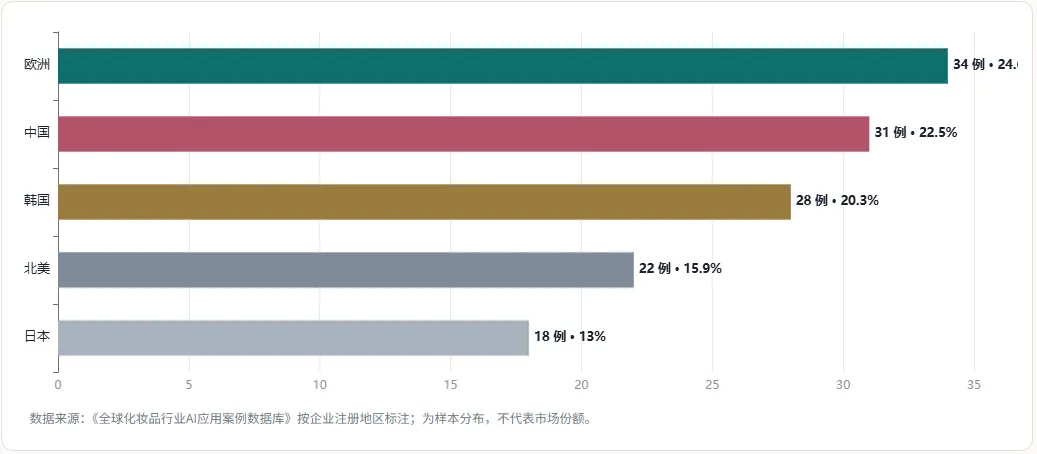
按照数据库标注地区统计,欧洲 34 例(24.6%)、中国 31 例(22.5%)、韩国 28 例(20.3%)、北美 22 例(15.9%)、日本 18 例(13.0%),其余来自拉美、中东及跨地区项目。需要再次强调:这不是全球市场份额,只是当前公开案例的样本分布;但从应用结构上看,已经出现比较明显的区域特征。
代表:L'Oréal、Beiersdorf、Unilever、Henkel、Puig、Givaudan、Sym
rise。特点是数据平台、生成式 AI、品牌内容系统、全球消费者服务、大型研发平台、香精设计与可持续配方。L'Oréal 正在同时建设科学 AI、Beauty Knowledge Graph、Beauty Agent、AIGC、营销优化、客服 Agent——欧洲大型集团正在尝试的不是单点 AI 工具,而是Enterprise AI Architecture。
代表:珀莱雅、华熙生物、贝泰妮、逸仙、上美、上海家化、丸美、水羊。目前中国最值得注意的不是营销 AIGC,而是 AI 活性物筛选、AI 植物原料、AI 蛋白设计、AI 分子设计、AI 配方与 AI 智能制造。如果这一趋势持续,竞争逻辑可能从「进口原料 + 品牌营销」逐渐向AI + 中国特色原料 + 生物科技 + 自主研发迁移。
代表:Amorepacific、LG H&H、COSMAX、Kolmar Korea。最大特色是 AI 诊断、个性化配方、实时制造、ODM 研发、智能工厂高度连接。ODM 企业拥有大量品牌客户、配方与制造数据,意味着未来 AI 可能进一步强化大型 ODM 企业的技术平台属性。
代表:Shiseido、Kao、POLA、FANCL、Rohto。典型优势是几十年连续积累的数据:配方数据、RNA、角质层蛋白、长期皮肤图像、肌肤动态数据。日本 AI Beauty 呈现一个明显特征:AI 不是取代传统研究,而是把传统研究数字化、模型化。
代表:Estée Lauder、P&G、e.l.f.、Mary Kay、Ulta Beauty。主要方向偏向营销内容、企业知识、消费者洞察、数字零售、Beauty Agent 与 AI 推荐;Microsoft、Adobe、Google 等大型科技平台与美妆企业结合非常紧密。
138 个案例中,86 个已经明确实现产品化或商业化,占 62.3%。这组数据意味着一个非常明确的变化:Beauty AI 已经不是 CES 展示项目的集合,大量 AI 系统已经进入品牌官网、APP、门店、研发实验室、生产线、电商与产品。
尤其消费者端的商业化速度非常高:AI Beauty Advisor 15 例中已有 14 例商业应用;AIGC 营销 9 例全部进入实际应用;AI 个性化化妆品 10 例中 8 例已经商业化;AI 色号匹配 8 例中 7 例商业化;AI 测肤 23 例中 17 例商业化。
下一阶段行业研究真正需要回答的已经不是「AI 能不能用于化妆品」,而是「AI 到底能创造多少增量价值」。
未来评价一家美妆企业的 AI 能力,不应该再统计用了多少 Chatbot、做了多少 AI 图片、有多少 AI 项目,而应该关注以下 Business Outcome 指标。
| 研发端 | 消费者端 | ||
| 供应链端 | 企业端 |
真正能够证明 AI 价值的,应该是 Business Outcome,而不是「上线一个 AI 功能」。
AI 测肤数据不再只有照片,还会包括 RNA、蛋白、角质细胞、DNA、微生物、生活方式、环境、睡眠、饮食与可穿戴设备数据,最终形成Multi-Modal Beauty Model。
复杂美容决策越来越适合对话。未来 AI 可能成为品牌 BA、电商搜索、客服、CRM、推荐系统的统一入口。
未来大型公司可能分别拥有 Skin Model、Ingredient Model、Formula Model、Safety Model、Consumer Model,最终形成企业自己的Beauty Foundation Models。
尤其在抗衰、美白、修护、头皮、胶原、线粒体、细胞衰老、炎症、微生态等高价值方向,企业竞争将越来越接近Biotech。
未来 AI 不只是「找原料」,而是设计蛋白、肽、酶、优化菌株、设计发酵路径——这一方向可能成为未来十年美妆科研最大的变量之一。
Rohto ReaLab 只是开端:AI 提出假设 → 机器人实验 → 机器视觉读取结果 → AI 分析 → 下一轮实验,研发将从 Manual Experiment 向Self-Driving Lab演进。
机器人将开始感知、分析、判断、调整,AI 真正进入灌装、包装、质检、设备维护、仓储与柔性制造。
随着 AI 生成更多分子、配方与新原料,最大瓶颈之一变成如何快速判断安全、法规、风险物质与环境友好。Safety AI + Regulatory AI可能成为研发 AI 的必要组成部分。
专有数据 + 行业模型 + 实验平台 + 制造平台 + 消费者反馈 + 再训练,形成Data → AI → Experiment → Product → Consumer → Data的 AI Flywheel——这才是最重要的竞争壁垒。
从全球 138 个案例来看,中国企业下一阶段不应该把 AI 战略简单理解为「采购几个大模型账号」,真正值得投入的是四个层次。
把企业的原料、配方、文献、法规、专利、消费者、实验、质量数据结构化——这是所有后续 AI 能力的基础。
让 AI 真正进入研发、质量、供应链、营销、客服、决策;不建立与业务脱节的 AI 门户,而是让 AI 成为业务流程中的一个节点。
建设活性物筛选、靶点预测、分子模拟、配方模型、安全预测、功效预测——这是中国美妆企业建立真正科技壁垒的关键。
消费者需求 → AI 洞察 → 原料发现 → 配方设计 → 机器人实验 → 产品生产 → 消费者反馈 → 重新训练模型。当这条链路形成以后,AI 不再是一个 IT 项目,而成为企业的产品创新操作系统。
回看过去十年:第一代 Beauty AI 解决的是看见——识别人脸、肤色、皱纹、斑点、毛孔;第二代解决的是理解——知道消费者需求,推荐合适的产品;第三代正在解决创造——发现原料、设计分子、生成配方、规划实验、预测安全、控制机器人、实现个性化生产;下一代则可能进一步解决自主探索——AI Scientist 不断提出「假设 → 实验 → 数据 → 新假设」。
识别人脸、肤色、皱纹、斑点、毛孔,完成最早商业化的 AI 诊断闭环。
知道消费者需求,推荐合适产品;Beauty Agent 把电商入口从 Search 变成 Conversation。
发现原料、设计分子、生成配方、规划实验、预测安全、控制机器人、实现个性化生产。
AI 不断提出「假设 → 实验 → 数据 → 新假设」,研发速度与实验吞吐量发生数量级变化。
因此,真正重要的问题已经不再是「化妆品企业要不要用 AI」,而是「AI 会进入化妆品价值链的多深?」。从本次 138 个公开可验证案例来看,答案已经非常明确:AI 正在从消费者体验层向研发层迁移;从营销工具向科学工具迁移;从推荐系统向生成系统迁移;从数字世界向实验室和工厂迁移;从辅助人类工作向与人类共同发现新知识迁移。
未来真正领先的 Beauty Tech 企业,很可能既不是传统意义上的化妆品公司,也不是单纯的 AI 公司——它们更像 Beauty + Biology + Chemistry + Data + AI + Robotics 共同形成的新型科技公司。化妆品行业正在经历的,不只是一次效率革命,更可能是一场产品创新方法论的重构。
从本次 138 个案例看,AI 皮肤 / 头皮 / 头发诊断数量最多,共 23 例,占 16.7%;其次是 Beauty Advisor / Agent,共 15 例。但「数量最多」不代表技术壁垒最高——真正进入原料、分子、配方和实验领域的 AI 项目虽然数量更少,但技术深度通常更高。
单纯「自拍判断皮肤」的壁垒正在下降,真正的差异开始来自后台数据:谁拥有长期皮肤数据库、谁拥有生物标志物、谁拥有 RNA / 蛋白数据、谁能够连接真实功效测试。未来竞争将从「谁能识别皱纹」升级为「谁能解释皱纹为什么发生,以及接下来该怎么办」。
技术上已经可以生成候选方案,但一个候选配方距离商业产品还有很长距离,仍需要完成稳定性、安全、功效、感官、包材、制造、法规等验证。更准确的说法是:AI 正在成为配方研究员的「搜索和设计引擎」,而不是取代完整产品开发流程。
AI 预测本身不能证明功效。高质量研发流程必须是「AI 筛选 → 实验验证 → 机制研究 → 功效研究 → 产品验证」。珀莱雅、LG 生活健康等案例的价值就在于,AI 筛选之后继续进行了实验验证,而不是停留在计算结果。
更可能发生的是职责变化:AI 和自动化系统将逐步承担搜索文献、筛原料、重复实验、整理数据等工作;人类研究人员则更加集中于科学假设、实验设计、结果解释、创新方向与风险判断。AI 更像是Research Multiplier。
因为日韩企业积累了极长时间的皮肤、配方、消费者、实验数据,而 AI 恰恰需要高质量领域数据——传统研发积累正在变成新的 AI 竞争优势。
不是 AIGC 广告,而是 AI + 原料发现、AI + 分子设计、AI + 合成生物、AI + 配方和 AI + 智能制造。这些方向一旦持续形成产品成果,可能真正改变中国品牌相对依赖营销和供应链效率的竞争模式——从「营销驱动」向「技术 + 数据 + 研发驱动」转型,可能是中国美妆未来最大的结构性机会之一。






发表评论
发表评论: