
 研报速递
QUOTE
AI算力扩张与互连架构升级共同驱动光通信需求,NPO/CPO有望打开Scale-Up市场空间。海外科技巨头持续加大AI基础设施投入,支撑800G、1.6T高速光模块需求增长。
—— 东吴证券研究所
大模型训练与推理对GPU间数据交换提出更高要求,互连带宽增长滞后于算力提升,数据传输瓶颈日益突出。随着Scale-Up域由单机柜向多机柜扩展,铜互连面临更大的传输距离、信号完整性及功耗压力,光互连有望加速进入柜间Scale-Up场景,拓展行业需求边界。
硅光渗透与光电集成深化并行,NPO和CPO打开增量空间。硅光通过器件集成与规模制造,为高速可插拔光模块降本提供路径。NPO将光引擎部署于主芯片附近,缩短板级电连接,在降低损耗与功耗的同时保留相对独立的制造、测试和维护能力,落地条件相对成熟。CPO进一步将光引擎与主芯片共同封装,有望提升带宽密度、降低互连能耗,并通过架构简化减少物料成本。
光电转换位置前移,推动产业链价值向光引擎、先进封装及高密度光连接环节延伸。NPO/CPO提高了光子集成芯片与电子集成芯片的协同设计要求,带动光引擎及封装技术升级。
本文看点
01
AI基建资本开支持续上修,I/O Wall驱动互联赛道扩容
02
NPO/CPO技术路线对比与产业链增量环节拆解
03
中际旭创、天孚通信、炬光科技产业链布局梳理
01
DEMAND & TECHNOLOGY
需求升级与技术演进,拓展光通信成长空间
资本开支持续扩张,AI基础设施建设加速
科技巨头季度资本开支持续扩张,AI基础设施建设仍处于加速阶段。26Q2,亚马逊/谷歌/微软/Meta 资本开支分别达到 542/449/410/311 亿美元,同比增速分别为 68%/100%/69%/83%。投入扩张与云收入、积压订单及算力需求同步上行;本轮资本开支并非单纯基于远期需求预判,而是受到客户订单、内部AI需求和产能短缺共同驱动。
科技巨头年内多次上调资本开支指引,尚未释放主动收缩信号。亚马逊于2026年2月首次明确全年约 2000 亿美元投入规模,7月进一步上调至约 2200 亿美元;谷歌由年初的 1750-1850 亿美元,先后提高至 1800-1900 亿美元和 1950-2050 亿美元;Meta 亦将指引由 1250-1450 亿美元调整至 1300-1450 亿美元。指引上调主要由云及内部AI需求、算力容量扩张和零部件价格上涨驱动。
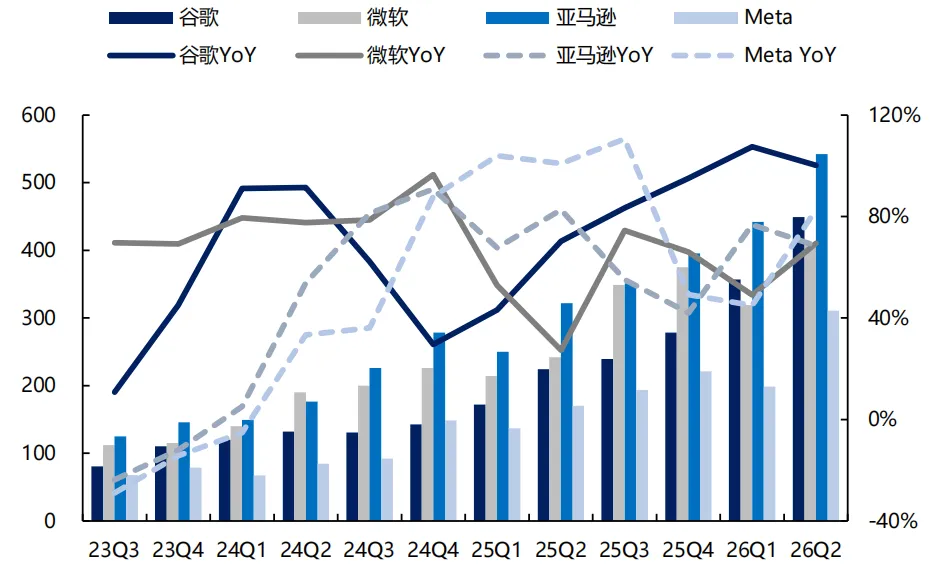
科技巨头季度资本开支与同比增速图表
I/O Wall 背景下,互联赛道持续扩容
大模型参数规模正迈向十万亿级甚至更高,推动智能算力需求爆发式增长。超大模型训练中的张量并行、专家并行等模式,高度依赖集群内GPU之间频繁、大规模的数据交换,使互连瓶颈更加突出。亟需构建高带宽、低时延、高能效的新型互连架构,支撑算力集群持续扩展。
计算能力每两年增长约 3 倍,内存带宽约 1.6 倍,互连带宽约 1.4 倍。
当多颗 GPU 协同工作时,传输成为瓶颈,就会出现算力等待数据的情况,这源于 I/O Wall。
Scale-Out 把更多服务器、机架连接成集群;Scale-Up 让更多加速器紧密协作;整体看,数据搬运效率仍需持续提升。
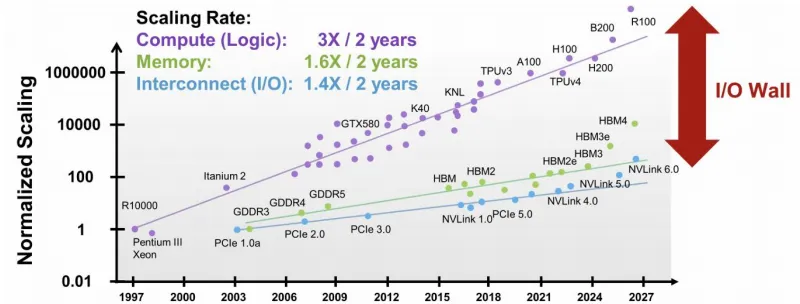
I/O墙问题示意图
更高互联带宽与更大 Scale-Up 域
英伟达的架构演进体现出更高互联带宽与更大 Scale-Up 域的发展方向:从 Blackwell 到 Vera Rubin,72-GPU 域内的单 GPU 双向 NVLink 带宽由 1.8 TB/s 提升至3.6 TB/s,域聚合带宽由约 130 TB/s 提升至 260 TB/s;Rubin Ultra 路线图则进一步扩展至 576-GPU 多柜域;综合考虑工程实现难度与部署可行性,Rubin Ultra 的 8×72 GPU 多机柜方案有望率先落地,带来柜间 Scale-Up 互联的增量需求。
目前 Scale-Out 与 Scale-Across 层早已完成光对铜的替代,而 Scale-Up 层由于距离短、对功耗与成本高度敏感,始终是铜互联的主战场。但随着AI算力的扩张以及对性能的要求提升,光有望快速突破 Scale-Up 的边界。
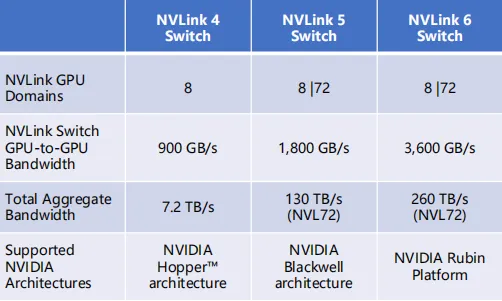
英伟达NVLink Switch代际变化图表
可插拔光模块:硅光持续渗透
可插拔光模块在独立封装内完成电光与光电转换。发送端通过驱动电路控制激光器或调制器,将数据加载到光信号上;接收端由光探测器将光信号转换为电流,再经跨阻放大器(TIA)放大。采用重定时架构的模块还包含DSP/CDR等信号处理电路。标准化接口使可插拔模块便于部署和更换。
硅光是可插拔光模块的一种器件集成路线。硅光利用半导体制造工艺,将调制器、探测器及部分无源光路集成到光子集成电路(PIC)中。光源可通过混合、异质集成或外置供光等方式引入,具体选择取决于散热、耦合和可靠性要求。
「硅光方案为光模块降本提供路径。相较于EML方案,硅光方案将高速调制功能转移至硅光芯片,采用CW激光器提供连续光;结合多通道集成、部分设计中的光源共享及规模制造,降低光学器件与装配成本。」
硅光技术将多种光学功能集成于芯片,可减少部分分立器件及装配、对准步骤;晶圆级制造与测试支持自动化生产,并可提前筛除不合格芯片,减少后续材料和加工投入的浪费。
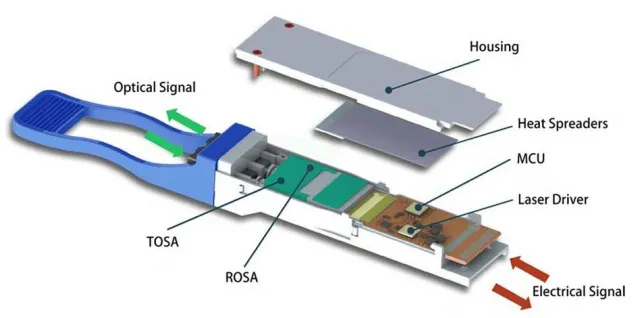
可插拔光模块内部结构示意图
NPO:技术条件相对成熟
对于构筑更大的 Scale-Up 域,存在多类互联技术方案:铜、光模块、CPO、OOI相比,能效逐步提升、延迟逐步减低。
NPO将光引擎部署在主芯片封装附近。近封装光学(Near-Package Optics,NPO)通过较短的电通道连接主芯片与相对独立的光引擎,减少主芯片至前面板光模块之间的长距离板级电连接。光引擎可采用插座等连接方式,具体装配形式随产品设计而异。
随着单通道速率提高,较长电通道对信号完整性和均衡能力提出更高要求。NPO通过缩短这段路径,有助于降低通道损耗与信号补偿压力,为降低互连功耗、提高布局密度提供条件。与 CPO 相比,NPO 集成度、带宽密度、时延优化有限,但对散热友好、可维护性强,有利于分开制造、测试和更换,落地条件相对更成熟。
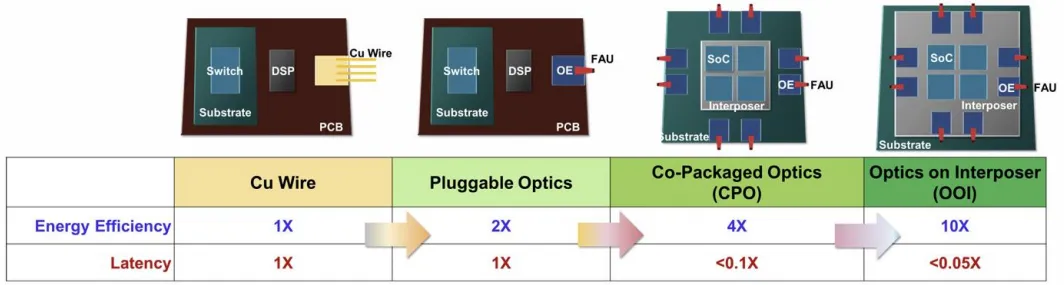
不同互联方案能效与延迟比较图
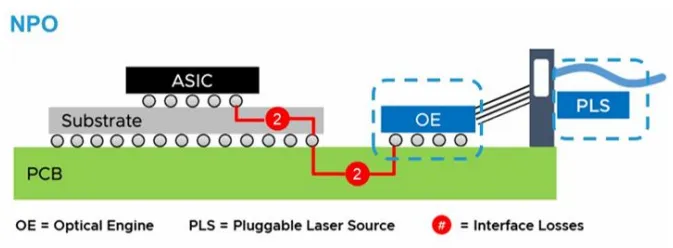
NPO结构示意图
CPO:交换ASIC与光引擎共同封装
CPO通过共同封装缩短交换ASIC与光引擎之间的高速电连接。CPO(Co-Packaged Optics,共封装光学)将交换ASIC与光引擎集成在共同封装基板或封装系统中,电气传输路径缩短至毫米级。以采用外置光源的硅光CPO方案为例,外置激光源提供连续光,光引擎中的硅光调制器将数据加载到光载波上;接收端通过光探测器与放大电路完成光电检测和信号放大,外置光源便于独立进行热管理和更换维护。
共同封装有助于降低电通道损耗及相关信号补偿功耗。较NPO在功耗、带宽、时延、密度之间实现更优平衡;同时,CPO对芯片、封装、光纤耦合及散热的协同设计也提出更高要求。
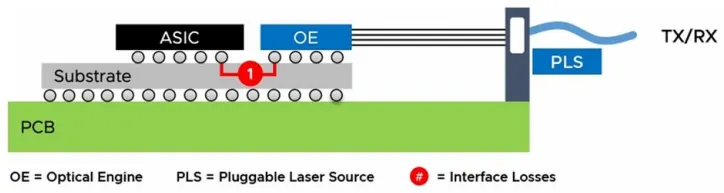
CPO结构示意图
降低光互连功耗与长期运营成本
CPO通过缩短高速电连接、减少信号补偿需求,可降低光互连功耗。前面板可插拔架构中,电信号需要经过较长的板级走线和连接器,链路损耗增加了均衡与重定时的需求。CPO将光引擎与交换ASIC共同封装,缩短电路径,为降低接口功耗提供条件。
「在英伟达于2025年8月公布的1.6Tb/s接口示例中,可插拔方案功耗约30W,CPO方案约9W,下降约70%。Meta 在 Broadcom Bailly(51.2T)上的实测显示,每 800G 的光引擎+激光功耗由可插拔的约 15W 降至约 5.4W(省约 65%),整机合计节省约 600W。」
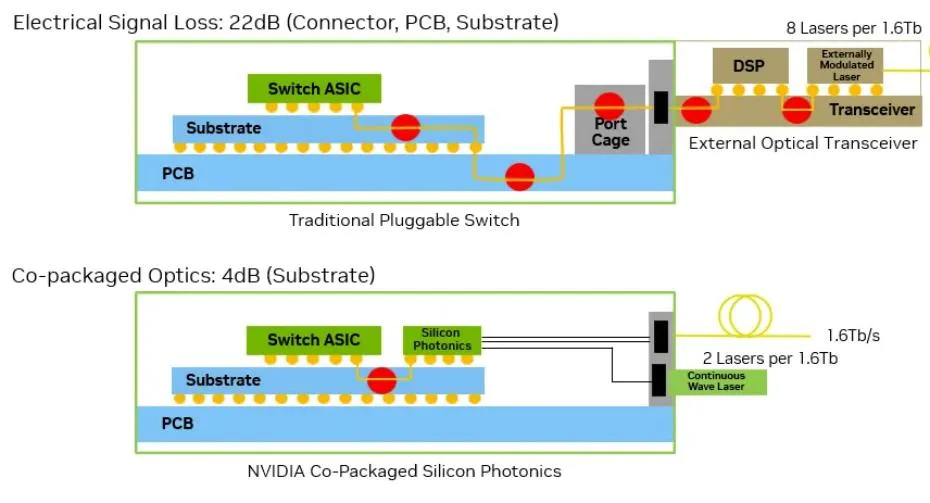
NVIDIA高速电通道损耗示例
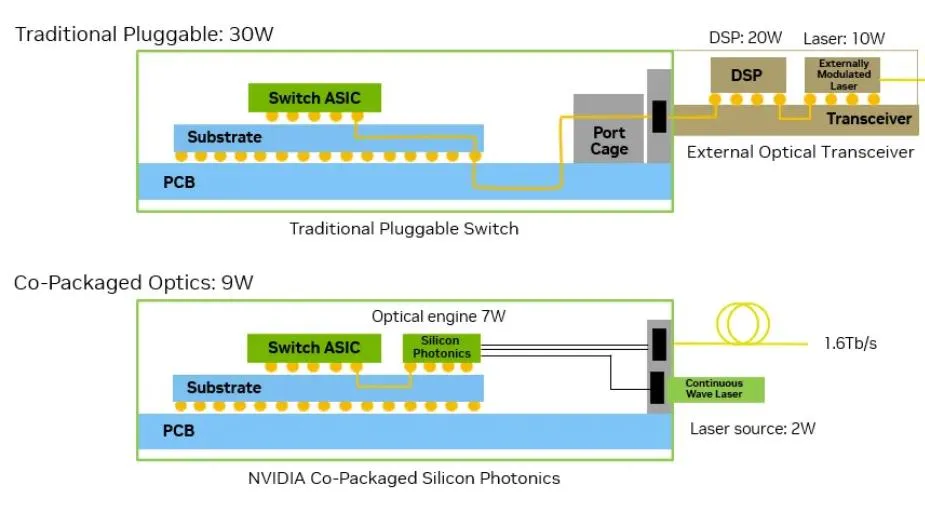
接口典型功耗对比图
提高光I/O集成度,降低BOM成本
系统带宽增长对前面板布局与散热提出更高要求。可插拔光模块需要为模块外形、电连接器、散热及插拔操作预留空间。在固定机箱高度与单端口速率下,增加端口数量会加大系统设计压力。
CPO将光电转换移至交换ASIC附近,为前面板光接口布局释放空间。光引擎与交换ASIC共同封装,数据通过光纤连接至前面板,减少了前面板有源光模块及相关结构的占位。高带宽光引擎的集成支持大容量光互连,助力超节点新架构落地。例如,Broadcom于2025年10月发布的 Tomahawk 6–Davisson平台,将16颗6.4Tb/s光引擎与Tomahawk 6交换芯片共封装,实现102.4Tb/s交换容量。
通过架构简化,CPO的物料清单(BOM)相比传统可插拔光模块大幅精简。1.6T可插拔光模块中的外壳防护结构、PCB、电源管理芯片、MCU、存储芯片、Retimer DSP、独立散热结构等部件,在CPO架构中可被整合或消除,在CPO核心零部件规模化降本后,有望驱动 BOM 成本降低50%以上。
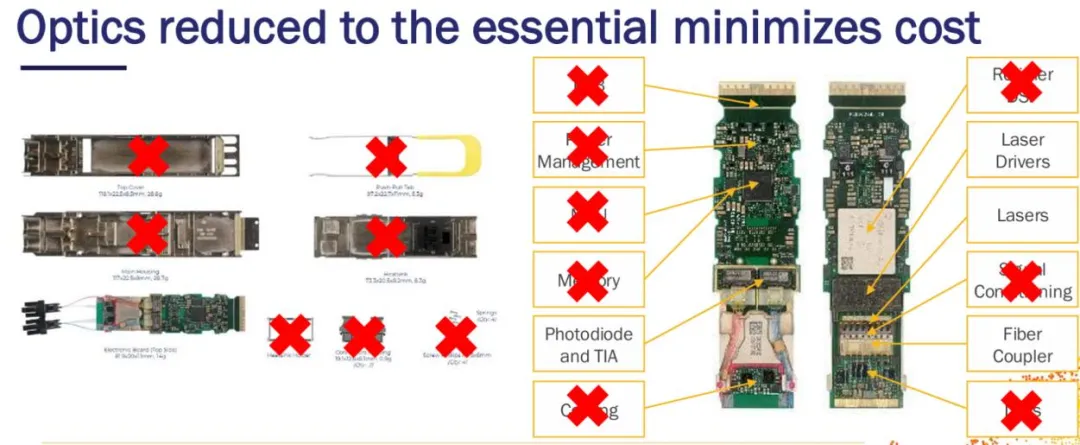
CPO简化架构示意图
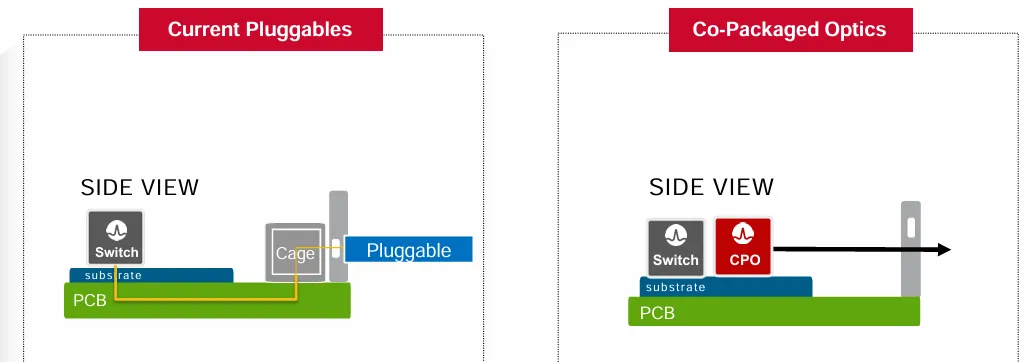
CPO缩短电连接距离示意图
02
INDUSTRY CHAIN
光电集成深化,产业链增量环节凸显
NPO/CPO 产业链:关键组件、制造要求与代表厂商
CPO更强调封装级协同与良率,NPO保留较灵活的板级集成方式;两者均需更高精度的光耦合、更高密度的连接解决方案。CPO/NPO 交换机关键环节包括:交换 ASIC、光引擎及封装、光纤阵列与耦合、机内光纤布线及连接器;目前部分交换机产品配置了外置光源和光纤重排组件。
OE:台积电COUPE平台布局领先
CPO 把光引擎(OE)搬到主芯片旁边,让两者共享封装基板,缩短高速电信号传输距离。同时,CPO也把光学器件、高速电子器件和大尺寸封装的制造难题集中到了一起,OE面临良率叠加、翘曲与光学对准、散热与温度稳定性等挑战。光引擎由 PIC 和 EIC 集成而成,PIC(光子集成芯片)负责光信号的调制、传输和探测,包含波导、调制器、光电探测器等器件;EIC(电子集成芯片)则负责电信号处理,包括发送端驱动器和接收端跨阻放大器(TIA)等。CPO系统的性能上限,极大程度上取决于PIC与EIC之间的集成架构。
COUPE(Compact Universal Photonic Engine)是台积电面向 AI 和高性能计算的光电集成平台。COUPE通过 SoIC 混合键合,将处理电信号的 EIC 与处理光信号的 PIC 面对面堆叠,缩短两者之间的电连接。
COUPE 支持多种耦合方式,具有扩展性。COUPE 既支持利用硅微透镜、背面铜反射镜和光栅耦合器进行垂直耦合,也支持利用氮化硅端部耦合器进行边缘耦合。COUPE 也支持不同层次的共封装。光引擎可以放在封装基板上,与交换芯片组成多芯片模块(CPO-MCM);也可以直接放到 XPU 的中介层上,实现更紧密的光 I/O 集成(CPO-OOI)。从原理上看,光引擎带宽=单通道速率×通道数×波长数,通过提速、增加通道和波分复用可进一步扩展带宽。
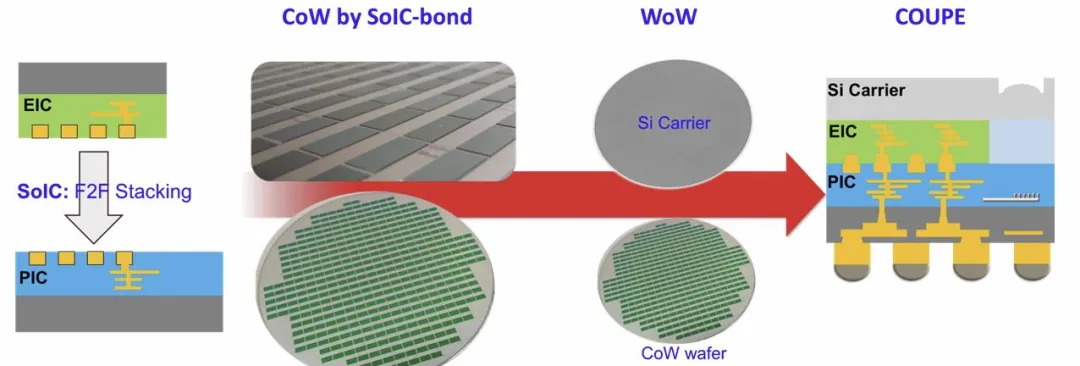
台积电COUPE平台示意图
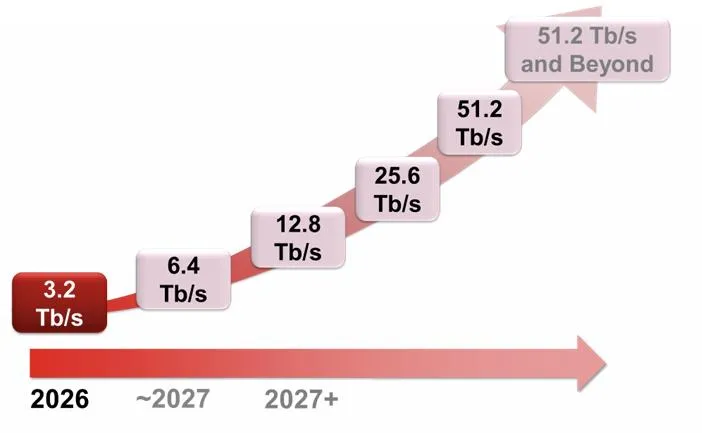
带宽提升路线图
FAU与光耦合:连接PIC与光纤
FAU为芯片与光纤之间的耦合提供精密定位和固定。FAU(Fiber Array Unit,光纤阵列单元)将多根光纤按设计间距排列,并配合PIC端耦合器或微光学结构,实现芯片与光纤之间的光信号传输。耦合的关键在于模场匹配与精密对准,典型硅光波导的横截面尺寸为亚微米量级,而常用单模光纤在1310nm波长下的模场直径约为9μm,因此通常需要通过模场转换器、透镜等结构提高耦合效率。光纤耦合方式分为边缘耦合与光栅耦合,前者具有低损耗和宽光学带宽优势,后者便于晶圆级光学测试和二维接口排布。
可拆卸光纤接口有助于分阶段测试、装配和返修。在CPO等高密度封装中,可拆卸接口能够将光纤连接与部分芯片封装工序分开,支持提前验证光引擎,并降低后续集成不合格器件造成的损失。2026年3月11日,Lightmatter与SENKO公布的vClick方案,将垂直扩束光学结构与SENKO的SEAT、MPC连接技术结合,可在最终集成前完成光引擎验证,并兼容模封与研磨等先进封装流程。
玻璃波导连接方案为高密度光纤耦合提供了另一种实现方式。康宁GlassBridge利用玻璃内的离子交换(IOX)波导,结合TMT插芯接口及被动定位结构,实现可拆卸的光纤—PIC连接,并支持接口间距转换。康宁已于2025年9月公布与Global Foundries合作展示相关方案,目前该技术仍处于早期开发阶段。
SENKO与Lightmatter的vClick方案
ELS:外置供光改善热管理
外置集中供光架构推动 CW 激光器向更高功率、更高可靠性升级。在采用外置光源的硅光 CPO 方案中,采用前面板可插拔的 ELSFP 模块,可以将激光器移离 ASIC 的高热区域,便于独立散热和现场更换。这种光源与光引擎分离的设计,也适用于部分硅光 NPO 方案。
一方面,多通道共享光源提高了对输出功率和供光效率的要求。外置光源需要通过连接器和光纤向光引擎供光;单颗激光器服务多个调制通道时,还需要承担分光后的功率分配,以及连接、耦合等环节的损耗。从厂商产品看,常规 CW 激光器已有 70–100 mW 级产品,面向 CPO 的高功率产品则已推进至 400 mW 级及更高功率,并同时强调低相对强度噪声、窄线宽和输出稳定性。
另一方面,集中供光提高了对故障控制和长期可靠性的要求。相较于前面板可插拔光模块,共封装光引擎的现场维护通常更加困难;将激光器外置,有助于改善其热环境,并保留光源独立更换能力。但在共享供光、且缺乏有效冗余的情况下,单颗激光器故障可能同时影响多个发射通道,故障率与长期可靠性也成为重要指标。
「CPO/NPO用高功率CW光源价值量倍增,海外龙头 Lumentum 与 Coherent 在相关核心技术上拥有数十年积累,部分国内公司在高功率CW光源已完成技术突破,市占率有望逐步提升。」
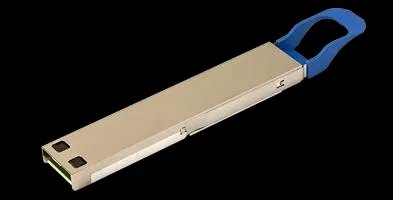
Lumentum ELS模块
Shuffle:机内光纤布线复杂化,推动Shuffle需求
光电转换位置移近主芯片,机内光纤需要与整机结构协同设计。NPO/CPO方案光引擎至前面板之间的数据连接相应由机内光纤承担。带状光纤、光纤路由柔性板及理纤组件用于组织路径、控制弯曲半径和预留装配余量,并适配散热结构与维护空间。对于采用外置激光源(ELS)的方案,还需管理独立的供光链路;在相关硅光方案中,数据链路主要采用单模光纤,需要保持偏振的供光链路则采用保偏光纤。
高密度布纤将设计难点从单根光纤连接延伸至整机装配与维护。随着光引擎和端口数量增加,部分设备的机内信号光纤可达到千芯级。Corning于OFC 2025展示的102.4Tb/s交换系统模型,采用64个MMC前面板连接器,组织最多1,024根信号光纤,并另设激光源供光链路。这类方案需要统筹光纤长度、路径交叠、弯曲约束及连接器操作空间,高密度理纤能力因此成为系统集成的重要环节。
Fiber Shuffle通过预定义光纤连接关系,实现通道重排与端口映射。当光引擎侧的通道排列与目标端口分组不一致时,Shuffle可将不同来源的发送、接收光纤按设计关系重新组织。其连接映射由物理布纤决定,不承担光电转换、数据包交换或动态选路。相关产品既可集成于机内,也可封装为独立Shuffle Box。其优势是降低安装和管理复杂度,提升数据中心的扩展能力。Corning、Molex等厂商已有机架式和定制封装等形式产品。
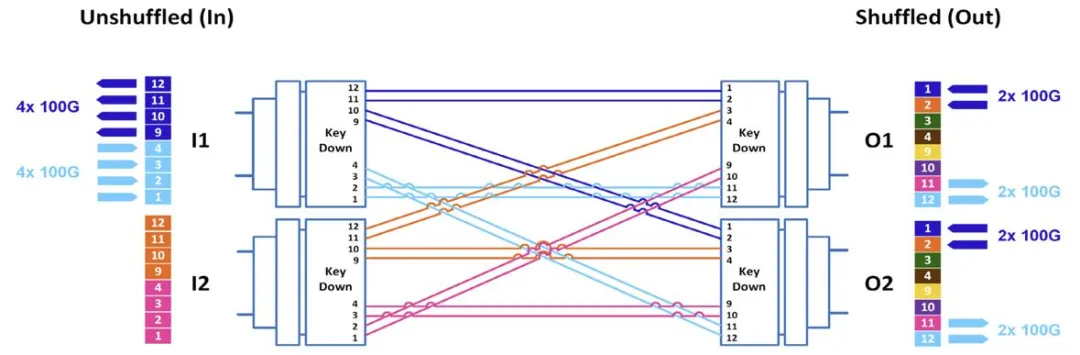
2x2 Shuffle原理示意图
连接器:精密插芯支撑多芯对准
前面板连接密度的提升,推动连接器外形与插芯结构的协同优化。CPO/NPO 技术将光引擎从板卡边缘移至更靠近交换机 ASIC 或 GPU 的位置,并通过光纤连接光引擎与板卡边缘。光引擎体积小、所需连接的光纤数量多,可用于光纤接入的边缘空间有限,对连接器的小型化和集成密度提出了更高要求。
在此类采用机内光引擎的架构中,前面板数据光接口主要承担无源光连接功能,连接器选型需兼顾连接密度、插入损耗、清洁便利性及插拔维护,小型化连接器的空间优势因而更加突出。例如,US Conec的MMC 平台大幅缩小连接器封装尺寸,满足 CPO/NPO 架构对高密度光连接的需求。其中,MMC mini 和 MMC Jr. 可在光引擎至板卡边缘的光纤路径上提供高密度板内连接。在板卡边缘,MMC 高密度方案同样能够压缩光输入/输出(I/O)连接所占空间,为其他元件布局及散热气流通道预留更多空间。
连接密度的提升也依赖插芯结构的优化。MPO 是一类多芯光连接器,MTP 是 US Conec 旗下的 MPO 连接器品牌;MT 插芯通过光纤孔阵列与导向销结构实现多芯光纤的精密对准,也可用于部分定制光耦合组件。US Conec 的 MMC 方案采用 TMT 插芯,在保持 250 μm 光纤中心间距的同时缩小插芯外形,通过插芯结构与连接器整体布局的协同优化实现高密度连接。
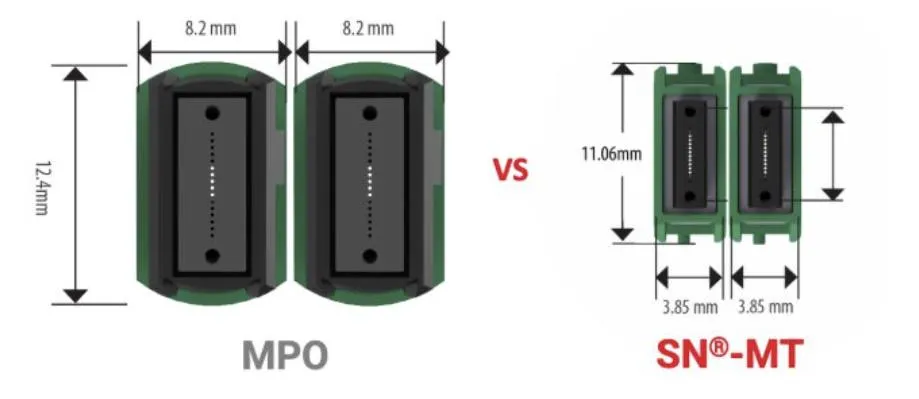
连接器占用面积对比
03
COMPANY SPOTLIGHT
产业链公司介绍
中际旭创:1.6T放量,布局NPO等新型光互连应用
业绩快速增长,高速光模块构成经营基本盘。2026年上半年,公司实现营业收入417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%。重点客户持续加大算力基础设施投资,带动800G、1.6T等高端光模块需求及出货量快速增长,推动公司收入与利润提升;在支撑经营业绩的同时,为向新型光互连产品延伸提供了研发与制造基础。
1.6T规模放量与产能持续扩建,有望推动产品结构及盈利能力优化。公司已实现1.6T DR8 OSFP224光模块出货,并形成涵盖800G OSFP、800G QSFP-DD等系列的产品组合,覆盖数据中心及云网络应用场景。2026年上半年,1.6T硅光模块进入规模放量阶段,出货量逐季攀升。我们认为,800G产品持续出货、1.6T硅光模块规模放量及高端产品占比提升,有望进一步优化产品结构,推动盈利能力改善。同时,随着铜陵等生产基地持续扩建,以及全球制造与供应链布局不断完善,公司规模化制造和交付能力有望进一步增强。
布局NPO等产品,拓展新型光互连应用。2026年3月,公司控股孙公司TeraHop在OFC 2026展示6.4T 4×DR8 NPO及12.8T 8×DR8 XPO模块。其中,NPO展示方案面向AI scale-up互连,XPO支持scale-up、scale-out及scale-across等多种网络场景。2026年3月,TeraHop成为Open CPX MSA创始成员,参与面向CPO/NPO的光引擎、可插拔插座及高速电连接接口规范制定,通过产品研发与规范协作拓展相关技术能力。
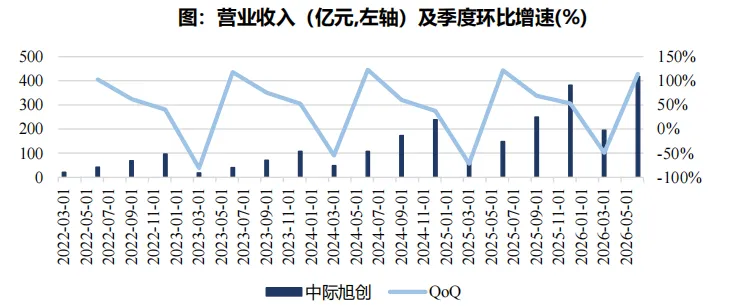
中际旭创营业收入及季度环比增速
天孚通信:前沿技术与全球化共筑长期成长
无源业务与税收抵扣共同支撑盈利表现。天孚通信2026H1实现营业收入28.28亿元,同比增长15.15%;归母净利润12.04亿元,同比增长33.92%。26Q2 200G EML芯片供给紧缺制约有源产品产能爬坡,汇兑损失亦对利润形成一定压力,但高毛利无源光器件业务贡献增强,公司依托通用技术平台的高复用能力及垂直整合优势,有效缓解外部扰动;叠加股权激励归属相关税前抵扣增厚当期收益,盈利韧性持续体现。
高速光引擎与CPO/NPO配套产品协同布局,拓展中长期增长空间。公司率先交付800G与1.6T光引擎,持续对接海外头部云厂商需求,并具备硅光引擎平台能力,可根据客户要求开展定制开发。CPO方面,公司已围绕配套FAU、ELS产品提前储备厂区、设备及产线人员,为客户后续提产做好准备;NPO方面,公司正同步对接多家客户开展定制开发。高速光引擎产品迭代与新型光互连技术布局有望形成协同,为业务增长提供支撑。
海内外产能协同扩建,股权激励强化人才与交付保障。公司持续推进苏州、江西、泰国三地产能建设:苏州近18万平方米的新总部研发超级工厂已于2026年4月开工,江西5万平方米生产基地厂房即将启动建设;泰国工厂A栋无源产线已完成客户验证并实现量产,B栋有源厂房已交付,有源产品已通过客户认证。海内外基地协同有望增强跨境交付与本地化服务能力。此外公司披露2026年限制性股票激励计划,拟向745名董事、高管及核心技术、业务人员授予228.87万股限制性股票,授予价格为120元/股,通过长期激励凝聚核心团队,为研发创新和业务拓展提供人才保障。
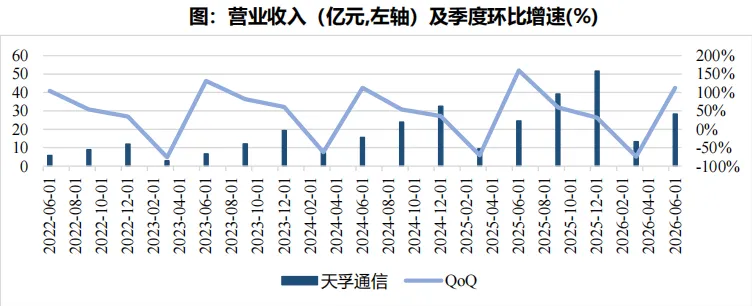
天孚通信营业收入及季度环比增速图表
炬光科技:定增扩产夯实长期成长根基
CPO/NPO三大核心产品取得进展,材料业务延伸拓展成长空间。作为全球高速光通信领域稀缺的微光学供应商,公司上半年新增多家客户完成批量验证,在手订单持续增加,三大核心产品加快推进产业化:高通道V型槽(36通道及以上)方面,部分客户已由小批量验证转入批量交付,公司正根据后续量产需求预测同步推进产能规划与建设;微棱镜透镜阵列(MPLA)方面,与重点客户的联合研发订单持续交付,已与一家核心客户正式签署并开始执行技术许可协议,试验生产线建设稳步推进;精密模压透镜方面,多家客户已通过样品验证,批量订单陆续落地。此外,公司围绕可用于硅光模块CW光源及CPO外置激光器光源的氮化铝衬底材料,与多家头部客户开展合作,持续推进送样验证,为光通信业务拓展新的增长空间。
定增加码光通信产能与技术布局,完善一体化交付能力。公司同期发布2026年度定增预案,拟募集资金不超过10.21亿元,投向高端光互联核心光学元器件、高速光通信激光器高性能衬底材料,以及高速光互联核心器件高精度耦合与测试装备三大项目。项目建成后,有望提升公司对高速光模块、OCS、NPO、CPO等领域客户订单的响应速度与规模化交付能力,推动高速光通信激光器封装相关产品的产业化,并强化从光学设计、器件制造、材料配套到精密检测、耦合组装及测试验证的一体化解决方案能力。此次募投将进一步完善"光学元器件+关键封装材料+高端光学装备"的业务布局,推动研发与产业化协同,为公司长期成长提供支撑。
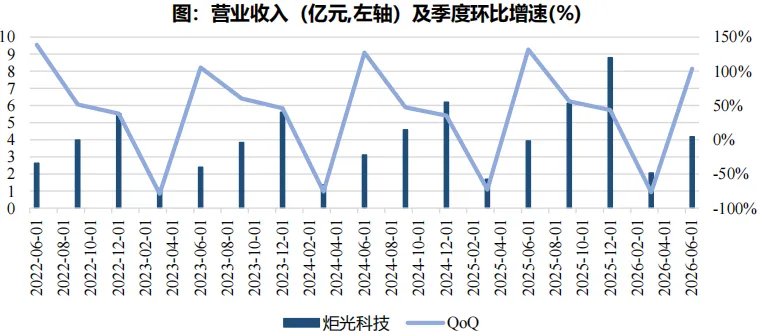
炬光科技营业收入及季度环比增速图表
——整理自东吴证券《光通信行业深度:AI互连需求升级,NPO/CPO拓成长空间》
【半导体产业研究】知识星球:为需要的朋友提供优质的报告资源!






发表评论
发表评论: