
 研报速递
基金投顾试点机构已扩容至60家,覆盖基金、券商、银行及第三方销售机构,各类机构基于自身禀赋形成差异化定位,并在竞争中寻求合作,共同推动行业从"卖方销售"向"买方服务"转型。
一、四类机构开展投顾业务的禀赋
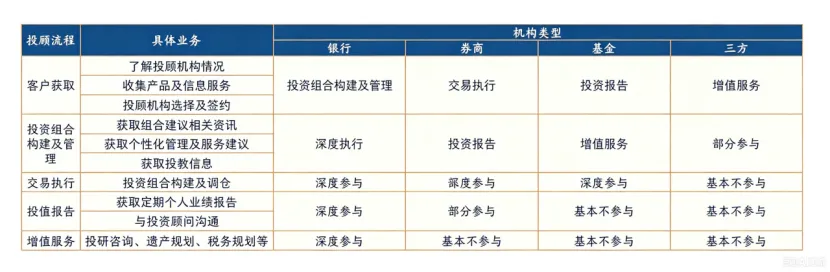
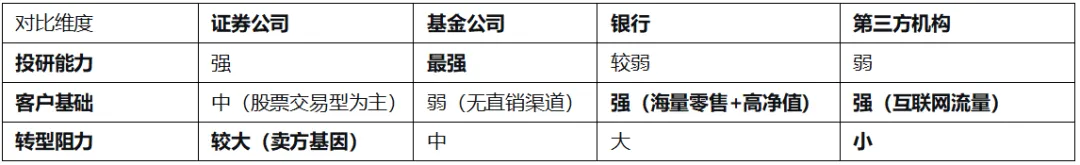
1、基金公司是买方投顾策略的核心输出方,凭借深厚的投研能力和资产配置经验,在策略设计上具备相对优势。据《中国基金投顾业务洞察报告(2025年)》,截至2025年9月,13家基金公司样本平均存量规模约104.9亿元;据报道,当前易方达投顾规模已超800亿元,南方基金、华夏财富超300亿元,中欧财富超130亿元。基金公司的核心优势在于投研实力强劲,能提供多元化的策略组合;劣势则在于零售端客户基础薄弱、渠道依赖严重,难以独立触达终端客户,存量规模多通过外部合作实现。为弥补这一短板,嘉实、华夏、中欧、博时、易方达、万家、汇添富等多家基金公司已设立销售子公司,通过自建财富管理渠道强化零售端布局。
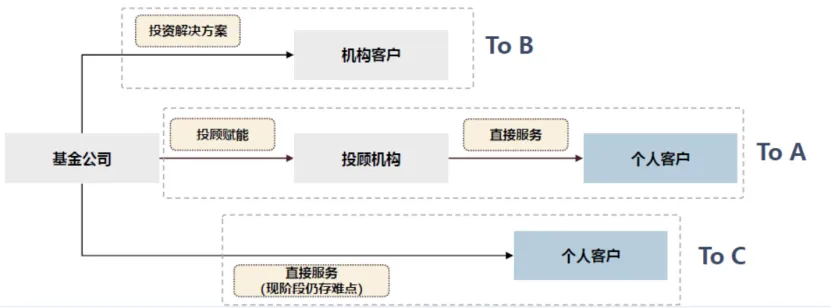
2、证券公司是当前买方投顾业务增长最快的机构群体,头部机构中金公司买方投顾规模已突破1300亿元,中信证券超1100亿元,已形成一定市场影响力。券商的优势在于投研实力雄厚、线下网点布局扎实、客户风险偏好较高(以股票交易型客户为主);但其劣势同样突出,"卖方基因"根深蒂固,传统佣金和销售收入考核机制制约转型进程,内部组织架构与资源调配面临掣肘,投顾人员从"销售"向"配置"的角色转变难度较大,且客户基数和渠道广度均弱于银行及互联网平台。
3、第三方互联网机构在买方投顾赛道中展现出较为纯粹的"买方基因",服务创新与客户陪伴上展现出更强的执行力与灵活性,盈米基金投顾资产规模已超515亿元。其核心优势在于无历史包袱、客户流量充沛、数字化能力强,能够借助AI和大数据实现千人千面的精准陪伴服务;但劣势同样显著,投研品牌与专业深度弱于头部基金公司和券商,且随着传统机构加速转型,流量红利消退下的获客与留存压力日益凸显。
4、银行拥有最庞大的零售客户基础和线下网点体系,客户信任度高,但权益类投研能力、策略组合构建及资产配置经验相对不足,投顾业务仍处于探索阶段。受监管约束和自身能力制约,银行目前仍以销售自有理财和代销基金为主,真正的"买方投顾"模式尚未实现规模化铺开。
二、投顾业务的典型合作模式
正是因为各类机构各有优劣,才形成不同的合作模式,取长补短,推动投顾业务的发展。
模式一:策略输出模式——基金/券商与第三方销售平台合作
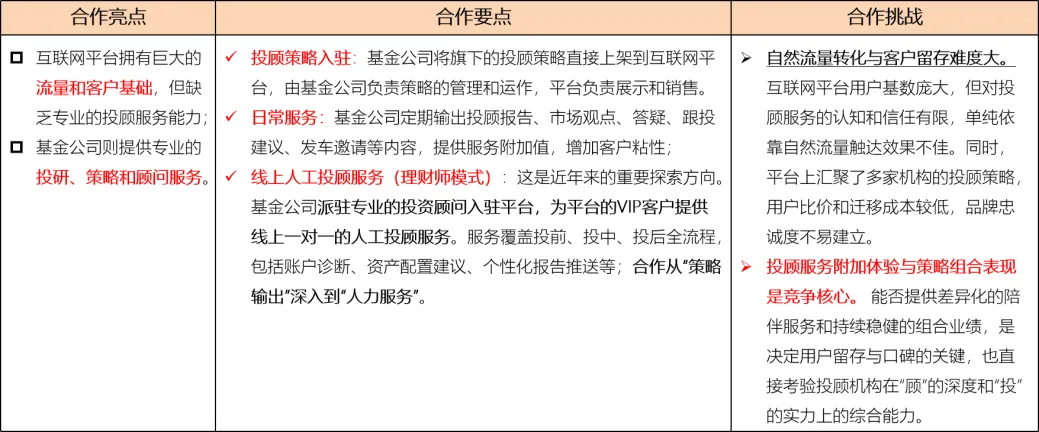
持有基金投顾牌照的基金公司/券商机构,将自身开发的投顾策略打包输出给第三方基金销售机构(如天天基金、蚂蚁金融等互联网平台),后者凭借大而全的代销范围,为组合策略提供全市场口径的基金产品工具,同时利用自身流量和客户资源进行推广与展示。
如南方基金“司南投顾”入驻天天基金,在天天基金平台推出“司南航海计划”,以“发车”的形式为投资者提供定期投资信号与跟投参考,包括 “司南多因子成长组合”“ 司南全球多余精选组合”等不同风格的投顾策略;中欧财富除与天天基金合作上线目标盈策略外,还在天天基金和京东金融两个平台为投资者提供1V1账户诊断服务。截至8月中旬,上线天天基金APP的基金投顾组合共200只,覆盖30余家持牌投顾机构,形成了较为丰富的策略供给生态。
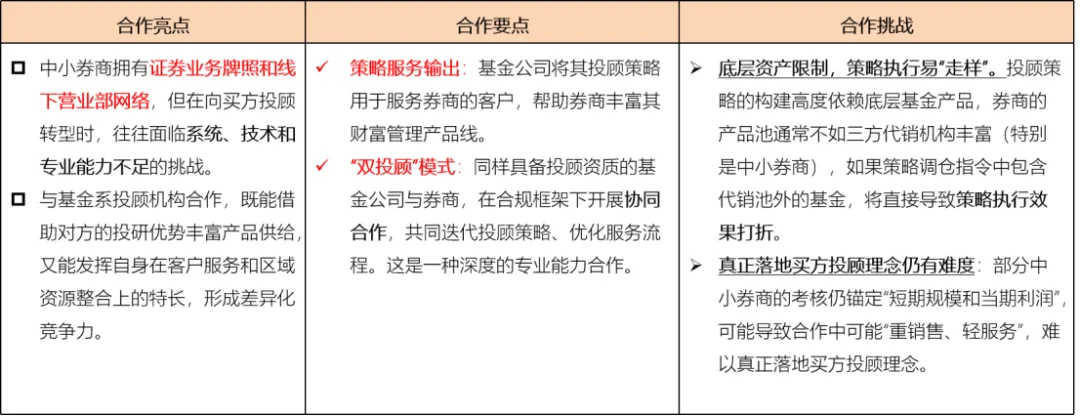
模式二:双投顾模式——基金公司与券商双向赋能
两家均持有基金投顾试点资格的机构(如基金公司与券商)进行合作,本质上是一种专业分工的协作关系,基金公司依托投研优势,独立承担底层投资策略的设计、动态调整及风险控制责任;券商则依托自身投顾牌照和渠道优势,专注于客户服务全链条支持,从投前KYC(了解你的客户)、投资规划、方案设计,到投后持续服务,形成完整的服务闭环,双方在策略开发、客户服务、销售陪伴等环节优势互补。
中欧财富已与16家券商机构开展基金投顾合作,结合各券商的用户偏好定制了覆盖固收、目标盈、多元配置及海外策略的多款策略;国金证券则在双投顾合作中侧重策略迭代与场景化适配,输出标准基金投顾服务与客户反馈,与策略方共同迭代产品。
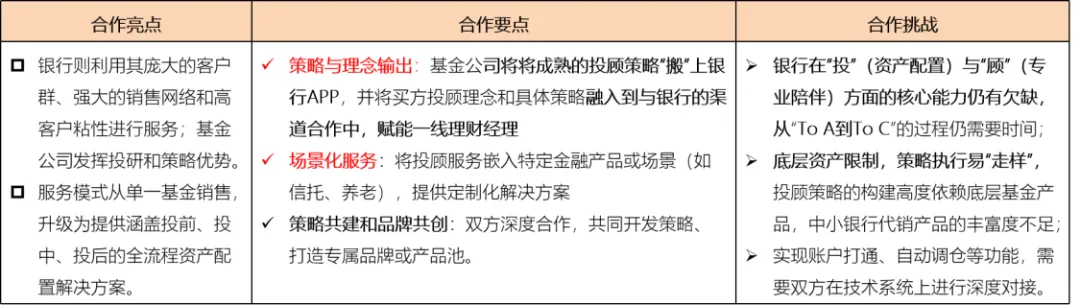
模式三:银行赋能模式——券商/基金公司为银行提供投顾能力输出
具备基金投顾试点资格的券商或基金公司,向拥有庞大零售客户基础但缺乏投顾能力的银行输出专业的投资组合策略与系统化服务能力,银行作为渠道方触达终端客户。
国联证券是该模式的先行者之一,2020年11月便与杭州银行合作推出“神机营”基金投顾业务,率先成为业内落地银证合作的典范。2025年8月,青岛银行与国联民生证券联合推出“青银联证·智投启航”,使青岛银行成为山东省首家推出基金投顾业务的地方法人银行,国联证券围绕中小银行财富管理转型需求,提供从策略定制到系统建设的综合性服务。
基金投顾试点以来,四类机构在赛道上逐步形成了清晰的分工格局:基金公司坐拥投研之“深”,但受制于渠道之“短”;券商兼具投研与网点之“全”,却受困于卖方基因之“重”;第三方平台手握流量与技术之“锐”,但缺乏品牌与专业之“厚”;银行独享客户与信任之“广”,然投顾能力尚在起步。四类机构各有所长、亦各有所短,在分工与协作中找到各自的生态位,共同推动财富管理行业从“销售驱动”迈向“服务驱动”的新时代。
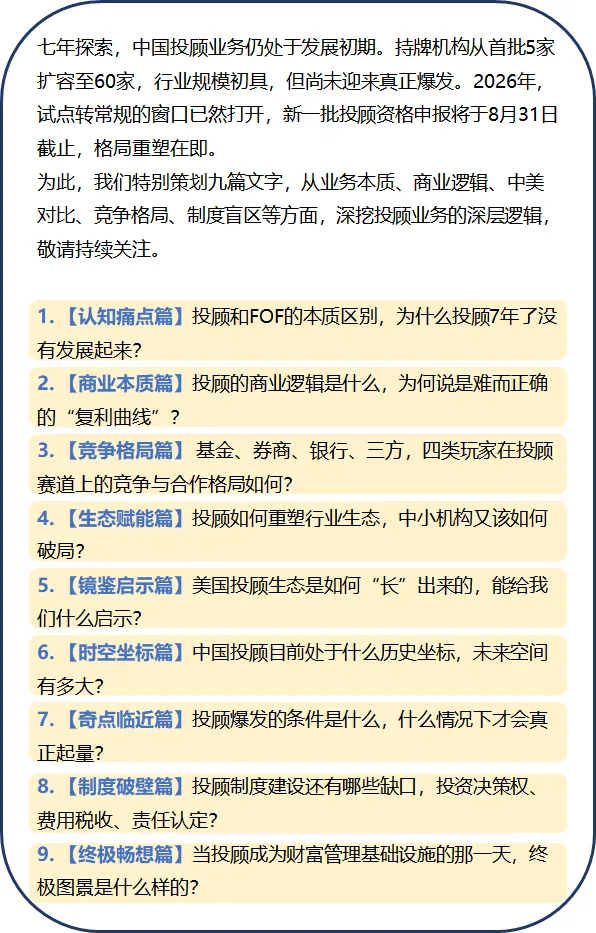
【敬请持续关注】投顾业务底层逻辑探索——九问九答
风险提示:文章中的内容均来源于公开资料与历史数据,文章中的内容和信息不保证在未来不会发生变化。相关分析均根据公开信息和数据而得,仅供参考,在任何情况下,本文中的信息或所表述的意见均不构成对任何人投资建议。基金投资有风险,投资者应当根据个人的风险承受能力,审慎决定是否参与基金交易及相关业务。投资者在投资前请认真阅读《基金合同》、《招募说明书》、产品资料概要等法律文件。在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。
发表评论
发表评论: