
 研报速递
9月16日,三大指数集体收涨,截至收盘,上证指数涨0.71%,深证成指涨1.26%,创业板指涨1.96%。此外,科创50指数涨4.14%。
沪深京三市成交额达1.85万亿元,较上一交易日放量2272亿元,量能明显回暖。全市场超4100只个股上涨,近百股涨停,赚钱效应大面积扩散。
盘面上,半导体板块全面爆发,有研硅、晶升股份20cm涨停,中晶科技、立昂微、有研新材涨停。CPO、光纤、PCB、MLCC、液冷服务器等AI算力科技板块集体大涨,科技方向形成全面共振。
值得注意的是,此次反弹在成交额上较此前1.6万亿左右的冰点水平显著放量,量价配合明显改善。
我们在此梳理了部分主流券商对当前时间节点的研判以及对AI算力细分领域的观点,供投资者参考:
一、主流券商核心观点
面对即将到来的美联储FOMC会议决议,多家券商认为短期海外扰动不改变A股中期向好趋势。
1、中金公司:静待预期回稳
短期来看,海外扰动影响仍待消化,中东地缘局势仍存不确定性,美债利率难以快速下行,全球流动性整体偏紧,全球风险资产波动率或有所放大。
后续关注9月美FOMC会议、地缘不确定性下的油价变化、美中期选举影响等。“9.24”以来的长期、稳进趋势仍有望延续。
2、招商证券:中期布局机会显现
过去几周A股市场主要围绕海外宏观进行交易,跟随联储、通胀、就业等难以预测的宏观指标进行“折返跑”,而对于产业端的新变化较少反应。
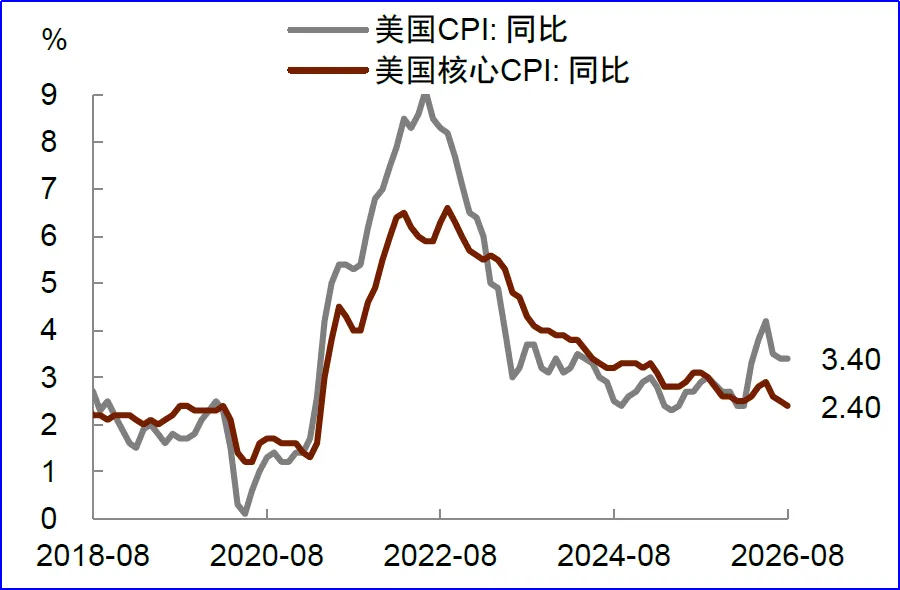
当前美国CPI靴子落地,周五美股科技重回上行,并且沿着短期利好方向交易。往后看,我们认为产业的变化将成为下一阶段市场的运行主线,在宏观压制落地后,A股逐渐重回上行。
3、中信建投证券:A股或迎反攻行情
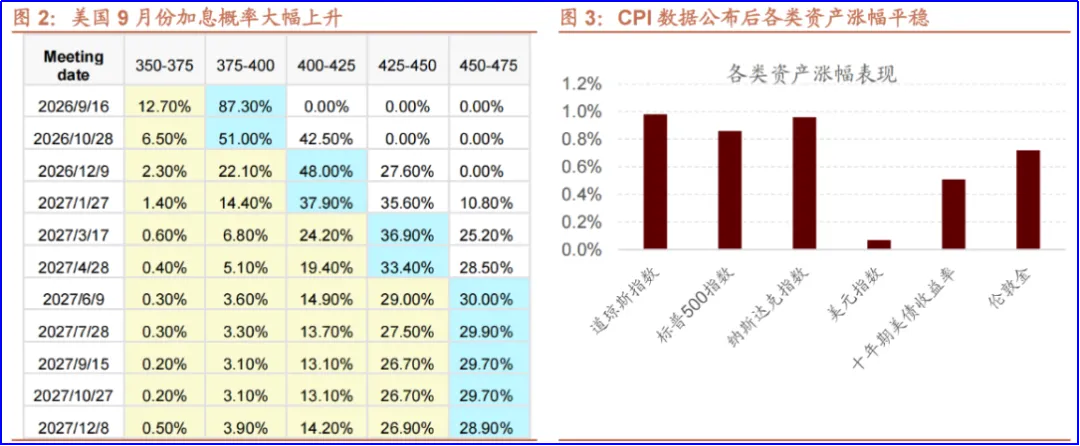
综合来看,我们认为9月美联储是否加息已经不再关键(市场已经定价大概率加息),更关键的是后续加息路径。我们认为A股有望迎来变盘时点,或将开启反攻行情。这一反攻行情可能持续到10月28日下一次美联储FOMC会议之前。市场焦点有望转向三季报业绩的兑现能力。
二、AI算力产业链细分领域券商观点
1、通信设备与光模块
中信建投证券研报指出,2026年上半年通信设备行业中测试仪器、光模块、线缆等板块表现突出,其中Q2线缆板块归母净利润同比增长205%,光纤光缆景气度持续提升;北美四大云厂商2026年Q2合计资本开支约1712亿美元,同比增长78.6%,全年预计达7325亿美元,为AI算力产业链提供长期支撑。
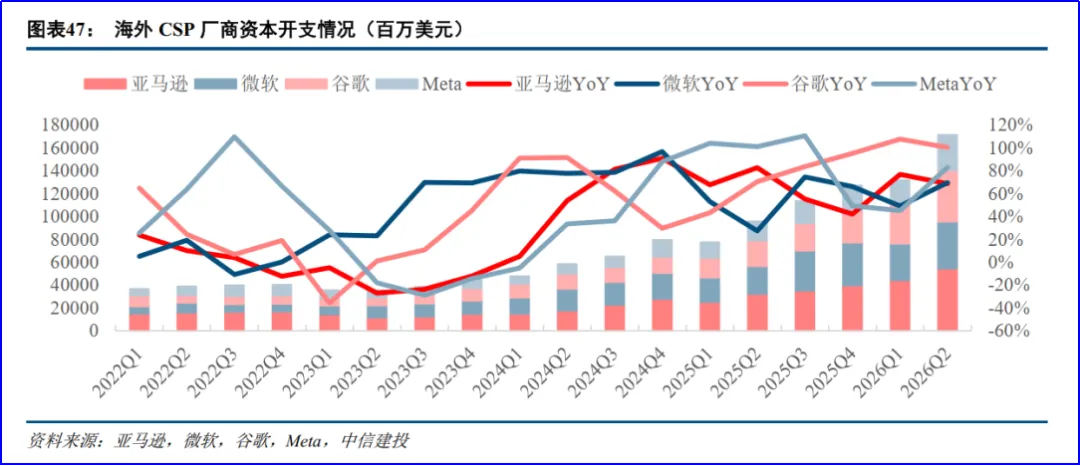
光大证券研报指出,2026年Q1全球头部光模块厂商资本开支同比激增300%,叠加800G/1.6T光模块快速上量及CPO技术演进趋势,光模块景气度有望延续高位运行。
2、电子布
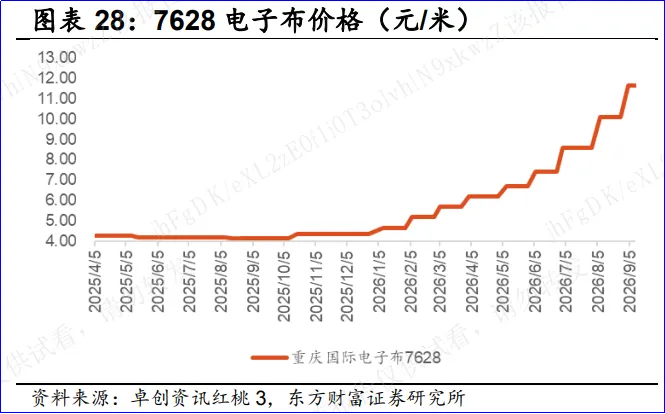
电子布行业正处于持续涨价周期。中国巨石于8月31日正式上调9月电子布价格,其中厚布涨价15%、薄布涨价20%,这已是2025年9月以来电子布行业持续近一年的涨价浪潮中的最新一轮。
东方财富证券表示,月初电子布价格提涨后暂稳,当前电子布到CCL涨价链传导顺畅,电子布延续供不应求的格局,中高端产品D、E系列细纱及布供不应求,而产品结构调整缩减了传统电子纱及电子布供应量,电子布供需格局持续优化,随着电子布价格持续上涨,预计26年全年电子布企业业绩弹性凸显,继续看好电子布反弹行情。
3、MLCC
三星电机9月1日宣布已与一家全球知名公司签署价值1.07万亿韩元的长期供应协议,为其AI服务器供应多层陶瓷电容器,这是三星电机迄今为止最大的MLCC供应合同。
国金证券研报指出,MLCC需求强劲、供给紧张,日本村田、三星电机、太阳诱电及国内厂商持续涨价,产业链景气度有望进一步催化。
4、PCB与存储
中信证券研报表示,看好PCB/CCL景气周期的持续性及增长性,短期受益于AI领域的迭代放量及传统领域的涨价,26H2业绩有望表现强势;中长期则有望受益于PCB工艺及材料的持续迭代升级。
国泰海通证券认为,未来2-3年中国半导体设备仍处于景气周期,增长动力核心来源于先进制程、先进存储和先进封装的结构性扩产,以及国产设备市场份额持续提升。
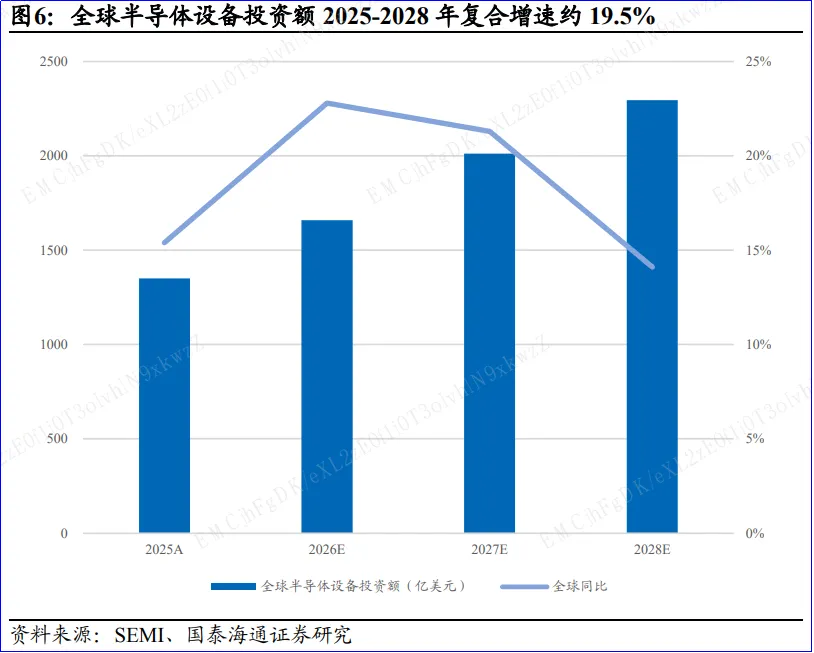
此外,工信部、国家发改委近日联合印发《电子信息制造业发展“十五五”规划》,提出到2030年规模以上企业营业收入突破30万亿元,在集成电路、先进计算等领域涌现一批长板技术和产品,为电子行业中长期发展提供了政策支撑。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;财富在线提醒:股市有风险,投资需谨慎。
发表评论
发表评论: