首页 »
行业资讯 » 靴子落地,券商能否扛起下一轮行情的大旗
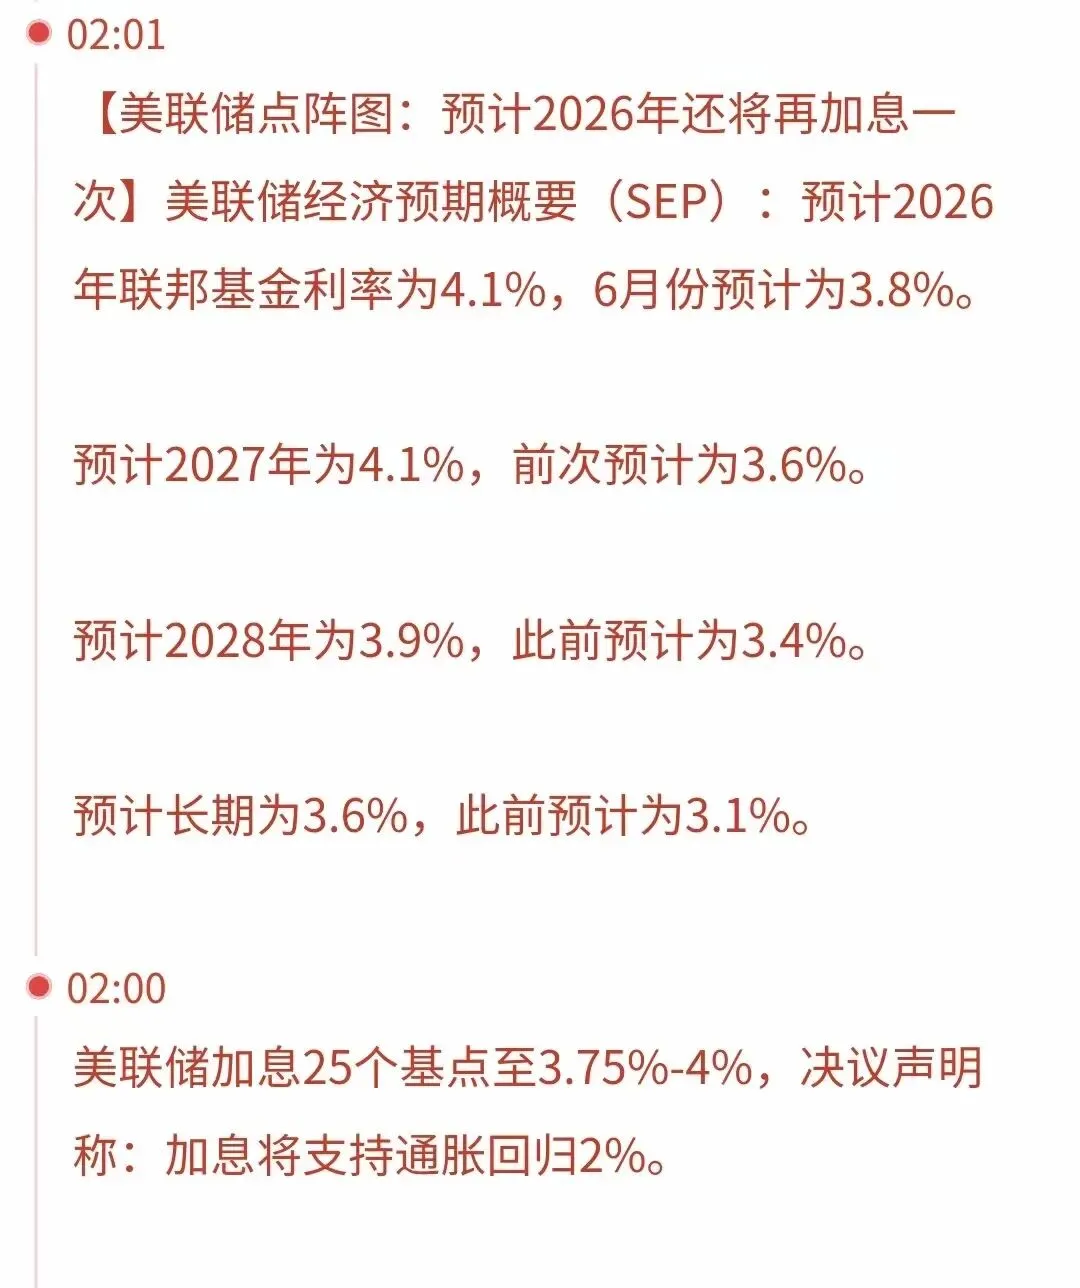
靴子落地,券商能否扛起下一轮行情的大旗北京时间 9 月 17 日凌晨 2 点,美联储将公布 9 月议息决议。加息 25 个基点至 3.75%—4.00% ,是 2023 年 7 月以来首次加息。但当一件坏事被定价到九成以上,它就不再是坏事,而是一张待兑的彩票。真正的问题从来不是“加不加”,而是靴子落地之后,钱往哪儿去。第一,预期已经打满。 8 月 CPI 同比 3.4%、环比 0.4%,核心 CPI 环比 0.3% 超预期,8 月 PPI 同比 5.4%;8 月非农新增 16.2 万人,失业率 4.1%。数据落地后高盛、摩根大通、汇丰、德银集体转向。高盛说得很直白:FOMC“不愿制造意外”——在九成定价下按兵不动,反而会引发更大波动。既然如此,加息就是兑现,不是意外。第二,这轮加息是“抗通胀式”,不是“周期紧缩式”。 推手是中东冲突。布伦特原油 9 月 15 日收于 108.75 美元,美国柴油价格创历史新高,8 月汽油环比涨 3.9%,单这一项就贡献了当月 CPI 涨幅的三分之一。加息修不了油井,它只是防止能源成本向工资和定价二次传导的“保险”。一旦油价回落,这一次加完可能就结束了。历史上抗通胀型与预防型加息对资产的影响天差地别,不能一概而论。第三,也是最关键的——汇率这条传导链断了。 传统逻辑是“加息→美元强→人民币贬→外资撤”。但 2026 年的事实相反:9 月 16 日人民币中间价报 6.7628,创近三年半新高;在岸 6.71、离岸 6.7080,年初至今升值约 3.8%。外资没有汇兑损失驱动的撤离理由。何况外资成交额只占 A 股约 6%、持仓不到流通市值 5%,早已从“导演”变成“弹幕”。国内这边 10 年期国债收益率 1.69%,LPR 连续 15 个月未动,央行 7 月通过买断式逆回购净投放 5000 亿元中长期资金——货币政策“以我为主”,池子水位自己管。如果说加息落地是一次风险偏好的重启,那么最能承接这股力量的,是券商。业绩是历史级的。 2026 年上半年 42 家上市券商合计归母净利润约 1533 亿元,同比增长近 50%;中信证券净利 233.43 亿元、同比 +69.6%,国泰海通营收 471.63 亿元、同比 +97.56%。驱动来自上半年两市日均成交近 2.7 万亿元——市场越活,券商越赚。估值是历史级的低。 截至 9 月 15 日,券商板块 PB 仅 1.229 倍,处历史 6.28% 分位;PE(TTM) 12.30 倍,处 11.99% 分位;股息率 2.17%。业绩创新高、估值在地板,这种背离不会永远持续。分红是真金白银。 27 家券商披露中期分红合计 275.53 亿元,首次突破 200 亿,同比 +43.92%。券商以往年底才分红,今年集体中期派现,是现金流与信心的双重信号。政策在加码。 证监会 8 月 28 日发布资本市场支持房地产新模式意见,券商交易系统外接新规落地加速头部集中,中金“三合一”并购获批复——行业并购整合提速。券商是市场 beta 的杠杆。 行情回暖→成交额放大→经纪、两融、自营三重受益→业绩上修→股价上涨,这个正循环一旦启动,券商从来不会缺席。其一,券商业绩高增很大程度上来自自营投资的周期性收益,稳定性远不如财富管理、资本中介这类经常性收入。市场一旦转震荡,增速回落是大概率。其二,资金还没来。券商板块主力资金近 5 日、10 日、20 日分别净流出 56.94 亿、108.44 亿、87.89 亿元;年初至今板块跌 12.32%,明显跑输 9 月 16 日领涨的半导体(+4.13%)、通信设备(+4.89%)。9 月 15 日两市成交 1.6253 万亿元,追平 4 月 7 日的年内地量——没有增量资金,就只有存量博弈的脉冲。2026 年 6 月 22 日、7 月 1 日、7 月 29 日都演过同样的剧本,结局都是几天脉冲后回归平静。其三,“利空出尽”的最大敌人是点阵图。若本次加息落地的同时,点阵图中值指向年内再加一次甚至两次,那么落地就不是终点而是新一轮紧缩的起点。这也是 9 月 17 日凌晨比利率决议本身更值得看的东西。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递




发表评论
发表评论: