
 研报速递
点击蓝字 关注我们
文献来源:Wei, Y., Cahan, S. F., & Chen, L. (2026). Broker in-house ESG research. The Accounting Review, 1–31.
【摘要】本文考察券商内部ESG研究的决定因素与影响后果。通过手动收集的券商ESG研究数据,研究发现内部ESG研究的供给与需求侧因素均显著正相关,需求侧因素包括客户需求、内部需求与当地ESG意识,供给侧因素包括券商规模与可持续行业覆盖。在经济后果方面,在ESG重要性更高的行业中,内部ESG研究与盈利预测精度提升显著相关。此外,当股票分析师可获取内部ESG研究支持时,市场对盈利预测修正的反应更强。研究还发现,ESG分析师对股票分析师的支持不限于预测精度,可获取内部ESG研究的分析师能发布更精准的目标价、对ESG密集行业的上调推荐更具信息含量,且在研究报告中更广泛地讨论ESG议题。
一、研究背景与动机
现有大量文献围绕卖方分析师展开研究,但大多聚焦股票分析师及其盈利预测、股票推荐等研究产出。事实上券商研究涵盖范畴更广,除股票研究外,还包括可持续性研究、宏观经济研究、组合研究等多个类别。行业机构与投资者早已认可这类专项研究的价值,每年都会为相关领域的优秀券商研究颁发奖项,近年也有学术研究开始考察宏观分析师、政策分析师、量化分析师等专项内部研究的价值。
券商内部ESG研究自21世纪初便已出现,但始终缺乏系统的学术考察。数据缺失是重要原因,研究者难以确定券商何时启动内部ESG研究。本文通过领英手动收集券商任职的ESG分析师数据,识别设有ESG分析师的券商及其最早设立年份,基于样本展开研究。截至2021年,美国287家券商中有23家设立了内部ESG研究,共聘用73名专职ESG分析师,且多数增长发生在2017年之后。
本文围绕两个研究问题展开:第一,哪些因素会影响券商提供内部ESG研究的决策;第二,内部ESG研究如何影响同券商股票分析师的研究产出质量。
二、文献综述与研究假设
本文的研究假设分为决定因素与后果两部分,均基于经典的供需分析框架与已有研究结论推导得出。
在决定因素层面,本文沿用经典的分析师服务供需分析框架,从需求侧与供给侧分别推导影响券商设立内部ESG研究的因素。
需求侧包含三类驱动因素。第一是客户需求,随着投资者越来越多地将ESG信息纳入投资决策,买方对ESG研究的需求会向上传导至卖方券商,当券商所在城市的可持续投资基金规模越大,客户对ESG研究的需求越强,券商越有可能提供内部ESG研究。第二是内部需求,股票分析师对ESG的接受度越高、覆盖组合的ESG风险越高,对内部ESG研究支持的需求就越强,当券商覆盖企业的ESG业绩波动越大,ESG风险管理需求越高,券商越有可能设立ESG研究。第三是当地ESG意识,券商所在地的ESG认知水平越高,当地投资者与分析师对ESG的接受度越强,会同时推动外部客户需求与内部研究需求,因此所在州出台气候适应计划的券商更有可能提供ESG研究。
供给侧包含三类影响因素。第一是券商规模,大型券商客户基数更大,提供ESG研究的单位成本更低,规模效应下更有能力承担ESG研究的成本,因此规模越大的券商越有可能提供内部ESG研究。第二是绿色债券承销业务,开展绿色债券承销的券商对ESG市场有战略布局,管理层对ESG相关服务接受度更高,更有可能配套设立内部ESG研究。第三是可持续行业覆盖,若券商覆盖的企业中包含可持续主题行业,相关研究经验与知识储备更充足,设立ESG研究团队的成本更低,因此覆盖可持续主题行业的券商更有可能提供内部ESG研究。
在后果层面,本文基于同事溢出效应与ESG信息价值相关研究推导假设。已有研究表明,分析师的同事会对其研究产出产生正向影响,专项内部研究能够为股票分析师提供专业支持。ESG信息本身对股票研究具有价值,但第三方ESG评级分歧较大,股票分析师难以直接将其整合进估值模型。内部ESG分析师可以通过四种路径支持股票分析师:一是与股票分析师协作,将ESG信息整合进研究流程,提供前瞻性解读;二是发布ESG主题报告,提供行业层面的洞见;三是为股票分析师提供ESG培训,提升其信息运用能力;四是帮助股票分析师理解机构客户的ESG投资需求。
据此本文预期,内部ESG研究能够提升股票分析师的研究质量,且这种提升效应在ESG议题更重要的行业中更显著,包括环境敏感行业、争议行业与SASB披露主题更多的行业。同时本文也预期,若投资者认可ESG研究的价值,市场对有ESG支持的分析师发布的预测修正与推荐调整会有更强反应。
此外本文还进一步探讨作用机制与潜在负面效应:ESG分析师可能同时发挥信息解读与信息发现两种作用;而对于难以量化、可比性差的社会议题,过多信息可能造成分析师认知过载,反而损害预测精度。
三、研究设计
1. 数据与样本
本文的ESG研究数据通过领英手动收集,样本覆盖2000年至2021年美国本土券商。研究首先从I/B/E/S推荐数据库获取所有卖方分析师推荐数据,通过BrokerCheck、领英、机构投资者明星分析师名单等匹配券商身份,最终识别出550家券商。随后针对这些券商搜索符合条件的ESG分析师,剔除买方机构、可持续金融岗位、行业分析师等不符合条件的样本,最终得到美国样本包含23家券商的73名ESG分析师,对应78个任职岗位。
决定因素检验的样本区间为2009年至2021年,包含287家美国券商,共2100个券商-年观测值。经济后果检验以美国券商的股票分析师盈利预测为样本,同时匹配企业财务、ESG评级等数据。其他数据来源还包括Morningstar的可持续基金数据、Sustainalytics等机构的ESG评级数据、SDC Platinum的绿色债券数据、乔治城气候中心的气候适应计划数据等。
2. 研究方法
针对券商内部ESG研究的决定因素,本文采用Probit回归模型,以券商是否设立内部ESG研究为被解释变量,分别检验需求侧与供给侧因素的影响,同时控制券商组合的企业特征、分析师平均特征等变量,并在稳健性检验中加入总部国家固定效应、限定美国本土总部样本。
针对ESG研究的经济后果,本文以分析师盈利预测的相对误差为主要被解释变量,采用固定效应模型检验内部ESG研究对预测精度的影响,同时控制分析师个体特征与企业层面特征,并通过横截面检验区分ESG密集行业与非密集行业的差异。为缓解内生性问题,本文采用熵平衡方法匹配样本,还开展了动态检验考察政策实施前后的效应变化。
此外本文还通过横截面检验、ESG新闻反应检验、市场反应检验、其他产出检验等多种方式,验证作用机制与拓展结论。
3. 变量测度
ESG研究(ESG ResearchB/ESG Research):主要自变量,券商层面为虚拟变量,若券商当年设有内部ESG研究则取值为1,否则为0;分析师层面同理,若分析师所属券商当年有内部ESG研究则取值为1。
相对盈利预测误差(PMAFE):主要因变量,衡量盈利预测精度,计算方式为分析师单年绝对预测误差减去当年该企业平均绝对预测误差,再除以企业平均绝对预测误差,数值越小代表预测精度越高。
累计超额收益(CAR):因变量,衡量市场反应,采用DGTW调整法计算预测修正公告前后三天的累计超额收益。
可持续基金规模(SI Fund):需求侧变量,取券商所在城市当年所有可持续投资基金总规模的自然对数。
ESG业绩波动(ESGP Vol):需求侧变量,券商覆盖企业组合的ESG业绩波动率,取过去三年ESG业绩的标准差加权值。
气候适应计划(Climate):需求侧变量,虚拟变量,若券商所在州当年已敲定州级气候适应计划则取值为1,否则为0。
券商规模(Bkr Size):供给侧变量,以券商当年发布盈利预测的分析师人数衡量。
可持续主题覆盖(Sustain Theme):供给侧变量,虚拟变量,若券商当年覆盖的企业中存在可持续主题收入则取值为1,否则为0。
ESG风险(ESG Risk):调节变量,以企业过去三年ESG评级的波动率衡量。
ESG评级分歧(ESG Disagree):调节变量,以不同ESG评级机构对同企业评级的标准差衡量。
ESG评级覆盖(ESG Cover):调节变量,以覆盖目标企业的第三方ESG评级机构数量衡量,取值范围为0到3。
四、研究结论
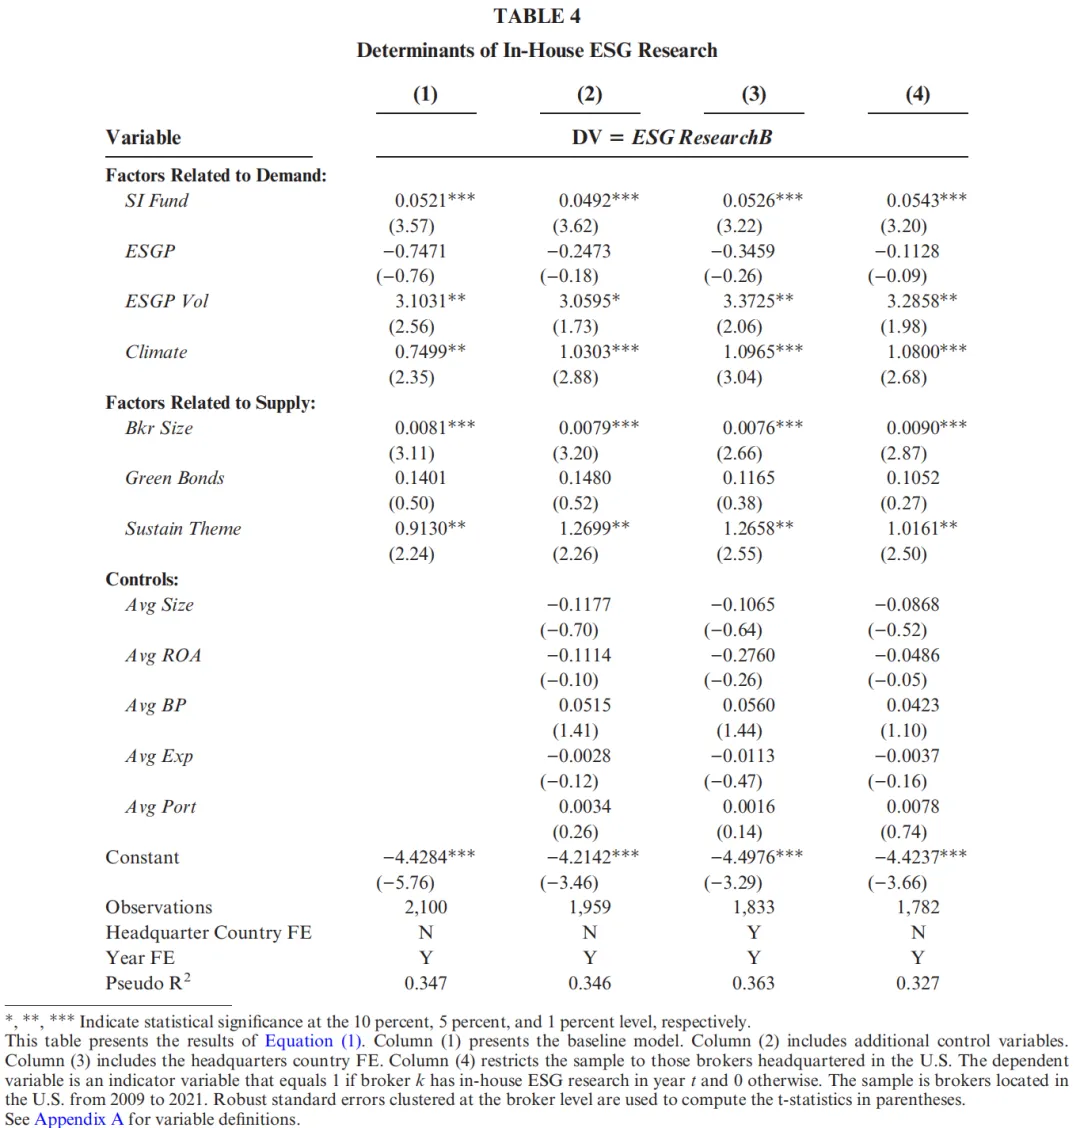
决定因素方面,表4列2的基准回归结果显示,需求侧的可持续基金规模、ESG业绩波动、州级气候适应计划三个变量的系数均显著为正,支持需求侧因素对券商ESG研究供给的驱动作用。供给侧的券商规模、可持续主题覆盖两个变量系数显著为正,支持供给侧因素的影响;绿色债券承销的系数不显著,未得到实证支持。该结果在加入总部国家固定效应、限定美国本土总部样本的稳健性检验中保持一致。
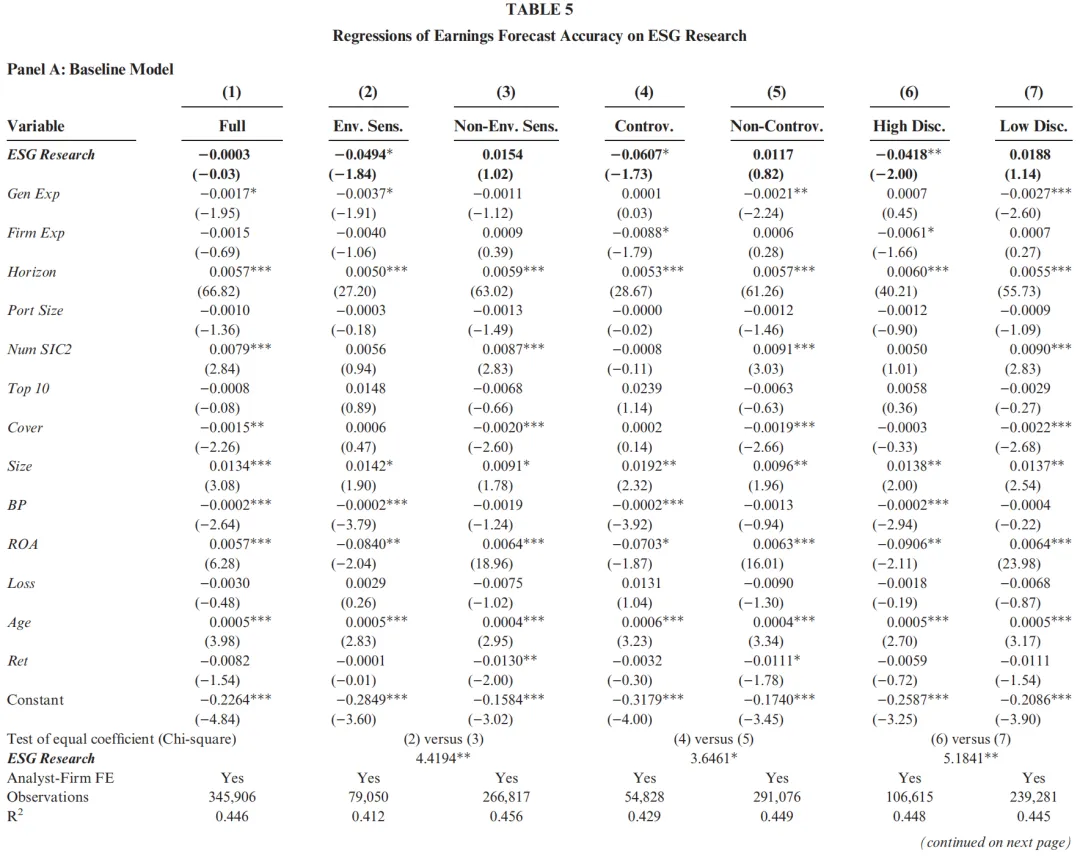
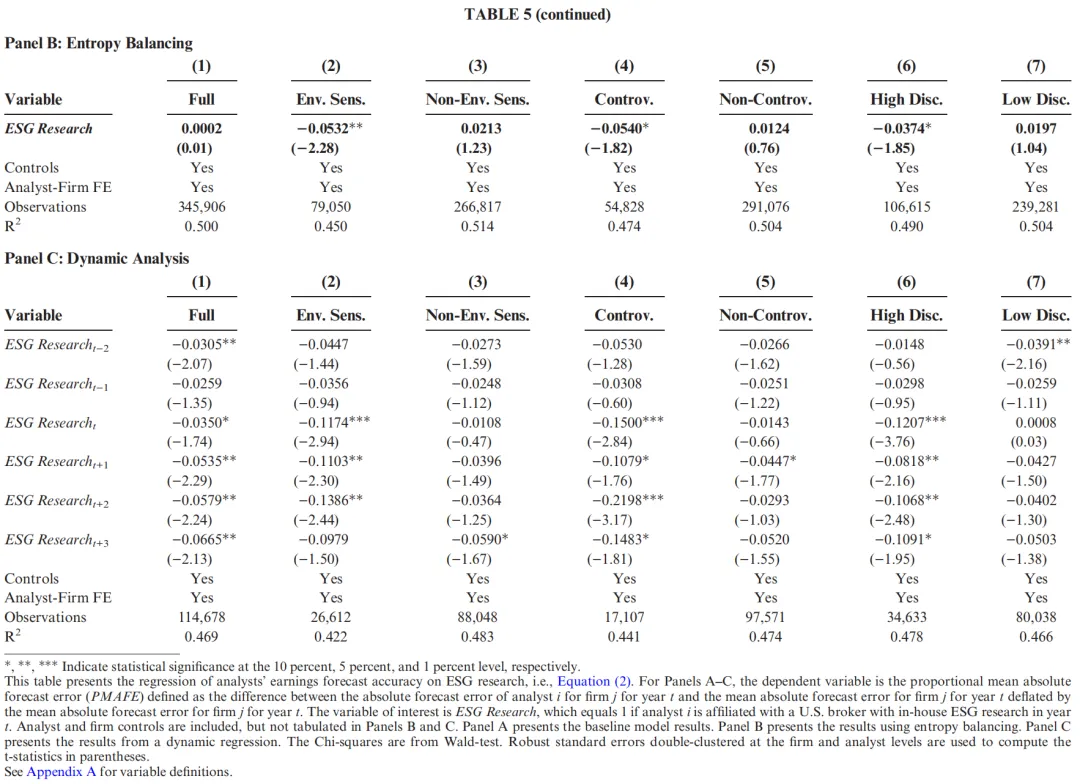
盈利预测精度方面,表5 Panel A的结果显示,全样本中内部ESG研究对预测精度的影响不显著;列2、列4、列6分别显示,在环境敏感行业、争议行业、高SASB披露行业中,内部ESG研究的系数均显著为负,即显著提升了分析师的盈利预测精度。组间系数差异检验显示,三类ESG密集行业的效应均显著强于对应非密集行业。表5 Panel B的熵平衡检验、Panel C的动态检验均支持上述结论,且动态检验显示精度提升效应在ESG研究设立当年便已显现。
机制检验方面,表6 Panel A与Panel B的结果显示,在争议行业与高SASB披露行业中,ESG风险、ESG评级分歧与ESG研究的交互项均显著为负,说明当企业ESG信息更复杂时,内部ESG研究的提升作用更强,支持ESG分析师的信息解读作用。表6 Panel C的结果显示,在非ESG密集行业中,第三方ESG评级覆盖与ESG研究的交互项显著为正,即第三方评级会削弱内部ESG研究的作用,二者存在替代效应,支持信息发现作用在非密集行业更突出。
ESG新闻反应方面,表7的结果显示,分析师普遍对环境敏感行业与争议行业的负面环境新闻存在过度反应,而内部ESG研究能够显著缓解这种过度反应,进一步支持信息解读作用。
负面效应方面,表8的结果显示,在非争议行业与低SASB披露行业中,社会议题暴露程度与ESG研究的交互项显著为正,即当企业社会议题暴露度较高时,内部ESG研究反而会降低预测精度,符合信息过载与有限注意力理论的预期。
市场反应与其他产出方面,表9的结果显示,在三类ESG密集行业中,市场对有ESG支持的分析师发布的盈利预测修正反应更强。表10的结果显示,内部ESG研究还能提升目标价预测精度、增强上调推荐的信息含量、增加分析师报告中的ESG相关讨论,且上述效应均集中在ESG密集行业。
五、研究贡献
(一)理论贡献
第一,本文首次系统考察券商内部ESG研究这一发展了二十余年的服务形态,补充了关于券商股票研究之外的内部专项研究服务的文献,拓展了卖方分析师领域的研究边界。
第二,本文丰富了股票分析师ESG信息运用相关的研究。已有研究多关注分析师对ESG信息的整合不足,本文从内部资源视角提供了新的解释,证明专职ESG分析师是支持股票分析师开展ESG整合的重要资源,且研究结论不限于气候风险等单一议题,覆盖了更广泛的ESG范畴。
第三,本文补充了券商服务决定因素相关的研究。过往文献很少考察券商专项服务的供给动因,本文从供需两侧构建分析框架,实证检验了各类因素的影响,为理解券商服务决策提供了新证据,也补充了卖方迎合行为相关的研究。
(二)实践贡献
本文的研究结论可为券商配置研究资源提供参考,帮助券商判断设立内部ESG研究的驱动因素与实际价值。同时研究结论也有助于投资者理解不同券商分析师研究质量差异的来源,更合理地解读分析师的预测与推荐信息。
期待您的
分享
点赞
在看
【声明】本文内容仅供学术交流,著作权与版权归原作者及期刊出版商所有。如需引用、转载或使用,请注明原文出处。


发表评论
发表评论: