
 研报速递
韩国ECM skin booster行业研究报告 @行业研究
导读
近期,新韩投资证券发布《ECM,不是短期主题,而是结构性增长》,把韩国ECM Skin Booster市场规模从2025年的99亿韩元,看到了2027年的1,729亿韩元,两年增长超过17倍。两个月后,市场开始用财报验证这套逻辑:L&C Bio旗下Re2O二季度销售额达到146亿韩元,公司上半年营业利润率大幅提升;HansBiomed的CellREDM单季销售达到72亿韩元;Hugel完成组织银行许可后正式入场,韩国头部医美公司的销售网络开始进入ECM市场。
ECM真正值得关注的地方,已经不是一个新的Skin Booster成分。人体组织供应、组织银行资质、脱细胞和加工能力、规模化产能、医院渠道和品牌认知正在组合成新的产业壁垒。更重要的是,Skin Booster可能只是ECM商业化的第一站。脂肪ECM、软组织填充、身体填充剂等下一代产品已经进入研发和产业化准备阶段。韩国医美上游正在出现一条新的材料平台路线。
高禾投资|消费医疗产业研究
从资本市场研究,走向产业研究与公司研究,高禾团队重点关注医美、再生医学、宠物医疗、生物材料创新、中韩及全球产业协同创新发展,现已形成“研究+投行+投资”三位一体的消费医疗产业服务体系。高禾资本现为中国非公立医疗机构协会投融资分会会员单位,中国食品土畜进出口商会宠物分会发起单位及理事单位。
一、99亿到1729亿韩元,ECM开始从产品概念进入业绩周期
近期,新韩投资证券医疗器械团队发布了一篇很值得关注的行业报告,标题叫《ECM,단기 테마 아닌 구조적 성장》,中文为《ECM,不是短期主题,而是结构性增长》。
报告认为,韩国ECM Skin Booster市场规模预计从2025年的99亿韩元,增长到2026年的925亿韩元,到2027年达到1,729亿韩元。两年时间扩大约17.5倍,2025年至2027年的复合增长率达到317.9%。新韩同时预计,ECM在韩国Skin Booster市场的渗透率将从2025年的3%,提高到2026年的20%,2027年进一步提高到28%。
新韩估算的韩国主要Skin Booster内销市场,包括Rejuran、Juvelook、Re2O、CellREDM等核心产品。这个市场从2025年的3,086亿韩元,预计增长到2026年的4,199亿韩元和2027年的5,188亿韩元。也就是说,新韩并不是单纯押注韩国Skin Booster大盘高速扩张,真正激进的假设是ECM快速拿走其中一块市场。
这组数字背后,其实对应韩国Skin Booster过去十几年不断变化的材料路线。
最早是HA解决补水和浅层支撑问题,随后PN/PDRN通过Rejuran完成消费者教育,再往后是PDLLA、PLLA等胶原刺激剂。ECM提出的产品逻辑又向前走了一步:从刺激细胞产生新的组织成分,变成直接提供胶原、弹力蛋白、纤连蛋白、层粘连蛋白等组成的细胞外基质环境。
市场上有人把ECM称为“第五代Skin Booster”,这个说法更接近营销和产业分类,并不是韩国监管部门认可的正式技术代际。真正重要的是,Skin Booster的竞争维度开始从单一成分转向组织微环境。
ECM也不是简单的“胶原粉”。细胞外基质本身是一套复杂的组织支架体系。不同公司的差异会落在组织来源、脱细胞工艺、残留DNA、蛋白保留、粒径、灭菌、批次一致性以及最终的组织反应上。这意味着ECM一旦进入规模化商业化阶段,行业竞争不会停留在“谁有一个产品”。
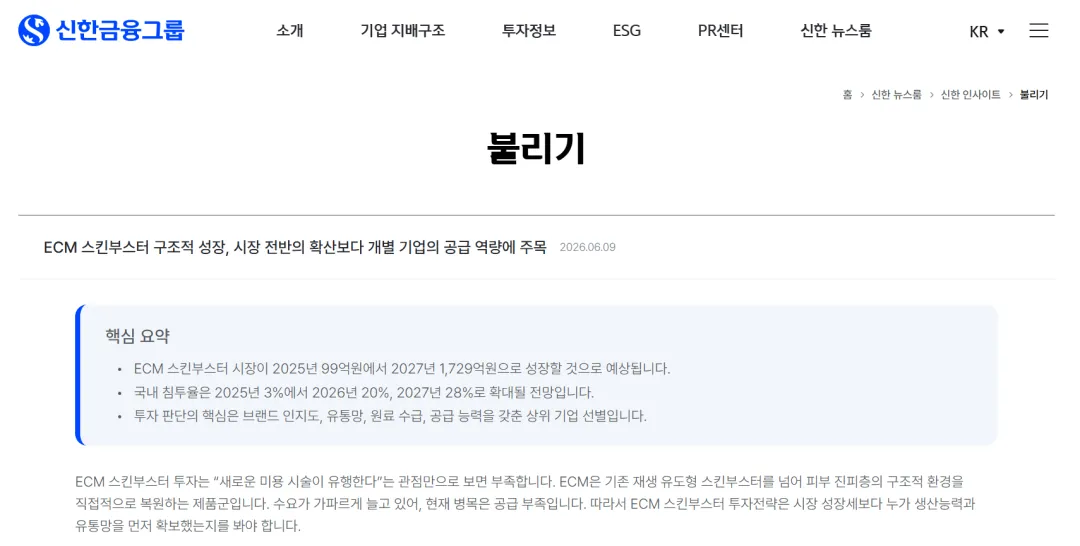
下图是从新韩投资证券的测算来看,韩国头部 Skin Booster 品牌正在进入明显的扩容阶段。以生产企业销售收入为口径,Rejuran、Juvelook、Re2O、Cellrdm 等主要产品的全球销售规模,已从2023年的约1500亿韩元增长至2025年的约4400亿韩元,并预计在2026年和2027年进一步提升至约6000亿和7500亿韩元。更值得关注的是,过去市场增长主要由 Rejuran 和 Juvelook 两大成熟品牌推动,而从2025年开始,Re2O、Cellrdm 等 ECM Skin Booster 开始形成独立增量,并在2026-2027年成为主要增长来源之一。这意味着韩国 Skin Booster 市场正在从以 PN、PDLLA 为主的成熟产品竞争,逐步进入 ECM 等新型再生材料共同扩张的新阶段。需要注意的是,该图统计的是厂家端销售收入,并不等同于全球 Skin Booster 终端消费市场规模,因此更适合用于观察韩国头部品牌的商业化增速和不同材料路线的结构变化。
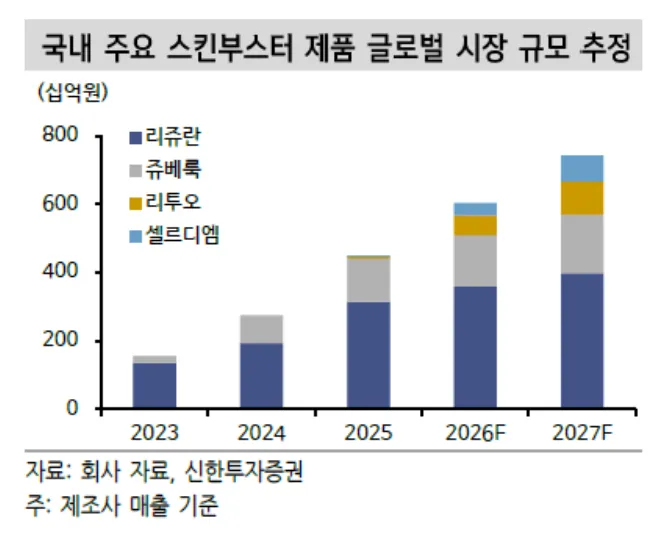
下图是从韩国本土市场的竞争结构来看,ECM Skin Booster正在从边缘品类进入主流视野。根据新韩投资证券测算,以生产企业销售收入为口径,2024年韩国主要Skin Booster市场仍高度集中于Rejuran和Juvelook两大成熟产品;但随着Re2O、Cellrdm等ECM产品进入商业化放量阶段,ECM品类的合计市场份额预计将从2025年的约3%,快速提升至2026年的约20%,并在2027年进一步达到约28%。与此同时,Rejuran虽然仍将保持第一大产品地位,但其市场份额预计会由2024年的约70%逐步下降至2027年的约50%左右。换句话说,新韩投资证券对ECM的判断并不是“多了一个新产品”,而是韩国Skin Booster市场的材料结构可能发生一次明显变化:在PN和PDLLA之外,ECM正在成为第三条具有规模化商业潜力的产品路线。当然,3%→20%→28%仍属于券商预测而非已经实现的市场份额,后续能否兑现,最终还要取决于医生复购、终端疗效反馈、产品供给能力以及更多ECM品牌能否持续进入市场。
二、两个月后的财报,已经开始验证新韩的判断
投资研究最重要的事情不是看故事讲得多好,而是看收入、利润和现金流有没有跟上。
ECM目前最强的验证来自L&C Bio。新韩6月9日发布L&C Bio公司报告时,预计公司2026年实现营收1,571亿韩元,同比增长83.8%;营业利润354亿韩元,同比增长701.2%;营业利润率达到22.5%。报告当时预计Re2O销售额从2025年的61亿韩元增加到2026年的572亿韩元。
到了2026年8月,实际经营数据已经开始追上这个预测。韩国投资证券披露,L&C Bio 2026年第二季度实现营收370亿韩元,同比增长79.8%;营业利润86亿韩元,营业利润率达到23.2%。其中Re2O单季度销售额达到146亿韩元,比第一季度增加约66亿韩元。2025年二季度至四季度三个季度加起来,Re2O销售约60亿韩元,而2026年第二季度一个季度已经做到146亿韩元。
上半年看得更清楚。L&C Bio 2026年上半年单体营收554亿韩元,同比增长78.4%;营业利润153亿韩元,同比增长589.7%;营业利润率从上一年的7.1%提高到27.6%。合并口径营收达到691亿韩元,同比增长80.4%,营业利润从亏损4亿韩元转为盈利146亿韩元。关于L&C Bio 及Re2O经销商Humedix 2026年上半年业绩解读请参见高禾投资研究中心此前发布的《Re2O 狂增3.8倍!ECM Skin booster赛道首个产品26H1业绩爆发式增长》和《一年就卖爆Re2O!26Q2业绩创新高,Humedix怎么做到的?@公司分析》
收入增长很重要,利润率变化更重要。这说明,Re2O不是一个需要长期烧销售费用才能建立市场的新产品。L&C Bio原来就有组织采购、加工、质量控制和生产体系。销量增加后,固定成本被快速摊薄,高毛利产品在收入结构中的占比不断提高,经营杠杆开始释放。
这也是ECM赛道目前最有说服力的地方。很多医美新材料可以实现收入增长,但销售费用、医生教育费用、渠道返利和生产成本也会一起上涨。Re2O目前体现出来的是收入和利润率同时向上。
HansBiomed也出现了类似变化。CellREDM在2025年9月上市。从2025年10月至2026年3月的六个月,公司实现CellREDM销售81亿韩元。到了2026年4月至6月,单季度销售进一步提高到72亿韩元,环比增长62%。截至2026年6月底,CellREDM累计销售154亿韩元。HansBiomed同期前三季度累计营收达到1,011亿韩元,同比增长53%,营业利润106亿韩元,同比增长约900%。
目前韩国ECM市场还没有出现“一个产品起来,另一个产品马上掉下去”的情况。Re2O在增长,CellREDM也在增长,这通常意味着一个新品类还处于市场扩容阶段。
三、ECM目前最稀缺的资源,不是配方,而是供给
新韩这篇报告有一个判断很重要:ECM当前最大的瓶颈不是需求,而是供给。
L&C Bio公开文件也给出了非常直接的证据。公司2026年一季度披露的皮肤粉末型产品线,包括MegaFill和Re2O,季度产能为129,600支,实际生产127,524支,产能利用率达到98.4%,这已经接近满负荷运行。
L&C Bio随后开始快速扩产。公司过去Re2O月产能只有约3万至3.5万支,2026年5月提高到约8万支,并计划进一步扩大。8月披露的增发申报材料中,公司新的整合生产基地规划显示,Re2O对应的年产能力可以从112.32万支增加到224.64万支,进一步达到280.8万支。
HansBiomed也在走同样的路线。2026年中期CellREDM月产能约4.2万支,通过两班制可以提高到约5.5万支,公司计划年底达到8万支。5月中旬,HansBiomed自己的销售渠道已经覆盖630家医院和诊所,4月单月销售约2.3万至2.4万支,公司随后把自营渠道年底月销售目标提高到4万支,同时希望Hugel渠道再贡献约2万支。
这些数字说明一个问题:目前ECM行业的竞争方式,很像一个新产业早期的“抢产能”。但ECM扩产和普通化妆品、玻尿酸原料扩产完全不同。人体组织产品的供应链从捐赠者开始,随后是组织银行、感染筛查、原料进口、组织处理、脱细胞、冻干或粉碎、灭菌、质量检测、放行以及全过程追溯。人体真皮也不是可以随时增加采购量的工业原料,所以真正有价值的不是一台粉碎设备,也不是一套脱细胞配方,而是多年积累的组织供应网络和质量体系。
这也是L&C Bio、HansBiomed这类原来做ADM、骨移植材料、组织修复材料的公司突然进入医美市场后,能够迅速形成优势的原因。传统医美公司擅长品牌和渠道,组织工程公司掌握原料和生产,ECM正在让两个原来分开的产业开始融合。
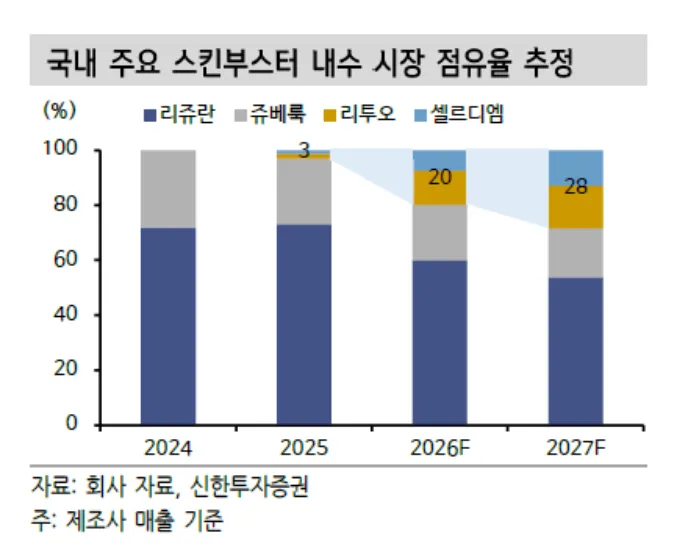
下图是说明,从供给端来看,韩国ECM Skin Booster已经进入明显的产能扩张阶段。根据新韩投资证券整理的企业规划,Re2O与Cellrdm两款ECM产品的月度产能均将在2026年持续提升。其中,Re2O月产能预计将从2025年四季度约2万-3万支,提升至2026年中期约8万支,并在2026年四季度进一步提高至约15万支;Cellrdm则预计从早期约1万-2万支,逐步提升至2026年中期约5万支以上,年底进一步接近8万支。这个变化说明,ECM市场当前的核心矛盾已经不只是医生端是否接受新品类,也开始转向企业能否及时提供足够的组织原料、加工能力和稳定供货。尤其是,Re2O在2026年规划中的两次明显产能跃升,反映出厂商已经按照更大规模的商业化需求提前配置供给。不过需要注意,图中展示的是CAPA,即设计或规划产能,并不等于实际产量,更不等于终端销量;后续真正需要观察的,仍是产能利用率、渠道库存和终端复购能否同步提升。
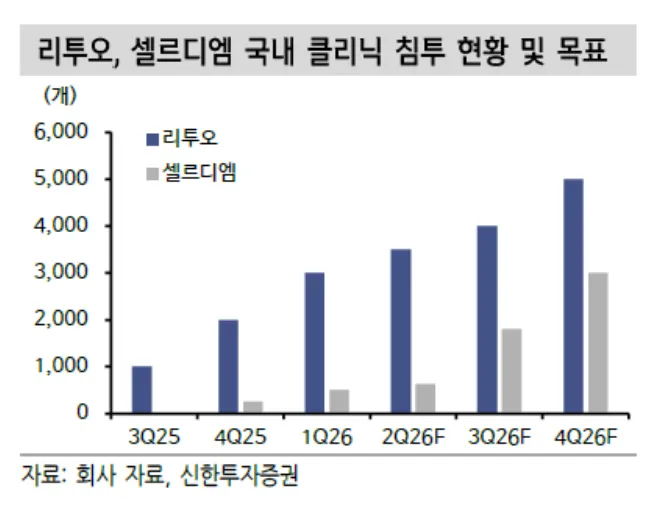
从终端覆盖来看,韩国ECM Skin Booster正在从“单点导入”进入快速铺设阶段。根据新韩投资证券整理的企业数据,Re2O在韩国本土的合作诊所数量预计将从2025年三季度约1,000家,提升至2025年四季度约2,000家、2026年一季度约3,000家,并计划在2026年底进一步扩大至约5,000家;Cellrdm虽然起步更晚,但扩张速度更快,预计将从2025年四季度约200家、2026年一季度约500家,提升至2026年三季度约1,800家,并在年底达到约3,000家。相比单纯看销售额,这组数据更能反映ECM品类在医生端的真实渗透速度:如果企业能够按计划完成数千家诊所覆盖,ECM Skin Booster就不再只是少数机构尝试的新产品,而是在韩国医美终端逐步形成独立的材料品类。
四、从Re2O、CellREDM双寡头,走向多品牌竞争
2025年的韩国ECM Skin Booster市场,基本可以看成Re2O和CellREDM的市场。新韩给出的2025年韩国ECM市场规模是99亿韩元。L&C Bio披露Re2O 2025年销售额约61亿韩元。按这个口径计算,Re2O当年已经占到约六成。
再看2026年第一季度,新韩统计Re2O销售约81亿韩元,环比增长113%;CellREDM销售43亿韩元,环比增长15%。如果把两个增长率反推到2025年第四季度,Re2O大约38亿韩元,CellREDM大约37亿韩元,两家公司当时实际上非常接近。到了2026年一季度,两者已经拉开到大约65:35。
2026年二季度,Re2O销售进一步提高到146亿韩元。HansBiomed财年第三季度对应2026年4月至6月,CellREDM销售72亿韩元。用同一自然季度粗略比较,两家公司对应收入结构已经接近2:1。
这个阶段,Re2O的先发优势已经开始转化成品牌优势。但2026年下半年之后,市场结构会明显复杂。韩国市场正在从两个头部品牌竞争,逐渐进入“组织加工企业+医美品牌+药企渠道”的组合竞争阶段。2025年至2026年上半年,谁有货,谁就能卖。2027年之后,随着L&C Bio、HansBiomed以及一批新进入者的产能陆续释放,ECM行业可能正在从“供给约束”阶段,进入“供给能力明显改善”的新阶段。
到那个阶段,产能本身的溢价会下降。医院覆盖、医生教育、品牌认知、临床数据、产品差异和终端价格体系会成为新的竞争变量。ECM真正困难的竞争,可能还没有开始。
五、为什么新韩把Hugel放在Top Pick:真正稀缺的,可能不是单一产品,而是医生渠道平台
在新韩投资证券6月发布的ECM专题报告中,有一个值得关注的细节。
从ECM行业本身来看,L&C Bio无疑是最直接的受益者之一。但新韩最终给出的Top Pick并不是L&C Bio,而是Hugel。
这个选择背后,其实反映出韩国医美产业正在发生一个更深层的变化:
上游医美企业的价值判断,正在从“是否拥有一个爆款产品”,逐步转向“是否能够持续控制医生渠道,并不断向同一渠道叠加新品类”。
Hugel就是一个典型案例。2026年4月,Hugel与HansBiomed签订CellREDM韩国市场分销协议,并取得相关组织银行许可,CellREDM随后于7月正式进入Hugel销售体系。如果只看表面,这是一笔普通的经销合作。但从商业模式来看,它的意义远不止增加一个SKU。Hugel原有产品体系已经覆盖Botulax/Letybo肉毒毒素、HA填充剂等多个核心医美品类,公司长期服务韩国大量皮肤科、整形外科及美容诊所。CellREDM加入以后,Hugel原有销售团队可以在同一次医生拜访中,同时销售Toxin、Filler和ECM产品。这意味着,新产品不需要重新建立一套完整销售网络。
原有的医生关系、销售拜访、学术会议、市场教育和渠道体系,都可以继续复用。对Hugel来说,这种模式带来的价值主要体现在两个方面:一是提高单个诊所客户的收入贡献;二是明显降低新品类的获客成本和渠道建设成本。这也是成熟医美平台和单一产品公司的重要区别。
HansBiomed原来的优势主要集中在人体组织、骨移植材料以及整形外科渠道,但韩国Skin Booster的大量消费场景实际上发生在皮肤科和普通美容诊所。Hugel恰好补上了这一渠道短板。换句话说,HansBiomed提供的是产品和组织来源能力,而Hugel提供的是规模化商业化能力。这也是为什么同一款产品,在不同渠道主体手中,可能对应完全不同的销售效率。
从经营数据来看,Hugel本身仍处于较快增长阶段。2026年上半年,公司实现营收2,545亿韩元,同比增长27.2%;营业利润1,037亿韩元,同比增长8.4%。其中,第二季度实现营收1,379亿韩元,同比增长25.1%;营业利润560亿韩元。
由于CellREDM直到7月才正式进入Hugel销售体系,因此上半年业绩基本还没有体现ECM业务的实际贡献。新韩投资证券在2026年6月9日首次覆盖Hugel时,给出的目标价为35万韩元。到8月7日,在Hugel二季度业绩超预期之后,新韩进一步将目标价上调至41万韩元。
目标价调整当然并不完全来自ECM业务,但至少说明一个问题:
新韩更看重的,并不是CellREDM单一产品本身,而是Hugel已经形成的“医生渠道平台+多产品矩阵”模式。
这可能也是未来韩国医美行业更值得关注的竞争方向。过去,市场更关心谁拥有一个好产品。未来,市场可能更关心谁拥有一套可以不断承接新产品的商业化基础设施。
这种模式下,产业链分工会越来越清晰:组织加工企业负责材料和产品开发;成熟医美公司负责品牌和销售;药企负责医院和医生网络;CDMO企业负责生产、注册和规模化交付。最后真正被重新定价的,未必只是某一项技术或者某一个爆款产品,而是不同环节之间的渠道控制力、商业化效率和资源整合能力。
从这个角度看,Hugel被新韩列为Top Pick,并不难理解。
ECM带来的不只是一个新品类,更重要的是,ECM正在验证一个新的产业逻辑:当医美公司能够持续向同一批医生客户叠加Toxin、Filler、Skin Booster、ECM等多个产品时,医生渠道本身就会逐步成为一种平台型资产。
六、ECM正在影响Rejuran,但不会简单取代PN
任何一个新材料出现时,市场都容易把竞争理解成“新材料替代旧材料”,ECM和PN之间更可能是市场重新分层。
PharmaResearch的Rejuran已经完成十多年医生教育和消费者教育,在韩国医美市场建立了很强的品牌资产。2025年PharmaResearch整体收入已经达到5,357亿韩元,Rejuran等医疗器械仍是主要业务。
ECM的增长已经开始影响市场对Rejuran估值的看法。2026年3月,Hana Securities在研究PharmaResearch时已经明确提出,hADM ECM Skin Booster快速增长会分散部分韩国本地Skin Booster需求,因此下调了估值倍数。但Rejuran还有一个ECM短期很难复制的优势:全球品牌。
韩国保健福祉部数据显示,2025年赴韩外国患者达到201.18万人,第一次突破200万人。其中,皮肤科患者达到131.3万人,占62.9%。中国和日本患者合计占60.6%,首尔吸收了87.2%的外国患者。外国患者及陪同人员的医疗旅游相关支出达到12.5万亿韩元,其中医疗支出约3.3万亿韩元。
这个数据意味着韩国Skin Booster市场已经不只是韩国本土市场。大量消费来自中国、日本、中国台湾、美国以及东南亚游客。Rejuran经过多年海外市场推广,消费者到韩国之前就已经知道品牌。ECM目前主要按照人体组织产品体系在韩国流通,海外注册和市场进入路径明显比一般化妆品或成熟医疗器械复杂。所以,ECM短期最容易抢的是韩国本地医生和本地消费者。
Rejuran最难复制的资产,反而是全球消费者认知。这也是为什么PN、PDLLA和ECM很可能长期共存。医生会根据皮肤状态、治疗深度、目标效果和预算,把不同材料组合起来使用。一个新材料的出现可以分流存量需求,也可以提高一个消费者一年内接受Skin Booster的总次数。韩国Skin Booster市场过去十年的经验说明,很多时候新品类带来的不是简单替代,而是消费频次上升。
七、监管已经从“能不能做”,进入ECM“怎么管”
ECM目前最大的估值折价,仍然来自监管。韩国部分hADM ECM产品按照人体组织体系进行管理,而不是按照普通药品或医疗器械进行单独产品审批。这个制度安排给了ECM很快进入市场的机会,也产生了争议。
传统ADM长期用于烧伤修复、乳房重建和组织缺损治疗,但把人体真皮粉碎成微粒后,通过多点注射用于美容,使用方式已经发生明显变化。2026年8月,韩国医学记者协会相关研讨会中,多位专家继续讨论皮肤注射型ECM是否应该建立更接近药品或医疗器械的安全性和有效性验证体系。
韩国监管部门目前的方向已经逐渐清楚。MFDS在2026年7月公布《人体组织安全相关规则》修订草案,把组织银行和组织移植医疗机构一般不良反应报告周期从每年一次缩短到每半年一次,同时增加患者直接报告不良反应的依据,并要求记录组织使用目的以及在使用前是否已经告知患者产品属于人体组织。
监管部门此前也讨论限制美容用途人体组织广告,加强消费者知情和产品追溯。目前更值得关注的方向,不是市场突然被禁止。监管重点正在转向安全、追溯、信息披露和使用规范。对于行业头部公司,这类监管升级未必是坏事。人体组织市场真正怕的是低门槛进入。如果未来对供体筛查、残留DNA、病毒灭活、内毒素、批次一致性、长期随访和不良事件管理提出更严格要求,拥有多年组织银行和人体组织生产经验的企业反而更容易建立新的进入壁垒。
但有一个问题不能忽略。“ADM在外科使用很多年”不能直接等同于“粉碎后反复皮肤注射已经有充分长期数据”。这个问题最终需要临床证据解决,谁先建立大样本真实世界数据、长期随访和标准化医生治疗方案,谁就更有可能从一个产品品牌变成真正的ECM平台。
八、真正值得研究的第二曲线,可能不在Skin Booster
如果只把ECM理解成一个Skin Booster赛道,市场空间可能被低估。L&C Bio已经给出了下一步方向。公司公开研发资料中有一个项目叫MegaAdipo ECM,目标适应方向明确写着“面部塑形和身体填充剂”。产品由人体脂肪来源ECM与交联HA-CMC组成,计划制成1mL和3mL凝胶剂型。L&C Bio已经围绕脂肪来源ECM支架、医疗组合物申请多项韩国和PCT专利,并完成基础研究和前临床动物研究。并于2025年发表了相关研究也已经验证了人体脱细胞脂肪基质与交联HA、CMC形成可注射软组织填充材料的技术路线。论文作者中包括L&C Bio研发中心研究人员。
这条路线和Re2O有本质区别。Re2O解决的是皮肤质量(Skin Quality),脂肪ECM瞄准的是容量问题(Volume)。
一旦ECM从改善肤质进入软组织容积恢复,竞争对手就不再只是Rejuran和Juvelook,还会进入HA Filler、PLLA、胶原填充、自体脂肪移植甚至部分身体塑形市场。
因此,理论总市场空间,会出现一次明显扩张。这也是人体组织平台真正有想象力的地方。皮肤只是一个组织来源,人体还有脂肪、软骨、骨、肌腱、韧带等不同组织。不同组织拥有不同ECM微环境,也对应不同的临床用途。L&C Bio的公开研发管线已经同时覆盖脂肪ECM、软骨、肌腱等方向。如果技术能够成立,今天的ECM Skin Booster更像人体组织材料进入消费医疗市场的第一款大单品。
写在最后的话
新韩投资证券把韩国ECM市场从2025年的99亿韩元看到2027年的1,729亿韩元,目前越来越多经营数据正在验证这个方向。但从产业研究的角度看,真正决定ECM长期价值的,并不是1,729亿韩元这个数字。
高禾投资研究中心更关注的是这条产业链下一阶段会发生什么。
我们认为,ECM很可能不是又一个普通Skin Booster成分,而是一个正在形成的医美上游材料平台。韩国首先跑出来的是人源ECM,这与韩国成熟的人体组织银行体系、ADM产业基础和长期积累的人体组织加工能力直接相关。Re2O和CellREDM已经完成了最重要的一步:市场证明医生愿意使用,消费者愿意支付,产品可以形成较高的商业价值。
中国未来更有可能走出另一条路线。中国拥有更大的医美消费市场、更完整的医疗器械制造体系和更强的规模化生产能力,但人源组织在原料获取、供应稳定性和产业扩张速度上存在天然约束。动物源ECM如果能够解决脱细胞、免疫原性、病毒安全、残留DNA、关键基质成分保留、粒径控制和批次一致性等问题,更容易建立稳定、可复制、可放大的工业化供应体系。
这意味着中韩两国未来未必会复制完全相同的产业路径。韩国可能继续以人源真皮ECM为核心,通过组织银行资源、医生渠道和高端品牌建立壁垒。中国则可能以猪源等动物源ECM为主,在原料稳定性、规模化生产、成本控制和产品工程化方面建立优势。最终市场不会简单讨论“人源ECM好还是动物源ECM好”。临床会回答更具体的问题:什么来源的ECM更适合什么组织层次?什么加工方式能够保留更多有效基质结构?什么粒径和剂型适合不同注射层次?什么产品在安全性、效果持续时间和成本之间能够形成更好的平衡?
这也是我们持续看好ECM赛道的核心原因。ECM目前还处在产业早期,很多标准没有完全形成,产品差异也没有被充分量化。这样的阶段风险并不低,但也意味着真正的产业格局远没有确定。
未来几年,ECM可能沿着两条路径继续扩大:
第一条路径是从Skin Booster继续提高渗透率,与PN、HA、PDLLA等材料长期共存,并逐渐形成独立的治疗方案和医生认知。
第二条路径更值得关注。ECM可能从肤质改善继续进入软组织填充、脂肪ECM、面部塑形、身体塑形以及更多组织修复场景。一旦ECM从一类Skin Booster升级为一类组织材料平台,市场空间和产业价值都会重新定义。
所以,高禾投资研究中心看好的是ECM作为新一代组织材料平台进入医美市场的大方向。下一阶段真正能够跑出来的公司,需要同时解决六个问题:稳定的原料来源、可重复的脱细胞和加工工艺、规模化生产能力、能够经得起验证的临床数据、持续覆盖医生的渠道体系,以及最终形成消费者认知的品牌能力。
技术只是起点,ECM第一阶段已经完成了最关键的品类验证:市场证明有人愿意使用,也有人愿意支付。第二阶段正在开始,市场接下来要验证的,是谁能够把ECM从一个热门产品,真正做成一个能够规模化生产、持续迭代、跨市场复制,并最终进入全球医美产业链的材料平台。
无论韩国未来继续以人源ECM为主,还是中国最终以动物源ECM形成更大规模的产业化路线,我们判断,ECM都很可能成为未来几年再生美学上游最值得持续跟踪的材料方向之一。
欢迎关注高禾投资研究中心,我们正在招募第一批「消费医疗产业研究和投资群」成员,重点讨论医美、毛发医疗、宠物医疗、女性健康、慢病管理、抗衰服务、医疗器械、功效护肤、融资并购和产业机会。欢迎消费医疗领域创业者、医生、机构负责人、上游药械企业、品牌方、渠道方、上市公司产业负责人、投资机构和并购基金扫描下方二维码高禾资本投资和BD合作负责人黄珂Echo(15011361197,同微信)申请加入。本群实名审核,不接受无关广告和低质量推广。
近期,创业板改革持续推进。根据证监会发布的《关于深化创业板改革 更好服务新质生产力发展的意见》,创业板将增设第四套上市标准,并明确支持新型消费、现代服务业等领域的优质创新企业发行上市。
在这一背景下,高禾资本现面向消费医疗领域征集一级市场优质项目,重点围绕投融资对接、IPO辅导、并购重组交易、上市公司产业整合、地方基金及产业资本合作等方向,筛选和服务具备资本化潜力的成长型企业。
项目重点征集方向
本次重点关注以下消费医疗细分领域:
1. 医美上游材料与器械
包括注射类材料、再生医学材料、胶原蛋白、透明质酸、PN/PDRN、ECM、光电设备、能量源设备、植入填充类产品等。
2. 医美服务与轻医美连锁
包括医美机构连锁、皮肤管理、注射医美、光电医美、术后修复、抗衰管理等方向。
3. 口腔医疗与眼科消费医疗
包括正畸、种植、修复、视光、屈光、眼健康管理等具备消费属性和连锁扩张潜力的项目。
4. 毛发、皮肤健康与体重管理
包括毛发医疗、头皮健康、皮肤修复、慢病化皮肤管理、GLP-1相关体重管理、抗衰检测与干预等方向。
5. 新型消费医疗服务平台
包括具备医生资源、用户运营、标准化交付、区域复制、品牌化能力和数字化管理能力的平台型企业。
6. 宠物医疗与宠物健康管理
包括宠物诊疗连锁、宠物专科医院、宠物影像与检验检测、宠物疫苗与药品、宠物再生医学、宠物口腔、宠物皮肤与慢病管理、宠物保险及数字化健康管理平台等方向,重点关注具备连锁扩张能力、服务标准化能力、医生资源沉淀能力和消费升级属性的项目。
我们欢迎:
✔ 早期创新项目与创业团队✔ 已有产品或技术储备、寻求融资或产业合作的企业✔ 有退出或并购意向的优质标的方(卖方直联)✔ 拥有核心技术、渠道或注册能力的产业合作伙伴
如您的项目具备技术壁垒、注册潜力或商业化价值,欢迎直接添加上述微信沟通(请简单备注“项目/合作方向”)
订阅高禾投资官方微信:GHICapital


发表评论
发表评论: